
Attivazione della commissione e riacquisto settimanale, Resolv merita di essere inserito nella tua lista di osservazione degli investimenti

Resolv sta sacrificando una parte delle entrate che il team avrebbe potuto guadagnare, per invece riacquistare i token del progetto.
Resolv sta sacrificando una parte delle entrate che il team avrebbe potuto guadagnare, scegliendo invece di riacquistare i token del progetto.
Autore: Castle Labs
Traduzione: AididiaoJP, Foresight News
Cos'è Resolv
Resolv è un protocollo di stablecoin sovracollateralizzato che genera rendimento, in grado di coniare USR e RLP. La stablecoin USR guadagna interessi tramite strategie delta-neutrali; RLP è un token di liquidità che ottiene rendimenti a leva assumendosi i rischi intrinseci di queste strategie.
I rendimenti per gli utenti di USR e RLP provengono dai guadagni di liquid staking generati dai token di liquid staking di ETH (LST) e dai funding rate ottenuti dallo short di ETH su exchange centralizzati.
Resolv ora ha il proprio token di governance, RESOLV, che può essere messo in staking per ricevere ricompense. L'airdrop di questo token non ha ricevuto molta attenzione dal mercato, molte posizioni long sono state rapidamente chiuse, portando il TVL a scendere di oltre il 50% dal massimo storico (ATH) in pochi mesi.
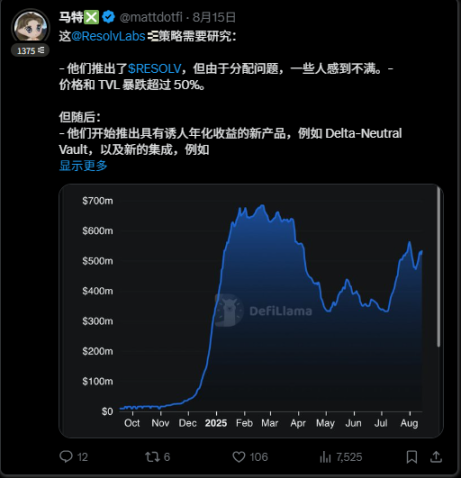
Successivamente, il team di Resolv ha iniziato ad annunciare nuove partnership, strategie e integrazioni di protocollo, oltre all’attivazione della fee switch (e riacquisto di token), con prezzo e TVL che sono rimbalzati dai minimi recenti.
Il piano di buyback di Resolv
La scorsa settimana, Resolv Foundation ha lanciato un piano di buyback del token RESOLV, utilizzando ogni settimana le entrate del protocollo per riacquisti.
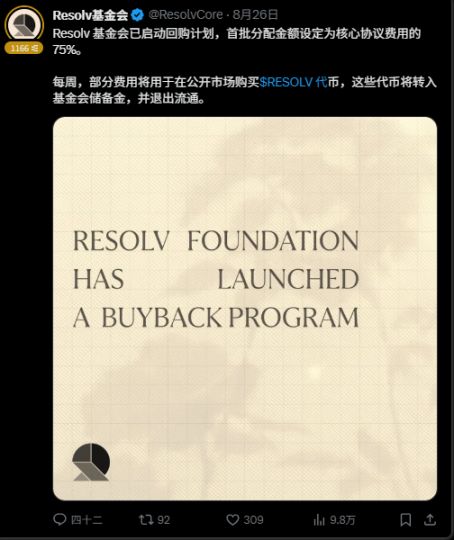
Ma da dove provengono queste entrate? Il protocollo guadagna il 10% degli interessi pagati al pool di staking, oltre agli incentivi provenienti da partecipanti esterni (come EtherFi), grazie alla fee switch attivata a luglio.
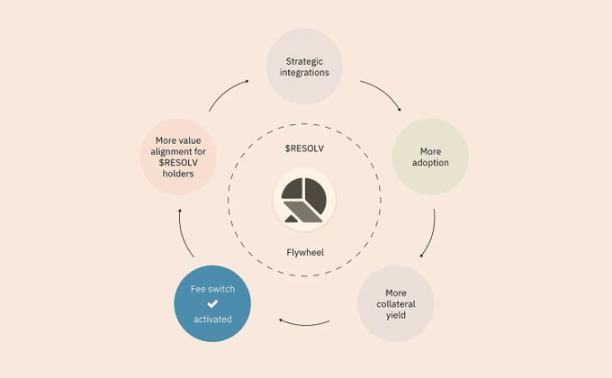
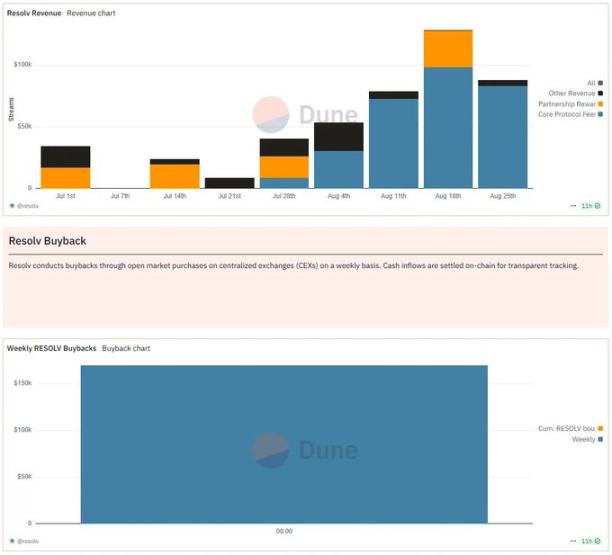
Attualmente, il progetto ha generato oltre 22 milioni di dollari di interessi per i suoi depositanti e, da quando è stata attivata la fee switch, il protocollo ha accumulato 226.000 dollari di commissioni, di cui il 75% è già stato utilizzato per riacquistare RESOLV.
I vantaggi del piano
I buyback non sono efficaci solo perché riducono l’offerta circolante e quindi favoriscono l’aumento del prezzo del token, ma sono anche importanti per ciò che rappresentano per la community: il protocollo sta sacrificando una parte delle entrate che il team avrebbe potuto guadagnare, scegliendo invece di sostenere il token del progetto.
I token riacquistati saranno poi destinati a futuri programmi per promuovere lo sviluppo dell’ecosistema, rientrando così efficacemente nel sistema economico del protocollo.
Attraverso i buyback, il supporto a lungo termine del proprio token è un modo affidabile per aumentare la fiducia dei membri della community e pianificare i programmi futuri del token, trattenendo così efficacemente una maggiore quantità di offerta nel lungo periodo.
Pensieri finali
Reindirizzare una piccola parte dei profitti verso staking e buyback è un passo necessario per sostenere un token che non ha ancora trovato il suo utilizzo, poiché al momento gli stakeholder non possono esprimere opinioni sul futuro del protocollo.
Sebbene questa mossa sia ragionevole, ho alcune riserve sul modo in cui questi buyback vengono eseguiti. I buyback settimanali non sono sempre allineati alle condizioni di mercato (come liquidità, volume di scambi e spread), quindi potrebbero finire per soddisfare gli ordini in vendita durante i rialzi di prezzo e offrire un supporto limitato al prezzo quando necessario.
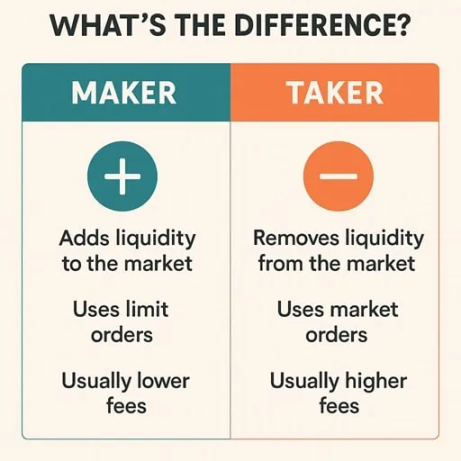
D’altra parte, ci sono alcuni modi per migliorare questo aspetto, ad esempio pianificando una strategia che utilizzi ordini di market making (limit order), in grado di sostenere il prezzo quando necessario, come durante cali ciclici, periodi prolungati di stagnazione o condizioni di bassa liquidità che portano a un calo dei prezzi. Fluid e Raydium hanno già adottato questa strategia.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Per il dipartimento del tesoro guidato da Trump, la parte finale delle aste è la più difficile da gestire: McKeever
Le opinioni espresse in questo articolo rappresentano esclusivamente l'autore, Jamie McGeever, editorialista di Reuters. Reuters, Orlando, Florida, 6 ottobre – Le aste di titoli del Tesoro degli Stati Uniti dovrebbero essere affari noiosi, prevedibili e privi di rilevanza giornalistica. Ma questi non sono tempi ordinari: ora il governo Trump rischia che la debolezza nelle vendite di titoli del Tesoro finisca sulle prime pagine. Il Tesoro USA prevede di emettere quasi 120 miliardi di dollari in titoli questa settimana, la prima emissione di obbligazioni (esclusi i buoni del Tesoro a breve termine) in due settimane: 58 miliardi di dollari in obbligazioni a tre anni martedì, 39 miliardi di dollari in obbligazioni a dieci anni mercoledì e 22 miliardi di dollari in obbligazioni a trent’anni giovedì. Queste aste normalmente sarebbero eventi marginali, ma a causa delle prestazioni insolitamente deboli delle aste dal 22 al 24 settembre, stanno attirando sempre più attenzione — in particolare l’asta di obbligazioni a cinque anni del 23 settembre, che ha causato il più grande aumento dei rendimenti dal aprile scorso. Da allora, i rendimenti non sono calati, ma sono aumentati raggiungendo livelli massimi per molti termini da decenni. Da sottolineare che la probabilità di un “fallimento” delle aste dei titoli di Stato è quasi nulla. Gli operatori primari — ovvero le 26 banche e istituzioni di Wall Street attualmente approvate dalla Federal Reserve di New York come market maker nel mercato dei titoli — partecipano sempre e garantiscono la vendita, assicurando che il mercato dei titoli USA da 30 trilioni di dollari (il più liquido al mondo) funzioni senza intoppi. Questo permette anche al sistema finanziario globale di funzionare. Trillioni di dollari di debito, asset e derivati sono basati sui titoli del Tesoro USA. Questi titoli sono anche la garanzia che lubrifica il “tubo” finanziario degli Stati Uniti e del mondo — compresi repo, prestiti interbancari e finanziamenti. In breve, finché i titoli del Tesoro USA rimangono la base del sistema finanziario globale, nelle aste ci sarà sempre un acquirente. Il problema, come sempre, è a quale prezzo vengono venduti. Attualmente, i costi di prestito nel mercato secondario sono ai livelli più alti dalla metà degli anni 2000, quindi è ragionevole pensare che il Tesoro dovrà pagare tassi più alti anche nel mercato primario. Ma come hanno dimostrato le ultime aste, possono verificarsi sorprese negative. "Troppo grande per essere assorbito dal mercato?" L’asta da 70 miliardi di dollari di obbligazioni a cinque anni del 23 settembre è stata una delle più preoccupanti degli ultimi anni. La domanda, misurata dal "bid-to-cover ratio", è stata la più bassa da nove anni. Il Tesoro ha venduto questi titoli con un rendimento del 5,033%, oltre 3 punti base più alto rispetto al rendimento di mercato al termine della gara. Tre punti base possono sembrare pochi, ma per un’asta di obbligazioni a cinque anni è eccezionale. È il più grande "tail" dal giugno 2022. Secondo gli analisti di JPMorgan, per trovare un altro “tail” di tre punti base in un’asta a cinque anni, bisogna risalire al 2011 – in quel periodo la crisi del tetto del debito portò al downgrade del rating USA ad agosto. Al giorno d’oggi, la preoccupazione per il panorama fiscale degli Stati Uniti ha fatto salire i costi dei prestiti a lungo termine. Di conseguenza, ci si aspetta che il governo Trump indirizzi progressivamente la gigantesca necessità di finanziamento del Tesoro verso le obbligazioni a breve e medio termine — meno costose. Ecco perché l'asta di cinque anni di due settimane fa ha destato tanta preoccupazione. Un “tail” di tre punti base è comune nelle aste di obbligazioni a lungo termine, ma è raro in quelle di medio termine. Se il Tesoro deve pagare premi più alti per vendere questi titoli, Houston, abbiamo un problema. Un grande "tail" all’asta può essere causato da molteplici fattori, incluse le fluttuazioni del mercato nel giorno dell’asta o problemi fondamentali che potrebbero minare la domanda nel tempo. Spesso questi fattori sono difficili da distinguere perché non sono necessariamente esclusivi. Dal punto di vista ottimistico, questa inquietudine non si è ancora diffusa alle obbligazioni a breve termine. Almeno, non ancora. I rendimenti delle obbligazioni a tre e dieci anni sono aumentati di circa 50 punti base rispetto all’ultima asta di un mese fa e si aggirano rispettivamente attorno al 4,96% e al 5,32%. I rendimenti delle obbligazioni a trenta anni sono saliti di circa 35 punti base, al 5,65%. Questo livello dovrebbe essere sufficientemente alto da attrarre una domanda solida e garantire una vendita fluida, giusto? Forse sì. Ma se emergessero eventi inattesi, volatilità e incertezza potrebbero diffondersi in tutto il mercato. Gli investitori seguiranno la situazione come... falchi. (Le opinioni espresse sono esclusivamente dell’autore, Jamie McGeever) Ti piace questa rubrica? Visita "ROI
Il flusso nei fondi monetari è sceso bruscamente a 158 miliardi; la liquidità delle obbligazioni USA a breve termine mostra segnali di allarme?
Gli afflussi nei fondi monetari sono drasticamente diminuiti quest'anno, raggiungendo 158 miliardi di dollari nei primi tre trimestri, spingendo al rialzo i rendimenti dei Treasury. La volatilità sul breve termine è aumentata e il mercato teme una stretta nel finanziamento a breve termine.
Prezzi delle criptovalute
Altro


