Se il PCE di agosto si rivela forte, i titoli tecnologici statunitensi dovrebbero essere cauti? L'era dei tassi elevati potrebbe durare più a lungo
L'indice dei prezzi delle spese per i consumi personali (PCE) di agosto degli Stati Uniti sarà pubblicato a breve. L'attenzione del mercato non è concentrata solo sui dati dell'inflazione in sé, ma anche sulla possibilità che i dati siano abbastanza forti da alterare la valutazione della politica monetaria della Federal Reserve.
Sullo sfondo di progressi incerti sull'inflazione, del rimbalzo dei prezzi dell'energia e della resilienza della spesa dei consumatori, il governatore della Federal Reserve Michael Barr ha recentemente lanciato segnali da falco. Ritiene che le pressioni sui prezzi statunitensi non siano ancora tornate chiaramente in un intervallo sufficientemente confortevole, suggerendo che un ulteriore adeguamento della politica potrebbe essere ancora necessario.
Per i mercati, questo significa che le aspettative di tagli dei tassi potrebbero rimanere limitate. Anche se la Fed non dovesse agire immediatamente, dati PCE e sui consumi più forti del previsto aumenterebbero la probabilità che i tassi di interesse elevati rimangano in vigore più a lungo. Le obbligazioni, i titoli growth e gli asset legati al dollaro potrebbero quindi riprezzarsi per un percorso dei tassi di interesse più elevato.
Aspettative di mercato: il PCE primario rimane elevato, mentre l'inflazione core è ancora al di sopra del target
I mercati prevedono attualmente che l'indice dei prezzi PCE primario di agosto aumenterà dello 0.4% su base mensile e del 3.7% su base annua, in linea di massima invariato rispetto al mese precedente. Il PCE core, che esclude generi alimentari ed energia, dovrebbe aumentare dello 0.3% su base mensile e del 3.3% su base annua.
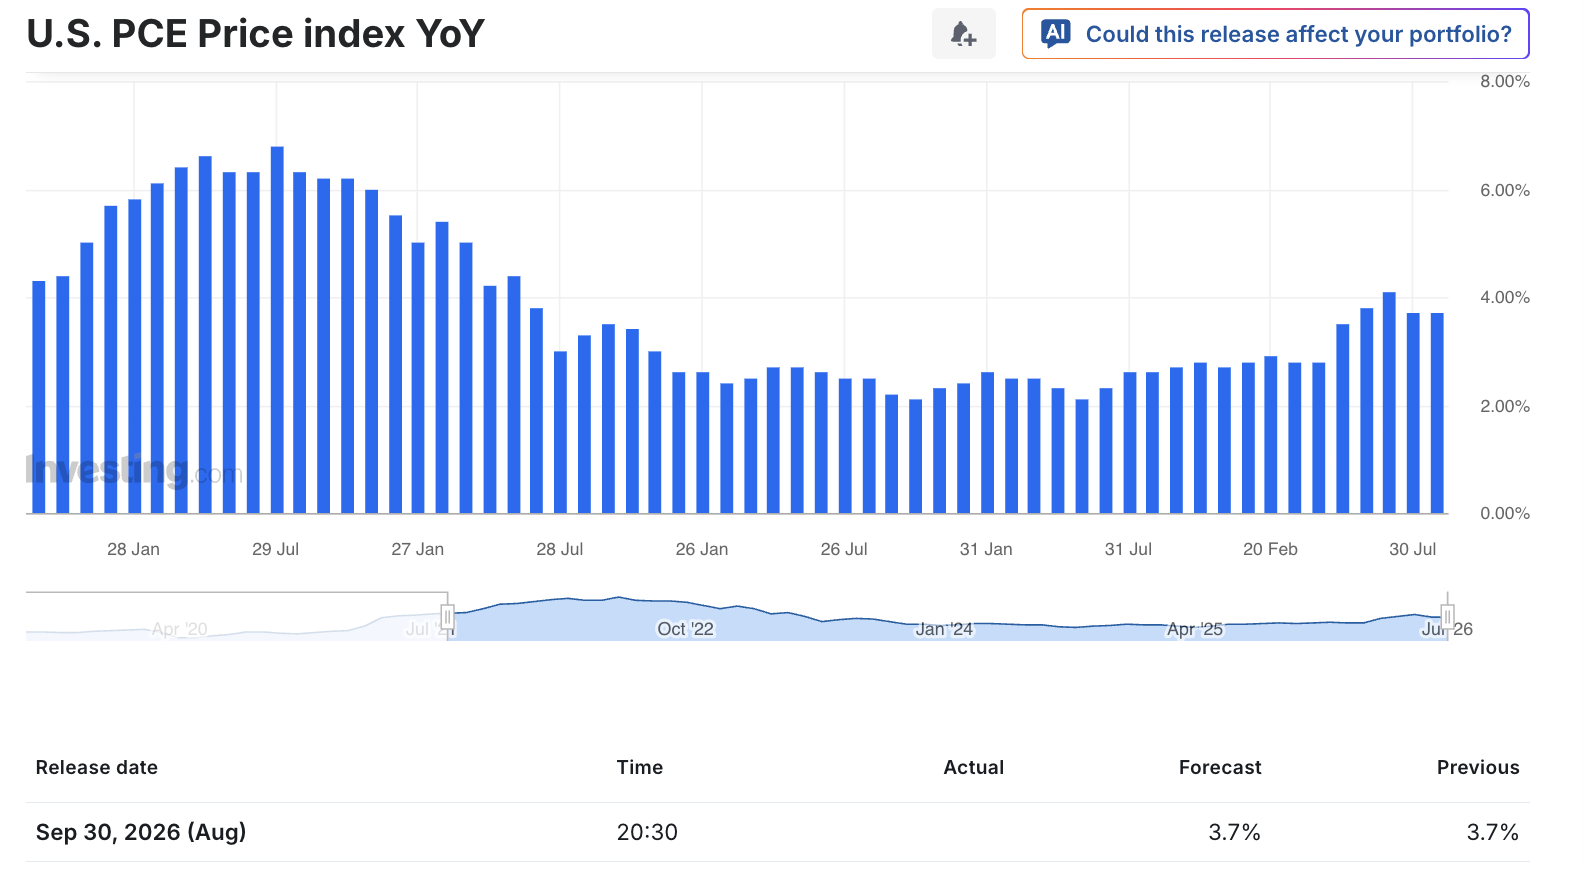
Se i dati soddisferanno in gran parte le aspettative, indicheranno che l'inflazione non è fuori controllo, ma rimane a una certa distanza dall'obiettivo a lungo termine del 2% della Fed. In particolare, il PCE core al di sopra del target suggerirebbe che le pressioni derivanti dai prezzi dei servizi, dai salari, dagli alloggi e dai costi di determinati beni non sono del tutto svanite.
Ciò che conta di più per la Federal Reserve non è il livello di un singolo dato mensile, ma se l'inflazione si sta muovendo verso il basso su base sostenibile. Se il PCE core continua a crescere a un ritmo elevato per diversi mesi consecutivi, i decisori politici potrebbero essere più propensi a concludere che è troppo presto per passare a un allentamento.
Barr ha notato in precedenza che l'inflazione statunitense è rimasta al di sopra dell'obiettivo del 2% per un lungo periodo e che ci sono stati mesi limitati in cui l'inflazione core si è genuinamente avvicinata all'obiettivo politico. Tali commenti riflettono una preoccupazione interna chiave della Fed: l'inflazione potrebbe non scendere rapidamente per poi stabilizzarsi al target, ma piuttosto rimanere elevata per un periodo prolungato, dando luogo a un'inflazione persistente ("sticky inflation").
I commenti da falco di Barr mantengono l'attenzione politica sulla riduzione dell'inflazione
Barr ha affermato che, se l'inflazione non dovesse tornare al 2% entro un lasso di tempo ragionevole, la Federal Reserve potrebbe dover adeguare ulteriormente la sua posizione politica. Questo non significa necessariamente che sia già stato deciso un altro aumento dei tassi, ma indica che i responsabili politici non sono pronti a dichiarare vittoria sull'inflazione.
Anche il compromesso politico sta cambiando. I mercati in precedenza temevano che i tassi di interesse elevati potessero danneggiare rapidamente l'occupazione e la crescita economica, portando all'aspettativa che la Fed avrebbe virato rapidamente verso tagli dei tassi. Tuttavia, se il mercato del lavoro rimane supportato e la crescita non si indebolisce materialmente, la Fed avrà più margine per mantenere una politica restrittiva.
Sulla base delle attuali osservazioni di mercato, il tasso di disoccupazione negli Stati Uniti si aggira intorno al 4.1%. La creazione di posti di lavoro ha subito un rallentamento rispetto ai periodi precedenti, ma non vi sono chiari segni di un significativo deterioramento del mercato del lavoro. L'aumento medio mensile dei posti di lavoro rimane vicino al livello necessario per far fronte alla crescita della forza lavoro, il che suggerisce che la domanda di assunzioni si sta raffreddando, ma non indica necessariamente che l'economia sia entrata in recessione.
Per la Fed, la parte più difficile di questo ambiente è che l'occupazione non si è indebolita materialmente, ma non si è nemmeno raffreddata abbastanza da generare un sostanziale calo dell'inflazione. Se la spesa dei consumatori e l'occupazione rimangono stabili, l'inflazione potrebbe rimanere al di sopra del target, innalzando ulteriormente l'ostacolo per i tagli dei tassi.
Energia, dazi e investimenti nell'IA: tre variabili per l'inflazione
Il recente rimbalzo dei prezzi dell'energia è un motivo importante per cui il PCE primario potrebbe rimanere elevato. I rischi geopolitici, l'incertezza sull'offerta di greggio e l'aumento dei costi di trasporto potrebbero ripercuotersi sui prezzi al consumo attraverso la benzina, la logistica e i costi di produzione delle aziende.
Gli investitori possono monitorare l'andamento dei prezzi dell'energia attraverso lo United States Oil Fund (USO) e lo United States Brent Oil Fund (BNO). Tuttavia, è importante notare che questi ETF sono strumenti di mercato legati ai prezzi del petrolio, non misure dirette dell'inflazione. La loro performance può anche essere influenzata dai costi di roll dei futures e dalla struttura del mercato.
Oltre all'energia, la politica dei dazi è un'altra fonte di pressione sui costi che la Fed deve continuare a valutare. Quando i dazi aumentano, le aziende potrebbero non trasferire immediatamente l'intero aumento dei costi sui prezzi al dettaglio. Inizialmente, alcuni costi potrebbero essere assorbiti da importatori, rivenditori o produttori. Tuttavia, con l'esaurimento delle scorte e il rinnovo dei contratti, questi costi potrebbero essere gradualmente trasferiti ai consumatori.
Un'altra variabile che vale la pena monitorare è l'investimento nelle infrastrutture di IA. Le principali aziende tecnologiche continuano ad aumentare la spesa per data center, server, chip avanzati, apparecchiature di alimentazione e infrastrutture di rete. A breve termine, ciò potrebbe far aumentare la domanda e i prezzi delle apparecchiature in alcune parti della catena di distribuzione.
Il Global X Artificial Intelligence & Technology ETF (AIQ), l'AI Powered Equity ETF (AIEQ), il VanEck Semiconductor ETF (SMH) e l'iShares Semiconductor ETF (SOXX) possono fungere da strumenti di mercato per monitorare lo slancio degli investimenti nell'IA e nei semiconduttori. Tuttavia, i prezzi di questi ETF sono influenzati dagli utili aziendali, dalle valutazioni, dai tassi di interesse, dai flussi di capitale e dai cicli industriali. Non dovrebbero essere visti come indicatori diretti delle tendenze dell'inflazione.
L'IA è un motore per l'inflazione o una soluzione per la produttività futura?
Gli investimenti nell'IA hanno un impatto bilaterale sull'inflazione.
A breve termine, la crescente domanda di data center, elettricità, chip, packaging avanzato, apparecchiature di rete e talenti ingegneristici altamente qualificati potrebbe aumentare i costi in settori specifici. Quando l'offerta di apparecchiature pertinenti è limitata e la spesa in conto capitale delle aziende si concentra, le pressioni sui prezzi possono diffondersi dalla catena di distribuzione tecnologica ad altri settori.
A medio-lungo termine, tuttavia, l'IA potrebbe generare guadagni di produttività se migliora l'efficienza aziendale, riduce le spese amministrative, migliora la gestione dell'inventario e aumenta l'efficienza della ricerca, dello sviluppo e della produzione. Ciò potrebbe in ultima analisi abbassare i costi di produzione unitari.
La chiave risiede in due incognite. In primo luogo, quando gli investimenti nell'IA andranno oltre la spesa in conto capitale delle principali aziende tecnologiche per tradursi in guadagni di produttività più ampi in tutta l'economia? In secondo luogo, l'IA sostituirà determinati lavori e ridurrà i costi, o creerà ruoli tecnici più retribuiti spingendo la domanda salariale verso l'alto?
Prima che i vantaggi in termini di produttività si riflettano appieno, è più probabile che i mercati vedano prima una pressione sui prezzi derivante da maggiori investimenti in attrezzature, energia e lavoro. Questo è uno dei motivi per cui la Federal Reserve rimane cauta nel monitorare il boom degli investimenti nell'IA.
Se la spesa dei consumatori rimane forte, sarà più difficile per la Fed operare un pivot rapido
Oltre ai dati sui prezzi, il rapporto PCE includerà anche i dati sul reddito personale e sulla spesa personale. Se la crescita dei consumi dovesse superare le aspettative del mercato, rafforzerebbe il segnale che le famiglie statunitensi conservano ancora potere di spesa.
I mercati prevedono che le spese per i consumi personali ad agosto aumenteranno dello 0.8%, in rialzo rispetto allo 0.2% del mese precedente. Anche se i prezzi elevati erodono parte del potere d'acquisto reale, finché la spesa delle famiglie continuerà ad espandersi, le aziende potrebbero avere una maggiore capacità di trasferire i costi attraverso prezzi più alti, rallentando il ritmo di disinflazione.
La resilienza dei consumatori è un segnale positivo per la crescita economica, ma rende anche più difficile un rapido pivot della politica monetaria. Quando la domanda non si indebolisce chiaramente, la Fed ha meno urgenza di tagliare i tassi. Se anche l'inflazione rimane al di sopra dell'obiettivo, la comunicazione politica tenderà naturalmente a mantenere i tassi di interesse restrittivi in vigore più a lungo.
Pertanto, i mercati non dovrebbero concentrarsi solo sul tasso PCE su base annua, ma dovrebbero monitorare anche tre dettagli:
-
Se l'aumento mensile del PCE core sta rallentando: Il dato mensile riflette meglio il recente slancio dell'inflazione.
-
Se l'inflazione dei servizi si sta raffreddando: In particolare i prezzi dei servizi core esclusi gli alloggi.
-
Se il consumo reale continua a crescere: Se i consumi rimangono forti dopo l'adeguamento all'inflazione, la pressione della domanda potrebbe persistere.
In che modo il PCE influenzerà le aspettative sui tassi di interesse?
Se sia il PCE primario che quello core superano le previsioni del mercato, in particolare se la lettura mensile del PCE core è alta, i mercati potrebbero ancora una volta aumentare il prezzamento per il mantenimento di tassi elevati da parte della Fed o potenzialmente per un ulteriore restringimento della politica. A breve termine, i rendimenti dei titoli del Tesoro statunitensi e il dollaro potrebbero rafforzarsi, mentre i titoli growth sensibili ai tassi di interesse, i titoli tecnologici e le obbligazioni a lunga scadenza potrebbero affrontare una maggiore volatilità.
Se il PCE dovesse risultare inferiore alle aspettative e i prezzi dei servizi core dovessero raffreddarsi contemporaneamente, le aspettative di futuri tagli dei tassi potrebbero aumentare. Tuttavia, un solo mese di dati è solitamente insufficiente per alterare completamente le prospettive politiche. La Fed continuerà a valutare le successive condizioni di occupazione, salari, consumi, mercato immobiliare e finanza.
In altre parole, una lettura elevata del PCE non significa necessariamente che la Fed alzerà immediatamente i tassi, mentre una lettura bassa del PCE non significa che i tagli dei tassi siano imminenti. Ciò che influenza veramente la politica è la tendenza formata da una serie di pubblicazioni di dati, piuttosto che il risultato di un singolo rapporto.
In un ambiente caratterizzato da tassi elevati, i portafogli previdenziali dovrebbero concentrarsi maggiormente sul flusso di cassa e sulla tolleranza al rischio
Per gli investitori concentrati sulla pianificazione pensionistica, il fatto che i tassi di interesse rimangano elevati rende l'allocazione degli asset ancora più importante.
I portafogli con maggiori allocazioni obbligazionarie dovrebbero prima rivedere la duration, la struttura delle scadenze e le esigenze di flussi di cassa. L'aumento dei tassi di interesse è generalmente meno favorevole per i prezzi delle obbligazioni esistenti a lunga scadenza, mentre le obbligazioni a breve scadenza sono relativamente meno sensibili alle variazioni dei tassi. Tuttavia, anche le obbligazioni a breve termine affrontano il rischio di reinvestimento se i rendimenti dovessero diminuire in futuro, quindi le allocazioni dovrebbero comunque essere allineate all'uso previsto dei fondi.
Sul fronte azionario, i titoli tecnologici orientati alla crescita sono in genere più sensibili ai tassi di sconto. Quando i mercati alzano le aspettative sui tassi terminali o ritardano i tagli previsti, i titoli tecnologici con valutazioni elevate possono subire una maggiore volatilità. Anche gli investitori azionari taiwanesi che partecipano alla crescita delle large-cap tramite 0050 o che costruiscono esposizione ai flussi di cassa tramite ETF ad alto dividendo come lo 0056 dovrebbero valutare la concentrazione settoriale, l'origine delle distribuzioni di dividendi e la performance del rendimento totale.
La pianificazione pensionistica non dovrebbe concentrarsi esclusivamente sui rendimenti, né dovrebbe fare affidamento solo sui dividendi pagati in un singolo anno. Una valutazione più completa dovrebbe includere le variazioni dei prezzi degli asset, il reddito da dividendi o interessi, le imposte e le commissioni, l'erosione dovuta all'inflazione e le esigenze di prelievo previste per i prossimi anni.
In un contesto in cui potrebbe aumentare sia la volatilità dei tassi di interesse che quella dei titoli tecnologici, mantenere una ragionevole allocazione azionario-obbligazionaria, conservare una riserva di liquidità di emergenza ed evitare un'eccessiva concentrazione in un singolo settore o visione sui tassi di interesse sono in genere più importanti del tentativo di prevedere con precisione le tempistiche del prossimo rialzo o taglio dei tassi.
Conclusione: il PCE è un pezzo importante del puzzle politico, ma non l'unica risposta
Le osservazioni da falco di Barr trasmettono un messaggio chiaro: è improbabile che la Federal Reserve dichiari vittoria fino a quando l'inflazione non sarà tornata stabilmente al 2%. L'energia, i dazi, le spese in conto capitale per l'IA e i consumi resilienti potrebbero tutti rendere più complicato il percorso verso una minore inflazione.
Se il PCE di agosto dovesse rimanere elevato, le aspettative di tagli dei tassi potrebbero subire nuove pressioni e un ambiente di tassi più elevati per un periodo più lungo potrebbe tornare a essere il principale motore della determinazione dei prezzi degli asset. Se i dati mostrassero una chiara tendenza al raffreddamento, potrebbero contribuire ad allentare la pressione restrittiva, ma sarebbero comunque di per sé insufficienti per confermare un pivot politico.
Per gli investitori, piuttosto che scommettere su un singolo risultato dei dati, potrebbe essere più prudente valutare se i loro portafogli siano in grado di resistere ai cambiamenti delle aspettative sui tassi di interesse, alla volatilità dei prezzi delle obbligazioni e alle correzioni delle valutazioni nei titoli tecnologici. Quando l'incertezza politica aumenta, un'allocazione disciplinata, la gestione dei flussi di cassa e il controllo del rischio offrono spesso un valore a lungo termine maggiore rispetto al tentativo di prevedere la direzione dei tassi di interesse.
La formazione sul trading fornita da Bitget ha solo scopo educativo e non deve essere considerata una consulenza finanziaria. Le strategie e gli esempi condivisi sono solo di riferimento e potrebbero non riflettere le condizioni di mercato effettive. Il trading di CFD comporta rischi significativi, tra cui la potenziale perdita di capitale. Le performance passate non garantiscono risultati futuri. Fai ricerche approfondite e assicurati di comprendere i rischi connessi. Bitget non è responsabile per eventuali decisioni di trading prese dagli utenti.


- Aspettative di mercato: il PCE primario rimane elevato, mentre l'inflazione core è ancora al di sopra del target
- I commenti da falco di Barr mantengono l'attenzione politica sulla riduzione dell'inflazione
- Energia, dazi e investimenti nell'IA: tre variabili per l'inflazione
- L'IA è un motore per l'inflazione o una soluzione per la produttività futura?
- Se la spesa dei consumatori rimane forte, sarà più difficile per la Fed operare un pivot rapido
- In che modo il PCE influenzerà le aspettative sui tassi di interesse?
- In un ambiente caratterizzato da tassi elevati, i portafogli previdenziali dovrebbero concentrarsi maggiormente sul flusso di cassa e sulla tolleranza al rischio
- Conclusione: il PCE è un pezzo importante del puzzle politico, ma non l'unica risposta