
Meskipun data inflasi lebih baik dari perkiraan, imbal hasil obligasi AS tetap naik, Wall Street menduga "Jepang adalah dalang di balik layar"

Gelombang penjualan obligasi Amerika Serikat terus berlanjut, dan pasar kini mengarahkan perhatiannya ke Jepang. Meski data inflasi secara tak terduga melunak, imbal hasil obligasi AS bertenor 10 tahun tetap naik ke level tertinggi dalam beberapa dekade, yakni 5,28%, sementara analis Wall Street tengah bersitegang mengenai bagaimana Jepang sebenarnya mendorong gejolak pasar obligasi global ini.
Pada hari Kamis, meskipun data PCE inti lebih rendah dari perkiraan, imbal hasil obligasi negara AS terus naik, sehingga harapan bahwa "pelonggaran inflasi akan meredakan tekanan penjualan" meleset. Yardeni Research dan Deutsche Bank sama-sama mengarahkan perhatian ke Jepang, namun keduanya memiliki pandangan yang sangat berbeda terkait mekanisme transmisi—yang pertama menilai unwinding carry trade yen adalah penyebab utama, sedangkan yang kedua berpendapat bahwa kenaikan imbal hasil obligasi pemerintah Jepang (JGB) sendiri adalah kuncinya.
Inti dari perdebatan ini adalah: kapan penjualan obligasi AS akan berhenti, yang mungkin akan bergantung pada kemampuan Jepang untuk menstabilkan pasar obligasi domestiknya. Laporan terbaru dari Goldman Sachs menunjukkan bahwa net short CTA trend-following funds di pasar obligasi global kini mencapai -170 miliar dolar AS (berdasarkan DV01) dan terus melebar, menunjukkan bahwa pesimisme terhadap obligasi telah mencapai level historis.
Dua Interpretasi: Unwinding Carry Trade atau Repricing Suku Bunga?
Presiden dan Chief Investment Strategist Yardeni Research, Ed Yardeni, dalam laporannya menyebut bahwa investor yang melakukan carry trade dengan menggunakan yen sebagai mata uang pendanaan mungkin tengah memperparah penjualan obligasi global. Ia menilai, seiring Bank Sentral Jepang (BOJ) menaikkan suku bunga, para pelaku carry trade terpaksa menjual obligasi pemerintah asing yang sebelumnya dibeli dengan pinjaman yen berbiaya rendah, "Transaksi ini sebelumnya memungkinkan pemerintah banyak negara untuk mempertahankan defisit fiskal tanpa menaikkan imbal hasil obligasi, kini saatnya membayar utang."
Ed Yardeni juga menyoroti selama BOJ dan bank sentral utama lainnya menekan biaya pinjaman ke level yang sangat rendah, banyak pemerintah menerbitkan utang besar-besaran dan menumpuk beban utang. Ia menyebut situasi saat ini sebagai "pembalasan polisi obligasi"—suatu konsep yang ia cetuskan dan populerkan sejak tahun 1980-an.
Namun, Chief Japanese Fixed Income Strategist Deutsche Bank, Shoki Omori, mempertanyakan logika tersebut. Menurutnya, unwinding carry trade yen secara mekanisme seharusnya mendorong apresiasi yen dan meninggalkan "sidik jari" yang jelas di pasar: yen melonjak, posisi short yen spekulatif runtuh, bursa saham turun, sementara obligasi AS naik akibat permintaan safe haven. "Tapi, pergerakan sekarang justru sebaliknya," ujarnya, "Obligasi dan yen turun bersamaan, ini adalah sinyal repricing inflasi dan suku bunga, bukan deleveraging."
Data aliran dana turut mendukung pandangan ini. Data mingguan Kementerian Keuangan Jepang menunjukkan, dalam dua pekan hingga 12 September, penduduk Jepang adalah net buyer obligasi luar negeri jangka panjang (pada minggu 6–12 September, net buy 1,1 triliun yen), setelah sebelumnya pada paruh kedua Agustus net sell 2,8 triliun yen; sementara itu, non-penduduk empat minggu berturut-turut menjadi net buyer obligasi jangka panjang Jepang, hanya pada minggu 12 September saja tercatat beli 2,2 triliun yen. Shoki Omori menginterpretasikan ini sebagai "aliran dana asing masuk ke JGB, dana Jepang kembali keluar," kebalikan dari logika repatriasi dana domestik.
Konsensus di Balik Perbedaan: Akar Masalah Ada di Pasar Obligasi Jepang
Meski mekanisme transmisi masih diperdebatkan, kedua analis sepakat pada satu hal: akar penjualan obligasi AS mengarah ke Jepang, dengan inti masalah pada gejolak pasar obligasi domestik Jepang.
Strategis Goldman Sachs, Isabella Rosenberg, dalam laporan terbarunya "Sinyal Risiko Fiskal Apa yang Dikirim Perbedaan Imbal Hasil Jepang" menyoroti bahwa sejak Mei, swap spread JGB mengembang seiring kenaikan imbal hasil di sepanjang kurva. Ia mencatat, kinerja JGB relatif terhadap swap lebih baik dari perkiraan—yang berarti kenaikan imbal hasil swap lebih tinggi dari obligasi—sehingga argumen bahwa "penjualan dipicu oleh suplai JGB dan isu penyerapannya" menjadi sulit dibuktikan, berbeda dengan perilaku pasar setelah penghapusan yield curve control (YCC) sebelumnya.
Goldman Sachs menilai, kekuatan relatif JGB ini mungkin mencerminkan beberapa faktor: menurunnya penerbitan di tenor panjang, ekspektasi positif pasar terhadap permintaan domestik (terutama terkait kebijakan GPIF dan NISA), serta pelonggaran tekanan suplai imbal hasil di tenor panjang dari kebijakan ekonomi utama seperti Jepang, AS, dan Inggris.
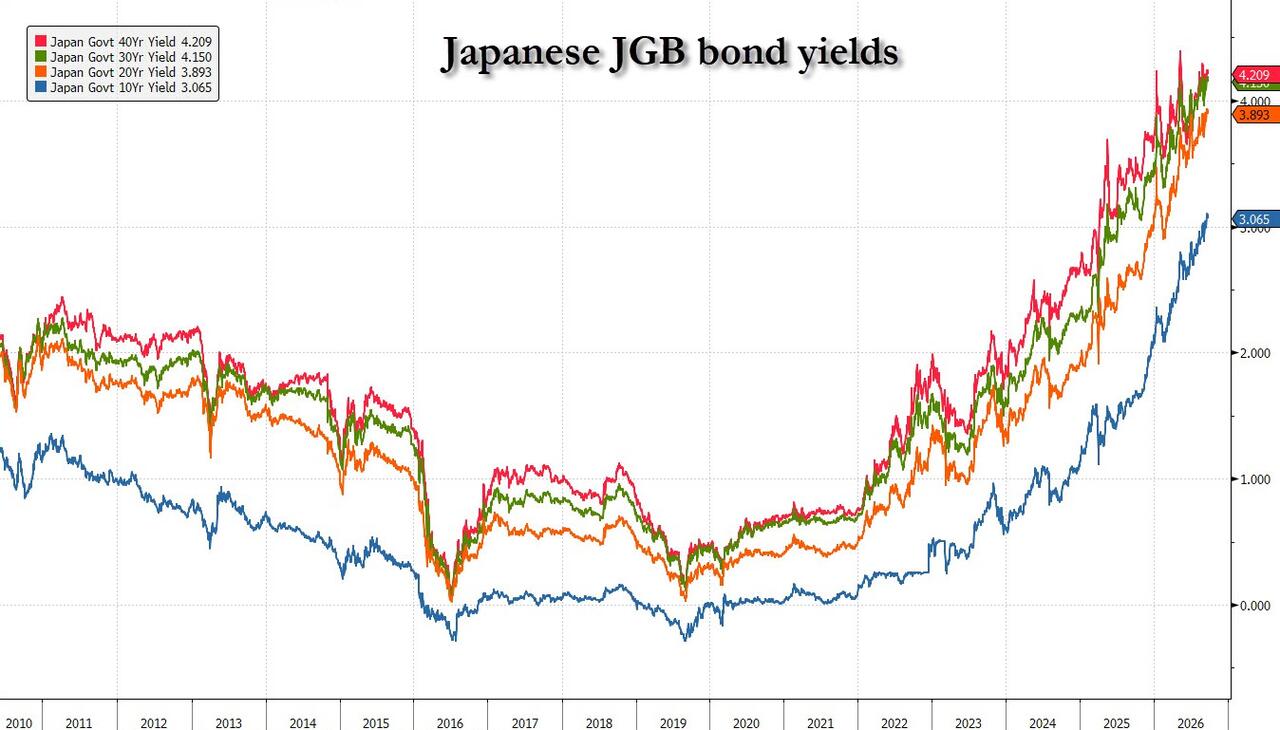
Namun, Goldman Sachs juga memperingatkan, dalam jangka menengah, mengingat volume penerbitan JGB tahun depan diperkirakan meningkat dan BOJ terus melakukan pengurangan neraca, swap spread seharusnya menyempit kembali. Dengan kata lain, jika pasar obligasi Jepang gagal stabil, tekanan penjualan obligasi AS sulit mereda secara substansial, karena saat ini sebagian besar imbal hasil obligasi Jepang jangka panjang berada pada level tertinggi sepanjang sejarah.
Kendala Politik Membuat BOJ Sulit Bertindak
Hal yang lebih mengkhawatirkan pasar adalah ruang gerak kebijakan Bank Sentral Jepang.
Perdana Menteri baru, Sanae Takaichi, telah menyatakan ketidakpuasannya atas langkah kenaikan suku bunga baru-baru ini dan berencana mengganti beberapa anggota BOJ dengan sosok yang lebih dovish, yang berarti secara politik BOJ kekurangan niat untuk mengetatkan kebijakan lebih lanjut.
Dalam situasi ini, imbal hasil JGB 10 tahun sudah menyentuh level tinggi yang sangat jarang, pasar jelas menganggap kenaikan suku bunga BOJ terlalu lemah untuk membendung inflasi Jepang yang terus meningkat. Perhatian intens Menteri Keuangan Besent dalam beberapa waktu terakhir terhadap situasi Jepang, juga secara tidak langsung menegaskan dampak mendalam pasar obligasi Jepang terhadap pergerakan obligasi AS.
Saat ini, posisi short CTA trend-following fund di pasar obligasi global telah mencapai -170 miliar dolar AS, dan terus melebar tiap minggunya, mencerminkan bahwa taruhan pesimistis pasar terhadap obligasi global sudah pada level ekstrem sejarah. Namun, Goldman Sachs juga mengingatkan, jika ada sinyal deflasi atau perlambatan ekonomi yang jelas, posisi short pada US Treasury maupun JGB bisa menghadapi short squeeze paling dramatis dalam sejarah.
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Marvell meluncurkan ekspander memori CXL generasi kedua, mendukung hingga 9TB memori DDR4
Marvell merilis generasi kedua CXL memory expander, dengan satu kontroler mendukung hingga 9TB DDR4 atau 6TB DDR5 memori, throughput kompresi meningkat hingga 250GB/s, bertujuan untuk mengurangi bottleneck memori dalam inferensi model besar dan meningkatkan efisiensi infrastruktur AI. AMD, Arm, Alibaba, Samsung, dan SK Hynix berpartisipasi dalam kerja sama ekosistem, produk baru ini diperkirakan akan tersedia sampel pada kuartal pertama 2027.

Tesla (TSLA.US) Robotaxi kembali menghadapi ujian regulasi: investigasi atas kecepatan berlebih di area sekolah, ekspansi Cybercab diliputi bayangan
Bisnis Robotaxi Tesla kembali diperiksa oleh lembaga pengawasan di Amerika Serikat. Administrasi Keselamatan Lalu Lintas Jalan Raya Nasional (NHTSA) sedang mengevaluasi tuduhan mengenai Tesla Cybercab dan Model Y taksi tanpa pengemudi yang melaju melebihi batas kecepatan di area sekolah.
CEO Broadcom: Banyak investor AI seperti penjudi kasino, faktor pembatas terbesar untuk perkembangan AI adalah modal
CEO Broadcom, Hock Tan, memperingatkan bahwa banyak investor AI tidak memahami teknologi yang mereka pertaruhkan, namun memiliki ekspektasi pengembalian yang sangat tinggi, seperti penjudi di kasino. Ia berpendapat bahwa kapital kini menggantikan kekurangan chip, penyimpanan, dan listrik sebagai faktor pembatas utama dalam pengembangan AI. CEO Intel, Chen Liwu, juga menunjukkan bahwa kenaikan biaya pendanaan dan ketidakpastian pengembalian investasi telah menjadi tantangan inti bagi industri.
IonQ (IONQ.US) mengakuisisi Elisity dengan seluruh saham senilai 1,3 miliar dolar AS: valuasi komputasi kuantum mulai direalisasikan dengan konsep populer keamanan siber
IonQ berencana untuk mengakuisisi Elisity hingga sebesar 1,3 miliar dolar AS guna memperkuat divisi keamanan jaringan mereka.
Harga kripto
Lainnya


