
Prévision des résultats du troisième trimestre pour les deux géants du cloud AI CoreWeave et Nebius : validation et réévaluation de la dette après la chute !
 2026/11/10 03:36
🔥 Radar des tendances sur les actions américaines disponible! 3 grandes tendances principales sur les actions américaines + 6 titres sélectionnés + 7 événements majeurs à venir cette semaine. Où se trouvent les opportunités sur les actions américaines cette semaine ? Cliquez sur le lien pour un aperçu graphique 22 orientations d'investissement→
1. Aperçu rapide des points clés d’investissement
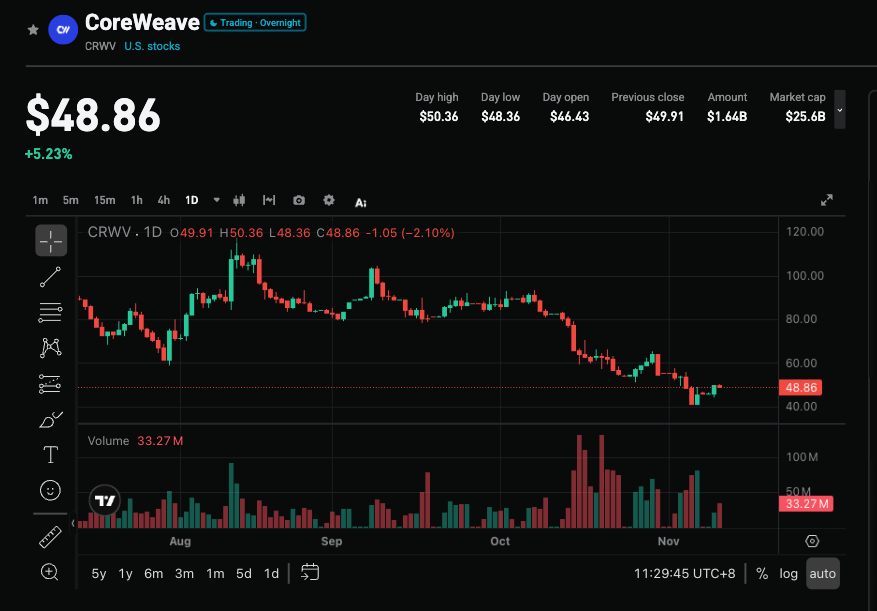
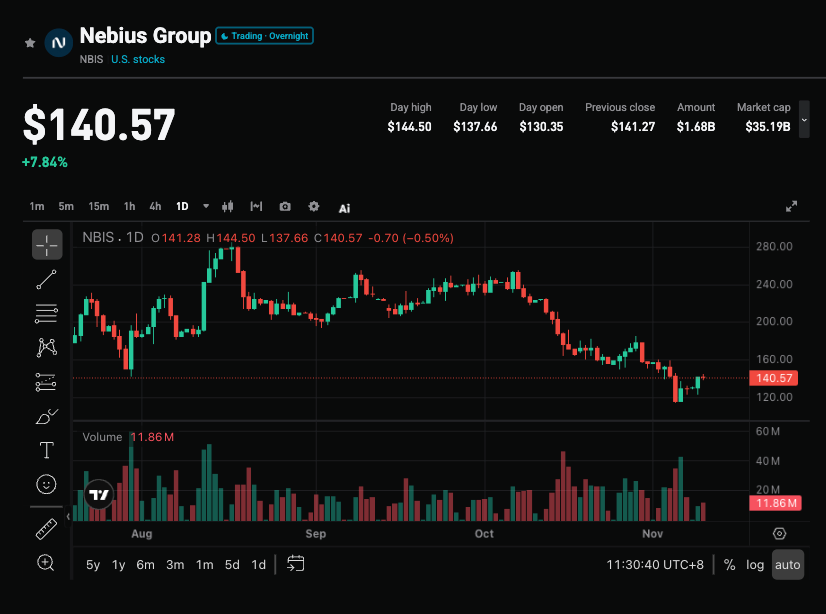
CoreWeave (CRWV.US) publiera ses résultats du troisième trimestre 2026 le 10 novembre, Nebius (NBIS.US) les publiera le 12 novembre. Le consensus du marché prévoit un chiffre d'affaires pour CoreWeave d’environ 3,55 milliards de dollars et pour Nebius d’environ 908 millions de dollars, tous deux proches du consensus, avec un potentiel de dépassement limité ; cependant, la marge EBITDA serait de 58% pour CoreWeave et 39% pour Nebius, tout en enregistrant toujours une perte par action. Au cours du dernier mois, les cours des deux entreprises ont reculé d’environ 44% et 36% respectivement, frôlant la division par deux, la contradiction principale passant de la demande à la soutenabilité d’un financement hautement endetté. Ces résultats et la conférence téléphonique permettront d’évaluer si les fonds sont débloqués, si la marge peut se maintenir et l’avancement de la diversification de la clientèle.
2. Quatre grands points d'attention
Point 1 : La forte croissance des revenus pourra-t-elle compenser les inquiétudes sur le financement ?
Les trajectoires de croissance des deux entreprises restent solides. Le consensus 2023 pour CoreWeave s’élève à environ 12,86 milliards de dollars et pourrait atteindre 26,47 milliards de dollars en 2027 (+106%) ; celui de Nebius à environ 3,37 milliards de dollars en 2023 et jusqu’à 11,98 milliards de dollars en 2027 (+255%). Cette croissance est soutenue par plus de 129 milliards de dollars de commandes en carnet pour CoreWeave et plus de 40 milliards de dollars de contrats à long terme pour Nebius. Cependant, les analystes ont progressivement réajusté leurs prévisions, la marge de dépassement attendue pour T3 étant très faible (environ 0,06% pour CoreWeave et 0,96% pour Nebius), les chiffres eux-mêmes risquent donc de ne pas constituer le principal catalyseur.
Point 2 : Soutenabilité de la dette et des dépenses en capital
CoreWeave porte environ 50 milliards de dollars de dette, le rendement de ses obligations à échéance 2031 ayant brièvement approché 16% mi-octobre, et le spread CDS s’étendant à environ 1200 points de base. En août, la société a relevé ses dépenses en capital à 35 à 39 milliards de dollars, soit près de trois fois ses revenus attendus en 2026. La dette de Nebius est plus réduite ; la société vient de signer un financement prioritaire garanti de 3,5 milliards de dollars (durée de 364 jours seulement, SOFR+275-350 points), et cherche un financement adossé à ses contrats. La question clé pour le marché a ainsi évolué de « Les clients ont-ils besoin de capacités de calcul ? » à « Les bailleurs poursuivront-ils leur soutien financier ? ».
Point 3 : Marges et trajectoire de flux de trésorerie disponible
La marge EBITDA d’environ 58% de CoreWeave constitue le pilier fondamental de sa logique de remboursement, tandis que la marge de 39% de Nebius croît rapidement à partir d’une base plus basse. Une baisse de marge chez l’une d’elles pourrait renforcer l’idée que « l’économie de la location de GPU n’est pas aussi attrayante que sa croissance le suggère ». Les investisseurs attendent particulièrement de CoreWeave un calendrier de passage au flux de trésorerie disponible positif jusqu’en 2030, ainsi que des précisions de Nebius sur ses modalités de refinancement à court terme.
Point 4 : Concentration client et diversification des activités
Les principaux clients de CoreWeave comprennent Microsoft, OpenAI et Meta, exposant l’entreprise à un risque de concentration élevé ; le CEO a, via des plans prédisposés, vendu pour près de 1 milliard de dollars d’actions depuis l’IPO, ce qui pourrait soulever des questions de gouvernance à ce stade. Côté Nebius, Palantir l’a sélectionné comme partenaire privilégié pour les infrastructures d’IA souveraines et a finalisé le rachat d’Inferize afin de renforcer ses capacités d’inférence ; CoreWeave prévoit d'étendre ses activités au Danemark et, dès le quatrième trimestre, de construire un réseau mondial d'infrastructure IA couvrant les Émirats arabes unis, l’Inde, l’Indonésie, Singapour, l’Australie, la Corée du Sud et le Japon. La capacité des nouvelles commandes à dépasser celles des grands fournisseurs de cloud et laboratoires d’IA actuels sera un point d’observation clé.
3. Risques et opportunités
Catalyseurs haussiers :
- La direction clarifie la provenance des fonds pour les investissements et présente une trajectoire crédible vers un flux de trésorerie disponible positif (notamment jusqu’en 2030).
- Les marges restent stables ou supérieures aux attentes, et la base clients se diversifie nettement.
- Après les résultats, resserrement du rendement des obligations et des spreads CDS, validant une amélioration du climat de crédit.
Risques baissiers :
- La conférence téléphonique est dominée par les questions de refinancement et des réponses floues, interprétées comme un blocage du financement.
- Détérioration des marges ou signaux d’un resserrement involontaire des investissements.
- Une concentration client persistante, cumulée à la vente d’actions par le CEO ou aux questions sur l’ancienne maison-mère Yandex qui s’amplifient.
4. Conseils en matière de stratégie de trading
Thèse haussière : Si les fonds sont confirmés, que la marge reste stable et que de nouveaux contrats montrent une diversification de la clientèle, le marché pourra considérer que la baisse de plus de 40% reflète déjà un pessimisme excessif, laissant une marge de revalorisation. L’objectif moyen des analystes sur CoreWeave est de 131,41 dollars (soit environ +183%), et 286,53 dollars pour Nebius (soit environ +121%), EV/EBITDA s’étant beaucoup contracté.
Thèse baissière : Si les données principales sont simplement conformes aux attentes et que la conférence téléphonique n’apporte pas de réponses efficaces sur le financement ou les flux de trésorerie, la pression baissière sur le cours risque de se maintenir, et la réaction du marché obligataire pourrait être un indicateur plus révélateur que le cours de l'action.
Indicateurs clés :
- Chiffre d’affaires du T3, marge EBITDA et perte par action
- Origine des fonds investis et calendrier vers des flux de trésorerie disponibles positifs
- Nouveaux contrats et diversification de la clientèle
- Évolution des rendements obligataires/spreads CDS
Conseils opérationnels : Si les résultats et la conférence téléphonique envoient un signal clair et positif sur le financement et les flux de trésorerie, il est possible d’envisager une prise de position après repli ; si la communication reste floue ou si les indicateurs de crédit ne s’améliorent pas, surveiller le risque de volatilité à court terme et éviter de poursuivre un rebond. L’allocation et les stops doivent être adaptés à la capacité de risque individuelle.
Avertissement : Ce contenu est fourni à titre indicatif uniquement et ne constitue pas un conseil en investissement.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
D'une main, ils augmentent la puissance de calcul ; de l'autre, ils s'emparent du spectre ! Barclays est optimiste quant à l'acquisition de T-Mobile par SpaceX (SPCX.US) : les réseaux terrestres et Starlink sont complémentaires.
Après deux jours consécutifs de hausse du prix des actions Space, Barclays Bank déclare que T-Mobile représente le choix "le plus simple" parmi les cibles potentielles d’acquisition de SpaceX. Barclays Bank estime que Verizon constitue une grande inconnue, tandis que la compatibilité stratégique d’AT&T est la plus faible.
La Fed relèvera-t-elle les taux en décembre ? Le CPI de ce soir donnera la réponse !
Les données du CPI d'octobre seront publiées ce soir, et le marché valorise déjà une hausse des taux à hauteur de 86 %. Goldman Sachs prévoit une hausse mensuelle du CPI de base de seulement 0,16 %, bien en dessous des attentes du marché. Cependant, la distorsion statistique liée à l'assurance santé et le recul des voitures d'occasion, des « facteurs faibles », seront difficiles à transmettre à l'indicateur clé privilégié par la Fed, le PCE de base. Les données pourraient provoquer un rebond rassurant, mais il sera difficile de modifier le ton « hawkish » de fond.

Un PER de 14 fois n'est pas une aubaine ! Le PDG d'une célèbre société de gestion de patrimoine met en garde : si Nvidia (NVDA.US) révise ses bénéfices à la baisse de 5 %, son cours pourrait chuter de 40 %.
Le PDG de Ritholtz Wealth Management, Josh Brown, remet en question l'opinion selon laquelle "un ratio cours/bénéfice de 14 représente une bonne affaire" et émet une mise en garde : "Si les bénéfices de Nvidia sont inférieurs de 5% à nos prévisions au cours des 12 prochains mois, l'action pourrait chuter de 40%."

Citigroup : Les ventes de bière aux États-Unis n'auront toujours pas atteint leur niveau le plus bas en 2026, la bière sans alcool étant la seule piste de croissance assurée
Le volume de livraison de bière aux États-Unis a enregistré une baisse pour la cinquième année consécutive et devrait tomber en dessous du niveau de 1980. Citigroup indique qu'il ne reste plus que la bière sans alcool qui dispose d'un potentiel de croissance à long terme.

Prix des cryptos
Plus


