
La panique des liquidations éclipse le rebond des obligations américaines, le seuil des 4000 dollars pour l'or est en grand danger

汇通网,23 octobre—— Malgré la baisse d’environ 17 points de base du rendement des obligations américaines à 10 ans à 4,96 %, motivée par la liquidation des actions technologiques sur le marché américain, le prix de l’or a tout de même brièvement chuté sous les 4000 dollars. La corrélation habituelle entre les taux d’intérêt et le prix de l’or s’est interrompue, reflétant une pression de liquidité et de gestion des positions, ainsi que la possibilité d’une vague de ventes forcées. Après la rupture du support de 4066,21 dollars, le marché s’est immédiatement focalisé sur la zone des 3942–3924 dollars ; si la liquidation s’accentue, le prix de l’or risque de chuter davantage jusqu’à 3750 dollars.
La récente chute du prix de l’or met en évidence une divergence rare entre les actifs refuges traditionnels. Le mouvement de vente des actions, principalement dans le secteur technologique, a poussé les capitaux vers les obligations américaines, faisant reculer le rendement à 10 ans d’environ 17 points de base à 4,96 %. Cependant, le prix de l’or est resté faible, tombant même brièvement sous la barre des 4000 dollars. Le rendement réel ajusté à l’inflation des obligations américaines a également reculé, mais ce repli, qui aurait dû soutenir le marché de l’or, n’a pas trouvé écho. 
Ce contraste traduit une influence prépondérante de la liquidité et de la pression sur les positions sur la traditionnelle sensibilité de l’or aux taux d’intérêt. Toutefois, il n’existe à ce stade aucune preuve indépendante attestant de l’existence de ventes forcées sur le marché.
D’un point de vue technique, la rupture du support à 4066,21 dollars signale la reprise de la tendance baissière amorcée au sommet de 4697,07 dollars, avec la possibilité d’entrer dans une cinquième vague de baisse. L’attention se porte sur la zone de support 3942–3924 dollars, où un rebond technique reste envisageable. Mais en cas de rupture nette, le prochain objectif se situe autour de 3750 dollars. Le seuil de support de l’indice composite Nasdaq à proximité de 25803 points, ainsi que la capacité des rendements des obligations américaines à dix ans à rester sous 5 %, constituent des indicateurs essentiels pour déterminer si l’ajustement de l’aversion au risque sur les grandes classes d’actifs va se poursuivre ou se stabiliser.
Jeudi, la vente des valeurs technologiques s’est accentuée, prolongeant le repli du prix de l’or, qui a brièvement franchi à la baisse le seuil psychologique des 4000 dollars, avec un plus bas intraday proche de 3986 dollars. La chute de l’argent a été plus marquée, le marché s’inquiétant de la demande industrielle et des perspectives de croissance économique, ce qui a pesé sur la performance du métal blanc. L’affaiblissement des métaux précieux contraste avec la vigueur des obligations américaines : l’afflux d’achats refuges sur le marché obligataire a fortement fait baisser les rendements.
Cette divergence est particulièrement notable : les rendements nominaux des Treasuries baissent, tout comme les taux réels. Le rendement nominal du bon du Trésor américain à 10 ans est passé d’environ 5,13 % à 4,96 %, et le rendement réel ajusté à l’inflation a reculé de 2,76 % à 2,64 %.
En général, la baisse des taux réels réduit le coût d’opportunité de la détention d’actifs non rémunérés comme l’or. Or, dans le cas présent, l’or n’en a pas profité, ce qui montre que sa performance à court terme est principalement dictée par d’autres forces de liquidation.
L’analyse du timing est également instructive : la chute de l’or a débuté avant le rebond du marché obligataire, suggérant que la vague initiale de ventes ne s’explique pas uniquement par la pression de liquidité induite par la chute ultérieure des marchés actions. Pourtant, dans le contexte d’une baisse des taux réels, la faiblesse persistante de l’or indique que la logique traditionnelle de fixation des prix par les taux n’a plus autant d’effet qu’auparavant.
Ventes accélérées sur le secteur de l’intelligence artificielle, catalyseur de l’achat refuge d’obligations
Les investisseurs commencent à remettre en question la taille et la rentabilité des lourds investissements dans l’intelligence artificielle, d’où une nouvelle correction du secteur technologique américain. Jeudi, l’indice Nasdaq Composite a chuté d’environ 2,6 %, sa plus forte baisse journalière depuis juin ; le S&P 500 a reculé d’environ 1,2 %. Les valeurs de semi-conducteurs, dont Nvidia, ont mené la baisse, la pression vendeuse sur les valeurs technologiques ayant déjà gagné l’Asie et l’Europe.
La focalisation du marché s’est déplacée : la question n’est plus tant de savoir si les investissements en IA génèreront de la croissance du chiffre d’affaires, mais plutôt si les dépenses colossales en capital produiront un retour sur investissement suffisant. Les récents rapports financiers des entreprises n’ont pas apaisé ce débat, les investisseurs étant désormais particulièrement attentifs aux prévisions de capex et de besoins de financement. Le repli des valeurs technologiques entraîne une demande accrue d’actifs refuges sur le marché obligataire, compressant les rendements obligataires.
La hausse des obligations américaines traduit un déplacement des capitaux vers des actifs sûrs, alors que l’or ne suit pas la même dynamique. Cette divergence suggère que les investisseurs opèrent des stratégies opposées sur ces deux classes d’actifs : ils achètent des obligations pour couvrir, tout en liquidant d’autres positions liquides pour réduire le risque global du portefeuille. Cela montre aussi que la réaction actuelle du marché ne résulte pas uniquement d’une réévaluation des anticipations de taux.
Les ventes motivées par la liquidité expliquent raisonnablement la faiblesse inédite de l’or. Sur les marchés baissiers actions, les investisseurs utilisant l’effet de levier doivent faire face à des moins-values latentes, à des appels de marge ou à un resserrement des contraintes de gestion des risques, les obligeant à mobiliser rapidement de la trésorerie. L’or, robuste en termes de liquidité, est alors privilégié pour la liquidation, même si sa valeur d’investissement à long terme subsiste.
HSBC avait déjà souligné que les ventes forcées sur appel de marge pouvaient affaiblir le rôle de couverture de l’or face à la baisse des actions sur le court terme ; Invesco a également rappelé qu’en phase de tension financière, les investisseurs auront tendance à vendre leurs positions gagnantes sur l’or pour satisfaire les impératifs de liquidité.
La dynamique actuelle en est une parfaite illustration : alors que les rendements nominaux comme réels des Treasuries sont en repli, l’or et les valeurs technologiques baissent simultanément. Les ruptures de supports techniques déclenchent de nouvelles réductions de positions, aggravant la tendance. Cependant, l’ampleur des ventes forcées est impossible à quantifier à ce jour. Les flux ETF, les volumes sur contrats à terme, les données en temps réel sur les appels de marge, ne permettent pas non plus, à ce stade, de déterminer la part des liquidations de positions à effet de levier dans la baisse du prix de l’or jeudi.
Du point de vue des positions spéculatives antérieures, selon la Commodity Futures Trading Commission (CFTC) américaine, les gestionnaires d’actifs détenaient au 13 octobre un solde net long sur les contrats à terme COMEX or qui est passé d’environ 127 400 lots fin septembre à 107 100 lots. Cela prouve qu’avant la forte chute récente, les positions longues étaient déjà en réduction. Cette statistique n’inclut toutefois pas les transactions de jeudi et n’offre donc pas d’indication sur une accélération de la liquidation.
Les éléments à disposition favorisent ainsi une lecture selon laquelle la liquidité et la pression des positions ont temporairement supplanté l’environnement de taux favorable à l’or ; il n’est pas prouvé à ce stade que les ventes forcées soient la cause principale de la dernière baisse.
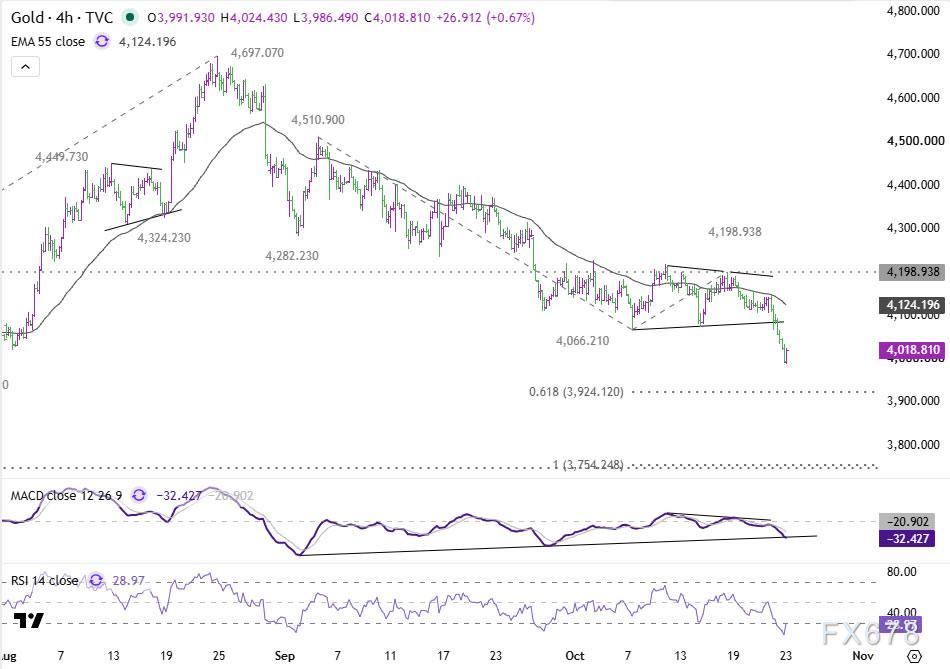
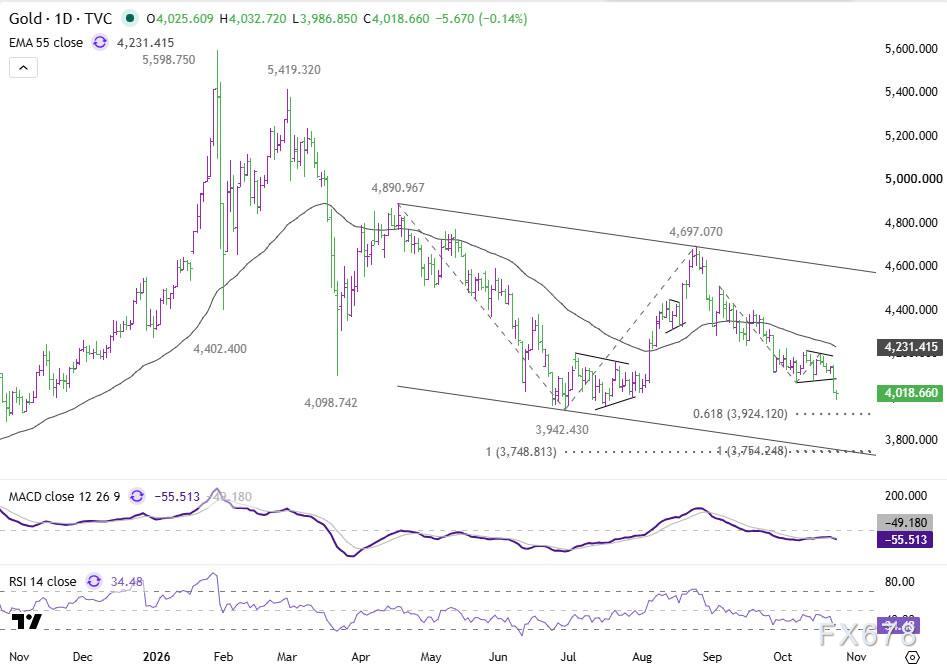
Le prix de l’or a enfoncé le support de 4066,21 dollars, confirmant le redémarrage de la tendance baissière initiée au sommet de 4697,07 dollars. Selon la structure actuelle des vagues, la baisse depuis 4198,93 dollars correspond à la cinquième vague après échec du rebond. Les graphiques 4 heures et journaliers montrent une pression baissière persistante, le prix évoluant sous la moyenne mobile exponentielle à 55 périodes (EMA 4h à environ 4124 dollars, EMA quotidienne à 4231 dollars).
(Graphique 4 heures de l’or spot)
Premier objectif à la baisse : calculé depuis 4198,93 dollars, l’extension de Fibonacci à 61,8 % de la vague 4510,90–4066,21 dollars donne 3924,12 dollars. Ce niveau, légèrement inférieur au récent plus bas de 3942,43 dollars, forme avec ce dernier la zone clé de support 3924–3942 dollars. L’indicateur RSI 4 heures avoisine les 29, indiquant une zone de survente ; un rebond technique temporaire dans cette zone n’est donc pas surprenant. Tant que la résistance des 4198,93 dollars n’est pas franchie, la tendance reste baissière à court terme.
Si le prix de l’or tombe durablement sous 3924,12 dollars, la chute pourrait s’accélérer, vers l’extension à 100 %, soit 3754,24 dollars. Ce niveau concorde étroitement avec l’objectif d’extension majeur daily à 3748–3749 dollars et le bas du canal baissier de moyen terme. La concentration de niveaux techniques dans la zone 3748–3754 dollars en fait un support potentiellement majeur, à condition que la phase de baisse se poursuive jusque-là.
(Graphique journalier or spot)
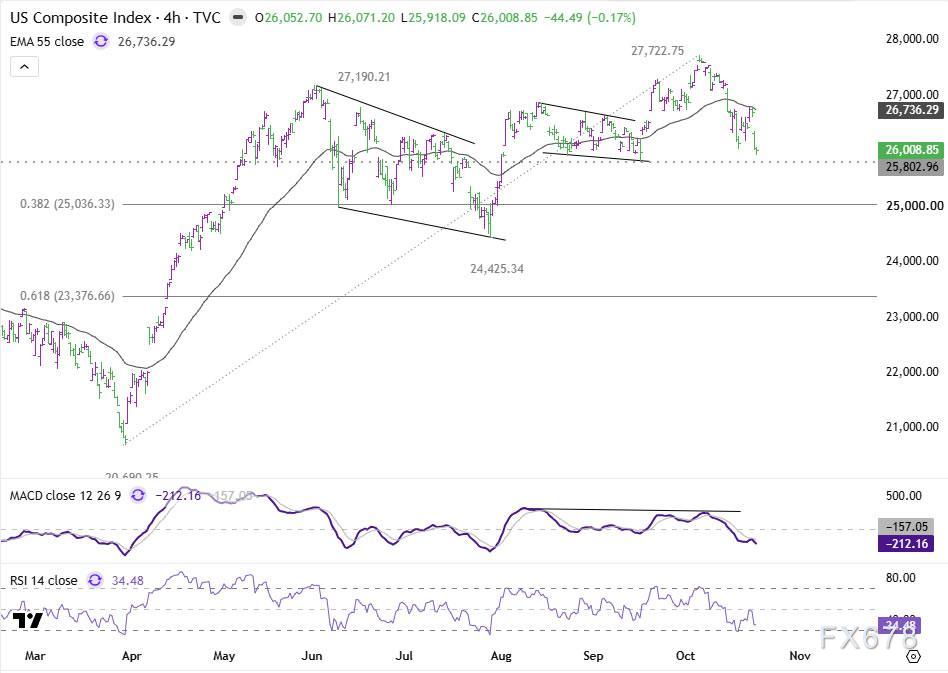
Deux indicateurs hors marché de l’or permettent d’évaluer si la pression à la baisse actuelle est susceptible de s’aggraver. Jeudi, le Nasdaq a atteint 26009 points, proche du support structurel clé des 25802,96 points. Une cassure durable sous ce seuil signifierait une poursuite du repli du marché actions, la cible suivante étant le retracement de 38,2 % de la vague de hausse 20690,25–27722,75 points, soit environ 25036,35 points. Une dégradation supplémentaire du marché actions renforcerait la pression de réduction des risques sur les portefeuilles, mais une simple rupture technique ne suffit pas à déclencher automatiquement une nouvelle vague de ventes forcées.
(Graphique 4 heures du rendement à 10 ans US)
Dans le même temps, le rendement du Trésor américain à 10 ans reflue vers l’EMA 55 périodes daily, à environ 4,975 %, passant sous le seuil psychologique de 5 %. Si la tendance se poursuit, le prochain objectif correspond au retracement de 38,2 % de la vague de hausse 3,926 %–5,365 %, aux alentours de 4,815 %. Inversement, un retour des rendements au-dessus des 5 %, combiné à une stabilisation des marchés actions, signalerait un reflux de la demande refuge sur les Treasuries.
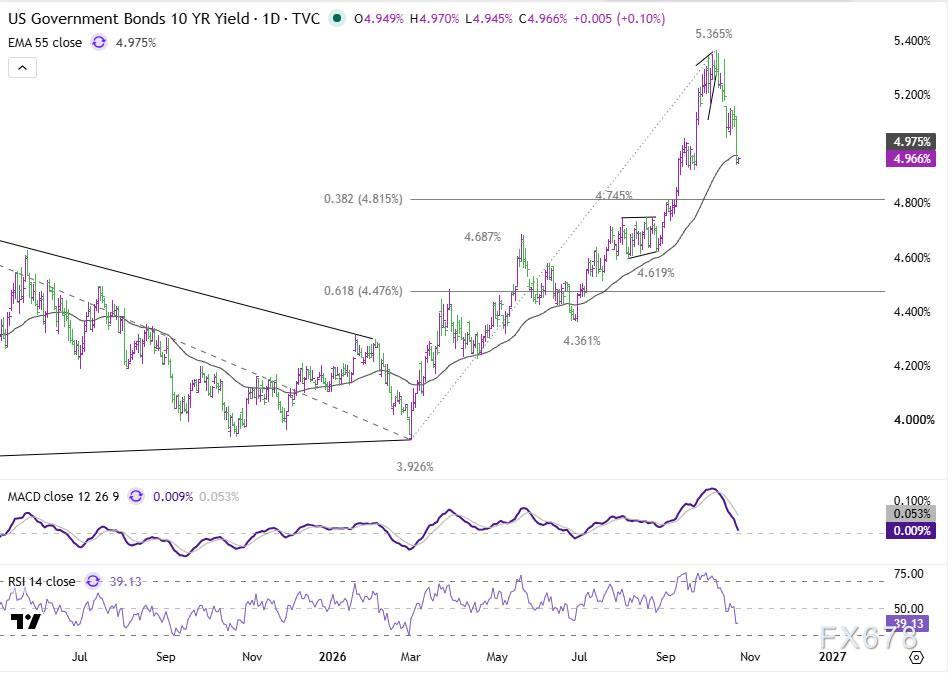
(Graphique quotidien du rendement à 10 ans US)
Le signal croisé le plus préoccupant serait une rupture du Nasdaq sous support, accompanied d’une poursuite du repli des rendements à 10 ans US. Si dans de telles conditions l’or reste faible, cela confirmerait que la pression de liquidité et de gestion des positions a pris le pas sur la logique traditionnelle de fixation des prix de l’or par les taux d’intérêt. À l’inverse, une stabilisation des marchés actions et un apaisement de la demande refuge sur les Treasuries réduiraient la dynamique de liquidation sur les actifs refuges, allégeant la pression vendeuse sur l’or.
À ce jour, le signe clé du marché reste que la baisse des taux réels, pourtant favorable, ne parvient pas à redynamiser le prix de l’or. La taille exacte des liquidations à effet de levier reste indéterminée ; après la rupture technique, le marché surveille de près le support des 3924 dollars. Si la liquidation s’accélère, le risque d’une chute profonde de l’or vers la zone 3748–3754 dollars augmentera nettement.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les présidents régionaux de la Réserve fédérale font entendre leur voix « faucon » ! Goolsbee met en garde contre la vague d'investissements dans l'IA qui pourrait surchauffer l'économie, Barkin soutient la poursuite des hausses de taux
Deux responsables de la Réserve fédérale ont chacun prononcé un discours lundi sur les perspectives de l'économie américaine et de la politique monétaire, exprimant tous deux leur inquiétude face à une inflation persistante élevée.

Anthropic lance deux modèles d'IA les plus puissants, avec une vitesse de génération de sortie augmentée de 30%
La startup d’intelligence artificielle Anthropic a lancé deux nouveaux modèles d’IA de dernière génération : Claude Fable 5.2 et Claude Mythos 5.2.
Le bénéfice net de Occidental Petroleum (OXY.US) au troisième trimestre a augmenté de 148 % en glissement annuel pour atteindre 1,637 milliard de dollars, avec une réduction de la dette de 10,4 milliards de dollars depuis le début de l'année.
Les revenus du troisième trimestre d’Occidental Petroleum s’élèvent à 6,567 milliards de dollars, soit une croissance d’environ 19 % par rapport aux 5,519 milliards de dollars de la même période l’an dernier, mais en baisse d’environ 19 % par rapport aux 8,065 milliards de dollars du trimestre précédent.
La tournée de présentation d'Anthropic pourrait commencer dès mardi cette semaine ; après la vague de ventes AI, l'évaluation de l'IPO fait face à un grand test.
Si la présentation aux investisseurs se déroule bien, Anthropic pourrait finaliser son prix d’introduction et être cotée au Nasdaq pendant la semaine du 16 novembre, juste avant les vacances de Thanksgiving aux États-Unis. Selon des informations de vendredi dernier, après la forte chute des actions d’IA, certains investisseurs potentiels discutent maintenant une valorisation d’Anthropic avoisinant 1 200 à 1 300 milliards de dollars, certains envisageant même 1 100 milliards, soit bien en dessous des quelque 2 000 milliards évoqués précédemment sur le marché.
Prix des cryptos
Plus


