
Le dollar américain va-t-il répéter le scénario de la fin juillet ?

Morning FX
Le matin du 16 octobre, le président de la Réserve fédérale, Kevin Walsh, a eu un bref échange avec la directrice générale du FMI, Kristalina Georgieva, déclarant que « l'engagement à maintenir la stabilité des prix est clair, mais aucune action spécifique pour les réunions à venir ne sera annoncée à l'avance ». Bien que cela semble exprimer de la détermination, dans le contexte du marché de la semaine dernière, avec un CPI et un PPI bien supérieurs aux attentes, et le dollar, les actions et les rendements du Trésor américain en baisse simultanée, on ne peut s'empêcher de considérer cela comme un « signal dovish ».
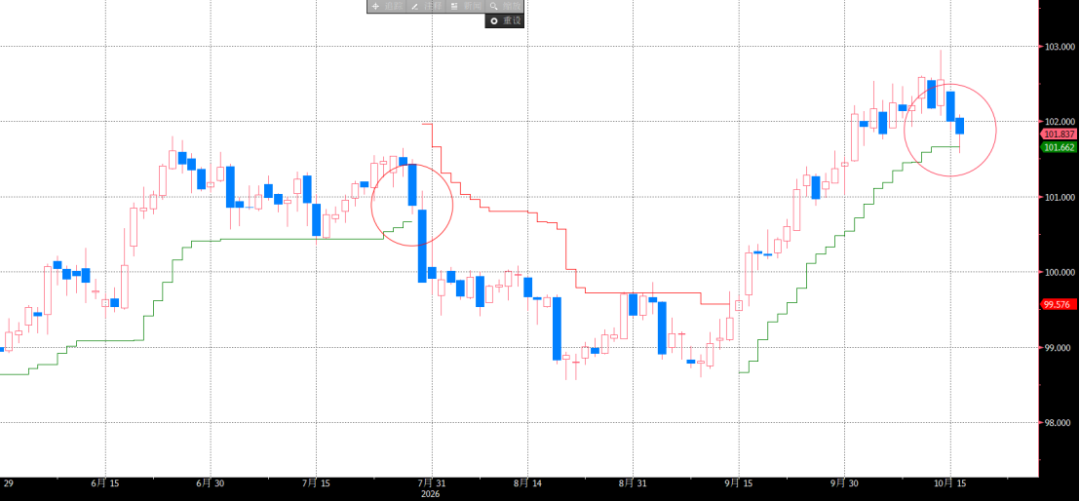
Cette déclaration rappelle inévitablement la surprise dovish de Walsh lors de la réunion FOMC de fin juillet, suivie d'une correction de l'indice dollar de 101,5 à 98,5. Le dollar va-t-il répéter cette dynamique cette fois ?
D'abord, faisons quelques comparaisons de base entre l'environnement du marché actuel et celui d’avant le FOMC de juillet.
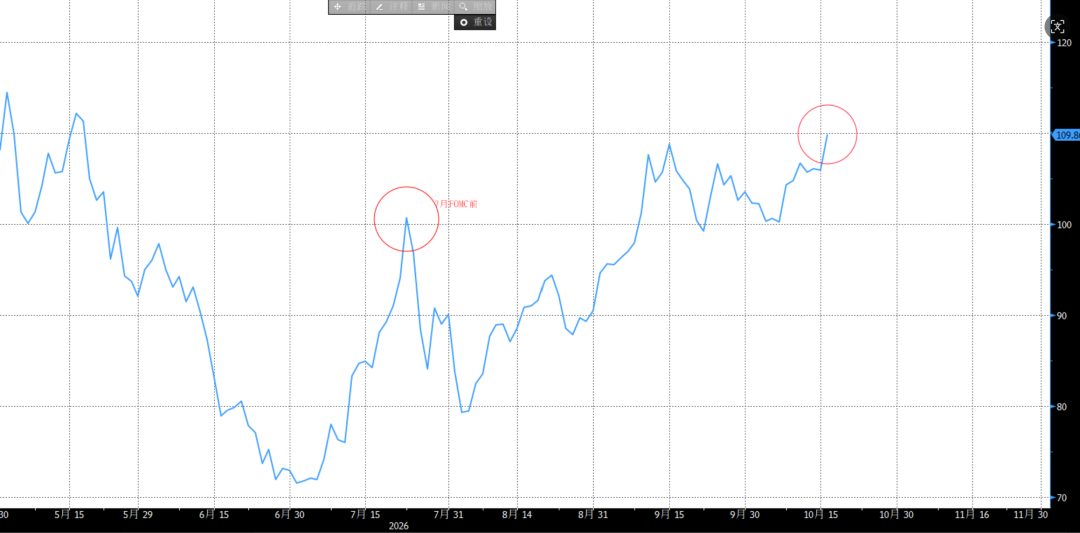
(1) Forte hausse des prix du pétrole. Depuis la reprise du conflit entre l’Iran et les États-Unis début juillet, les cours du pétrole ont fortement rebondi de 70 jusqu’au seuil des 100. Depuis septembre, le prix du pétrole reste élevé, l'Iran et les États-Unis n’ayant pas trouvé d’accord TACO, le Brent ayant franchi la barre des 110 après avoir dépassé 100 en octobre, avec des pressions inflationnistes externes toujours importantes.
Figure 1 Pétrole brut Brent
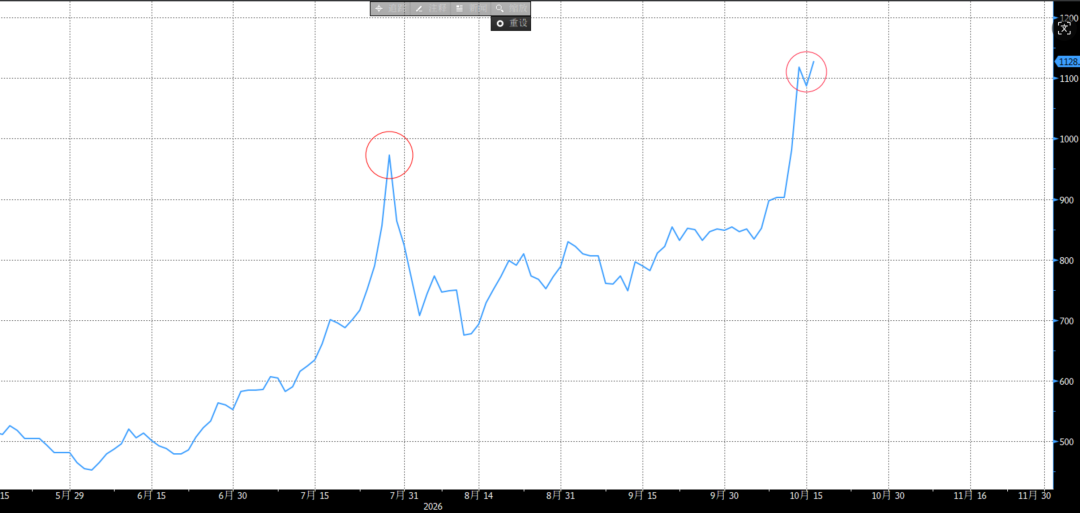
(2) Forte baisse des valeurs technologiques. En juillet, Alphabet ayant annoncé un flux de trésorerie disponible négatif, cela a déclenché une chute générale du secteur tech, le Nasdaq ayant reculé de 9,15% sur le mois. Cette fois également, on constate des inquiétudes sur le narratif du capital autour de l'IA ; à titre d’exemple, le CDS à 5 ans de CoreWeave a grimpé de 850 à 1128 depuis le début du mois, entraînant une chute de 7,30% du Nasdaq sur le mois.
Figure 2 Indice Nasdaq
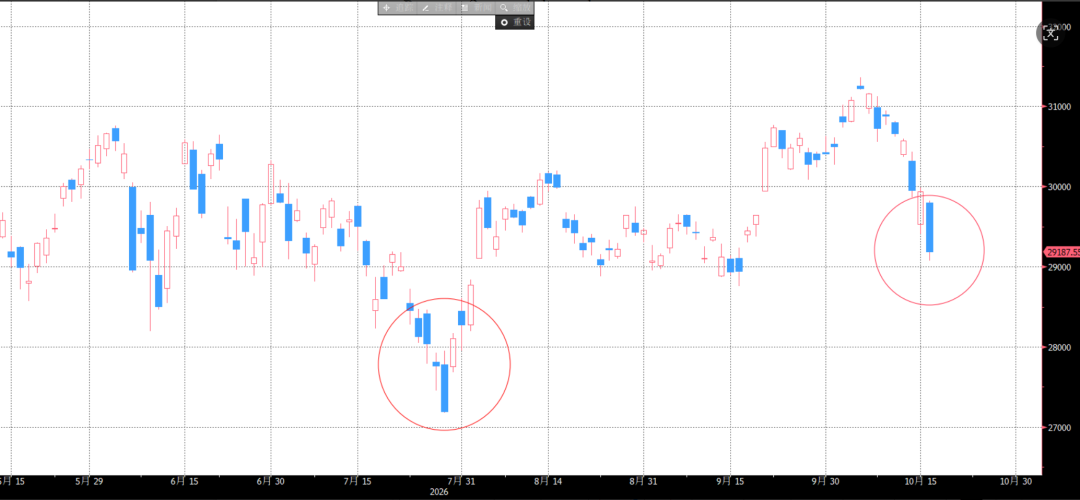
Figure 3 CoreWeave 5Y CDS
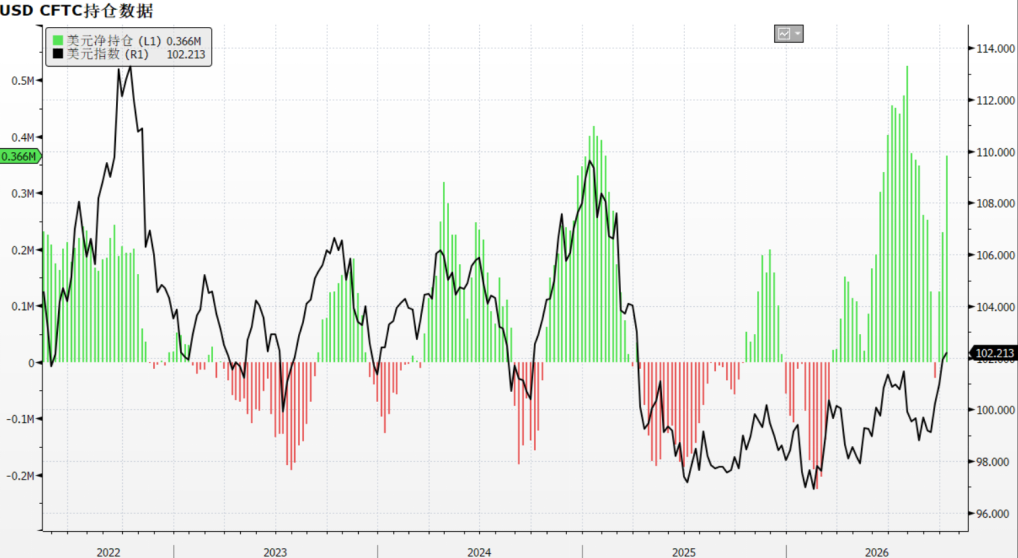
(3) Indice dollar américain. Comme en juillet, l’indice dollar demeure à des sommets récents, et selon les positions sur le marché à terme, les positions nettes longues sur le dollar s’approchent également des niveaux de juillet, ce qui augmente le potentiel de correction.
Figure 4 Indice dollar américain et positions nettes longues sur le dollar ICE Futures
(4) Réserve fédérale. L'aspect quelque peu différent de juillet, c’est que la discussion précédente portait davantage sur la nécessité de relever immédiatement les taux, alors qu’aujourd'hui, après la première hausse de septembre, la question au sein de la Fed concerne l’opportunité de remonter les taux plusieurs fois de suite. D’après les récentes déclarations en octobre de Jefferson, Waller, Bowman et Williams, la tonalité actuelle penche pour une pause ce mois d'octobre, et le discours de Kevin Walsh doit donc être considéré au mieux comme neutre. Pour l’instant, le marché à terme ne donne que 17% de probabilité de hausse des taux en octobre, contre 34% avant le FOMC de juillet.
Globalement, l'environnement de marché actuel est similaire à celui d’avant la réunion FOMC de juillet : la Fed fait face à un choix extrêmement difficile, d'une part les pressions externes n’ont pas diminué, notamment du fait du pétrole et de l’inflation bridant les mesures d’assouplissement monétaire ; mais d'autre part, si le marché actions américain, considéré comme le « FED Put », venait à chuter davantage, cela pourrait rapidement provoquer une crise de confiance. S’ajoute à cela la pression politique liée aux élections de mi-mandat à venir (cours de référence sur polymarket : Chambre des représentants Démocrates 91%, Sénat Démocrates 65%), qui forcera la Fed à accepter temporairement une inflation élevée. Or, si elle reporte des hausses de taux, on reviendrait à la logique de marché de fin juillet.
Par conséquent, de mon point de vue en matière de gestion des risques financiers, il est très probable que la FOMC d’octobre n’augmente pas ses taux. Walsh tentera alors d’influer sur le sentiment de marché par une communication hawkish post-réunion afin de contenir les anticipations d’assouplissement. Dans un environnement déjà saturé de positions longues, vendre l’indice dollar américain à court terme fait partie des stratégies envisageables ; sur le plan technique, on surveillera le support autour de 101,80.
Figure 5 Indice dollar américain
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Prix des cryptos
Plus


