
Le CPI repart à la hausse ! Les spéculations sur un resserrement supplémentaire de la Fed s’intensifient, le dollar grimpe et l’or plonge

FxPro le 14 octobre—— Mercredi (14 octobre) à 20h30 heure GMT+8, le Département du Travail des États-Unis a publié l’indice des prix à la consommation (CPI) de septembre. Les données montrent une hausse annuelle de 3,7%, supérieure aux 3,4% d’août et dépassant légèrement les attentes du marché de 3,6%. Ce résultat s'est rapidement transmis au système de fixation des prix des actifs mondiaux.
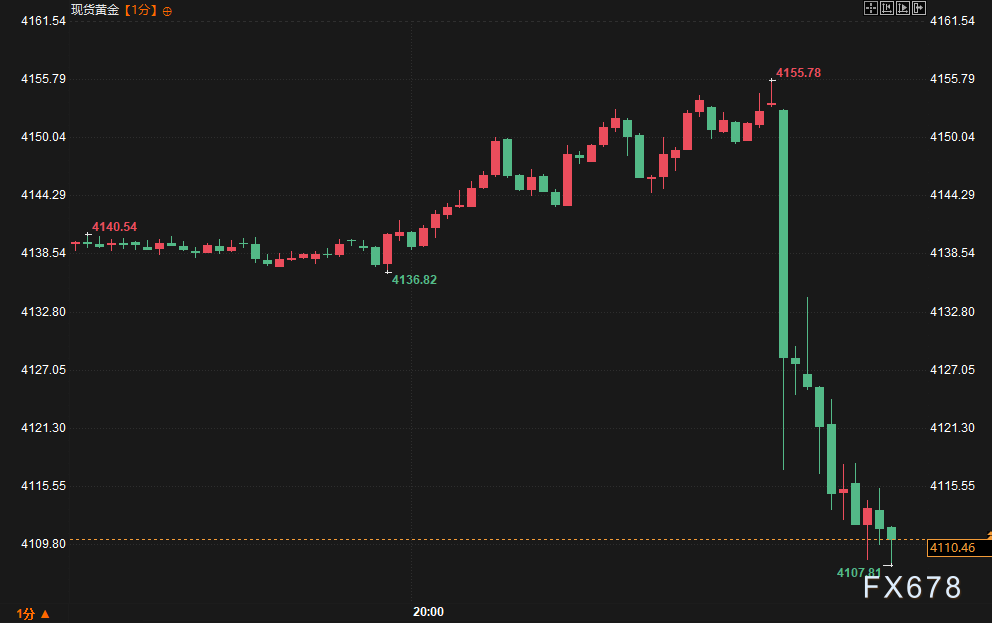
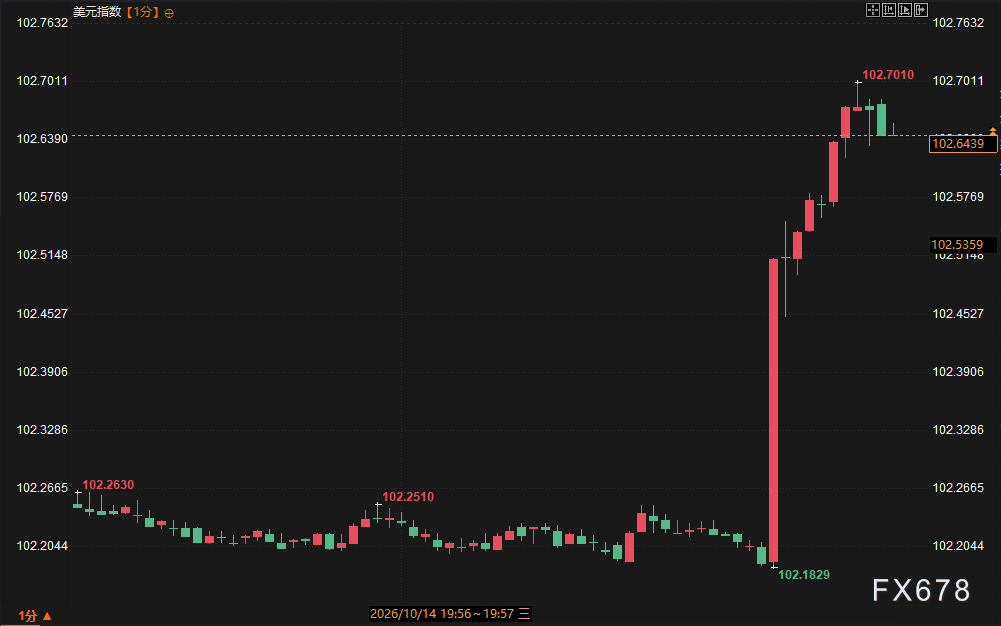
Mercredi (14 octobre) à 20h30 heure GMT+8, le Département du Travail des États-Unis a publié l’indice des prix à la consommation (CPI) de septembre. Les données montrent une hausse annuelle de 3,7%, supérieure aux 3,4% d’août et dépassant légèrement les attentes du marché de 3,6%. Ce résultat s'est rapidement transmis au système de fixation des prix des actifs mondiaux. Avant la publication des données, l’or au comptant avait déjà progressé d’environ 15 dollars, reflétant un certain optimisme des capitaux quant à un repli de l’inflation ; après la publication, un ajustement inverse a eu lieu. L’indice du dollar a augmenté de quelque 35 points à court terme, atteignant un sommet de 102,54. Les rendements des obligations du Trésor américain ont tous grimpé, le 2 ans enregistrant la plus forte hausse avec 3,83 points de base pour atteindre 4,831%, le 10 ans a progressé de 1,47 point de base à 5,238%, et le 30 ans de 0,87 point de base à 5,572%. Les contrats à terme sur taux courts ont simultanément reflué, les traders augmentant nettement leurs paris sur un nouveau resserrement de la politique de la Fed. La hausse sur le court terme était clairement supérieure à celle du long terme, suggérant un début de re-pricing sur la courbe des taux. 
Analyse approfondie de l’interconnexion
L’impact principal de ces données réside dans la confirmation de la persistance de l’inflation. Le chiffre annuel ressort à 3,7% contre 3,4% précédemment et se situe au-dessus de la médiane des prévisions des économistes interrogés par le Wall Street Journal. La réaction immédiate du marché montre des caractéristiques typiques de “re-pricing” : renforcement du dollar, hausse des rendements des Treasuries, l’or chute brutalement de 34 dollars, de la zone de 4151 vers 4117, soit une baisse d'environ 1%. La hausse anticipée du prix de l’or avant la publication contraste nettement avec sa chute rapide ensuite, reflétant la rapide digestion de l’écart entre attentes et résultats.
Du point de vue de la courbe des taux, l’écart entre le 2 ans et le 10 ans reste positif, autour de 39,7 points de base, mais l’extrémité courte évolue bien plus vite, montrant que le marché est plus sensible aux anticipations de politique à court terme qu’aux perspectives de croissance à long terme. La baisse des contrats à terme sur les taux courts confirme la révision à la hausse par les traders des chances d’une hausse du taux directeur. Les positions des grandes institutions juste avant et juste après la publication sont assez nettes. Avant, certains grands courtiers et équipes de recherche macroéconomique maintenaient l’idée “d’une inflation qui ralentit modérément, qu’il reste une hausse de taux possible d’ici la fin d’année mais dans un rythme contrôlé” ; après la publication, ils ajustent rapidement leur discours en soulignant que “un chiffre supérieur aux attentes en un mois renforce la nécessité de conserver une posture restrictive”, en notant que la construction de data centers et la hausse des coûts des semi-conducteurs pourraient limiter l’efficacité de la politique monétaire sur certaines sources d’inflation. Du côté des investisseurs particuliers, la réaction émotionnelle est plus directe. Avant la publication, nombre de discussions tournaient autour d’un rebond technique de l’or et d’un repli potentiel du dollar ; après les chiffres, l’attention se déplace vite vers “l’inflation plus résiliente que prévu et la pression sur les actifs risqués”, de nombreux investisseurs stoppaient leurs positions longues sur l’or et suivaient à la hausse côté dollar. Les institutions privilégient la réévaluation de la politique et des facteurs structurels, tandis que les particuliers se concentrent sur la volatilité immédiate des prix et l’ajustement de leurs positions, l’écart d’anticipations constituant la base microstructurelle des fluctuations du jour.
L’analyse historique montre que des chiffres inattendus à la hausse côté inflation coïncident souvent avec une progression simultanée du dollar et des rendements, ainsi qu’une pression sur l’or à moyen terme. Les dernières cotations montrent que l’or est retombé, depuis son sommet avant publication, à 4117, tandis que l’indice du dollar dépasse 102,50, un net écart avec les prix attendus dans un contexte d’anticipations plus modérées. La logique reste cohérente à court et moyen terme : à court terme, le marché ajuste très vite ses anticipations de politique, à moyen terme il faudra voir si les données sur l’inflation et l’emploi à venir confirment ou non la reprise actuelle.
Perspectives de tendance
L’évolution des marchés montre que la surprise du CPI de septembre est désormais intégrée dans les prix. Les performances de l’indice du dollar au-dessus de 102,50, la vigueur du rendement court du Treasury, et le recul de l’or de 4151 à 4117, posent le cadre de la réaction immédiate. Si la persistance de l’inflation se confirme lors des prochaines publications, la pression sur la courbe courbe des taux pourra s’accentuer, et la corrélation négative entre dollar et or restera le moteur des fluctuations de court terme. Si de futurs chiffres sont plus modérés, une partie de la revalorisation des politiques pourrait être en partie annulée. Globalement, la logique du marché est passée d’une “attente de repli” à une “confirmation de résilience”, la dynamique relative entre classes d’actifs continuant d’évoluer autour de ce pivot.
Lectures complémentaires
Question : Quel est le principal message du CPI de septembre passé à 3,7% en glissement annuel ?
Réponse : Ce chiffre supérieur à la précédente donnée et aux attentes renforce la perception d’une inflation toujours bien ancrée. Le marché a donc révisé à la hausse les probabilités que la Fed maintienne une politique restrictive, ce qui s’est traduit directement par un renforcement du dollar, une montée des rendements du Treasury à court terme et un repli de l’or.
Question : Pourquoi le rendement des Treasuries courts augmente-t-il bien plus que le long terme ?
Réponse : L’extrémité courte de la courbe réagit beaucoup plus fortement aux anticipations de politique monétaire à court terme. Après un chiffre supérieur aux attentes, les traders augmentent leurs paris sur des hausses de taux, ce qui fait reculer les contrats à terme sur taux courts et bondir le rendement 2 ans, tandis que le long terme réagit plus à la croissance et à l’inflation anticipée sur la durée, donc plus modérément.
Question : Pourquoi l’or a-t-il connu une inversion si marquée avant/après publication ?
Réponse : Avant la publication, le prix de l’or avait anticipé une baisse de l’inflation avec une hausse de 15 dollars ; le chiffre supérieur aux attentes a provoqué un re-pricing avec une chute rapide de 34 dollars, illustrant la digestion immédiate de l’écart entre attentes et réalité.
Question : Où se situe la principale divergence entre institutions et particuliers ?
Réponse : Les institutions privilégient la réévaluation de la trajectoire de la politique monétaire et la pression des facteurs structurels sur les prix, tandis que les investisseurs particuliers se focalisent plus directement sur la volatilité immédiate et l’ajustement de leur exposition. Avant la publication, ils étaient globalement d’accord sur un reflux modéré ; après, les institutions ont rapidement insisté sur la nécessité d'une posture restrictive, tandis que les particuliers se concentraient sur l’ajustement des positions longues/courtes.
Question : Que signifient la hausse conjointe de l’indice dollar et des Treasuries dans ce contexte ?
Réponse : L’indice du dollar qui s’apprécie d’environ 35 points en même temps que la montée sur toute la courbe des rendements, montre que le marché, en termes d’appétit pour le risque comme de pricing de la politique, s’oriente dans la même direction ; la hausse des taux courts soutient davantage la performance du dollar à court terme.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Prévisions de résultats | Le chemin de TSMC (TSM.US) vers une valorisation de 3 000 milliards de dollars est tout proche ?
TSMC publiera ses résultats trimestriels complets jeudi avant l'ouverture du marché américain.

Prix des cryptos
Plus


