
Prévisions pour les résultats financiers du troisième trimestre de JPMorgan (JPM) : Vérification de la résilience des activités de trading d'investissement sous une base élevée
 2026/10/12 06:57
🔥 Radar des tendances des actions américaines désormais en ligne ! 3 grands axes thématiques des actions US + 6 titres sélectionnés + 7 calendrier d'événements majeurs, où sont les opportunités cette semaine sur le marché US ? Cliquez sur le lien pour visualiser l’ensemble des 22 directions de trading→
1. Points clés pour l’investissement
JPMorgan Chase annoncera ses résultats du troisième trimestre de l’exercice 2026 avant l’ouverture du marché US le 13 octobre 2026. Le consensus de Wall Street anticipe un chiffre d’affaires d’environ 5,119 milliards USD (+10,3% en glissement annuel), et un BPA ajusté autour de 5,90 $ (+16,4% en glissement annuel). Sur la même période l’an dernier, le CA était de 4,643 milliards USD, avec un BPA à 5,07 $. Lors des précédents guidances, la société a précisé que les commissions de la branche Banque d’investissement comme les revenus des activités Markets devraient croître sur la base de doubles chiffres, milieu-haut, en glissement annuel. Ce rapport financier, dans un contexte de forte volatilité du secteur bancaire, portera l’attention du marché sur la capacité des activités principales à dépasser les attentes malgré une forte base, la stabilité des revenus nets d’intérêts, ainsi que la gestion des crédits et des coûts.
2. Les quatre grands points d’attention
Point 1 : Le chiffre d’affaires et le BPA peuvent-ils poursuivre la tendance des surperformances ?
JPMorgan Chase a prouvé dans la durée sa capacité à dépasser les attentes. Au T2, les résultats étaient déjà largement au-dessus du consensus (CA 5,735 milliards USD, BPA 7,70 $), les anticipations de marché sont cette fois plus modérées. Si le chiffre réel s’avère nettement meilleur que la médiane attendue, soutenu par des perspectives positives, cela appuiera encore la résilience des profits dans un environnement de taux élevé, et facilitera la revalorisation du titre.
Point 2 : Croissance double chiffre validée pour les revenus Banque d’investissement et Markets
La direction a guidé sur une croissance à deux chiffres, parmi les plus élevées en glissement annuel, pour les commissions Banque d’investissement et les revenus Markets au T3. Au T2, les revenus Markets étaient de 1,21 milliard USD (+35% sur un an). Malgré un ralentissement global des M&A, la société insiste sur la solidité du pipeline et des croissances produit/région diversifiées. La performance de ces activités décidera directement de la qualité des revenus hors intérêts et de la confiance dans la pérennité des activités Wall Street.
Point 3 : Stabilité des revenus nets d’intérêts (NII) et guidances annuelles
Au T2, le NII a atteint 2,56 milliards USD (+10% sur un an), hors Markets à 2,37 milliards USD (+4%). Le marché suivra l’effet des coûts des dépôts, de la croissance du crédit et du contexte de taux sur la marge nette d’intérêt. Si le NII demeure résilient, avec une révision à la hausse des perspectives annuelles, l’ancrage sur le moteur de profits de la banque s’en trouvera renforcé ; si pression marquée, crainte de ralentissement à prévoir.
Point 4 : Qualité du crédit et maîtrise des coûts
La provision pour créances et l’évolution des prêts non-performants constituent des points de vigilance clés pour les banques. Au T2, le coût du crédit est resté maîtrisé, mais le marché reste attentif à une éventuelle dégradation marginale des crédits aux ménages et entreprises. Par ailleurs, dans un environnement de revenus élevés, la maîtrise des coûts (notamment salariaux liés au trading) aura un impact sur la marge et le retour sur capital attendu.
3. Risques et opportunités
Catalyseurs haussiers :
- Chiffre d’affaires et BPA nettement au-dessus du consensus, perspectives annuelles NII ou sur l’activité principale réévaluées à la hausse.
- Commissions Banque d’investissement et revenus Markets en croissance égale ou supérieure au haut de la fourchette, confirmant la résilience des activités de trading et M&A.
- Coûts du crédit inférieurs aux attentes, NII stable, coûts bien contrôlés.
Risques baissiers :
- Résultats seulement conformes ou légèrement inférieurs aux attentes, pour une base élevée l’élan de croissance ralentit.
- Revenus Markets ou Banque d’investissement sous les guidances, ou signes de contraction du pipeline.
- Hausse des provisions pour créances ou pression sur le NII, avec hausse inattendue des coûts.
4. Conseils de stratégie de trading
Argumentaire haussier : Si les chiffres clés dépassent les attentes et que la direction affiche un ton résolument positif sur le NII, la banque d’investissement et le trading, la confiance du marché sur la qualité de rentabilité et le retour sur capital de JPMorgan Chase sera renforcée, soutenant la reprise du cours.
Risque baissier : Si les chiffres sont fades, les perspectives prudentes ou que le coût du crédit remonte, cela pourrait entraîner des prises de bénéfices à court terme, surtout dans un contexte de volatilité accrue pour le secteur.
Données clés :
- Chiffre d’affaires global et taux de croissance
- Performance des commissions d’investissement et revenus Markets
- Revenus nets d’intérêts (avec/sans Markets) et guidances annuelles
- Provisions de crédit et tendance du taux de défaut
Note tactique (clôture au 9 octobre : 332,99 $) :
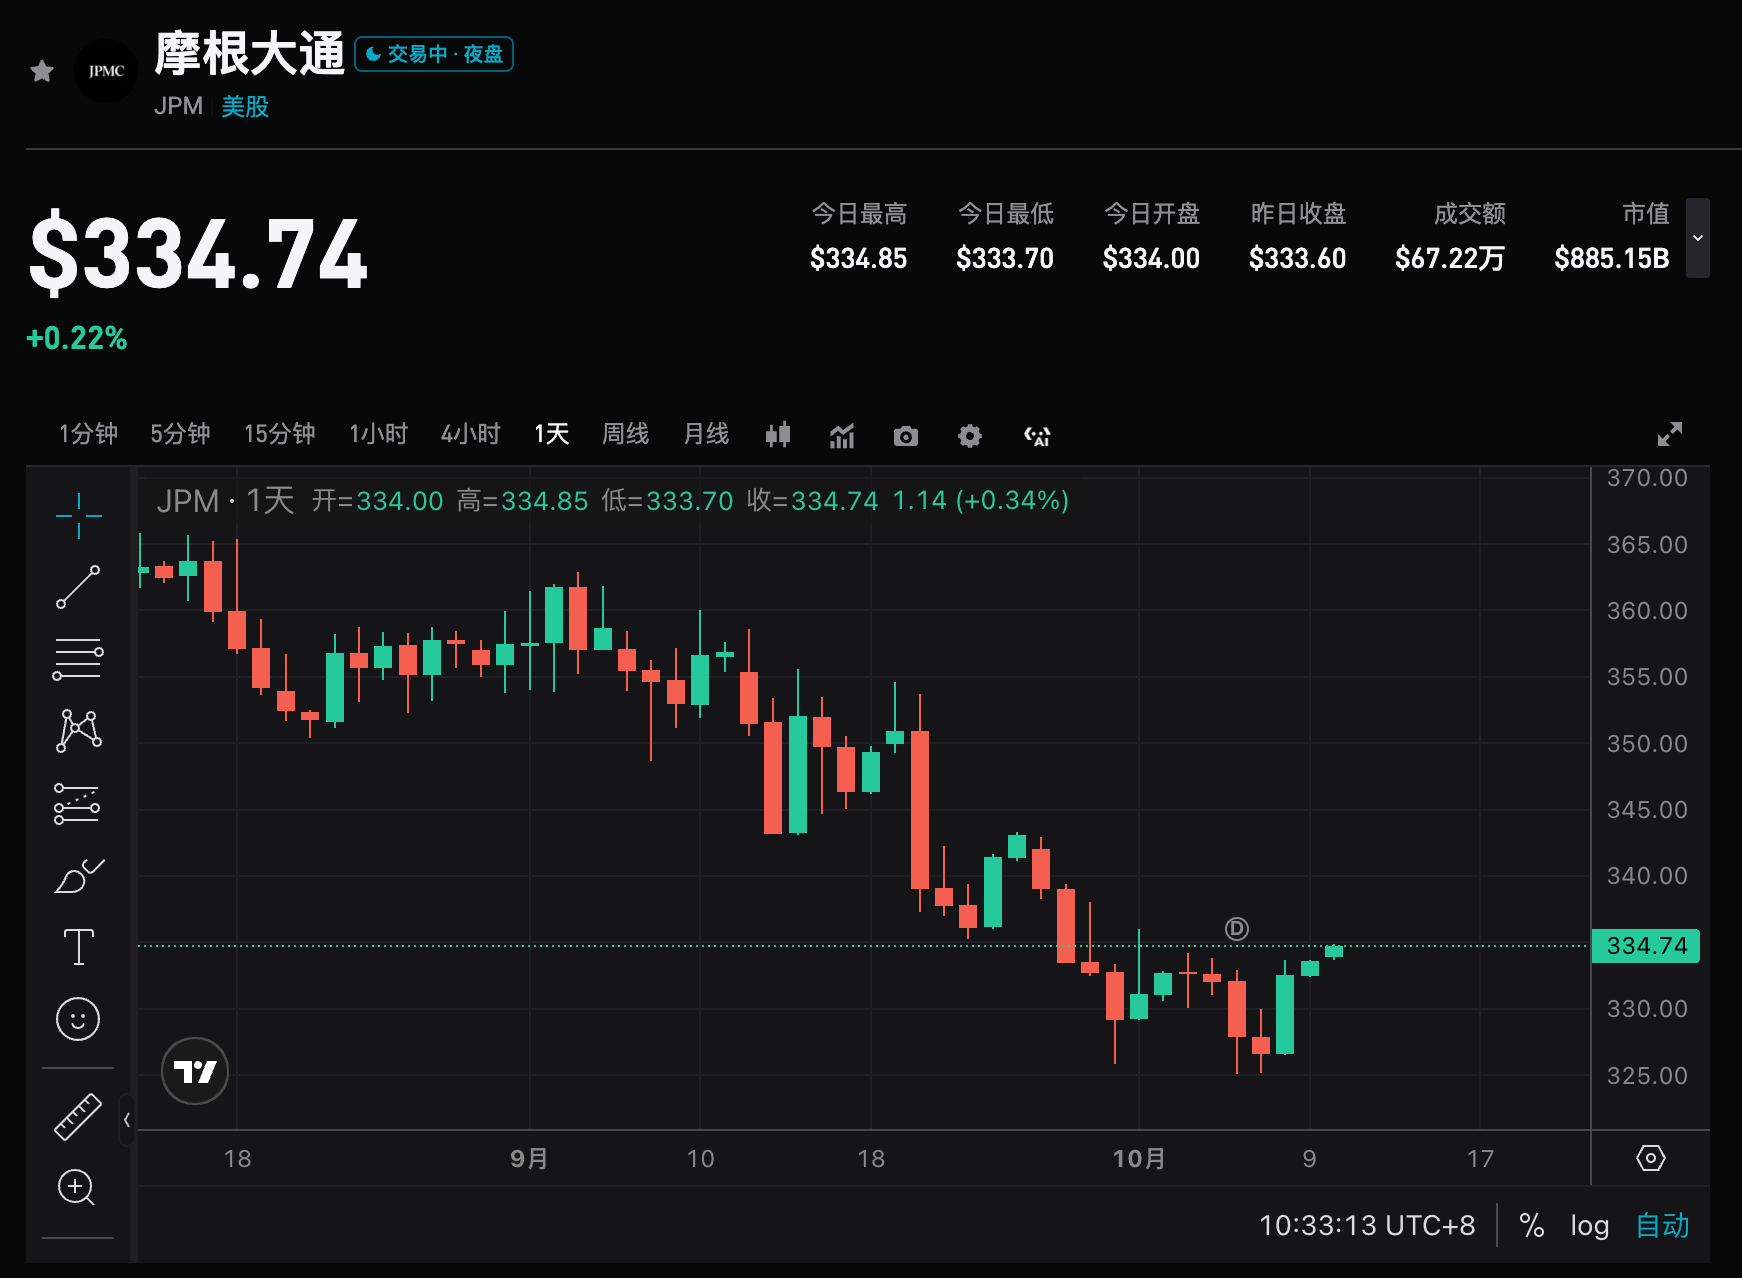
- Avant publication : Le cours est retombé depuis fin septembre des sommets ~355–360, oscillant récemment entre 325–334, clôturant à 332,99 le 9 octobre. La moyenne 50 jours (~350) est une résistance claire, celle à 200 jours (~322) un support important. Ratio risque/rendement modéré avant l’événement, volatilité implicite options ±3,1%–±3,6% (zone 321–345). Restez léger, évitez de renforcer à levier long sous 325.
- Scénario long : Remontée au-dessus de 340–345 en clôture, maintien sur 330–332. Objectifs : 350 / 360. Stop loss sur 325, selon tolérance abaissable vers 320 (M200).
- Scénario short ou couverture : Si échec à repasser 330–332 après ouverture en gap, ou incapacité à franchir 340. Paliers : 325 / 320 / 310.
Conseil d’opération : En cas de résultats largement supérieurs et de perspectives positives, à surveiller pour une correction technique favorable; si publications seulement en ligne ou guidances frileuses, attention à la volatilité court terme et éviter de se positionner à l’achat trop haut. Adapter taille et stop selon votre profil de risque.
Avertissement : Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil en investissement.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Le PDG de Broadcom (AVGO.US) : Le prochain obstacle pour l’IA n’est pas les puces, mais le capital ; pourtant, de nombreux investisseurs agissent comme des joueurs.
Le PDG de Broadcom affirme que le principal facteur limitant le développement de l'intelligence artificielle sera le financement, tout en avertissant que de nombreux investisseurs agissent comme des "joueurs de casino".
La pensée keynésienne remodelée reconnue par le prix Nobel ! Les économistes américains Hall et Woodford révèlent la logique fondamentale des décisions de consommation et des politiques des banques centrales
L'Académie royale des sciences de Suède a annoncé le 12 octobre que le prix Nobel d'économie 2026 serait attribué aux économistes américains Robert Hall et Michael Woodford, en reconnaissance de leur contribution exceptionnelle dans le domaine de la recherche sur les fondements microéconomiques des politiques de stabilité macroéconomique.

Prévision des résultats du troisième trimestre de TSMC : production de masse en 2nm, forte demande d’IA, HSBC vise un maximum de 3 800 nouveaux dollars taïwanais
Selon les estimations de Bloomberg, le chiffre d'affaires de TSMC au troisième trimestre a atteint 1 490 milliards de dollars taïwanais, principalement grâce à la forte croissance de la production en 2nm et à des taux d'utilisation élevés en 3nm/5nm. Bank of America et HSBC ont toutes deux relevé leur objectif de cours, le plus élevé atteignant 3 800 TWD. Il est prévu que l'entreprise poursuive sa forte croissance au quatrième trimestre grâce à l'amélioration des prix et à la migration vers des procédés avancés. Les dépenses d'investissement resteront à un niveau élevé, consolidant ainsi sa position centrale dans les infrastructures de l’IA.
Les emprunteurs les plus faibles ne tiennent plus ! Morgan Stanley : L’écart de crédit de niveau CCC dépasse 1000 points de base, les actions bancaires subissent la survente la plus extrême en 33 ans.
Les indices boursiers américains ne sont qu'à 0,2 % de leur sommet historique ; sous une apparence de calme, des tensions émergent : le spread des obligations de catégorie CCC a dépassé 1000 points de base, atteignant son niveau le plus large depuis 2023, et la différenciation du crédit s'élève à un record historique. L'écart RSI entre les actions bancaires et le S&P 500 atteint son niveau le plus élevé depuis 33 ans, signalant une survente profonde. Le rendement des obligations américaines à 10 ans a grimpé à 5,30 %, un sommet depuis 2002. La saison des résultats des banques, qui débutera ce mardi, est considérée comme un moment crucial pour tester si le marché peut combler le fossé entre la résilience des fondamentaux et les inquiétudes des investisseurs.

Prix des cryptos
Plus


