
Les obligations américaines ont-elles atteint leur niveau le plus bas ? Responsable du desk de trading chez Goldman Sachs : les obligations à long terme "restent complètement ignorées"

Le marché américain des bons du Trésor fait face à une accumulation de multiples pressions. Les rendements des obligations à long terme continuent de grimper, l'absence d'acheteurs persiste, et l'écart croissant entre les obligations et les actions attire de plus en plus l'attention.
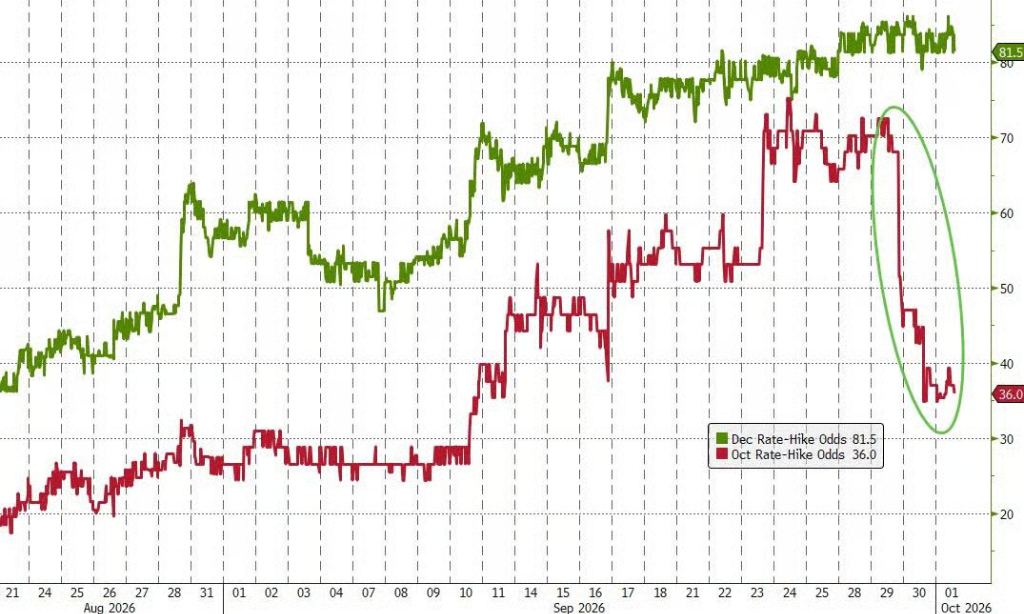
Rich Privorotsky, responsable du desk de trading chez Goldman Sachs, déclare sans détour que les Treasuries à long terme "sont toujours totalement négligés". Bien que les dernières données PCE soient inférieures aux attentes, réduisant légèrement la probabilité d'une hausse des taux en octobre, cela n'a eu pratiquement aucun impact sur la trajectoire des rendements à long terme—les anticipations de hausses à court terme sont déjà absorbées, la véritable pression se concentre désormais à l’extrémité longue de la courbe des taux.
Dans le même temps, l’anticipation de la volatilité sur les obligations à long terme s’est nettement dissociée du stress observé sur le marché des taux courts, résume Privorotsky : "Cette situation doit impérativement se calmer."
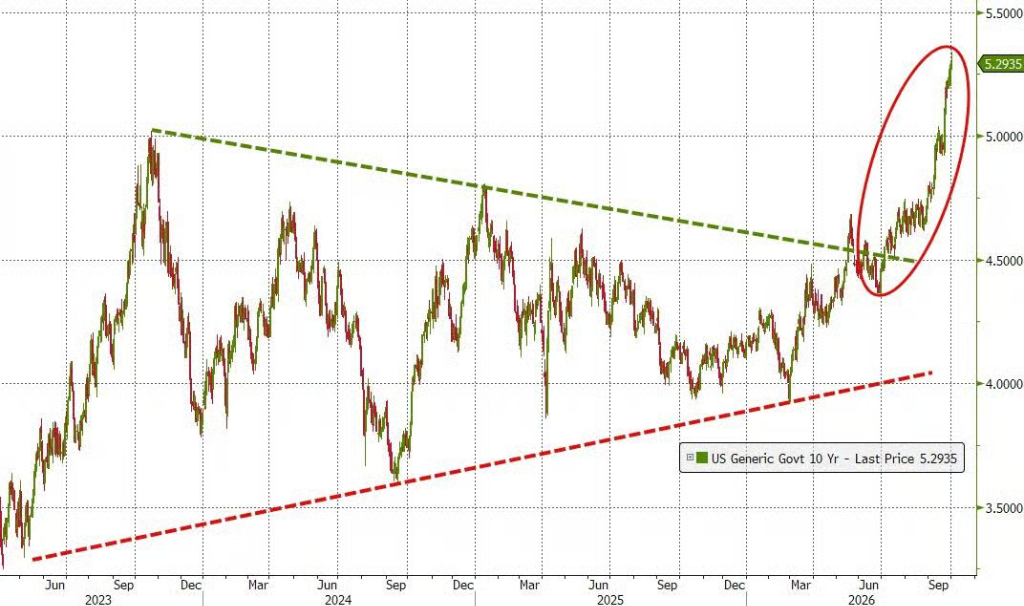
La hausse rapide des rendements déclenche également plusieurs signaux d’alerte fondés sur des données historiques. Florian Roger, de la BNP Paribas CIB, indique que le seuil de 5,5% sur le rendement des Treasuries américains à 10 ans marque un point critique où une pression concrète s’exercerait sur les actions : "Nous sommes tout proches, et à ce moment les valorisations boursières commenceront à paraître excessives."
Simon White, macrostratège chez Bloomberg, avertit toutefois les investisseurs de ne pas se laisser tromper par une valorisation superficiellement basse—historiquement, l’évolution des Treasuries américains montre que le rendement n’a peut-être pas encore atteint son niveau le plus bas.
Manque d’acheteurs pour les Treasuries à long terme, le rebond obligataire tarde à venir
Le rendement des obligations américaines à 10 ans a atteint 5,34%, mais cela n’a pas suffi à déclencher un afflux significatif de commandes. Bien que, sous plusieurs angles, la valorisation des Treasuries soit relativement attractive, l’attentisme reste largement dominant sur le marché.
L’analyse de Simon White, macrostratège chez Bloomberg, montre que le rendement des Treasuries à 10 ans, comparé à la moyenne du PIB nominal américain et du rendement du Bund allemand à 10 ans, coïncide historiquement en dehors des périodes exceptionnelles de pandémie et de crise financière mondiale, alors que le rendement actuel des Treasuries est désormais nettement supérieur à cette moyenne.
Par ailleurs, le rendement à 10 ans dépasse de plus de 60 points de base la juste valeur modélisée à partir du rythme de hausse des taux des banques centrales mondiales, de la courbe des rendements, des prix du pétrole et des taux directeurs, sans que cela n’ait attiré significativement les capitaux étrangers ou nationaux.
La valeur relative des actions et des obligations délivre un signal similaire. Mesurée par l’écart de rendement entre le bénéfice par action sur 12 mois et le rendement des Treasuries à 10 ans, la prime de risque des actions est tombée à son plus bas niveau depuis plus de vingt ans, ce qui signifie que l’attrait des actions par rapport aux obligations est historiquement faible. Même en tenant compte des bénéfices futurs, cet indicateur s’approche du plancher historique prévu pour 2025.
White souligne que le rendement ajusté du surplus de maturité permet une comparaison plus équitable : les Treasuries restent relativement attractifs sur cette base, mais leur avantage s’est réduit.
Le retour vers la moyenne historique montre que la situation de survente n’est pas encore aboutie
Malgré des indicateurs de valorisation suggérant une sous-évaluation relative des Treasuries, un cadre d’analyse plus simple adopté par White—le retour vers la moyenne historique du rendement annuel total des Treasuries—fournit un signal plus prudent.
Ce cadre montre que le rendement annuel des Treasuries oscille sur le long terme autour d’une moyenne et qu’en phase descendante, il a tendance à sous-performer cette moyenne. Actuellement, le rendement annuel des Treasuries est revenu vers la moyenne tendance, mais les données historiques indiquent que ce niveau ne marque pas toujours un point bas. D’après plus de 50 ans de données, lorsque le rendement sur six mois a constamment reculé jusqu’à la moyenne, dans environ trois quarts des cas, il continue encore de baisser dans les trois mois suivants.
La dynamique des rendements réels va dans le même sens. La hausse actuelle des rendements nominaux est principalement tirée par les taux réels, alors que les anticipations d'inflation restent modérées. L’indicateur précurseur construit par White sur le rendement réel des Treasuries à 10 ans—intégrant la liquidité excédentaire, la vigueur des hausses des taux des banques centrales mondiales et le taux directeur de la Fed—montre que les rendements réels possèdent encore un potentiel de progression. Cet indicateur anticipe généralement les rendements réels avec un décalage de trois à quatre mois.
Les pressions fiscales et les risques de liquidité ne doivent pas être négligés
Les acheteurs potentiels doivent également considérer la situation budgétaire préoccupante des États-Unis avant d’intervenir.
Parmi les grandes économies émergentes et développées, le déficit budgétaire américain en pourcentage du PIB figure parmi les plus élevés au monde, juste derrière le Brésil, la Pologne, la Hongrie et la Colombie. Si l’on exclut les intérêts sur la dette, le déficit primaire américain occupe la première place mondiale, à égalité avec le Royaume-Uni ; la pression budgétaire ne peut être ignorée.
Avec la poursuite de la hausse des rendements, les risques de marché pourraient s’auto-renforcer. La montée des rendements accroît la volatilité, ce qui influe sur les exigences de marges et les limites d’exposition aux Treasuries alors que, historiquement, la volatilité accrue va souvent de pair avec une détérioration de la liquidité sur le marché obligataire.
White ajoute que lorsque le rendement des Treasuries à 10 ans reste durablement au-dessus de 5,25% à 5,50%, la corrélation entre Treasuries et actions devient historiquement persistante et positive, réduisant encore l’attrait des Treasuries comme outil de couverture de portefeuille.
Les attentes d’intervention gouvernementale montent, mais ce n’est pas une raison suffisante pour acheter
Face à de multiples pressions, les anticipations d’intervention politique augmentent également sur le marché. Selon certaines sources, le Trésor américain a engagé cette semaine David Zervos, stratégiste en chef de marché chez Jefferies, comme conseiller, ce qui ne serait pas un hasard. Zervos a déclaré dans une interview que le Trésor reprenait la main sur la gestion de la maturité de la dette et a souligné "la nécessité de surveiller de près la façon dont ce processus évoluera".
White avertit cependant que si l’anticipation d’une intervention gouvernementale peut accroître le risque de vente à découvert, elle n’est pas suffisante pour justifier un achat. Dès lors qu’une attente de garantie gouvernementale s’installe, le marché peut tomber dans un dilemme où il devient difficile de vendre à découvert et tout aussi difficile d’acheter en toute confiance, laissant les investisseurs devoir rester vigilants.
Le véritable dilemme du marché des Treasuries aujourd’hui est le suivant : les valorisations se sont améliorées, mais les contraintes techniques, budgétaires et de liquidité demeurent ; difficile donc de dire si les rendements ont réellement atteint leur plancher, point encore à confirmer.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Freiner, mais OpenAI cherche à lever 200 milliards supplémentaires
Le rapport trimestriel déçoit, les revenus stagnent ! Nike annonce une nouvelle vague de licenciements, le cours de l’action frôle une chute de moitié, sa pire performance historique|Aperçu du rapport financier
Les revenus trimestriels de Nike ont diminué de 4 % en glissement annuel, et les prévisions annuelles sont bien inférieures aux attentes ; l'estimation du bénéfice par action n'est que de 1,15 à 1,35 dollars, beaucoup moins que les 1,68 dollars attendus par les analystes. Le nouveau plan de licenciements "Pace" vise à économiser 2,5 milliards de dollars d'ici 2031. La note de Wall Street est tombée à son niveau le plus bas depuis 25 ans et la cible de Bank of America n'est que de 30 dollars ; la reprise des ventes est désormais prévue pour 2028.
Un marché américain "calme en surface" : les indices proches de nouveaux sommets, mais presque tous les secteurs sévèrement touchés
Le rendement des obligations américaines à 10 ans a atteint 5,34 %, provoquant une dislocation silencieuse du marché : l'indice S&P 500 n'est qu'à moins de 2 % de son sommet historique, mais la médiane des titres qui le composent a chuté de 5 % au cours du dernier mois, et l'indice à pondération égale a enregistré sept semaines consécutives de baisse. Plus d'un tiers des petites capitalisations sont devenues des "entreprises zombies", les actions bancaires ont perdu plus de 12 % depuis leur sommet, et le secteur des services publics est à un pas du marché baissier. Le seul soutien actuel provient des géants de la technologie IA ; mais si les attentes de rentabilité liées à l'IA étaient déçues, le risque latent d’un effondrement généralisé éclaterait instantanément.

Prix des cryptos
Plus


