
Le PMI manufacturier de la zone euro atteint un sommet de 52 mois en septembre, le rebond de la demande fait réapparaître les pressions inflationnistes.

La reprise du secteur manufacturier de la zone euro continue de se renforcer, mais la pression sur les prix qui en résulte complique la lecture du positionnement monétaire de la Banque centrale européenne.
Jeudi, l'indice PMI manufacturier de la zone euro pour septembre, publié par S&P Global, a atteint 52,9, soit le niveau le plus élevé depuis mai 2022. Il s'agit du troisième mois consécutif de hausse, et ce chiffre dépasse la valeur préliminaire de 52,7.
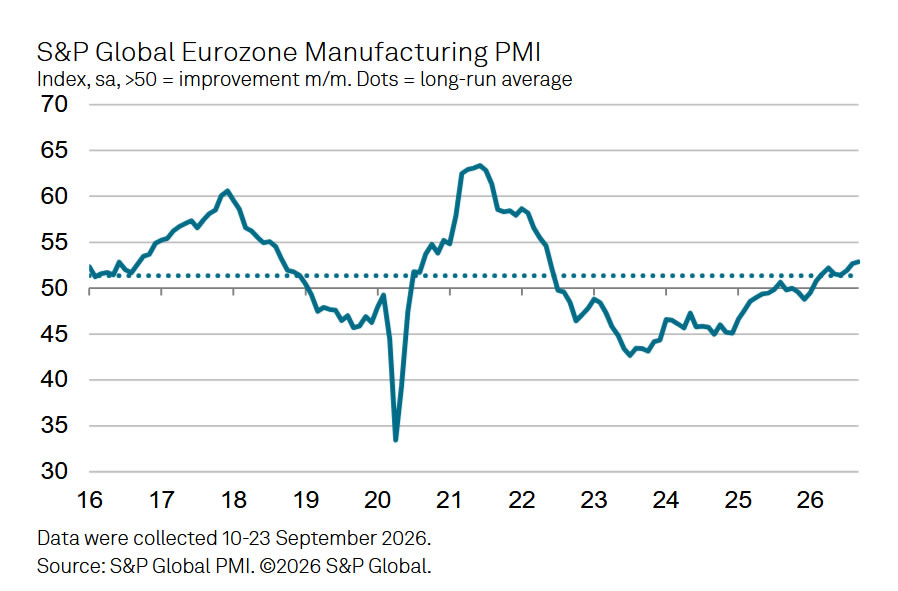
La croissance des nouvelles commandes a atteint son rythme le plus rapide depuis mars 2022 et les commandes à l'exportation ont progressé pour le deuxième mois consécutif, marquant la première reprise durable de la demande extérieure depuis plus de quatre ans et demi. Parallèlement, tant l'inflation des coûts des intrants que celle des prix à la sortie d'usine ont accéléré pour la première fois depuis mai. Les données officielles devraient montrer que le taux d'inflation de la zone euro en septembre atteindra 3,6%, soit le niveau le plus élevé depuis septembre 2023.
La résurgence de la pression sur les prix a clairement marqué les anticipations de taux d'intérêt. Les prix de marché indiquent désormais que la Banque centrale européenne procédera à trois hausses de taux d'ici la mi-2027. Chris Williamson, chef économiste d'entreprise chez S&P Global, a déclaré que la demande de biens de consommation continue de baisser et que la hausse du coût de la vie pèse toujours sur les dépenses des ménages. "Dans ce contexte, la réaccélération des coûts des intrants et des prix à la sortie d'usine suscite l'inquiétude, car elle alimente la spéculation autour de nouvelles hausses de taux par la Banque centrale européenne."
Accélération généralisée de la reprise, l’indice de production atteint un sommet en 55 mois
En septembre, la sous-composante production du PMI manufacturier est passée de 53,3 à 53,6, soit un sommet de 55 mois, ce qui montre un renforcement continu de l'expansion de la production.
L'étendue géographique de cette reprise s'est également nettement élargie. Les huit économies de la zone euro couvertes par l'enquête ont toutes enregistré un chiffre supérieur à 50, marquant la première expansion généralisée depuis plus de quatre ans. Les Pays-Bas mènent la progression, suivis de l'Irlande et de l'Autriche ; l'Allemagne et la Grèce enregistrent également une expansion solide ; l'Espagne, la France et l'Italie affichent une croissance relativement modérée.
La confiance des entreprises s’est renforcée, l’indice de confiance atteignant un sommet de sept mois. Les commandes en attente ont progressé pour la première fois depuis avril, les activités d'achat se sont accélérées, les délais de livraison des fournisseurs se sont allongés, mais les retards demeurent les moins importants depuis février.
La demande de biens d’investissement domine, les dépenses d'IA et de défense constituent le moteur principal
Chris Williamson souligne que le moteur principal de cette expansion manufacturière est la demande de biens d'investissement, en particulier pour les machines et équipements, avec une croissance de la production de biens d’équipement atteignant son plus haut niveau depuis la reprise post-pandémie.
Il indique que cette tendance reflète surtout une hausse de la demande pour les équipements liés à l’intelligence artificielle et à la défense. À l’inverse, la demande de biens de consommation reste morose, le coût de la vie élevé continuant de contraindre la volonté de consommer des ménages.
Le marché de l’emploi présente également des signaux positifs. Après plus de trois ans de réductions de personnel, l’emploi manufacturier est reparti à la hausse en août, poursuivant une légère expansion en septembre, signe que la reprise s’étend désormais de la production vers l’embauche et l’augmentation des capacités.
Pressions inflationnistes ravivées, anticipation de hausse des taux par la Banque centrale européenne
Bien que la dynamique de reprise soit désormais généralisée, le retour du risque inflationniste devient une variable centrale à surveiller. En septembre, l’inflation des coûts des intrants et celle des prix à la sortie d’usine ont toutes deux accéléré pour la première fois depuis mai, même si leur rythme demeure inférieur au pic atteint plus tôt dans l’année.
Les données officielles sur l’inflation devraient être publiées vendredi et le marché anticipe que le taux d’inflation de la zone euro pour septembre passera de 3,2% en août à 3,6%, ce qui constituerait un record depuis septembre 2023 si cela se confirme.
La tarification de la politique de la Banque centrale européenne a été réajustée en conséquence et trois hausses de taux sont désormais anticipées d’ici la mi-2027. Le contexte d’une reprise manufacturière accompagnée de pressions inflationnistes place la banque centrale devant un arbitrage politique plus délicat.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Prix des cryptos
Plus


