
Prévisions des résultats financiers du quatrième trimestre de Costco : Vérification du retour sur capital et des adhésions après un repli près du marché baissier
 Bitget2026/09/23 04:08
🔥 Le radar des tendances des actions américaines est en ligne ! 3 grands thèmes sur les actions américaines + 6 actions sélectionnées + 7 événements majeurs à surveiller : où se situent les opportunités cette semaine ? Cliquez ici pour voir en un coup d'œil 22 directions de trading →
- Résumé des points d’investissement
Costco (COST.US) publiera après la clôture du marché US le 24 septembre 2026 ses résultats du quatrième trimestre de l’exercice 2026 (16 semaines, se terminant le 30 août). Le consensus de Wall Street table sur un chiffre d’affaires total d’environ 94,8 milliards de dollars (+10,0% sur un an), un bénéfice par action ajusté de 6,53 dollars (+11,2% sur un an, contre 5,87 dollars l’an passé) ; le consensus pour l’EPS annuel est d’environ 20,5 dollars (contre 18,2 dollars l’an dernier), les revenus annuels pourraient dépasser 301 milliards de dollars.
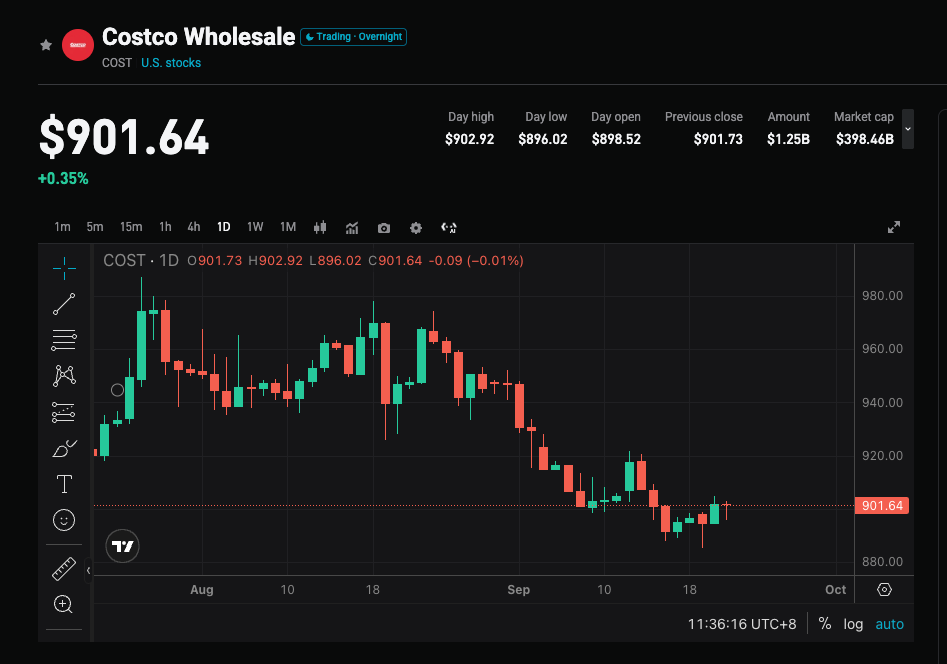
La société a déjà communiqué un chiffre d’affaires net T4 de 93,9 milliards de dollars (+11,3% sur un an), ventes comparables à +9,4%, +6,7% hors carburant et effets de change. L’enjeu n’est donc plus la croissance des ventes mais la qualité des revenus liés aux cotisations, la marge bénéficiaire, l’utilisation du remboursement de taxes douanières, et la possibilité d’un dividende exceptionnel ou de rachats d’actions sur fond de trésorerie abondante. Depuis son sommet en mai à environ 1096,50 dollars, le cours a reculé de 18% pour clôturer à 899,41 dollars au 22 septembre, synchronisant correction des multiples et validation opérationnelle.
- Quatre points d’attention majeurs
Point clé 1 : le « volant » des abonnements pourra-t-il compenser le ralentissement du trafic client ?
Le principal vivier de profits de Costco réside dans les cotisations d’adhésion et non dans la marge sur la marchandise. Recettes d’abonnements au T3 : 1,37 milliard de dollars (+10,7% sur un an, +9,9% hors effet de change), 82,9 millions de membres payants (+4,1%), 41,2 millions de membres premium (+9,6%), taux de renouvellement US et Canada de 92,2%, 89,7% dans le monde. Au T4, il faudra vérifier : la stabilité du taux de renouvellement, la poursuite de la hausse des membres premium, et si la digitalisation de la prospection continue d’affecter le renouvellement. Si les métriques membres faiblissent, le marché pourrait revaloriser Costco comme une valeur « retail mature » au lieu d’une valeur premium.
Point clé 2 : Les ventes comparables sont déjà publiées, la clé de surprise est la marge bénéficiaire
La croissance top-line est quasi acquise : chiffre d’affaires net T4 93,9 milliards USD (+11,3%), ventes comparables USA +10,7%, ventes comparables digitales +19,5% ; ventes nettes d’août 23,70 milliards USD (+9,9%). Trafic client au T3 seulement +2,4% (vs +5,2% l’an dernier), la progression vient surtout du panier moyen. Ce sont la marge brute, la rentabilité cœur de métier et le ratio des frais qui déterminent le prix. Certains analystes estiment qu’en excluant le remboursement de droits de douane US, l’EPS principal pourrait être inférieur au consensus de 6,53 dollars, ce dernier correspondant à un scénario « optimiste ».
Point clé 3 : Remboursement des droits de douane, près de 20 milliards en cash et attente d’un dividende exceptionnel
Le bilan financier constitue un deuxième axe clé de la spéculation actuelle. Trésorerie et équivalents : plus de 18,9 milliards USD, plus 1 milliard d’investissements à court terme, dette long terme d’environ 5,6 milliards USD ; certains estiment la trésorerie proche de 20 milliards USD et ceux à rendre sur droits de douane à environ 1,5 milliard USD. Les marchés attendent de la direction qu'elle indique comment réinvestir ce remboursement (baisse de prix, ouverture de magasins ou redistribution aux actionnaires), ou s’il y aura dividende exceptionnel ou rachats d’actions. Si on insiste uniquement sur l’ouverture de magasins en esquivant la question du retour de capital, l’excédent de cash risque de ne pas faire effet levier sur le prix de l’action.
Point clé 4 : Après digestion du multiple, la qualité des perspectives guidera l’ampleur du rebond
Le PER forward s’élève à environ 43x, légèrement sous la moyenne quinquennale (~45x), mais reste élevé par rapport à une croissance à un chiffre ou début deux chiffres. Les objectifs de cours de Wall Street s'établissent en moyenne entre 1085 et 1092 dollars, soit un potentiel haussier d'environ 20%, majoritairement à l'achat modéré. Après les résultats du T3, le titre avait reculé d’environ 4%, ce qui confirme que la « conformité aux attentes » n’est pas toujours suffisante pour COST : il faut que croissance des membres, marges et redistribution cochent toutes les cases.
- Risques et opportunités
Catalyseurs de hausse :
- Croissance à deux chiffres des revenus de cotisations, taux de renouvellement US/Canada maintenu autour de 92%, progression des membres premium supérieure à la moyenne.
- Après neutralisation des facteurs exceptionnels de droits de douane, EPS qui atteint ou dépasse 6,53 USD, avec de meilleures marges que prévu sur le cœur de l’activité.
- Annonce d’un dividende exceptionnel, renforcement du rachat d’actions, ou visibilité sur l’utilisation de la trésorerie, ce qui améliorerait les multiples.
Risques baissiers :
- L’EPS cœur de métier sous le consensus à cause de coûts, droits de douane ou pression sur la marge brute, le consensus de 6,53 USD s’avérant être un scénario "idéal".
- Poursuite du ralentissement du trafic, taux de renouvellement sous pression à cause de la digitalisation de la conquête, récit autour de la « forteresse abonnement » qui s’étiole.
- Politiques d’utilisation de la trésorerie ambiguës, perspectives annuelles prudentes, valorisation élevée, correction possible vers 875 USD voire 844 USD.
- Stratégies de trading conseillées
Scénario haussier : Les ventes nettes confirment la part de marché. Si les adhésions et marges battent les attentes et qu’un signal sur dividende exceptionnel/rachet est fourni, la correction de 18% sur les multiples pourrait ouvrir la voie à un mouvement de rattrapage.
Risque baissier : Les ventes top-line sont déjà annoncées mensuellement. Si les marges sont « juste » à la limite, que les métriques d’abonnement stagnent, ou que les retours aux actionnaires ne suivent pas, un contexte volatil pourrait répéter un scénario T3 « bons résultats mais titre en baisse ».
Données clés :
- EPS ajusté et intégration ou non du remboursement exceptionnel de droits de douane
- Revenus liés aux cotisations, taux de renouvellement, croissance membres premium
- Marge brute/marge cœur de métier (hors carburant)
- Trésorerie, rachats et déclarations sur dividendes exceptionnels ; nouveaux magasins et perspectives annuelles
Notes tactiques (clôture au 22 septembre à 899,41 USD) :
- Avant résultats : Remontée continue du cours de 885 à 896 USD du 16 au 21 septembre, recul après un test de 903,40 USD le 22, clôture à 899,41. Toujours sous MM10 (901), MM20 (919), MM50 (936) et MM200 (960), disposition baissière court-moyen terme. Coincé sous 900 avant l’événement, ratio risque/rendement neutre. Volatilité implicite sur options entre ±3,3% et ±3,6% (environ 868–932). Allégez l’exposition événementielle. Évitez le levier long sous 885.
- Structure haussière : Nouvelle clôture au-delà de 910–922, soutenue au-dessus de 900 / 888–896. Cibles haussières 936 (MM50) / 960 (MM200). Stop possible à 885, ou en dessous de 875 selon le profil de risque.
- Structure baissière / couverture : Incapacité à reprendre les 888–896 après gap, ou échec sous 910–922. Supports 885 / 875 / 844 (plus bas 52 semaines).
Conseil opérationnel : En cas de surprise positive sur résultats et capitaux rendus, et si clôture signifie consolidation au-dessus de 910–922, envisagez d’acheter sur repli vers 900/888–896 ; si seulement les chiffres déjà connus ou si profits/membres déçoivent, surveillez la zone de volatilité implicite 868–932 et supports à 885 / 875 / 844. Adaptez taille de position et stop à votre tolérance au risque.
Avertissement : Les éléments ci-dessus sont uniquement à titre informatif et ne constituent pas une recommandation d’investissement.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Morgan Stanley avertit que les actions américaines pourraient chuter de 10 % à court terme !
Prix des cryptos
Plus


