
Les pertes de change des sociétés cotées pèsent-elles sur leurs performances ? Le résultat global des opérations de change constitue le véritable livre de comptes

Reporter : Shao Huaiyuan Édition : Zhou Yanyan, Zhang Yan
Pour évaluer l'efficacité de la gestion des risques de change, il ne suffit pas de regarder uniquement le poste des gains et pertes de change. Pour que la gestion du risque de change d'une entreprise soit réellement comprise, il faut analyser conjointement la partie liée aux conversions de devises et la partie liée aux produits dérivés.
Au premier semestre 2026, les rapports semestriels publiés par de nombreuses entreprises cotées révèlent que, sous l’effet des fluctuations des taux de change, les pertes de change des entreprises ont augmenté. Pour les sociétés avec une forte part de revenus à l’étranger et une grande exposition à des actifs et dettes en devise étrangère, l'impact ponctuel des variations des taux de change est encore plus marqué.
À titre d’exemple, considérons trois leaders de l’expansion internationale : CATL a enregistré une perte de change de 2,81 milliards de yuans au premier semestre, contre un gain de change de 2,332 milliards de yuans à la même période l’an dernier ; Luxshare Precision a subi une perte de 1,986 milliard de yuans, alors que l’exercice précédent affichait un gain de 493 millions de yuans ; Midea Group, quant à lui, est passé d’un gain financier de 5,99 milliards de yuans à une dépense de 3,27 milliards de yuans, les rapports financiers précisant que cette évolution est principalement due à une hausse des pertes de change.
Suite à la publication des données semestrielles, certains sur le marché en ont conclu que les entreprises chinoises à l’international présentent des lacunes dans leur gestion du risque de change, notamment une couverture insuffisante et une incapacité à compenser efficacement le risque de volatilité des taux de change. Mais, selon les données les plus récentes de l’Administration nationale des changes, au premier semestre de cette année, les entreprises ont géré un volume de près de 1 400 milliards de dollars de risque de change via les produits dérivés comme les contrats à terme ou les options, ce qui représente une augmentation de 40 % sur un an ; le taux de couverture atteint 35,3 %, soit 5,3 points de pourcentage de plus que le niveau annuel de 2025.
D’où provient donc ce paradoxe d'une "hausse du taux de couverture, mais une perte de change accrue" ? Plusieurs experts interrogés ont indiqué que cela est principalement lié aux règles de reconnaissance des postes selon les normes comptables.En effet, les gains issus des couvertures et les gains et pertes de change figurent à différents postes comptables. L’augmentation du taux de couverture ne diminue donc pas automatiquement la valeur comptable du poste "gains et pertes de change", ce qui empêche la compensation d’apparaître en toute transparence dans un seul poste. Il est donc ni complet ni exact d’analyser un seul poste de manière isolée.
Wang Zhiyi, président de l’Institut de recherche sur la finance transfrontalière, explique quec’est un malentendu fréquent sur le marché.La gestion de couverture porte sur l’ensemble de l’exposition au risque de change de l’entreprise, alors que les états financiers reflètent, dans différents postes, les résultats des actifs, passifs et produits dérivés ; il n’y a donc pas de correspondance exacte. Un seul poste des gains et pertes de change ne peut pas refléter l’efficacité globale de la gestion du risque de change, ni l’impact réel de la volatilité des devises sur les bénéfices de l’entreprise.
Huang Yuting, directrice adjointe du centre d’opérations financières à la Banque Zheshang, indique aussi que, lorsqu’une entreprise réalise une opération de couverture, les pertes et profits réalisés en spot et ceux obtenus grâce à la compensation des produits dérivés ne peuvent être agrégés dans un même poste, mais sont répartis sur différents postes comptables. Le marché risque alors de percevoir des pertes manifestes sans voir les gains cachés issus des couvertures, ce qui conduit à des jugements biaisés.
L'information du seul poste "gains et pertes de change" est trompeuse
Les chiffres de pertes de change publiés par ces trois sociétés cotées ne signifient pas nécessairement un échec de leur gestion du risque de change. Les données des rapports financiers de Midea Group, Luxshare Precision et CATL montrent différentes facettes de cette réalité.
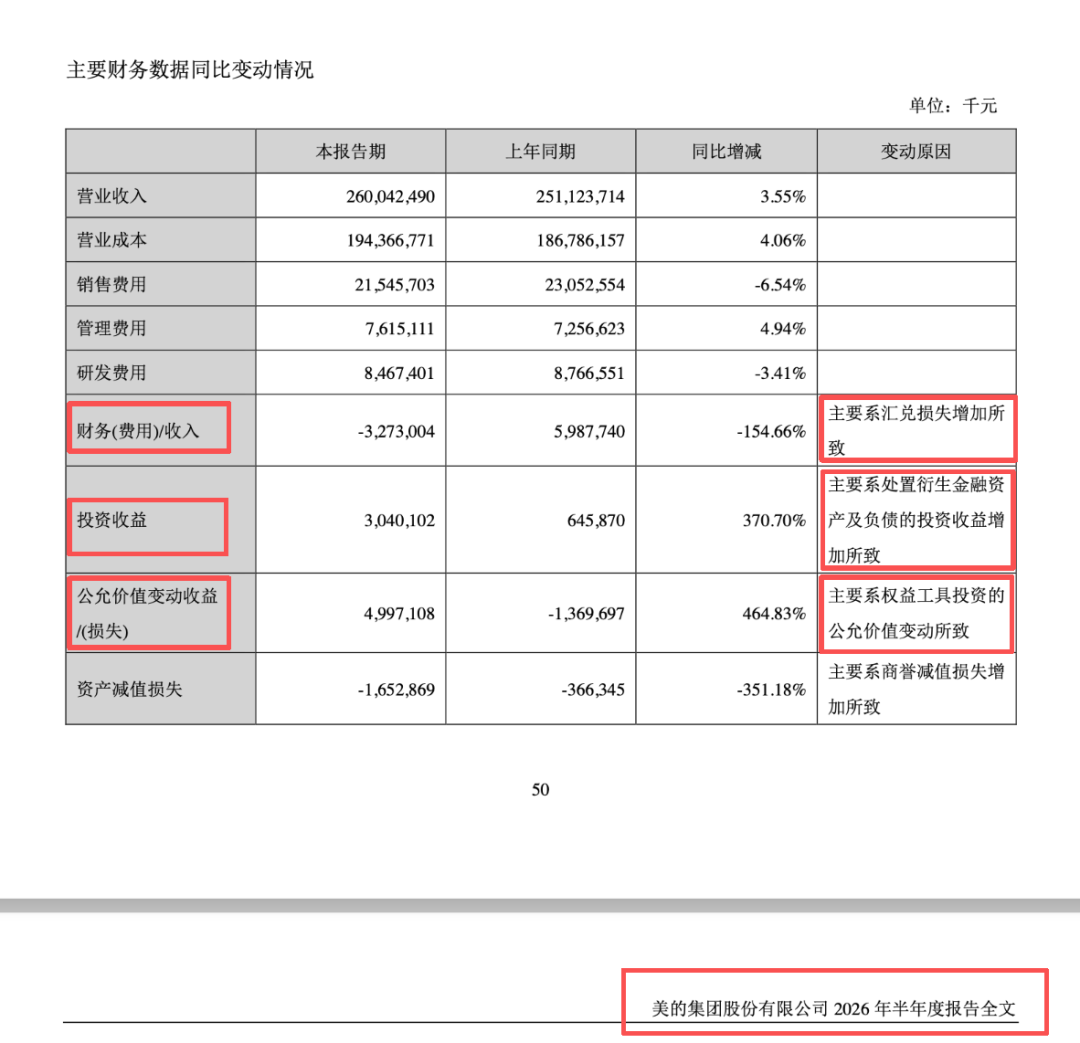
Les données financières du groupe Midea illustrent parfaitement ce contraste dû à la répartition des postes. Au premier semestre 2026, les dépenses financières de l'entreprise sont passées d’un gain de 5,99 milliards de yuans à une dépense de 3,27 milliards de yuans, avec une note précisant que le changement provient principalement de l'augmentation des pertes de change. Dans le même temps, le groupe a enregistré d’importants gains issus des activités de couverture sur produits dérivés, avec une hausse de 370,7 % sur un an du bénéfice des investissements à 3,04 milliards de yuans et une hausse de 464,83 % des gains de variation de juste valeur à 4,997 milliards de yuans, les deux postes intégrant des contributions des instruments dérivés de change.
Luxshare Precision, dans son rapport, précise directement ce problème de comptabilité. L’entreprise indique que les gains et pertes de change figurent sous les frais financiers, tandis que les gains et pertes issus des opérations de couverture sont inclus dans les profits et pertes non récurrents ; l’effet total de la couverture de change ne se reflète donc pas dans un seul poste. Les chiffres montrent que la perte de change comptabilisée de 1,986 milliard de yuans est compensée par 1,297 milliard de yuans de profits de gestion du risque de change, neutralisant effectivement la plupart des impacts négatifs de la volatilité des devises.
Le cas de CATL donne, quant à lui, une illustration complète. Bien que la société affiche une perte de change comptable de 2,81 milliards de yuans pour le semestre, après compensation avec les gains sur produits dérivés et opérations de change au comptant, la perte globale sur le risque de change n'est que de 170 millions de yuans, les pertes importantes à l’image étant principalement dues à des fluctuations comptables lors de l’évaluation de fin de période.
Bien que les situations diffèrent selon les entreprises, elles conduisent toutes à la même conclusion :selon les normes comptables actuelles, les gains et pertes de change et ceux issus des instruments de couverture sont reportés dans différents postes, de sorte qu’une seule et même opération de gestion du risque de change est éclatée en différents postes ; un seul poste ne permet pas de refléter fidèlement la gestion du risque. Se fier uniquement aux gains et pertes de change du rapport financier ne permet donc pas d’évaluer objectivement les capacités de gestion du risque de change ni l’impact réel des fluctuations de change sur la performance de l’entreprise.
L’évaluation du risk management en matière de change doit prendre en compte le résultat global du compte de change
Huang Yuting indique que la mauvaise interprétation du marché concernant le contrôle du risque de change des entreprises provient essentiellement d’une méconnaissance de la logique comptable des opérations de couverture. Pendant une phase de volatilité des devises, une entreprise cotée engagée dans des opérations de couverture présentera simultanément trois changements de bénéfice ou de perte dans ses comptes financiers, les trois ensembles de données se complétant pour constituer le livre complet du risk management lié au change.
Premièrement, les gains et pertes de change. Les créances en devises, créances clients à l’international, dettes libellées en devises et autres postes similaires, doivent être réévalués au taux de change du jour à la clôture du bilan. L’écart entre le taux de clôture et le taux d’ouverture est imputé aux gains et pertes de change et reflète l’effet des variations du change sur les actifs en devises liés à l’exploitation de l’entreprise.
Deuxièmement, les gains et pertes sur variation de juste valeur. Les produits dérivés sur change (tels que contrats à terme ou options de change) destinés à la couverture sont, avant leur échéance, évalués selon les mouvements du marché afin de comptabiliser les gains ou pertes latents, lesquels sont inclus dans les gains et pertes de juste valeur, excluant les frais financiers.
Troisièmement, les produits des investissements. Une fois que les contrats de couverture arrivent à échéance, sont liquidés ou soldés, le montant réel de gain ou de perte est inscrit dans les produits d’investissements, indépendamment des gains et pertes de change dans les comptes financiers.
Huang Yuting illustre la distorsion comptable par un exemple concret : une entreprise détient une créance de 100 millions de dollars à 3 mois, le taux de change au contrat est de 6,80 et finit à 6,70 à la clôture, qui génère une perte de change de 10 millions de yuans ; si simultanément un contrat à terme à 3 mois à 6,75 est signé, la plus-value latente est de 5 millions de yuans à la clôture.
À ce moment, le poste "gains et pertes de change" affiche une perte de 10 millions de yuans, tandis que le bénéfice sur dérivés est inscrit dans les gains ou pertes de variation de juste valeur. Les deux postes se compensent partiellement (perte de 10 millions, gain de 5 millions), l’impact net réel est donc autour de -5 millions de yuans. Focaliser seulement sur le poste "gains et pertes de change" donne l’impression d’une mauvaise gestion du risque, alors que l’exposition réelle n’est pas aussi grave que le chiffre brut l’indique.
Elle explique en outre qu’avec les normes actuelles, les pertes de change sur actifs en devise couverts apparaissent dans les frais financiers, alors que les gains des instruments de couverture sont répartis sur les postes des variations de juste valeur et des produits des investissements, caractérisant un reporting où les pertes sont visibles, mais les gains discrets.
"En réalité, c’est seulement lorsqu’on consolide ces trois comptes qu’on perçoit l’effet réel de la couverture", insiste Huang Yuting. "Un unique poste financier qui montre une perte peut facilement amener les investisseurs à sous-estimer concrètement l’efficacité de la couverture. Analysez ensemble la partie change et la partie dérivés, et l’impact réel des fluctuations du change est souvent beaucoup moindre que la simple donnée d’un poste unique."
La couverture aide à lisser les bénéfices et à stabiliser l’activité
Selon le responsable d’un département de l’Administration nationale des changes, dans la pratique, les entreprises peuvent privilégier, en amont, une compensation naturelle des entrées et sorties en devises, réajuster la monnaie de facturation ou répercuter les variations des coûts pour gérer leur risque de change ; elles peuvent également contrôler leur exposition résiduelle grâce aux produits dérivés (couverture de change). Participer activement à la couverture est essentiel pour assurer la stabilité opérationnelle de l’entreprise.
Premièrement, réduire l’incertitude de l’activité. Lors de transactions internationales, l’utilisation d’instruments dérivés de change permet de fixer à l’avance, sur la base d’un certain taux de change, les recettes ou dépenses futures en devises, en structurant ainsi la gestion des coûts, de l’exploitation et des flux financiers, tout en se libérant de l’aléa des fluctuations de change. À long terme, cela lisse les bénéfices et permet à l’entreprise de se concentrer sur son cœur de métier. Plus encore, une couverture active contre le risque de change réduit le risque de pertes de change incontrôlables en cas de forte volatilité, limite les pertes maximales et évite de sérieux problèmes de gestion.
Deuxièmement, stabiliser les indicateurs financiers clés. Les avoirs en devises, les comptes clients étrangers, les emprunts en devises, etc. génèrent des gains ou pertes de change en fonction des écarts entre leur taux d’origine et leur taux de réévaluation à la clôture. Pour la majorité des entreprises cotées, les gains et pertes de change sont inscrits dans les frais financiers, tandis que les résultats issus des couvertures le sont dans les variations de juste valeur ou dans les produits des investissements ; ensemble, ils impactent le bénéfice d’exploitation.
Si l’entreprise s’investit dans la couverture, les deux postes peuvent se compenser et le bénéfice d'exploitation est lissé. À l’inverse, pour une société qui n’utilise pas de couverture, le bénéfice variera au gré des taux de change, affectant négativement sa valorisation. Ainsi, pour évaluer scientifiquement et précisément l’efficacité d’une couverture, il convient d’additionner les gains et pertes de change aux résultats de couverture, et d’éviter de juger sur la seule évolution des frais financiers.
Troisièmement, renforcer la stabilité de l’environnement du marché des changes. D’un point de vue macroéconomique, si les entreprises adoptent une gestion neutre du risque de change et intègrent la volatilité dans leur gestion courante, elles seront plus sereines lors de fluctuations. Cela permet d’éviter les comportements spéculatifs excessifs, de limiter la volatilité procyclique et d’accroître la résilience du marché des changes, générant ainsi un environnement favorable pour la gestion des sociétés.
Du point de vue réglementaire, cette orientation est aussi confirmée. Li Bin, directeur adjoint et porte-parole de l’Administration nationale des changes, a déclaré lors de la conférence de presse sur les données du marché des changes du premier semestre 2026 que, dans le contexte actuel complexe à l’international et d’une volatilité accrue des changes, les entreprises doivent adopter une gestion neutre du risque de change, et prendre activement des mesures pour en limiter l’impact sur leur cœur de métier et leurs finances.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les fonds spéculatifs deviennent haussiers sur le yen pour la première fois en 14 mois, signalant un retournement dans les opérations de carry trade ?
Les fonds spéculatifs sont optimistes sur le yen pour la première fois depuis juillet 2025 et commencent à parier sur l'appréciation du yen.
L'opérateur de la "nouvelle cloud" AI, Nscale (NSCL.US), vise une IPO sur le marché américain avec un objectif de levée de fonds pouvant aller jusqu'à 3 milliards de dollars. Anthropic dépense 45 milliards de dollars pour sécuriser la puissance de calcul.
Le développeur de centres de données en intelligence artificielle, Nscale, a soumis une demande d'introduction en bourse auprès de la Securities and Exchange Commission des États-Unis. L'entreprise prévoit d'être cotée à la Bourse de New York sous le symbole « NSCL ».
Les fonds spéculatifs deviennent optimistes sur le yen pour la première fois depuis plus d'un an, les positions longues nettes atteignant environ 1,6 milliard de dollars ; après la hausse des taux aux États-Unis et au Japon, la volatilité du marché des changes s'accroît.
Les dernières données de la Commodity Futures Trading Commission des États-Unis montrent que les fonds spéculatifs sont devenus optimistes sur le yen pour la première fois depuis juillet 2025.
La société de centres de données spécialisés en IA, Nscale, a officiellement soumis une demande d'introduction en bourse sur le marché américain, avec Nvidia détenant plus de 5 % des actions.
Nscale prévoit de lever jusqu'à 3 milliards de dollars pour accroître sa puissance de calcul en IA, avec une valorisation de 14,6 milliards de dollars lors du tour de financement C. Jusqu'en août de cette année, la capacité électrique contrôlée par Nscale dépassait 10 gigawatts, pour une valeur contractuelle totale d'environ 103 milliards de dollars, dont un engagement de location de 45 milliards de dollars de la part d'Anthropic. Nvidia détient plus de 5 % des parts de Nscale, mais il s'agit de parts sans droit de vote.
Prix des cryptos
Plus


