
Les dirigeants de fonds déclarent franchement : l’or est adossé à la crédibilité financière des États-Unis, c’est la protection ultime contre les risques, et non les obligations américaines.

Huitong Finance, le 18 septembre—— Après la hausse des taux de la Réserve fédérale, le rendement des obligations américaines à 10 ans a reculé, mais Jeff Sarti, PDG de Morton Wealth, reste fermement optimiste sur l'or. Il souligne que l'or est un actif d'assurance de couverture unique, surpassant de loin les obligations américaines en matière de résistance au risque. Les défis de la dette et du déficit élevés aux États-Unis limitent l'espace de hausse des taux de la Fed, les risques fiscaux devenant un risque central pour le marché. L'évolution du prix de l'or ne dépend plus uniquement de la politique monétaire, mais est désormais ancrée dans la crédibilité fiscale américaine, faisant de l'or un choix de placement à long terme avec un avantage notable.
Les efforts de la Réserve fédérale pour ramener l'inflation à la cible de 2% ont redonné confiance au marché sur la courbe des taux à long terme, le rendement à 10 ans passant de nouveau sous la barre des 5%. Cependant, Jeff Sarti, PDG de Morton Wealth, propose un point de vue différent,
L’or n’est pas un actif générant du rendement, mais une assurance de couverture pour le portefeuille d’investissement
Jeff Sarti indique que s'il devait choisir entre ces deux actifs, il choisirait sans hésiter l'or sur le long terme. Il précise que beaucoup d'investisseurs tombent dans le piège de comparer l'or, qui ne génère pas de rendement, avec le rendement fixe des obligations américaines. Le cœur de l'obligation du Trésor américain est de fournir un revenu d'intérêt stable, tandis que l'or joue un tout autre rôle dans une allocation d'actifs.
Il affirme,
L’espace de hausse des taux de la Fed est limité, l’endettement contraint les choix politiques
La Réserve fédérale a annoncé cette fois une hausse de 25 points de base du taux directeur, portant le taux des fonds fédéraux dans une fourchette de 3,75% à 4,00%. Cette décision de hausse légèrement hawkish, annoncée à 2h du matin, heure de Pékin, est motivée par une inflation qui reste durablement au-dessus de l'objectif de la banque centrale. En août, l'indice des prix à la consommation aux États-Unis a augmenté de 0,4% en glissement mensuel et de 3,4% sur douze mois, tandis que l'inflation sous-jacente a augmenté de 2,4% sur un an.
Jeff Sarti approuve le resserrement de la politique monétaire décidé par la Fed, mais doute que de petites hausses répétées de 25 points de base suffisent à inverser la tendance inflationniste. À son avis, ces petites hausses ne sont que du bruit de marché, les véritables points d'attention se trouvant sur le plan fiscal. Le niveau d'endettement de l'économie et du système financier américains dépasse largement celui des précédents cycles d'inflation, et le président actuel de la Fed ne peut plus reproduire les politiques de resserrement agressives de Paul Volcker.
Même si une hausse des taux renchérit les coûts de financement pour les entreprises américaines et le gouvernement fédéral, la Fed ne peut pas permettre à l'inflation de s'envoler et doit maintenir une politique serrée.
Le casse-tête budgétaire demeure, le marché obligataire pourrait forcer la discipline fiscale
Jeff Sarti estime que le problème principal du marché s’est désormais déplacé du plan monétaire au plan fiscal. Ces dernières années, les taux ultra-bas ont permis au gouvernement américain d'accroître ses dépenses sans ressentir immédiatement la flambée des coûts de financement. Pour rééquilibrer la situation, il faudrait réduire les dépenses publiques, ce qui est très difficile à réaliser dans le contexte américain actuel.
Pour un avenir prévisible, les États-Unis devraient maintenir des déficits budgétaires colossaux, limitant encore la marge de manœuvre de la Fed. Avec une politique budgétaire difficilement ajustable à court terme et une politique monétaire piégée, les choix restants comportent tous des défauts ; in fine, le pouvoir de fixer les prix pourrait revenir au marché obligataire.
Conclusion
La soutenabilité budgétaire et la crédibilité du dollar deviennent désormais les principaux facteurs influençant le prix de l'or, qui ne se contente plus de suivre la politique monétaire de la Fed. Au contraire, l’or agit comme un observateur objectif du marché, filtrant les bruits de court terme pour mesurer la confiance mondiale dans les propriétés de couverture du dollar et des obligations américaines. De faibles hausses des taux prouvent seulement à court terme la détermination de la Fed à lutter contre l’inflation, sans résoudre pour autant les problèmes budgétaires structurels profonds. La valeur d’un investissement à long terme dans l’or dépend moins d’une hausse de taux isolée que de la capacité des États-Unis à restaurer la confiance budgétaire.
Jeff Sarti donne finalement ce conseil,
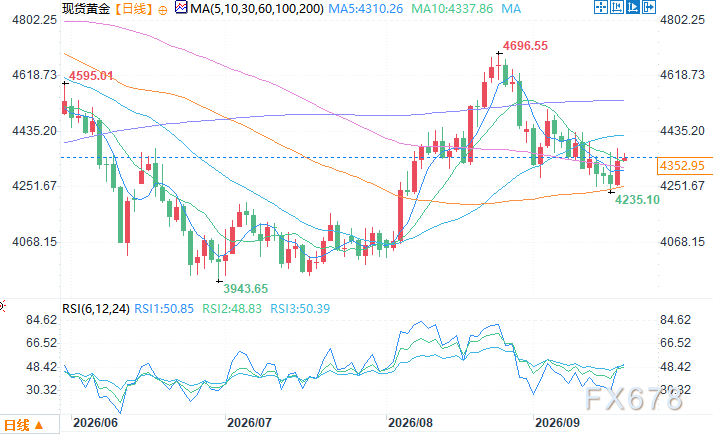
Graphique journalier de l’or au comptant Source : Yihuixun
Fuseau horaire Pékin, le 18 septembre à 9h50 : L’or au comptant cote 4 347,95$ l’once
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Le grand patron du fonds spéculatif Daivd Einhorn : Au cours des 3 à 5 prochaines années, "l’or surperformera largement le Nasdaq".
David Einhorn estime que la situation budgétaire des États-Unis est hors de contrôle, que la position du dollar comme monnaie de réserve mondiale est menacée et que la tendance à la dédollarisation renforce la valeur à long terme de l'or. L'or représente la plus grande position macro à la hausse de Greenlight Capital. Parallèlement, il met en garde contre les géants technologiques qui dominent actuellement le Nasdaq : ils passent d'un modèle de monopole à faible intensité de capital à un secteur concurrentiel à forte intensité de capital. Les dépenses en capital liées à l’IA et la pression des amortissements qui en découle vont progressivement éroder leur rentabilité.
Prix des cryptos
Plus


