
Alerte sur le trading de l’or : inflation et tempêtes géopolitiques se mêlent, le compte à rebours de la hausse des taux de la Fed commence. Le prix de l’or cette semaine sera-t-il une reprise désespérée ou la dernière chance de s’enfuir ?

Huitong Finance, 14 septembre —— Le prix de l’or a rebondi de près de 1 % vendredi dernier, clôturant à 4 348 dollars, malgré le renforcement des anticipations de hausse de taux de la Fed suite aux données du CPI. La logique actuelle suggère qu'une aggravation de la situation au Moyen-Orient, entraînant une hausse des prix du pétrole, accentuerait l'inflation et augmenterait la probabilité d'un relèvement des taux, ce qui pèserait sur l’or ; à l’inverse, une accalmie de la situation serait favorable à une progression de l’or. Les attentions de cette semaine se portent sur la réunion de la Fed et l’évolution géopolitique, l’incertitude demeurant sur la capacité du support à court terme à tenir.
Vendredi dernier, le marché mondial de l’or a connu un rebond marqué, l’or au comptant ayant grimpé temporairement de près de 2 % pour atteindre un sommet de 4 402,19 dollars l’once, et s’établissant en hausse de 0,74 % à 4 348,35 dollars. Bien que la performance hebdomadaire reste en recul d’environ 1,8 %, cette reprise rapide retient l’attention des marchés. Parallèlement, les dernières données sur l’inflation américaine ont accru les anticipations d’une hausse de taux de la Fed cette semaine tandis que les tensions géopolitiques au Moyen-Orient continuent de faire grimper les prix du pétrole, accentuant l’incertitude sur les perspectives de taux d’intérêt. Cette semaine, les investisseurs surveillent de près la prochaine réunion de politique monétaire de la Fed, ainsi que la possibilité que l’or ait constitué un plancher technique après le repli de court terme.
Lundi (14 septembre) à l’ouverture en Asie, l’or au comptant a légèrement ouvert en baisse, évoluant actuellement autour de 4 340 dollars l’once, en recul d’environ 0,2 %. Jeudi dernier, des drones en provenance d’Irak ont attaqué un important oléoduc traversant l’Arabie saoudite d’ouest en est, forçant le gouvernement saoudien à fermer cette artère clé du transport pétrolier. Riyad n’a pas encore communiqué sur l’ampleur des dégâts ni sur la durée estimée de la fermeture. La réunion diplomatique prévue lundi à Oman entre l’Iran et les pays arabes du Golfe a été soudainement reportée suite à cette attaque. Elle devait aborder la situation du détroit d’Ormuz ainsi que les arrangements maritimes temporaires. Le prix international du pétrole a ouvert en hausse de plus de 2 % lundi, atteignant en début de séance une progression de plus de 3 %, accentuant les craintes d’inflation et exerçant une pression sur le prix de l’or.
L’accélération de l’inflation renforce brutalement les perspectives de hausse de taux de la Fed
Les données du CPI américain d’août, publiées vendredi, indiquent que les prix à la consommation ont grimpé de 0,4 % en séquentiel, largement au-dessus des 0,1 % de juillet, avec une hausse annuelle stable à 3,4 %. L’indice core CPI (hors alimentation et énergie) a augmenté de 0,3 % en mensuel, soit la progression la plus forte depuis quatre mois, dépassant les attentes de 0,2 % lors des deux derniers mois. Après deux mois consécutifs de baisse, le prix de l’essence a bondi de 3,9 %, contribuant à plus d’un tiers de la hausse globale du CPI, tandis que les prix des carburants automobiles, dont le diesel, ont grimpé de 9,6 % en mensuel. Les prix alimentaires ont peu progressé (+0,1 %), mais certains postes comme les œufs ou produits laitiers sont en hausse. Après ajustement de l’inflation, les salaires réels ont reculé sur un an.
Ces données ont rapidement changé le pricing du marché sur la politique monétaire. Selon l’outil FedWatch du CME, la probabilité d’une hausse de taux de 25 points de base par la Fed cette semaine s’est élevée d'environ 67 % à plus de 87 % après la publication des chiffres. Pour la plupart des analystes, l’accélération de l’inflation, combinée à des signes de stabilisation de l’emploi, augmente la probabilité d’un relèvement cette semaine et prépare potentiellement de nouveaux resserrements en octobre ou décembre.
Selon Tai Wong, trader indépendant de métaux précieux, l’or rebondit vivement après un court repli, car les chiffres du CPI renforcent les anticipations de hausse de taux et ce scénario a déjà été largement intégré dans les cours, ce qui réduit la volatilité. Le mouvement de prix actuel donne à penser que l’or pourrait être en train de former un plancher à court terme après le repli récent.
La hausse des taux tend généralement à diminuer l’attrait d’un or non générateur de revenus, car le coût d’opportunité de détenir de l'or augmente. Bien que l’inflation reste historiquement un facteur de soutien pour l’or, dans l’environnement actuel, le resserrement des prévisions de hausse de taux exerce une pression directe sur le métal jaune. Même si les prix du pétrole ont quelque peu reflué vendredi dernier, ils demeurent globalement au-dessus de 100 dollars le baril, le diesel atteignant un niveau record, d’où une inquiétude sur une propagation généralisée de l’inflation, renforçant la détermination du marché à parier sur de nouvelles hausses de taux.
L’escalade des conflits au Moyen-Orient dynamise les prix du pétrole, la logique des taux domine l’or
Parallèlement à l’évolution des données sur l’inflation, la situation au Moyen-Orient se tend davantage. Vendredi dernier, les Houthis du Yémen, alliés de l’Iran, sont arrivés dans le détroit stratégique de Bab el-Mandeb, sur l'île de Perim, prenant le contrôle de la ville côtière de Dubab sur la mer Rouge. Le détroit d’Ormuz étant déjà perturbé, près d’un cinquième du commerce mondial de pétrole et de gaz naturel liquéfié est touché et l’Arabie saoudite dépend d’autant plus de la voie maritime de la mer Rouge. La progression des Houthis pourrait menacer une autre artère énergétique clé, ce qui accentuerait davantage la hausse du pétrole.
Des images satellites montrent une fumée dense près de l’oléoduc est-ouest saoudien, qui sert d’itinéraire de contournement du détroit d’Ormuz. Selon l’Agence Internationale de l’Energie, l’offre pétrolière saoudienne en août est tombée à son plus bas niveau en plus de 30 ans. Après une légère baisse vendredi dernier, le pétrole est resté en clôture hebdomadaire au-dessus de 100 dollars le baril. Selon la logique dominante du marché, une aggravation des tensions au Moyen-Orient ferait grimper les prix du pétrole, accentuerait les craintes sur l’offre, renforcerait les anticipations d’inflation et augmenterait significativement la probabilité de relèvement des taux par la Fed. Un environnement de taux plus élevés accroît directement le coût d’opportunité de la détention d’or, faisant pression sur ses prix. À l’inverse, si les tensions au Moyen-Orient se calment sensiblement, une baisse du pétrole soulagerait les inquiétudes sur l’inflation et les attentes de hausse de taux, facilitant ainsi une progression de l’or.
En même temps, le dollar s’est renforcé face à l’euro et au franc suisse après la publication des chiffres de l’inflation, mais le mouvement global est resté limité, son évolution étant contrainte par la nervosité des marchés liée à la cherté du pétrole. Le rendement du Treasury à 10 ans américain s’est approché de 5 %, niveau élevé sur plusieurs années, avant de refluer. Cette hausse des rendements se transmet à l’économie via le coût du crédit, pesant sur les actions et les actifs risqués, et pourrait aussi, en renforçant les anticipations de taux, amoindrir davantage l’attrait de l’or.
Polarisation de la demande et sentiment de marché : les variables clés dans la formation du plancher à court terme
Du côté de la demande physique, le retour du marché autour de vendredi dernier met en évidence une nette polarisation. En Inde, la demande d’or est restée molle du fait de la volatilité des prix, les acheteurs adoptant une attitude attentiste ; tandis que l’appétit des investisseurs reste soutenu en Chine, premier pays consommateur d’or. Cette divergence régionale illustre différentes sensibilités aux fluctuations des prix et suggère que la baisse des cours pourrait inciter certaines clientèles asiatiques à revenir sur le marché.
À l’approche de cette semaine, le marché se concentre sur la réunion de la Fed. Les investisseurs considèrent désormais une hausse des taux comme quasi certaine, mais la question centrale est de savoir s’il s’agira d’un mouvement unique ou du début d’un nouveau cycle de resserrement. La plupart des anciens responsables et analystes estiment que si la Fed agit alors que l’inflation reste nettement supérieure à l’objectif de 2 %, il y aura probablement d’autres hausses. Le nouveau président de la Fed a précédemment adopté une posture hawkish et déclaré que la banque centrale n’était pas spécialisée dans le micro-ajustement, renforçant encore les anticipations de resserrement continu.
L’or, au croisement entre taux et inflation, voit souvent son cours à court terme dicté par le sentiment et l’analyse technique. Le rebond de vendredi dernier montre qu’après un repli de près de 1,8 %, les acheteurs sont revenus plus activement. Si la Fed relève ses taux cette semaine mais que la situation au Moyen-Orient s’aggrave encore, faisant grimper le pétrole, les attentes de resserrement pourraient être davantage renforcées et l’or faire face à une pression baissière accrue ; à l’opposé, une accalmie géopolitique et un reflux du pétrole permettraient de soulager les craintes sur les taux et donc de soutenir le métal jaune.
Perspectives générales : l’orientation de l’or dans un environnement macro complexe dépend du bras de fer entre géopolitique et taux d’intérêt
Dans l’ensemble, le rebond marqué de l’or vendredi dernier n’est pas un événement isolé, mais le résultat combiné des statistiques d’inflation, des risques géopolitiques et du sentiment du marché. Le CPI d’août aux États-Unis, qui a accéléré, a renforcé les prévisions de hausse de taux, ce qui, théoriquement, est négatif pour l’or, alors que l’escalade des tensions au Moyen-Orient, via la flambée du pétrole, accentue encore les anticipations de taux et exerce une pression principale sur le prix du métal jaune. Si certains traders confirment la constitution d’un bas de marché à court terme, la transformation en une tendance de fond dépendra des décisions et du discours de la Fed cette semaine, ainsi que de l’évolution de la situation au Moyen-Orient.
Selon la logique dominante, si les tensions géopolitiques enflent au Moyen-Orient, la hausse du pétrole renforcera les anticipations de hausse des taux de la Fed, ce qui pèsera sur l’or ; une accalmie et un retour du pétrole soulageront l’inflation, atténueront les prévisions de relèvement, et l’or pourra ainsi bénéficier d’un soutien haussier. Actif doté de qualités à la fois de marchandise et de monnaie, l’or fait preuve d’une volatilité importante dans le contexte actuel. Les investisseurs, en surveillant les trajectoires de taux, devraient accorder une attention particulière à la transmission de la géopolitique sur l’énergie et l’inflation. Alors que le marché entre dans une période charnière de politique monétaire, la volatilité de l’or pourrait s’intensifier, toute évolution au Moyen-Orient restant une variable déterminante pour la tendance à court terme.
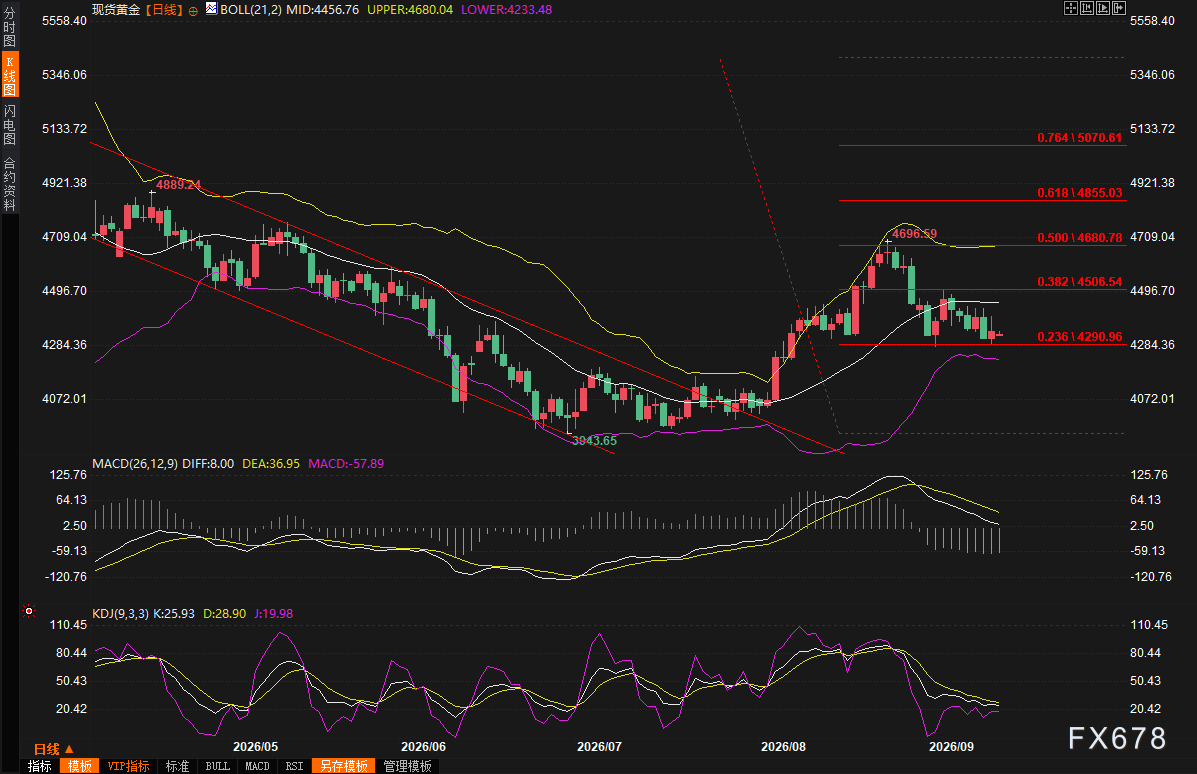
(Graphique journalier de l’or au comptant, source : Yihuitong)
Fuseau horaire de l’Est, 07:20, l’or au comptant se négocie actuellement à 4 336,68 dollars l’once.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer

De « suivre la lumière » à « remonter vers la source de la lumière » ! Morgan Stanley affirme : sous le tsunami de puissance de calcul, la toile de fibre de verre et le foil de cuivre déclenchent un super cycle des matériaux
Morgan Stanley a publié son dernier rapport de recherche, indiquant que l'expansion frénétique de l'infrastructure mondiale de l'IA s'étend désormais des secteurs en aval tels que les GPU et les fonderies de wafers vers les matériaux clés en amont.

Alors que le ralentissement de l’IA impacte les semi-conducteurs, Goldman Sachs publie un rapport haussier ! Les “deux géants coréens du stockage” voient leur objectif de cours viser près de 90 % de potentiel à la hausse.
Goldman Sachs a réitéré sa recommandation d’“achat” pour les deux plus grands géants mondiaux du secteur des puces mémoire, Samsung Electronics et SK Hynix. Samsung Electronics continue de figurer sur la “Conviction List” de Goldman Sachs.

L'introduction en bourse est imminente, Anthropic est rentable depuis deux trimestres consécutifs.
Anthropic a enregistré deux trimestres consécutifs de bénéfices d’exploitation ajustés positifs, avec un chiffre d’affaires du deuxième trimestre en hausse de 14 fois sur un an, atteignant 11,5 milliards de dollars, et un chiffre d’affaires annualisé de 65 milliards de dollars, avec une marge brute de plus de 80%. L’entreprise a choisi le Nasdaq pour son introduction en bourse, avec une valorisation pouvant atteindre 2 000 milliards de dollars. Cependant, dans une tournure dramatique, le PDG a appelé à ralentir le développement de l’IA juste avant l’introduction en bourse. Les analystes estiment que trouver un équilibre entre les préoccupations de sécurité et la concurrence commerciale deviendra un défi central.
Prix des cryptos
Plus


