
Le prix de l'or et de l'argent baisse, les risques de relèvement des taux d'intérêt freinent la demande refuge

Site d'échange de devises le 28 juillet—— Mardi (28 juillet), pendant la session américaine, les prix de l’or au comptant et de l’argent au comptant ont reculé. La vigueur du dollar, le maintien des rendements des obligations américaines à des niveaux élevés, ainsi que la prudence du marché en attendant la décision de politique monétaire de la Fed cette semaine, exercent une pression sur les métaux précieux. L'or au comptant se négocie autour de 4023,35 dollars l'once, avec une baisse journalière de 1,3 % ; le prix de l'argent au comptant est d'environ 56,859 dollars, en baisse de 2,60 % sur la journée.
Mardi (28 juillet), pendant la session américaine, les prix de l’or au comptant et de l’argent au comptant ont reculé. La vigueur du dollar, le maintien des rendements des obligations américaines à des niveaux élevés, ainsi que la prudence du marché en attendant la décision de politique monétaire de la Fed cette semaine, exercent une pression sur les métaux précieux. L'or au comptant se négocie autour de 4023,35 dollars l'once, avec une baisse journalière de 1,3 % ; le prix de l'argent au comptant est d'environ 56,859 dollars, en baisse de 2,60 % sur la journée.
Le range de l'or en début de séance était compris entre 4016,20 dollars (UTC+8) et 4082,90 dollars (UTC+8). Le prix de l'or a conservé le soutien à 4000 dollars, mais n'a pas réussi à franchir la zone de rupture haussière technique de court terme entre 4150–4200 dollars. Le range initial de l'argent était de 56,60 dollars (UTC+8) à 58,70 dollars (UTC+8), les prix de l'argent restent au-dessus du support des 55,00 dollars, mais sont incapables de reconquérir la zone clé de réaction de marché entre 58,53–59,44 dollars.
Après la publication des derniers statistiques économiques majeures américaines, la dynamique de prise de position sur le marché s’est refroidie par rapport à l’attente accommodante qui avait suivi les publications du CPI et du PPI. La faiblesse de l'inflation et la baisse des commandes de biens durables ont temporairement fait baisser les rendements des obligations américaines ; cependant, les ventes au détail en amélioration, le faible nombre de nouvelles demandes d’indemnisation chômage, le redressement de l’activité commerciale et la confiance des consommateurs en hausse, empêchent les traders de parier sur un virage complet de la Fed vers une politique accommodante. Le marché s’attend généralement à ce que la Fed maintienne les taux d'intérêt inchangés cette semaine, mais la pression inflationniste sur l’énergie n’est pas entièrement dissipée, et la hausse des taux demeure un risque à ne pas négliger. Le rendement des obligations US à 10 ans est d'environ 4,62 %, et celui à 2 ans à 4,31 % ; l’indice du dollar atteint un sommet mensuel. L’or trouve un soutien au seuil des 4000 dollars, mais reste soumis à une double pression : la vigueur des taux et du dollar.
La situation du détroit d’Ormuz peut être résumée ainsi : trêve temporaire USA-Iran, navigation restreinte, situation loin d’un retour à la normale. La suspension des attaques directes de part et d’autre a fait chuter les prix internationaux du pétrole depuis les sommets de la semaine dernière, mais le flux réel de transport via le détroit d’Ormuz demeure faible ; le détroit de Bab el-Mandeb devient désormais la zone à risque maritime la plus élevée. Après la forte baisse de lundi, le Brent, qui avait dépassé les 100 dollars la semaine précédente, s’est ajusté ; le West Texas Intermediate (WTI) a également corrigé, et les marchés misent sur une possible reprise des négociations entre les parties.
La baisse du prix du pétrole a deux effets sur l'or : la diminution du prix du pétrole réduit la pression inflationniste qui fait monter les rendements, ce qui est défavorable à l’or ; mais les risques géopolitiques persistants sur les routes maritimes clés maintiennent une demande potentielle de couvertures sur l’or. En prenant une vue globale des principaux actifs : baisse du pétrole, des rendements depuis les sommets récents, force persistante du dollar ; la tendance des métaux précieux reste fortement liée aux signaux de taux d'intérêt de la Fed.
Les traders se concentrent sur : le début officiel de la réunion de politique monétaire de la Fed sur deux jours, les indications de la politique du président de la Fed Kevin Walsh, les données du PIB et de l’inflation PCE jeudi aux États-Unis, ainsi que la possibilité d'une nouvelle interruption de la navigation dans le détroit d’Ormuz ou en mer Rouge. Si le prix de l'or reste au-dessus de 4016,20 dollars (UTC+8), la structure de soutien à 4000 dollars demeurera valide ; en cas de rupture, l’objectif à la baisse redeviendrait 3950 dollars.
Principales tendances des marchés extérieurs : le WTI de New York recule, se négociant autour de 82,00 dollars (UTC+8) ; après la forte correction de lundi, le prix du Brent est d'environ 86,00 dollars (UTC+8). L’indice du dollar reste fort ; le rendement de référence des obligations américaines à 10 ans demeure autour de 4,62 %.
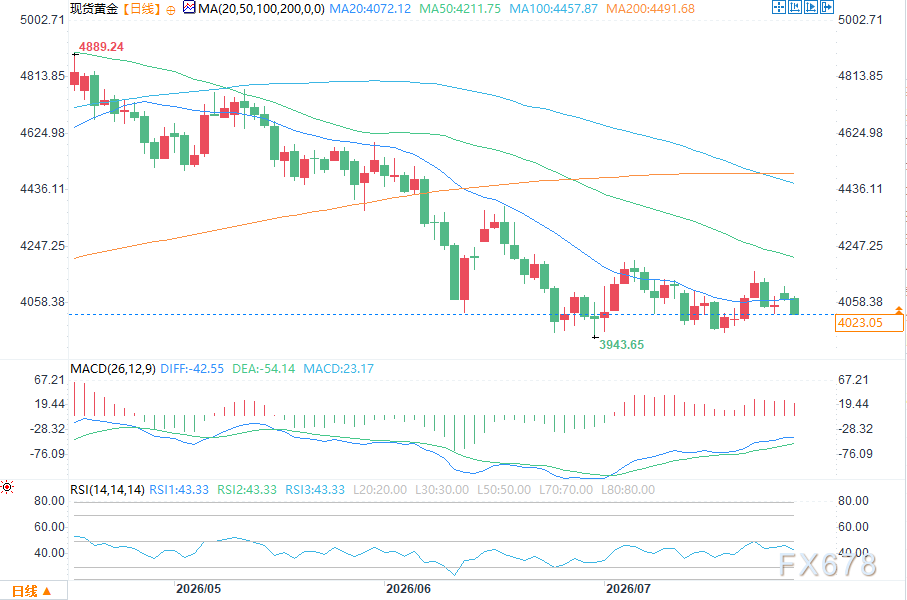
(Graphique journalier de l’or au comptant. Source : Yihuitong)
Les baissiers détiennent l’avantage technique à court terme. Le prix de l’or reste sous la limite supérieure de la zone de consolidation à 4150 dollars, loin de franchir la zone de rupture à 4200 dollars.
Objectif haussier principal pour les acheteurs : repasser au-dessus de 4082,90 dollars (UTC+8) ; une fois acquis, viser 4150 dollars, puis défier 4200 dollars.
Objectif baissier principal à court terme : casser 4016,20 dollars (UTC+8) ; au-delà, viser successivement 3950 dollars, puis 3900 dollars.
Première résistance : 4082,90 dollars (UTC+8) ; seconde résistance : 4150 dollars.
Premier support : 4016,20 dollars (UTC+8) ; second support : 3950 dollars.
Les baissiers dominent aussi techniquement à court terme. Les prix de l’argent restent sous la zone clé de 58,53–59,44 dollars, n’ayant pas franchi la barre des 60 dollars.
Objectif haussier principal pour l’argent : rester au-dessus de 58,53 dollars (UTC+8) ; une fois franchi, viser 59,44 dollars (UTC+8), et ensuite 63,28 dollars.
Objectif baissier : casser 56,60 dollars (UTC+8) ; une fois franchi, supports successifs à 55,00 dollars (UTC+8), puis 54,69 dollars (UTC+8).
Première résistance : 58,53 dollars (UTC+8) ; seconde résistance : 59,44 dollars.
Premier support : 56,60 dollars (UTC+8) ; second support : 55,00 dollars (UTC+8).
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Pariant sur une chute rapide des rendements des bons du Trésor américain, le volume des transactions d’options call sur les ETFs d’obligations américaines à long terme et d’actions de services publics a fortement augmenté.
L’augmentation de l’activité des options sur les obligations américaines à long terme reflète de manière « très directe » les attentes des traders quant à une baisse des taux d’intérêt à long terme. Les actions du secteur des services publics bénéficient en outre de la nouvelle logique liée à la demande en électricité des centres de données d’IA. Historiquement, chaque fois que le rendement des obligations américaines recule, ces deux secteurs en sont généralement les premiers bénéficiaires et connaissent un rebond rapide. Les analystes estiment que la confrontation entre des taux élevés et la frénésie autour de l’IA constitue désormais le fil conducteur principal du marché.
L’impact de la montée des rendements des obligations américaines : le PE des actions américaines se rétrécit nettement, Mag 7 écrase les petites capitalisations.
Le rendement des obligations américaines à 10 ans atteint un sommet inégalé depuis 24 ans, remodelant discrètement la configuration des actions américaines. Le ratio cours/bénéfice à terme du S&P 500 est passé de 22,2 au début de l'année à 19,3, soit une baisse de trois niveaux. Parallèlement, l'indice Russell 2000 approche d'une correction technique, tandis que Microsoft, Nvidia et d'autres membres du Mag 7 continuent de soutenir le marché grâce à la dynamique de l'IA et à des bénéfices solides. La concentration du marché atteint des niveaux proches de ses extrêmes historiques.
Le "seul acheteur" du marché boursier coréen est parti plus tôt ?
Au cours des deux derniers mois, Samsung et SK Hynix ont à eux seuls absorbé plus de 25 milliards de dollars de pressions à la vente. Désormais, Samsung Electronics a terminé son rachat en avance, et il reste à SK Hynix environ 500 millions de dollars à clôturer ; le premier jour de leur « retrait », le KOSPI a chuté de 2 %. Ce qui est encore plus préoccupant, c’est que les résultats du troisième trimestre de Samsung ont déçu tant en chiffre d'affaires qu'en bénéfices ; combiné au rééquilibrage des ETF et à l’échéance des options, un « vide de liquidité » est désormais une réalité, laissant planer la grande incertitude sur la question de savoir qui prendra le relais.
La demande robuste de mémoire AI stimule les perspectives de croissance ! DA Davidson augmente considérablement l'objectif de prix de Micron Technology (MU.US) à 3 000 dollars
DA Davidson a réitéré sa recommandation d’"achat" sur Micron Technology et a relevé de manière significative son objectif de cours de 2 100 USD à 3 000 USD. Cet objectif représente un potentiel de hausse d’environ 176 % par rapport au cours de clôture de l’action mercredi, qui était de 1 088,00 USD.
Prix des cryptos
Plus


