
Le leader du trading d'El Niño...

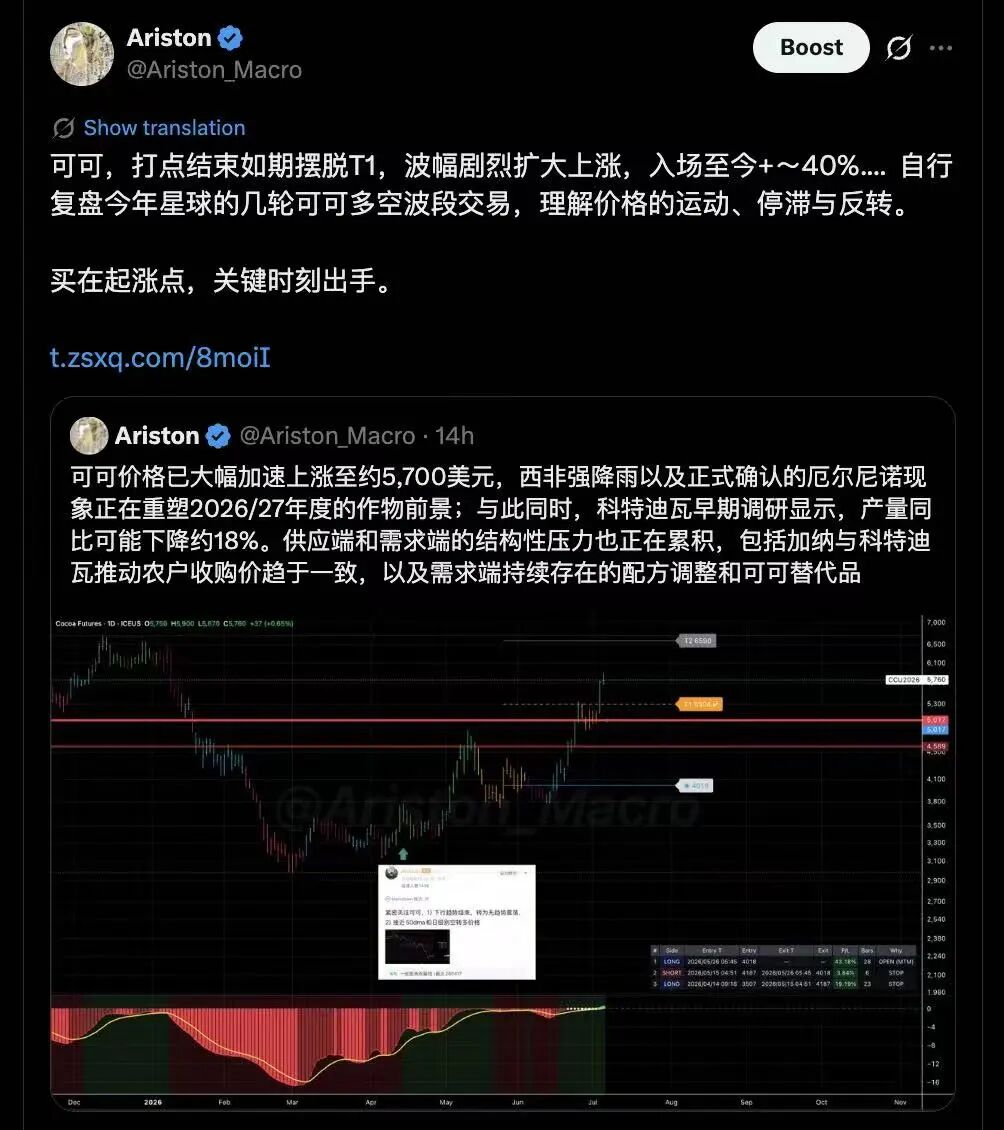
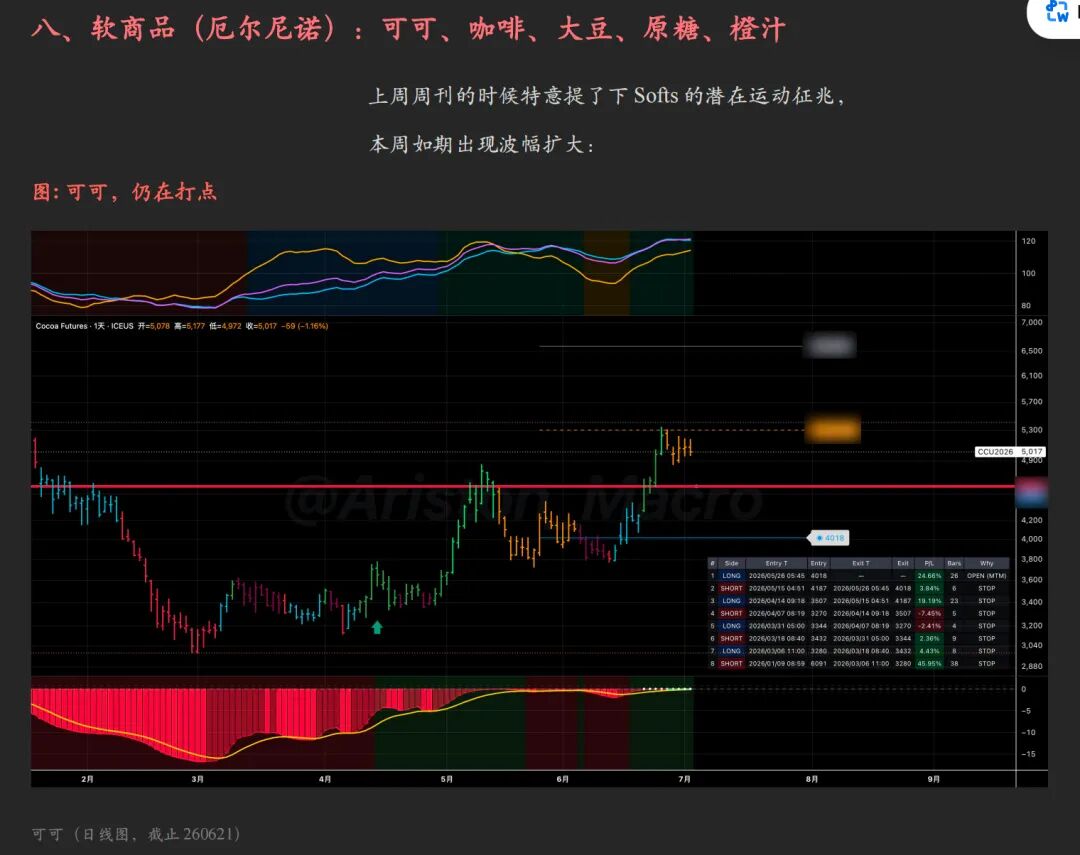
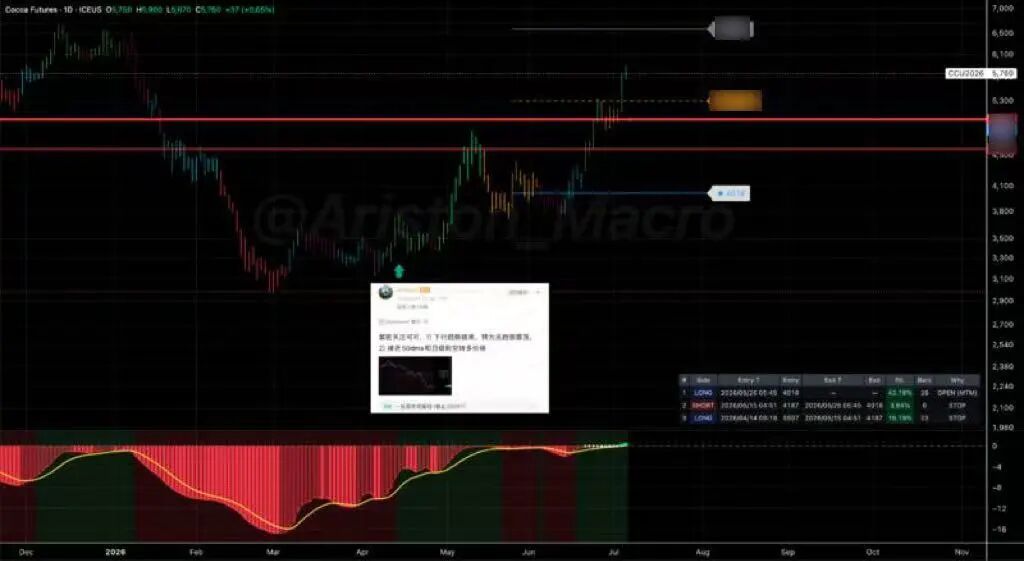
Le plus important d’un point de vue macro est le climat :au premier semestre 2027, la température mondiale pourrait être supérieure de 1,8 à 2,0°C par rapport au niveau pré-industriel. Ce niveau amplifiera la demande d’électricité en Asie et ajoutera une pression due à l’insuffisance de l’hydroélectricité,et augmentera également la volatilité des températures élevées, des précipitations et de la logistique sur le continent américain.
Concrètement, premièrement, la sécheresse en Asie et en Australie et la différenciation des précipitations ailleurs provoqueront un choc sur l’approvisionnement en soft commodities et en denrées alimentaires régionales. Deuxièmement, la faiblesse de la mousson et la baisse des niveaux des réservoirs augmenteront la demande locale de production thermique et de LNG. Troisièmement, les restrictions à l’exportation et le commerce de substitution amplifieront la transmission des prix à l’échelle mondiale. Quatrièmement, la hausse de la demande de refroidissement, combinée au déficit hydroélectrique, déclenchera des pics de prix de l’énergie régionale. Cinquièmement, les stocks élevés de céréales dans le monde peuvent limiter la pénurie systémique, mais ne peuvent pas empêcher la pénurie locale ni la volatilité des prix.
Asie du Sud et Asie du Sud-Est montrent déjà un risque de précipitations inférieures à la normale et de températures élevées ; rice, sugar, palm oil, coffee, cotton, pulses et autres soft commodities ainsi que la chaîne alimentaire sont les plus sensibles.Australie présente également une pluviométrie nationale largement inférieure à la normale, accentuant le risque de révision à la baisse des exportations de wheat et barley.
Amérique latine est plus segmentée ; la sécheresse au nord affectera coffee, sugar et staple crops ;Asie du Sud est la principale zone de transmission du risque mondial des commodities à court terme. Les prévisions actuelles indiquent une mousson inférieure à la normale, les précipitations atteignant environ 90% de la moyenne à long terme, avec un risque élevé de déficit local.
Inde occupe une position clé dans le commerce mondial du rice, sugar, cotton, pulses et des produits alimentaires ; toute pénurie de production se traduira rapidement par un risque de restrictions à l’exportation ; si des interdictions d’exportation ou des politiques de libération des stocks interviennent, le choc de prix se diffusera de l’offre et la demande locale à la chaîne du commerce mondial.
La sensibilité météo impactera également la chaîne logistique, par exemple les mines de cuivre, ports, chemins de fer et transport routier, générant ainsi un biais haussier fondé sur le risque pour les metals.
Bien sûr, la météo, les actualités, au final ce sont toujours des questions de prix : il suffit de surveiller les prix.
...
Pour un suivi détaillé de la rotation technologique, consultez Planète.
...
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Goldman Sachs : N'attendez pas les élections de mi-mandat, le scénario "Goldilocks" pourrait stimuler la hausse des marchés américains avant la fin de l'année
Goldman Sachs estime que le marché a déjà trop pris en compte les risques de stagflation et de rendements élevés ; l'affaiblissement de l'effet des tarifs douaniers, la possible déflation de l'énergie et la réduction des coûts liée à la généralisation de l’IA vont favoriser le recul de l'inflation. Bien que la croissance ralentisse, les bénéfices fondamentaux restent solides, ce qui limite la marge de manœuvre des politiques monétaires restrictives des banques centrales. Dans un scénario « Boucles d'or », la vague FOMO sur l’IA pourrait repartir à la hausse, sans attendre les élections de mi-mandat ; ce contexte « Boucles d’or » pourrait ainsi enclencher de manière anticipée le rallye de fin d’année des actions américaines.
Le rapport du troisième trimestre approche, Samsung Electronics et SK Hynix face à des "attentes très élevées", un test pour le "commerce mondial de l’IA".
La vague de l'IA stimule un "super cycle" mondial des semi-conducteurs. Samsung et SK Hynix pourraient voir leur bénéfice opérationnel combiné au troisième trimestre approcher le record historique de 190 000 milliards de wons. La bataille pour le HBM4 s’intensifie, tandis que l’IA agent augmente la demande en bande passante mémoire par dix ; la mémoire devient le véritable "sang" des centres de données AI. Deux rapports financiers imminents détermineront si cette prospérité n’est qu’un phénomène passager ou une transformation structurelle qui redéfinit l'infrastructure technologique.

Directeur de Meta AI, Alexandr Wang : Pourquoi je veux créer Muse
Muse a atteint 2,8 millions de téléchargements en seulement 12 jours, dépassant les performances de ChatGPT sur la même période et établissant un record de 264 000 téléchargements quotidiens aux États-Unis — la capitalisation boursière de Meta a ainsi bondi de 234 milliards de dollars. Derrière ce succès se trouvent la lettre ouverte du Chief AI Officer Alexandr Wang sur le "désir humain" et l’acquisition de 14,3 milliards de dollars opérée par Mark Zuckerberg, autrefois qualifiée de "folie" : aujourd’hui, cela apparaît sans doute comme l’une des meilleures affaires en matière de talents de l’histoire de la Silicon Valley.
UBS : maintient la note « neutre » sur Tesla (TSLA.US), objectif de cours à 385 dollars, la logique de fixation du prix des actions dominée par le récit de l’IA
UBS prévoit que les livraisons mondiales de Tesla au troisième trimestre 2026 (3T26) seront d'environ 470 000 véhicules, soit une baisse de 5 % en glissement annuel et de 1 % en glissement trimestriel.
Prix des cryptos
Plus


