
La corrélation entre les actions et les obligations américaines tombe à son plus bas niveau depuis 30 ans, UBS avertit : la prochaine vague de choc pourrait venir du marché des taux d'intérêt

La corrélation entre les actions américaines et les rendements obligataires américains vient d'atteindre son niveau le plus bas depuis près de 30 ans. Ce changement structurel est en train de remodeler la logique d’investissement multi-actifs et crée de nouveaux risques potentiels pour le marché.
Selon Trading Desk Pursuit, UBS a souligné dans son rapport sur les stratégies de produits dérivés d’actions américaines publié le 16 juin que les rendements actions-obligations sont actuellement profondément négativement corrélés — c’est-à-dire que la hausse des rendements correspond à une baisse des cours des actions. Ce schéma affaiblit fondamentalement la fonction traditionnelle des obligations en tant qu’outil de couverture contre le risque des actions, obligeant les investisseurs multi-actifs à réduire simultanément leurs positions en actions et obligations lors de la gestion du risque, ce qui pourrait déclencher un effet d’auto-renforcement de la réduction de levier coordonnée.
Parallèlement, la volatilité des taux d’intérêt reste actuellement relativement faible par rapport à celle des actions, mais l’histoire montre que ce schéma pourrait bien être à un tournant, laissant aux obligations un potentiel notable d’augmentation de la volatilité.
Le rapport recommande aux investisseurs d’envisager de capturer la revalorisation de la volatilité des taux d’intérêt par rapport à celle des actions via un straddle swap à la valeur au comptant TLT/SPY en décembre, tout en misant sur le potentiel de hausse des banques régionales et autres secteurs cycliques dans un scénario de hausse des rendements et d’amélioration de la croissance économique.
La corrélation actions-obligations à son plus bas depuis 30 ans : les logiques de couverture multi-actifs en difficulté
La corrélation glissante sur deux mois entre le S&P 500 et les rendements des obligations américaines à 10 ans est tombée à son niveau le plus bas depuis 1996, tandis que le coefficient bêta des actions vis-à-vis des rendements obligataires est également à un niveau historiquement bas.
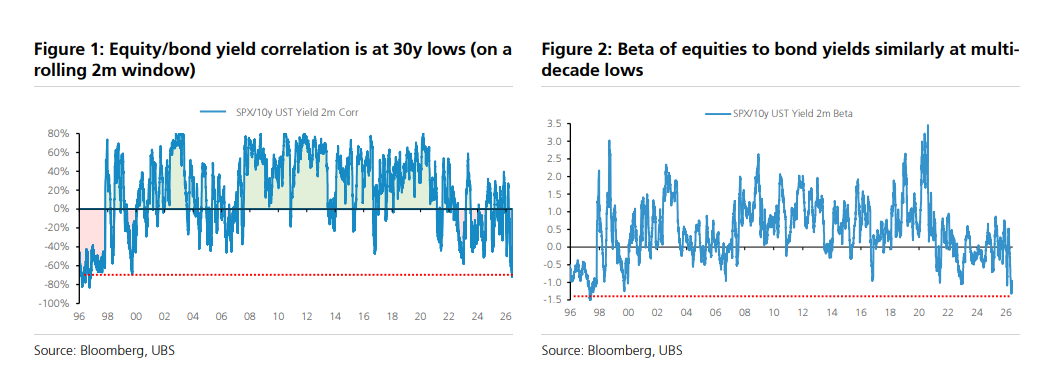
Dans un environnement de corrélation positive, les obligations servent naturellement de moyen de diversification du risque actions ; mais dans la situation actuelle de corrélation négative extrême, les obligations et les actions fluctuent souvent dans la même direction, rendant ce mécanisme inefficace. Cette dynamique peut s’auto-renforcer potentiellement : à mesure que l’incertitude macroéconomique augmente, les investisseurs sont contraints de réduire simultanément leurs expositions en actions et en obligations, ce qui risque d’aggraver les volatilités sur le marché.
Historiquement, la configuration de corrélation négative entre rendements actions et obligations tend à durer, voire à s’accentuer, en période de hausse des taux. Les données des cycles de relèvement des taux depuis les années 1970 montrent que ce phénomène était particulièrement marqué durant les années 1980 et 1990. À noter : le marché des futures sur fonds fédéraux prévoit actuellement une probabilité d’environ 80 % que la Fed relève ses taux d’au moins 25 points de base avant la réunion FOMC de décembre, bien que ce ne soit pas le scénario central.
La volatilité des taux, demeurant basse, pourrait ne pas durer : rattrapage attendu pour les obligations
Depuis fin 2023, la stratégie "vente de la volatilité des obligations, achat de la volatilité des actions" a été appliquée, et son rendement est essentiellement acquis — principalement grâce à la forte baisse de volatilité sur les obligations lors des périodes de pause ou de baisse des taux de la Fed. Cependant, cette logique de trading pourrait être à un tournant.
La série historique montre que lors des cycles de relèvement de taux de la Fed, l’indice MOVE, qui mesure la volatilité des taux, s’élève généralement beaucoup plus que le VIX, indice de volatilité des actions, surtout dans des périodes de corrélation négative entre rendements actions et obligations.
Un trait marquant de l’ère post-Covid est que la volatilité élevée des taux est souvent liée à un aplatissement de la courbe des rendements, en particulier dans la configuration "bear flattening" où la progression des taux courts dépasse celle des taux longs — phénomène étroitement lié à la revalorisation des attentes de relèvement des taux par le marché.
D’après ces analyses, le rapport recommande aux investisseurs d’envisager un straddle swap TLT/SPY à la valeur au comptant pour décembre : acheter TLT (exposition à la volatilité des taux) et vendre SPY (exposition à la volatilité des actions) dans une proportion nominale d’environ 1,5 pour 1. La tarification actuelle de cette structure apparaît intéressante face à l’historique.
Le S&P 500 a pleinement intégré le scénario de "bonne hausse des rendements", mais les banques régionales et secteurs cycliques offrent encore des opportunités
Grâce à son cadre "Market Cookbook", l’étude évalue dans quelle mesure le scénario de hausse modérée des rendements est intégré dans la valorisation des différents actifs. Ce cadre suppose que la hausse des rendements provient d’une amélioration de la croissance économique plutôt que d’une anticipation d’inflation, avec une légère pente ascendante des taux réels et un élargissement modéré des spreads de crédit.
Les résultats montrent que au niveau du S&P 500, le scénario est désormais largement reflété : la probabilité d’une hausse supérieure à 3 % est inférieure à 23 %, celle d’une hausse supérieure à 7 % étant sous 4 %. Toutefois, certains secteurs cycliques restent sous-évalués, notamment les banques régionales, les grandes banques ainsi que le secteur exploration et production pétrolière.
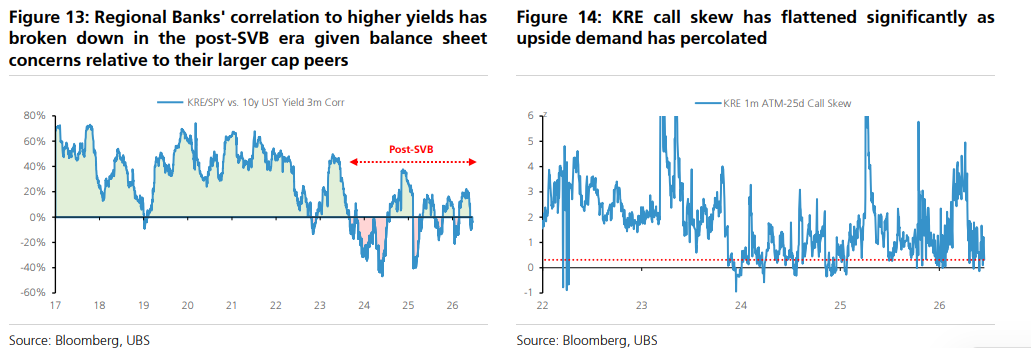
Concernant les banques régionales, l’après-SVB voit leur corrélation avec la hausse des rendements nettement affaiblie, en raison des préoccupations sur leurs bilans. Cette spécificité suggère que même dans un scénario où la Fed serait dovish ou "pas excessivement hawkish", ce trade offre toujours du potentiel. Par ailleurs, le skew call des options KRE s’est nettement aplati : sur les options call 1 mois à la valeur au comptant jusqu’au 25 delta, le skew est inférieur au 10e percentile des 5 dernières années, ce qui rend la structure des options encore plus attractive.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Morgan Stanley maintient la recommandation « surpondérer » sur Unity (U.US) : les résultats du troisième trimestre renforcent la logique de marché haussier, la rumeur d'une acquisition à 25 milliards devient une « option d'achat ».
Morgan Stanley a publié un rapport de recherche, maintenant la recommandation "à renforcer" sur Unity Software, une entreprise de moteurs de jeux 3D en temps réel, avec un objectif de prix de 62 dollars.
Le dossier d’introduction en bourse d’Anthropic retiré juste après sa publication ! Les détails du financement de 69,3 milliards de dollars révélés par erreur, Nvidia, Microsoft, TSMC et d’autres misent collectivement 26 milliards
Le document initial envoyé par Anthropic montre que la société prévoit d'émettre environ 867 millions d'actions dans une fourchette de prix de 70 à 80 dollars par action. Cependant, dans un deuxième courriel envoyé par Anthropic par la suite, il est clairement indiqué qu'il y a une erreur concernant les détails de la tarification, et que la société mettra à jour le prospectus ultérieurement.

Après l’annonce des résultats, une hausse de 50%! Citigroup parie sur le leader de l’“IA + publicité numérique” AppLovin (APP.US), la tendance haussière n’est pas terminée, 500 dollars vise un nouvel espace dans le e-commerce.
Alors que les actions technologiques subissaient des ventes massives, AppLovin s'est distinguée grâce à la concrétisation de ses bénéfices. Le 5 novembre, l’indice Nasdaq 100 a chuté de 6,36 % et l’indice des semi-conducteurs de Philadelphie s’est effondré de 12,25 %, tandis qu’après la publication de ses résultats financiers, AppLovin a bondi de 31,04 %. Au cours des deux séances suivantes, l’action a poursuivi sa hausse et, au 9 novembre, elle a clôturé à 410 dollars, soit une progression cumulée d’environ 50,9 % depuis la publication des résultats.

Confiance à zéro ! Goldman Sachs interprète les positions des fonds spéculatifs : "liquidation capitulante", plus grande perte depuis la pandémie
Les données de courtage de Goldman Sachs révèlent que le taux de levier net des fonds spéculatifs a brusquement chuté à son niveau le plus bas en cinq ans la semaine dernière, la réduction du levier atteignant son plus haut depuis mars 2020, au début de la pandémie. Le ratio long/court a touché son plus bas en cinq ans. Les actions technologiques ont enregistré des ventes nettes de plus de 30 milliards de dollars, largement supérieures à la période de turbulence de juillet. Les stratégies quantitatives CTA continueront à vendre au cours des sept prochains jours, quelle que soit la direction du marché, avec une pression maximale estimée à 48,7 milliards de dollars. Actuellement, seuls les fonds communs de placement et les rachats d'entreprises compensent ces ventes, mais le véritable point bas du marché ne sera atteint qu'après la fin de la pression de vente quantitative.

Prix des cryptos
Plus


