
Faut-il acheter, vendre ou conserver l’action Opendoor après les résultats du quatrième trimestre ?

Opendoor Technologies Inc. OPEN a publié ses résultats du quatrième trimestre 2025, reflétant des progrès tangibles sous son modèle opérationnel remanié « Opendoor 2.0 ». Bien que la performance financière à court terme reste sous pression en raison de stocks hérités et d’un contexte immobilier plus morose, la direction a souligné une amélioration de l’économie unitaire, une accélération de la vitesse de revente et une voie plus claire vers la rentabilité.
Au cours du trimestre, la société a enregistré un chiffre d’affaires de 736 millions de dollars, dépassant les estimations mais en baisse de 32,1 % sur un an. Elle a enregistré une perte ajustée par action de 7 cents, inférieure à l’estimation Zacks Consensus d’une perte de 8 cents. Le bénéfice brut GAAP s’est élevé à 57 millions de dollars, avec une marge brute en hausse de 50 points de base en séquentiel à 7,7 %. Pour plus de détails, lire : Opendoor Q4 Loss Narrower Than Expected, Revenues Down Y/Y.
La direction a signalé une rotation plus rapide des stocks, une diminution du nombre de maisons détenues depuis plus de 120 jours, et la poursuite de l’expansion de son offre allégée en capital Cash Plus. La société a déclaré qu’elle faisait progresser sa stratégie de transformation en quatre volets précédemment annoncée, visant à atteindre un Revenu Net Ajusté à l’équilibre sur une base glissante de 12 mois d’ici la fin 2026, parallèlement à des améliorations de l’économie unitaire, une accélération de la vitesse des transactions, l’engagement direct auprès des consommateurs et l’expansion de ses produits.
À la clôture de vendredi, l’action Opendoor se négocie 54 % en dessous de son plus haut sur 52 semaines de 10,87 $ (atteint le 17 septembre 2025). Alors, les investisseurs devraient-ils injecter davantage de capital dans OPEN maintenant ? Regardons cela de plus près.
Principaux moteurs de la performance du T4 d’Opendoor
Opendoor continue de faire progresser son cadre Opendoor 2.0, avec l’affinement de la souscription et la précision des prix comme piliers centraux de son modèle opérationnel. La direction a souligné une amélioration mesurable dans les nouvelles cohortes d’acquisition, reflétant des critères d’achat plus stricts et des analyses renforcées. L’approche mise à jour vise à aligner davantage le prix d’acquisition avec les conditions réelles du marché, soutenant l’amélioration des marges de contribution et des résultats de revente plus cohérents.
La vitesse de revente est apparue comme un autre levier opérationnel important. La société a signalé une réduction significative des stocks anciens, soutenue par des ajustements de prix plus ciblés et des stratégies de mise en vente améliorées. Une rotation plus rapide des stocks réduit la durée d’exposition sur le marché et soutient une performance plus prévisible dans des conditions immobilières variées. La direction a mis en avant que les nouvelles cohortes tournent à un rythme nettement plus rapide par rapport aux périodes précédentes.
Les initiatives allégées en capital d’Opendoor gagnent également du terrain. L’offre Cash Plus s’est développée en part de contrats, offrant aux vendeurs des structures de transaction alternatives tout en réduisant l’intensité du bilan pour la société. Ce changement de mix soutient l’efficacité du capital et diversifie les sources de revenus, reflétant un effort plus large pour équilibrer la croissance avec la gestion des risques.
Défis d’OPEN : Volatilité immobilière & risques de marge
Malgré des progrès opérationnels mesurables dans le cadre Opendoor 2.0, Opendoor continue de naviguer dans des pressions de transition importantes. La direction a reconnu que la performance récente a été influencée par la liquidation des stocks hérités acquis sous l’ancien modèle opérationnel, ce qui a pesé sur les marges de contribution à court terme. Bien que les nouvelles cohortes d’acquisition démontrent une meilleure précision des prix et une vitesse de revente accrue, le profil de marge global reste sensible au mix entre anciens et nouveaux stocks. Tant que le portefeuille n’aura pas complètement basculé vers des maisons achetées selon le modèle de souscription actualisé, la variabilité des performances de contribution pourrait persister.
De plus, Opendoor reste exposé aux fluctuations des prix de l’immobilier. La direction a noté qu’une baisse de 5 % à 10 % de la valeur des maisons aurait un impact sur les marges, soulignant que l’activité n’est pas à l’abri des mouvements plus larges du marché immobilier. Bien que des initiatives telles qu’une rotation plus rapide des stocks, une dispersion plus large des marges et l’offre Cash Plus visent à atténuer le risque, le modèle implique toujours une détention directe de stocks. Parallèlement, la société intensifie ses acquisitions, élargit sa présence géographique et introduit des services adjacents comme les offres hypothécaires. Maintenir une amélioration de l’économie unitaire tout en exécutant ces initiatives de croissance sera crucial alors qu’Opendoor travaille vers ses objectifs de rentabilité.
Performance du cours et perspectives de valorisation d’Opendoor
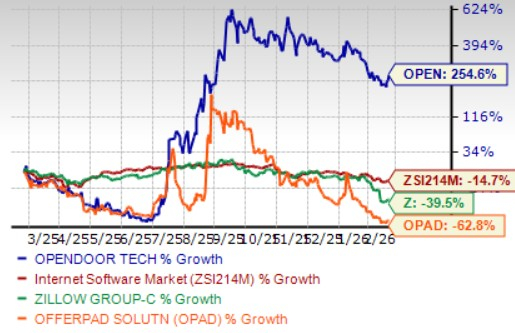
L’action Opendoor a progressivement gagné en dynamisme parallèlement à l’amélioration des fondamentaux. Les actions d’Opendoor ont grimpé de 254,6 % au cours de l’année écoulée, contre une baisse de 14,7 % pour le secteur. Pendant ce temps, des pairs du secteur, tels que Zillow Group, Inc. Z et Offerpad Solutions Inc. OPAD, ont respectivement chuté de 39,5 % et 62,8 % sur la même période.
Performance du cours d’OPEN sur un an
Source de l’image : Zacks Investment Research
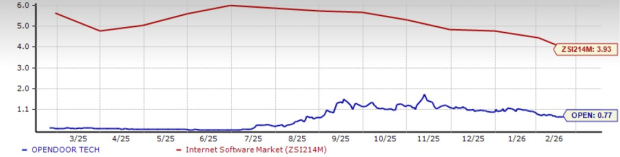
D’un point de vue valorisation, OPEN se négocie à un ratio cours/ventes prospectif de 0,77, nettement inférieur à la moyenne sectorielle de 3,89. À l’inverse, des acteurs du secteur comme Zillow Group et Offerpad affichent des ratios cours/ventes de respectivement 3,6 et 0,05.
Ratio C/V (12 prochains mois) d’OPEN vs secteur
Source de l’image : Zacks Investment Research
Verdict d’investissement d’OPEN : Conserver pour l’instant
Opendoor fait progresser régulièrement sa transformation Opendoor 2.0, soutenue par une discipline accrue en matière de souscription, une rotation plus rapide des stocks et une adoption croissante de ses offres allégées en capital telles que Cash Plus. L’accent mis par la société sur la précision des prix, des standards d’acquisition plus stricts et l’efficacité opérationnelle offre un cadre plus clair pour la stabilisation à long terme. Les progrès continus sur les nouvelles cohortes d’acquisition et l’élargissement des capacités produits préparent le terrain pour un profil de revenus plus durable à long terme.
Cependant, les pressions transitoires liées aux stocks hérités, l’exposition continue aux fluctuations des prix de l’immobilier et l’intensité bilancielle inhérente à la détention de biens immobiliers pourraient peser sur la performance des marges à court terme. La voie vers une rentabilité durable reste dépendante de l’exécution, en particulier alors que la société accélère ses acquisitions et introduit des services adjacents.
Si les améliorations opérationnelles d’Opendoor et sa valorisation décotée peuvent attirer les investisseurs à long terme, la sensibilité au marché immobilier et la variabilité des marges exigent une analyse prudente avant de prendre de nouvelles positions. Pour les actionnaires existants, conserver ce titre classé #3 (Conserver) par Zacks semble raisonnable alors que la direction s’efforce d’atteindre une rentabilité régulière.
Vous pouvez consulter la liste complète des actions Zacks classées #1 (Achat Fort) aujourd’hui ici.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
La plus grande IPO de l'histoire réalisée ! Anthropic fait ses débuts en bourse avec une hausse de 34 % à l'ouverture et une capitalisation dépassant les 2 000 milliards
Le prix d'introduction d'Anthropic correspond à une valorisation de 15 000 milliards de yuans, avec une capitalisation boursière à l'ouverture dépassant celle de SpaceX lors de ses débuts sur le marché américain, ainsi que celle de Tesla et Meta ; le cours de l'action a progressé jusqu'à près de 39 % en séance avant d'effacer une partie de ses gains, l'augmentation chutant temporairement à moins de 15 %. Lors de la cérémonie d'ouverture au Nasdaq, le CEO a promis de ne pas céder aux pressions commerciales et politiques, en soulignant l'importance de la sécurité de l'IA et des avancées médicales. Les professionnels de Wall Street ont qualifié cette IPO de « succès de niveau A+ ».
Anthropic (ANT.US) pourrait enregistrer une hausse de plus de 25% lors de sa première journée de négociation ; les contrats perpétuels suggèrent un prix d'ouverture de 104 dollars, valorisation proche de 1,83 mille milliards de dollars
Les données de trading sur les contrats à terme perpétuels avant l’introduction en bourse sur la plateforme décentralisée Hyperliquid montrent que le marché parie actuellement sur un prix d’ouverture d’Anthropic pouvant atteindre 104 dollars, soit une hausse de plus de 25 % par rapport au prix d’émission de l’IPO fixé à 83 dollars.
Économie de SpaceX : un vaisseau Starship = 400 millions de dollars de revenus, période d’amortissement inférieure à 20 semaines, bien plus rapide que le cloud IA !
Selon les estimations de Morgan Stanley, un lancement complet du Starship pourrait déployer 50 satellites Starlink V3, générant environ 400 millions de dollars de revenus annuels supplémentaires, avec une période d'amortissement EBIT d'environ 19 semaines seulement. Par ailleurs, le coût de lancement variable interne chez SpaceX devrait passer d'environ 1 000 dollars par kilogramme en 2026 à 140 dollars en 2040, avec pour objectif d'atteindre une cadence d'un lancement par semaine d'ici la fin 2027.
Prix des cryptos
Plus


