
Pourquoi le niveau de difficulté des opérations sur le marché des crypto-monnaies est-il actuellement infernal ?

Plus de 90 % des actifs cryptographiques sont essentiellement motivés par la spéculation, mais la spéculation pure n'est pas un moteur perpétuel. Lorsque les participants du marché perdent de l'intérêt ou ne parviennent plus à réaliser des profits durables, la demande spéculative diminue.
Plus de 90 % des actifs cryptographiques sont essentiellement motivés par la spéculation, mais la pure spéculation n'est pas un mouvement perpétuel : lorsque les participants au marché perdent de l'intérêt ou ne peuvent plus réaliser de profits, la demande spéculative s'estompe.
Auteur : @0xkyle
Traduction : AididiaoJP, Foresight News
En tant que trader, mon objectif principal a toujours été de rechercher des opportunités d'investissement à forte conviction et à potentiel de rendement asymétrique. Je suis passionné par la découverte de ce type de trades à haut risque/rendement, comme Solana à 20 dollars, Node Monkes à 0,1 BTC (qui a ensuite grimpé à 0,9 BTC), ou encore Zerebro avec une capitalisation de 20 millions de dollars, etc.
Cependant, aujourd'hui, ce genre d'opportunités asymétriques se fait de plus en plus rare. Les raisons sont multiples, et ensemble, elles constituent un problème vaste et complexe.
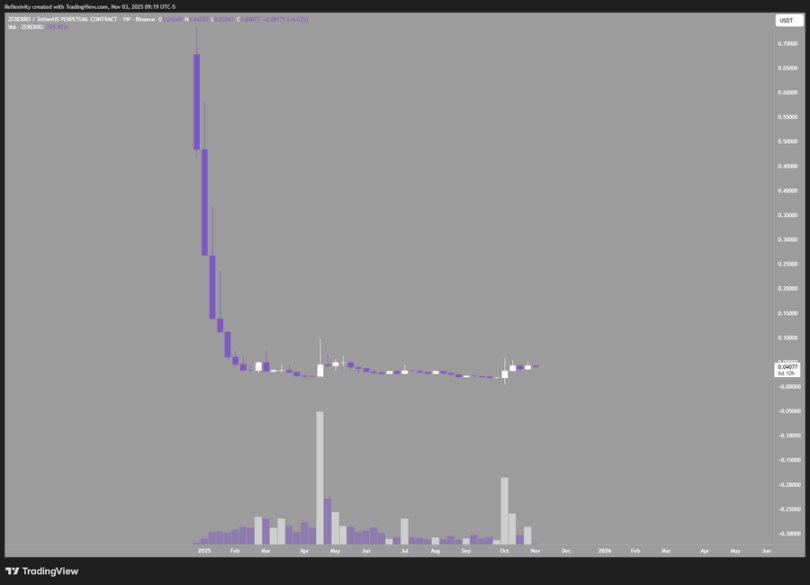
À titre d'exemple, ce graphique montre Zerebro, qui est passé d'une capitalisation de 20 millions de dollars à un pic de 700 millions de dollars, offrant un rendement de 30 fois ; mais il a aussi chuté de 99 % depuis son sommet, revenant presque à son point de départ initial.
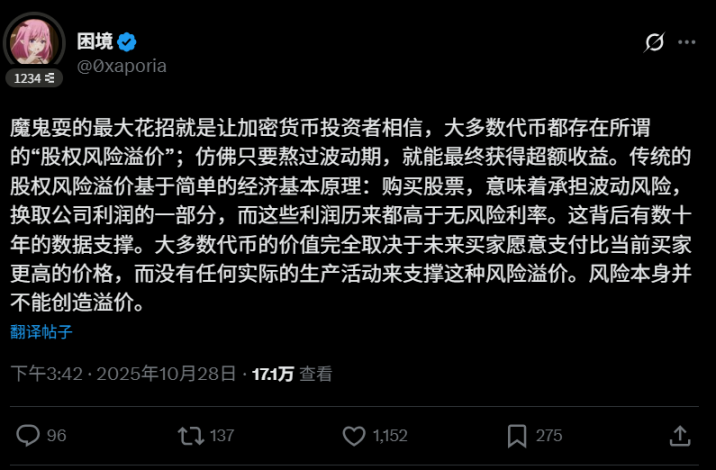
Cela soulève la première problématique : il est bien connu que la plupart des tokens de cette industrie « finiront par être vendus ». Cela crée un cercle vicieux qui empêche la création d'actifs à valeur ajoutée sur le long terme. Plus de 90 % des actifs cryptographiques sont essentiellement motivés par la spéculation, mais la pure spéculation n'est pas un mouvement perpétuel : lorsque les participants au marché perdent de l'intérêt ou ne peuvent plus réaliser de profits, la demande spéculative s'estompe. Le tweet de l'utilisateur @0xaporia va droit au but :
Le deuxième problème concerne les défauts structurels du marché crypto. L'incident du 10 octobre l'a clairement révélé : la plupart des principales plateformes d'échange ont causé des pertes massives à de nombreux utilisateurs, plus de 40 milliards de dollars de contrats ouverts ont été liquidés en un instant, donnant à tous les participants une première leçon de finance : s'il y a une possibilité d'erreur, elle se produira. Ce risque fait fuir les institutions et les gros capitaux : puisqu'il existe un risque de tout perdre, pourquoi prendre le risque ?
Les troisième et quatrième problèmes existent depuis longtemps : d'une part, la surabondance quotidienne de nouveaux tokens émis ; d'autre part, la valorisation initiale excessive de ces tokens. Chaque nouveau projet dilue la liquidité globale du marché, tandis que les émissions à valorisation élevée réduisent l'espace de profit pour les investisseurs du marché public. Bien sûr, il est possible de shorter, mais si tout le secteur dépend des profits réalisés à la baisse, ce n'est pas sain à long terme.
Il existe d'autres problèmes non évoqués ici, mais ceux mentionnés ci-dessus sont les plus préoccupants. Revenons au sujet principal : pourquoi est-il aujourd'hui si difficile de trouver des opportunités asymétriques sur le marché crypto ?
- Les projets de qualité sont émis à des valorisations trop élevées, les prix reflètent déjà, voire surestiment, les attentes
- La surabondance d'émissions de tokens dilue la valeur ; aujourd'hui un L1 parfait apparaît, demain un autre, ce qui fait douter de leur légitimité
- Le rythme d'itération du secteur est trop rapide, il est difficile de construire une conviction d'investissement à long terme, un projet leader peut perdre son avantage en un an
- Les problèmes structurels du marché empêchent l'entrée des capitaux, les investisseurs exigent un rendement plus élevé pour compenser le risque de tout perdre, et si le rendement réel n'est pas suffisant, la logique d'investissement ne tient plus
Le plus fatal, c'est que la plupart des tokens ne sont en réalité que des outils de financement : ils sont vendus pour lever des fonds pour l'exploitation, tandis que la véritable valeur se concentre du côté des actions. Ces tokens, qui manquent d'accumulation de valeur et ne confèrent aucun droit sur l'entreprise, ne sont essentiellement que des outils spéculatifs de type « jeu de la patate chaude », et non de véritables investissements.
Rien de tout cela n'est nouveau. Pourquoi alors ressasser ces idées ? Parce que, bien que tout le monde le sache, personne ne change sa façon d'investir. Tout le monde continue de courir après les nouveaux récits, de se précipiter sur les nouvelles tendances, et de répéter des stratégies inefficaces. C'est la définition même de la folie : répéter les mêmes actions en espérant des résultats différents.
Je suis toujours à la recherche de la prochaine opportunité asymétrique. Si l'on suit les règles, on ne peut obtenir que des rendements médiocres. À mon avis, la prochaine opportunité asymétrique dans la crypto se trouve dans :
- Les revenus du minage
- L'investissement en actions dans les entreprises blockchain
- Les tokens de plateformes d'échange
- La recherche de valeurs gravement sous-évaluées, qui existent réellement, mais sont extrêmement rares
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Directeur de Meta AI, Alexandr Wang : Pourquoi je veux créer Muse
Muse a atteint 2,8 millions de téléchargements en seulement 12 jours, dépassant les performances de ChatGPT sur la même période et établissant un record de 264 000 téléchargements quotidiens aux États-Unis — la capitalisation boursière de Meta a ainsi bondi de 234 milliards de dollars. Derrière ce succès se trouvent la lettre ouverte du Chief AI Officer Alexandr Wang sur le "désir humain" et l’acquisition de 14,3 milliards de dollars opérée par Mark Zuckerberg, autrefois qualifiée de "folie" : aujourd’hui, cela apparaît sans doute comme l’une des meilleures affaires en matière de talents de l’histoire de la Silicon Valley.
UBS : maintient la note « neutre » sur Tesla (TSLA.US), objectif de cours à 385 dollars, la logique de fixation du prix des actions dominée par le récit de l’IA
UBS prévoit que les livraisons mondiales de Tesla au troisième trimestre 2026 (3T26) seront d'environ 470 000 véhicules, soit une baisse de 5 % en glissement annuel et de 1 % en glissement trimestriel.
La vague de l'IA résiste fermement aux « 5 % de rendement des bons du Trésor américain » ! Le Nasdaq atteint un nouveau sommet, renforçant le modèle « 80/20 », tandis que Wall Street réévalue la proportion entre actions et obligations.
Le rendement des bons du Trésor américain à 30 ans a atteint environ 5,53 %, son plus haut niveau depuis 2004, tandis que le Brent reste au-dessus de 100 dollars par baril. Les actifs risqués résistent de nouveau à la pression, reflétant la confiance des investisseurs dans le fait que la commercialisation des applications d’IA et la croissance des bénéfices des entreprises peuvent, dans une certaine mesure, compenser l’impact de la hausse des coûts de financement et du taux d’actualisation.
L'infrastructure IA rencontre un "mur" ! Marvell : les connexions en cuivre et les goulots d'étranglement de la mémoire deviendront les clés de la prochaine phase d'expansion de la puissance de calcul
La compétition autour de la puissance de calcul de l’IA évolue vers un jeu systémique englobant l’interconnexion et la mémoire. Selon des cadres de Marvell, les modèles d’inférence ont entraîné une augmentation d’environ 10 fois des caches KV en neuf mois, la mémoire sur une seule baie ne répondant plus aux besoins, les connexions en cuivre étant proches de leur limite, faisant des interconnexions optiques et de l’extension de la mémoire les éléments centraux de l’expansion de la puissance de calcul. La personnalisation est devenue une tendance du secteur, et Marvell bénéficie de cette dynamique grâce à la simulation SerDes, à la mémoire photonique tissée et à la personnalisation de toute la chaîne.
Prix des cryptos
Plus


