Bitget App
Trade smarter
Acheter des cryptosMarchésTradingFuturesStocksEarnInstitutionIA & plus
Shiba Inu et Pepe font face à des défis tandis que Layer Brett attire l'attention du marché

Shiba Inu et Pepe font face à des défis tandis que Layer Brett attire l'attention du marché

DailyCoinDailyCoin2025/08/30 23:29
Afficher le texte d'origine
Par:DailyCoin

On dit que les memes sont éphémères. Mais dans la crypto, les bons memes font la fortune. Prenez les débuts de Shiba Inu et PEPE comme exemples. Ils dominaient les gros titres et les portefeuilles tandis que des investisseurs visionnaires gagnaient des millions. Mais aujourd’hui, tous deux montrent des signes de faiblesse : le désintérêt des baleines, l’effondrement du taux de burn et la détérioration des indicateurs techniques soulignent leur vulnérabilité. 
Shiba Inu et Pepe font face à des défis tandis que Layer Brett attire l'attention du marché image 0 Shiba Inu et Pepe font face à des défis tandis que Layer Brett attire l'attention du marché image 1

Tout cela provient de leur manque d’utilité. Mais un nouvel acteur, Layer Brett, entre sous les projecteurs comme le remplaçant axé sur l’utilité. Serait-ce la résurgence du meme dont le marché a besoin ? Découvrons-le.

Shiba Inu s’efface alors que les utilisateurs disparaissent et que le taux de burn s’effondre

L’ascension de Shiba Inu était une histoire classique de meme crypto. À son apogée, SHIB a atteint une capitalisation de marché de 41 milliards de dollars. Mais aujourd’hui, tous les signaux semblent inversés. Les transactions de haut niveau dans la fourchette de 1M$ à 10M$ sont tombées à zéro, indiquant une sortie complète des principaux détenteurs de SHIB. Les transactions plus modestes n’ont augmenté que légèrement mais restent trop faibles pour maintenir l’élan.
Shiba Inu et Pepe font face à des défis tandis que Layer Brett attire l'attention du marché image 2 Shiba Inu et Pepe font face à des défis tandis que Layer Brett attire l'attention du marché image 3

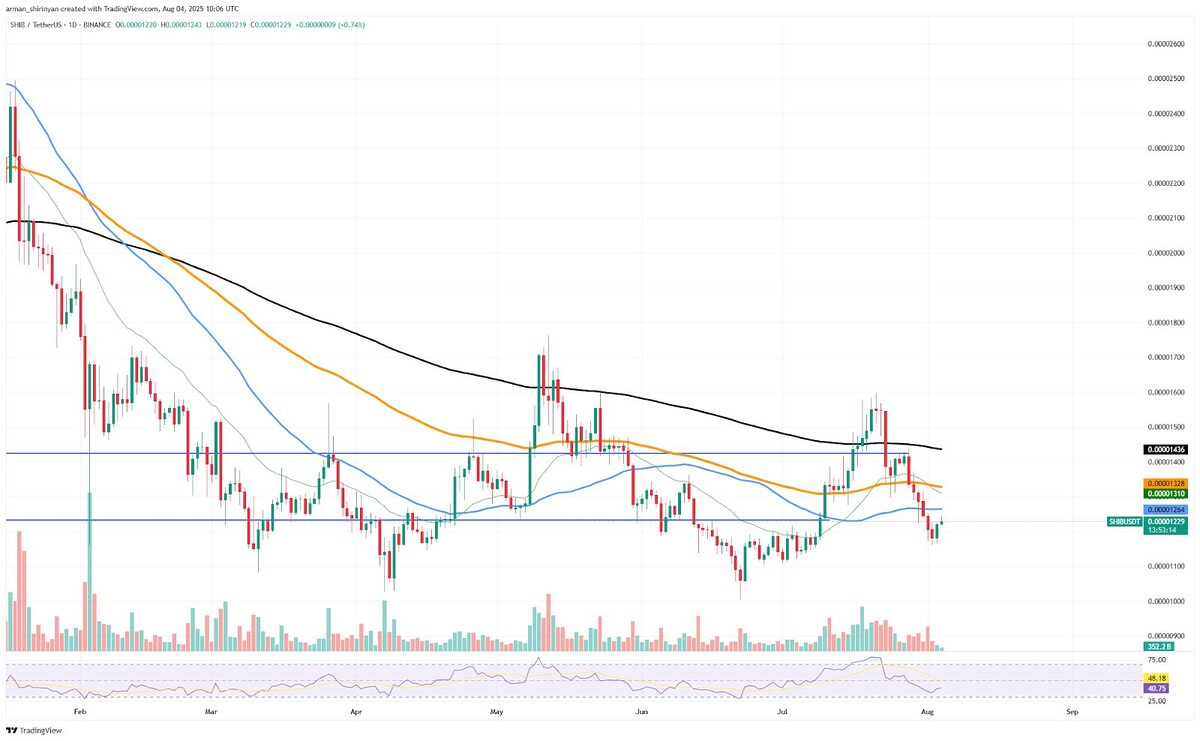
Graphique du prix de Shiba Inu. Source : TradingView

Pour aggraver le problème : le taux de burn de SHIB a chuté d’environ 95 %. Seuls 9,43 millions de tokens ont été brûlés sur la semaine, un effondrement spectaculaire de l’engagement par rapport à la semaine précédente. Le graphique du prix de Shiba Inu reflète un sentiment similaire. Évoluant sous sa SMA 50 jours, Shiba Inu a chuté de 6 % au cours des 30 derniers jours et de 15 % depuis le début de l’année.

Pepe Coin : perte de soutien à des niveaux critiques

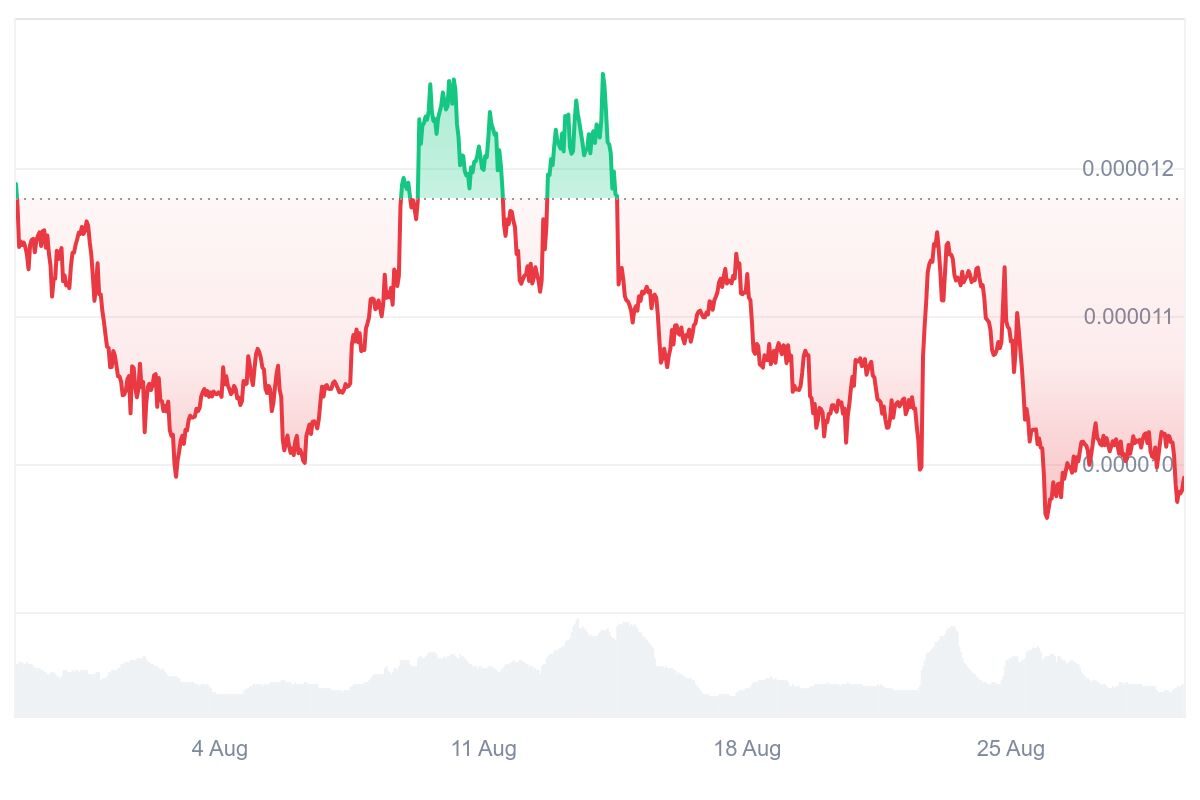
Pepe Coin ne s’en sort pas beaucoup mieux. Son prix fait face à une pression de vente persistante autour de 0,00001001 $, avec des tentatives de rallye répétées écrasées près de 0,00001030 $. Le support autour de 0,00000995 $ s’affaiblit ; une rupture à ce niveau pourrait entraîner des baisses plus marquées.
Shiba Inu et Pepe font face à des défis tandis que Layer Brett attire l'attention du marché image 4 Shiba Inu et Pepe font face à des défis tandis que Layer Brett attire l'attention du marché image 5

Graphique du prix de PEPE. Source : CoinMarketCap

Les indicateurs ne sont pas favorables. Le RSI approche de la zone de survente, tandis que l’open interest et le volume continuent de diminuer. L’analyse suggère que PEPE pourrait chuter de plus de 30 % en 2025 si cette tendance se poursuit. Sans améliorations structurelles ou retour des baleines, PEPE reste vulnérable à de nouvelles baisses.

Layer Brett : un meme coin conçu pour la scène principale — pas seulement pour le FOMO

Imaginez ouvrir votre portefeuille crypto et obtenir non seulement un token amusant, mais un token construit sur Ethereum Layer 2 dès le départ. Voilà Layer Brett, un projet qui se forge une réputation non pas grâce à des tweets de célébrités, mais parce que sa mécanique impressionne les traders modernes.

Ce qui fait vraiment la différence, c’est la façon dont il transforme la culture en structure : des incitations gamifiées, des NFTs utilitaires, un giveaway d’1 million de dollars, et une gouvernance DAO à venir. Tokenomics ? Claires, complètes et rigoureuses — un plafond de 10 milliards, pas d’inflation sans fin, et des allocations faites aux bâtisseurs de l’écosystème, pas aux rédacteurs de whitepaper ou aux soirées de lancement.

Conclusion : Layer Brett est-il le meme coin à surveiller ?

L’exode des baleines de Shiba Inu et l’effondrement du burn soulignent sa fragilité structurelle. Pepe Coin peine à défendre des niveaux clés dans un contexte de volume en baisse et de hype retombée. C’est exactement ce que prévoyaient les experts en raison de leur faible utilité. Mais c’est tout l’inverse avec Layer Brett.

Ce nouveau meme coin offre ce que Shiba Inu et Pepe ne proposent plus : utilité, engagement et élan. Alors que les deux tokens historiques stagnent dans la nostalgie, LBRETT est en train de réécrire l’histoire.

0
0

Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.

PoolX : Bloquez vos actifs pour gagner de nouveaux tokens
Jusqu'à 12% d'APR. Gagnez plus d'airdrops en bloquant davantage.
Bloquez maintenant !

Vous pourriez également aimer

Si le rendement des bons du Trésor américain continue d’augmenter, quelle sera la prochaine action de Washington ?

Le ministère des Finances maintient actuellement la liquidité en augmentant l'émission de bons du Trésor à court terme et en procédant à des rachats modestes. Certains soutiennent qu'une réduction des dépenses pourrait résoudre le fardeau de la dette. Les contraintes politiques orientent le risque vers l'inflation, au détriment des détenteurs d'obligations. Karen Brettell, Reuters, 5 octobre — Les coûts d'emprunt du gouvernement américain augmentent, alors qu'il a presque épuisé les moyens simples de contrôler ces coûts. Le rendement des obligations d'État à long terme approche les niveaux les plus élevés depuis vingt ans et semble avoir des causes structurelles. Washington émet massivement des obligations pour compenser un déficit budgétaire qui ne diminue pas. La désinflation est lente. Par ailleurs, malgré la difficulté du secteur immobilier et automobile, l'engouement pour l'investissement en IA maintient la vigueur économique et empêche les taux d'intérêt de baisser. Ainsi, sur plus de 40 000 milliards de dollars de dette, les seules dépenses d'intérêt s'élèvent à près de 1 000 milliards de dollars par an. Washington dispose de plusieurs options, allant de l'accentuation des emprunts à court terme à, dans des cas extrêmes, une limitation des rendements à long terme par la Fed. Plus les décideurs utilisent ces outils, plus ils alimentent le risque d'inflation, ce qui pourrait aggraver la situation des détenteurs d'obligations. Torsten Slok, économiste en chef chez Apollo Global Management, indique que pour chaque 5 dollars de recette fiscale, 1 dollar sert à rembourser la dette fédérale : « C'est un chiffre extrêmement élevé qui va continuer à augmenter. » Le président Donald Trump, dans une interview au Time le 28 septembre, a déclaré que la dette pourrait être remboursée par la croissance économique ou par l'inflation. Si ces méthodes échouent, le Trésor dispose d'autres options, allant de modérées à radicales. Actuellement, il s'appuie davantage sur l'émission de bons à court terme et sur de modestes rachats d'anciens titres pour soutenir la liquidité du marché. Dans un scénario plus critique, la Fed devrait intervenir. Une approche serait un achat massif d'obligations à long terme, similaire à l’opération "Twist" de 1961 ; une autre serait la fixation d’un plafond sur les rendements à long terme, une mesure jamais adoptée depuis la Seconde Guerre mondiale. Plus les mesures sont radicales, plus les taux peuvent baisser, mais le risque d’inflation s’intensifie. « Nous approchons du moment où il est clair que le gouvernement est mal à l'aise avec les taux actuels », déclare Jeffrey Gundlach, PDG de DoubleLine Capital, lors d’un récent événement d'investissement. Opération "Twist" Selon l'expérience, la première escalade serait la relance intégrale de l'opération "Twist". Lancée en 1961, elle consistait à vendre des bons à court terme et acheter des obligations à long terme pour aplanir la courbe des taux. Pour une opération significative, la Fed doit collaborer, mais sauf urgence manifeste, elle pourrait rester inactive. Slok affirme que sans le bilan de la Fed, le Trésor dispose de « peu de ressources pour abaisser les taux ». Cependant, Kevin Warsh, ancien président de la Fed, a critiqué la détention massive d’obligations et d’autres actifs par la Fed, estimant que les achats importants brouillent la frontière entre politique monétaire et gestion de la dette publique. Il appelle à un nouvel accord entre la Fed et le Trésor, avec communication publique sur le bilan de la Fed et les objectifs d'émission du Trésor. Contrôle de la courbe des taux Si les achats de type "Twist" échouent, la prochaine étape serait le contrôle explicite de la courbe des taux : la banque centrale promet de racheter sans limite la dette publique pour maintenir les rendements à long terme sous un plafond défini. De 1942 à 1951, la Fed a plafonné le rendement des obligations à 2,5 % pour financer la guerre et la reprise. La Banque du Japon a appliqué une variante de ce procédé de 2016 à 2024. En maintenant les taux bas artificiellement, ce contrôle réduit la pression politique du déficit, mais cela n’est efficace que si les investisseurs ne craignent pas de recevoir des dollars dévalués par l’inflation. Si la confiance se brise, le programme d'achats destiné à minorer les taux pourrait au contraire alimenter l'inflation qu’il voulait masquer. Veronique de Rugy, chercheuse senior au Mercatus Center de l’université George Mason, estime que la seule solution à la dette reste la réduction des dépenses : « Le Congrès doit ajuster les finances, c’est-à-dire adopter une politique de rigueur. La Fed ne peut pas le faire seule. » Divergence John Higgins, économiste en chef chez Capital Economics, note que depuis la Seconde Guerre mondiale, les États-Unis n’ont réduit leur ratio dette/PIB de façon significative qu’à deux reprises, avec des conséquences très différentes pour les détenteurs d'obligations. Après la guerre, le

路透社•2026/10/05 10:11

"Le rendement élevé des obligations américaines et le dollar fort mettent à l’épreuve les marchés émergents"

Morgan Stanley estime que la hausse cumulée des rendements des obligations américaines d’environ 90 points de base, conjuguée au renforcement du dollar, a porté la sensibilité des marchés émergents aux chocs extérieurs de 25% à un niveau historique de 55%-60%. Actuellement, l’écart de taux souverain est d’environ 200 points de base et le coussin de valorisation s’est épuisé ; le décalage entre les flux entrants sur les obligations en monnaie locale et leur rendement est le plus important depuis 2013. La prévision de référence indique que les rendements seront faibles, mais qu’il n’y aura pas de ventes désordonnées ; il convient de couvrir particulièrement le rand sud-africain et le peso mexicain. Le résultat des élections au Brésil pourrait s’avérer un facteur déterminant.

华尔街见闻•2026/10/05 06:31