
¡Eli Lilly vuela alto! GLP-1 impulsa a ISRG, DXCM, TMO, y las acciones farmacéuticas estadounidenses pasan de ser refugio seguro a convertirse en una mina de oro.
 2026/10/22 03:22
I. Situación del sector: doble impulso de defensividad y crecimiento, nuevo foco para la rotación de fondos
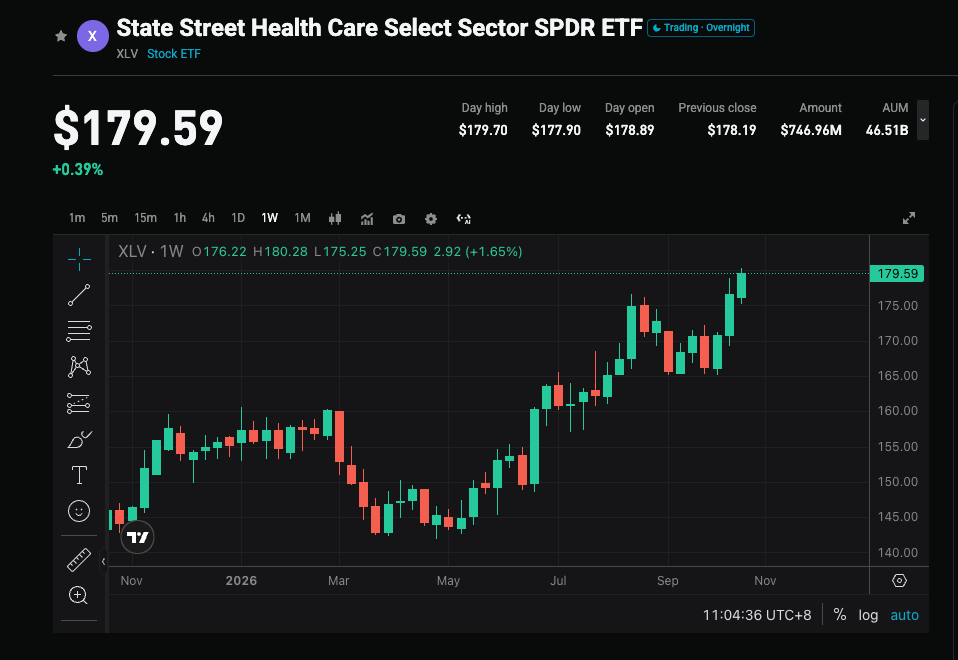
- Crecimiento explosivo de GLP-1: el mercado de enfermedades metabólicas fue reevaluado en 150 mil millones de dólares. Eli Lilly superó con tirzepatide a Novo Nordisk y se consolidó como líder del sector.
- Riesgo regulatorio despejado temporalmente: la negociación de precios de medicamentos y la amenaza de aranceles están bajo control en general, las expectativas pesimistas del mercado ya están incorporadas en los precios.
- Ola de fusiones y adquisiciones para cubrir el “desfiladero de patentes”: para enfrentar el vencimiento de patentes de medicamentos de marca superior a los 300 mil millones de dólares entre 2028 y 2030, la actividad en fusiones y adquisiciones aumentó y se espera que el volumen anual de transacciones se acerque a esa cifra.
Punto clave: el sector farmacéutico está transitando de ser un “activo defensivo” puro a un activo híbrido de “defensividad + crecimiento”; la fortaleza actual se debe a la búsqueda de certezas por parte de los fondos.
II. Activos clave: liderazgo de las multinacionales, oportunidades emergentes en segmentos específicos
- Big Pharma: base estable
Eli Lilly (LLY): líder absoluto, capitalización de mercado superior a 1.1-1.2 billones de dólares. Aumento de 19% en el año y casi 60% en los últimos 12 meses. Sólido impulso de la línea de productos GLP-1, con expectativa de crecimiento anual compuesto en ventas superior al 13% en 2026-2028.AbbVie (ABBV): los productos Skyrizi y Rinvoq continúan incrementando su volumen en el segmento inmune, el precio de la acción se acerca a máximos históricos.Johnson & Johnson (JNJ): diversificación sólida, con meta de ingresos próximos a los 100 mil millones de dólares.Merck (MRK): pese al desafío del vencimiento de la patente de Keytruda, la reserva de pipeline en oncología y la actividad en fusiones y adquisiciones siguen siendo atractivas.UnitedHealth (UNH): margen de rentabilidad en servicios de salud gestionada en recuperación, con beneficios claros.
- Acciones con alta popularidad y elasticidad
- Dispositivos médicos y herramientas para ciencias de la vida
Intuitive Surgical (ISRG): líder en robots quirúrgicos, se beneficia del aumento en la penetración de la cirugía mínimamente invasiva.Dexcom (DXCM) / Insulet: se benefician directamente del manejo de enfermedades crónicas y del efecto de desborde de la demanda de monitoreo generada por GLP-1.
- Farmacéutica con AI y plataformas de datos
Recursion / Tempus: empresas pequeñas y medianas con alta flexibilidad gracias a hitos clínicos y acuerdos de colaboración, pero con riesgos asociados a alta volatilidad.
III. Estrategia de inversión: la selección de acciones es más importante que la elección de sector
- Envejecimiento de la población y aumento estructural de enfermedades crónicas.
- La medicina innovadora (metabolismo, oncológica, inmunológica, terapia génica) aún tiene espacio para crecer estructuralmente.
- Tecnologías de AI mejoran la eficiencia en la búsqueda de medicamentos y los ensayos clínicos.
- Posición central: invertir en Eli Lilly LLY, AbbVie ABBV, Johnson & Johnson JNJ y otras grandes farmacéuticas para obtener crecimiento sólido y defensividad.
- Posición satélite: asignar pequeñas porciones a biotecnológicas o de dispositivos con catalizadores claros, para captar rentabilidad adicional y flexibilidad.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
El PMI de Francia cae por debajo de la línea de expansión en todos los sectores; el PMI compuesto preliminar de la eurozona para octubre baja a 51,9, por debajo de lo esperado.
Debido a las preocupaciones fiscales y políticas en Francia, su índice PMI compuesto de octubre cayó a 48,4, entrando en una fase de contracción; aunque Alemania mantuvo la expansión, su ritmo se desaceleró, lo que redujo el PMI compuesto de la eurozona a 51,9. La venta de bonos franceses y la alta inflación intensificaron las preocupaciones del mercado sobre el endurecimiento de las condiciones financieras, y el consenso del mercado es que el Banco Central Europeo podría pausar pronto las subidas de tasas de interés.

Precios de las criptos
Más


