
Análisis de las causas de la caída del oro: desde la publicación del IPC hasta el aumento vertiginoso de las tasas de interés.

Informe de Huìtōng, 15 de septiembre—— Múltiples factores impulsan la tasa de interés real de los bonos estadounidenses, el oro sigue bajo presión y el punto de inflexión del mercado depende de los datos de Estados Unidos
El martes (15 de septiembre), durante la sesión asiática y europea, el oro al contado continuó retrocediendo, cotizando actualmente a 4,276 dólares, con una caída del 0,52%.
Recientemente, la tasa de interés real ha aumentado de forma continua. Aunque tras la publicación del IPC parecía que la tasa real retrocedería brevemente, al final sólo disminuyó levemente durante la sesión para luego rebotar con fuerza, incluso con una magnitud superior a la tasa nominal representada por el rendimiento del bono a 10 años de Estados Unidos.
De acuerdo a la fórmula, la tasa nominal = tasa real + expectativas de inflación + prima de riesgo inflacionaria (IRP). Normalmente se suelen combinar expectativas de inflación + prima IRP en una expectativa inflacionaria amplia, pero en este tipo de mercados alcistas es necesario separarlos para ver la situación con claridad. El día de la publicación del IPC, correspondía a un mercado donde las malas noticias ya se habían absorbido y era necesario analizar el IRP por separado.
Así, la caída de la tasa nominal ese día se debió a una abrupta disminución del IRP, porque el mercado consideró que si bien la inflación superó levemente las expectativas, se disiparon los temores de un fuerte deterioro; pero el aumento endógeno de la tasa real es la razón principal del alza final de la tasa de interés, y también la causa de la reciente caída del precio del oro.
Resiliencia inflacionaria: el período de tasas altas se prolonga
La inflación en Estados Unidos no se ha disparado descontroladamente, pero su descenso es mucho más lento de lo que espera el mercado, y la inflación de servicios básicos y la renta de alquiler muestran una gran rigidez.
Mientras la inflación no baje, la Reserva Federal no tendrá espacio para reducir las tasas de interés rápidamente. El mercado se ve obligado a aumentar continuamente el "tiempo de permanencia de tasas altas" en las valoraciones, e incluso contempla la posibilidad de un nuevo aumento de tasas.
Bajo el marco de descomposición de tasas, la tasa real es igual a la tasa nominal menos las expectativas de inflación. La rigidez inflacionaria sostiene las expectativas de inflación y, como la tasa nominal no puede bajar, ambas empujan al alza la tasa real, elevando los rendimientos de los TIPS.
Este es el motor más fundamental y duradero de la subida actual de la tasa de interés real.
Resiliencia de los fundamentos económicos: el equilibrio de la tasa real se eleva
La economía de Estados Unidos no ha caído en recesión; el consumo y el empleo mantienen una resiliencia superior a lo esperado, y la economía puede soportar el actual entorno de tasas altas.
Bajo el marco clásico de Fisher, la tasa real representa el retorno real del capital físico, determinado por el equilibrio entre la oferta de ahorro y la demanda de inversión: cuando la demanda económica es fuerte, las empresas tienen una alta disposición a invertir y la rentabilidad del capital es elevada, el costo real del dinero aumenta en forma natural, por lo que el equilibrio de la tasa real se eleva.
El mercado ya no valora que "la Fed se verá forzada a bajar tasas pronto para salvar la economía", la desaparición de esta expectativa eleva aún más las expectativas de tasas a largo plazo, creando una resonancia con la resiliencia inflacionaria que empuja aún más alto el centro de la tasa real.
No es un aumento de tasas lo que daña la economía, sino que la economía puede resistir, por eso las tasas pueden mantenerse altas: este es el trasfondo fundamental de este ciclo alcista de tasas.
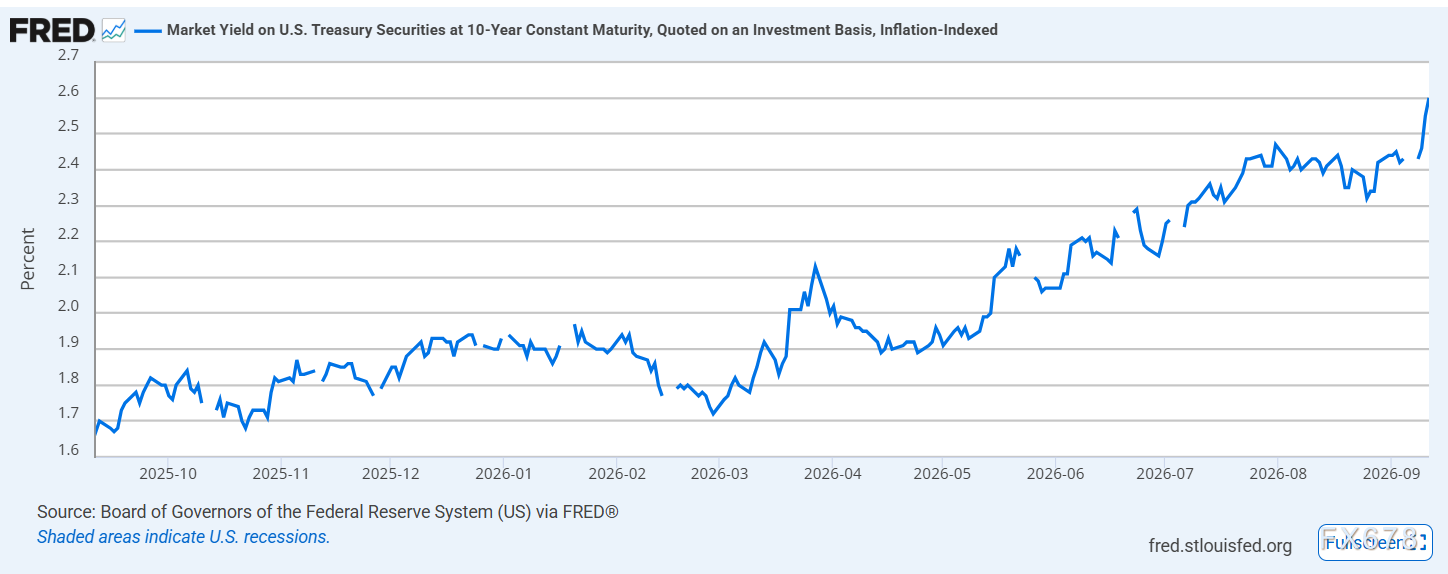
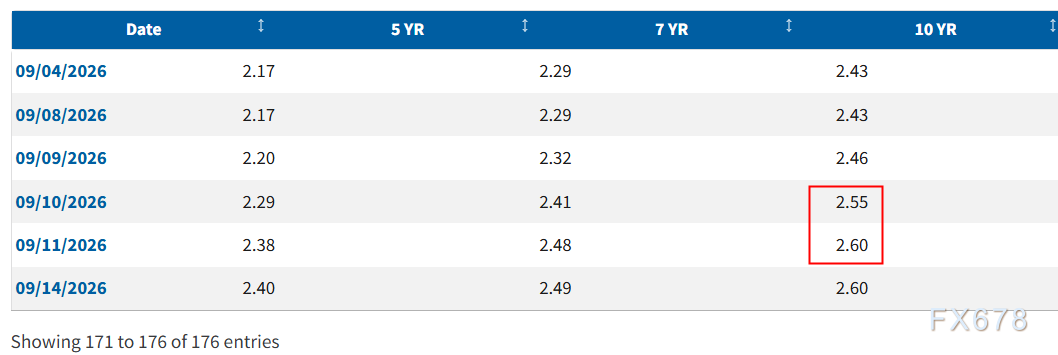
(Panorama de los rendimientos de los TIPS a 10 años, fuente: Reserva Federal)
Al comparar el rendimiento del bono estadounidense a 10 años después del IPC, vemos que mientras el rendimiento del bono subió 0,12 puntos básicos, los TIPS subieron 0,5 puntos básicos, principalmente porque el IRP cayó 0,48 puntos básicos tras eliminarse los temores de inflación extrema.
Oscilaciones del precio del petróleo: refuerzan la expectativa de tasas altas
La volatilidad persistente del precio internacional del petróleo es un factor de disrupción desde el lado de la oferta que no puede pasarse por alto en esta etapa de rigidez inflacionaria.
Conflictos geopolíticos y desbalances globales entre oferta y demanda, entre otros factores, hacen que el precio del petróleo no consiga bajar de forma tendencial; al contrario, rebota repetidamente en puntos clave.
El petróleo, como principal commodity, transmite su subida hacia la inflación final a través de canales como el transporte, insumos químicos y costos de bienes de consumo, generando presión inflacionaria importada.
Según el marco de descomposición de tasas, el impacto del petróleo en la tasa real es dual.
Por un lado, la repetida suba del petróleo refuerza la incertidumbre sobre la bajada de la inflación, sostiene o incluso mejora las expectativas inflacionarias, dificultando que la Fed inicie un ciclo bajista de tasas; por otro lado, el alza del petróleo es un choque desde el lado de la oferta, impulsa los costos inflacionarios pero no la demanda, y esta presión “estanflacionaria” hace que la Fed privilegie todavía más el control inflacionario sobre el crecimiento, prolongando todavía más las tasas altas y aumentando la tasa real.
A su vez, la incertidumbre sobre el precio del petróleo incrementa ocasionalmente la prima de riesgo inflacionaria IRP.
Cuando el mercado teme que el petróleo pueda desencadenar una segunda ronda inflacionaria, el IRP sube, y el rendimiento nominal de los bonos estadounidenses suma esa compensación adicional al alza de la tasa real, junto con la prima de plazo por la presión de oferta de bonos, lo que intensifica la presión alcista sobre los bonos a largo plazo; esta es justamente una de las principales razones del fuerte aumento de los bonos a 10 años a nivel global.
Presión de oferta de bonos estadounidenses: la prima de plazo sube y falla la expectativa de rescate político
El déficit fiscal federal de Estados Unidos sigue en niveles elevados y el Tesoro continúa emitiendo grandes cantidades de bonos a largo plazo. El mercado teme un exceso de oferta en los tramos largos y los inversores exigen una mayor prima de plazo para tomarlos, lo que empuja al alza el rendimiento nominal de los bonos estadounidenses desde el lado de la oferta.
Al mismo tiempo, prevalece una visión escéptica sobre la eficacia del plan de recompra de bonos del Tesoro estadounidense.
Casi la mitad de los gestores de fondos espera que la recompra no tenga prácticamente ningún efecto sobre los rendimientos; casi un tercio incluso cree que elevará los rendimientos. La decepción en la expectativa de rescate político significa que el "colchón de seguridad" del mercado de bonos desaparece, la valoración de los bonos largos se vuelve más vulnerable y, si ocurre una venta masiva, puede generarse una reacción negativa de aumento rápido en los rendimientos.
Resumen y análisis técnico:
El oro es un activo de larga duración sin devengos, y su precio depende fundamentalmente de la tasa de interés real como factor clave de descuento.
Un aumento de la tasa real implica que el costo de oportunidad de mantener oro sube, el valor actual de los futuros flujos de efectivo (nulos) se reduce y el precio del oro queda presionado sostenidamente.
El ascenso actual de la tasa real cuenta con varios respaldos estructurales: la rigidez inflacionaria alarga la permanencia de tasas altas, la resiliencia económica eleva la tasa real de equilibrio, la volatilidad del petróleo fortalece la previsión inflacionaria desde la oferta, y la presión de oferta de bonos eleva la prima de plazo.
Estos factores conforman conjuntamente la base sólida para un alza sostenida del centro de gravitación de la tasa real, más allá de perturbaciones emocionales de corto plazo.
Los breves repuntes del oro provocados por la caída del IRP son, esencialmente, materialización de un evento único por reducción de riesgos de cola, y su fuerza es débil, por lo cual no pueden contrarrestar efectivamente la presión sostenida de tendencia alcista de la tasa real sobre el oro.
Por lo tanto, mientras el centro de la tasa real no muestre un punto de inflexión claro, será difícil revertir sustancialmente la presión bajista sobre el oro a mediano plazo.
Este artículo aborda principalmente la perspectiva de tasas de interés, pero el precio del oro no depende únicamente de ellas. Las compras de oro por parte de bancos centrales, operaciones de cobertura ante devaluación/deterioro del dólar, y la demanda de refugio constituyen corrientes de demanda independientes que en ocasiones incluso pueden compensar parcialmente la presión de la tasa real. Por limitaciones del marco de análisis, estos factores no se desarrollan aquí y se dejarán para debates futuros.
Análisis técnico: el oro al contado está consolidando en niveles bajos, soportado por la línea de cuello de un pequeño Hombro-Cabeza-Hombro, formando una figura de cabeza pequeña que, al darse en zona baja, puede ser una trampa bajista, por lo que los inversores alcistas no deben entrar en pánico.
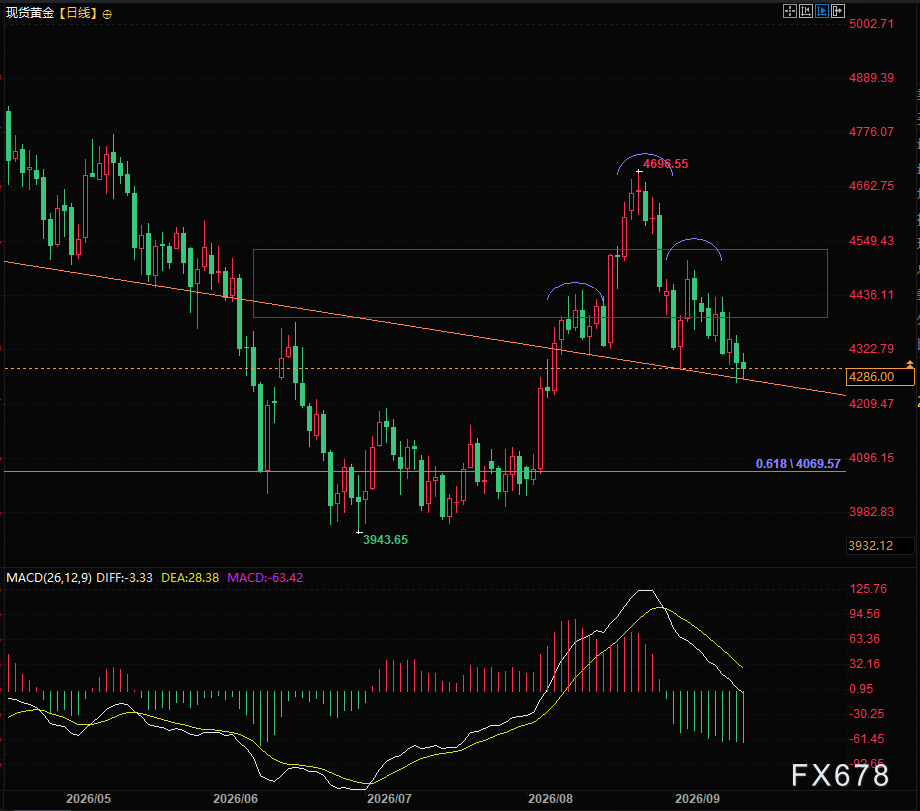
(Gráfico diario de oro al contado, fuente: Yì Huìtōng)
Zona horaria UTC+8, 21:22, oro al contado a 4,285.99
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar


Previsión del mercado estadounidense | Los futuros de los tres principales índices bursátiles caen, el rendimiento de los bonos del Tesoro estadounidense a 10 años supera el 5%, y las acciones de criptomonedas bajan antes de la apertura del mercado
El 15 de septiembre (martes), antes de la apertura del mercado estadounidense, los futuros de los tres principales índices bursátiles de EE.UU. cayeron.

¿La calma antes de la tormenta? La volatilidad de la libra esterlina se acerca a mínimos históricos: se avecina el presupuesto y Wells Fargo advierte sobre una grave falta de cobertura.
El mercado de opciones de la libra esterlina está "anormalmente tranquilo": la volatilidad implícita se acerca a niveles históricos mínimos. Wells Fargo advierte que los inversores están subestimando el impacto de los presupuestos y recomienda vender libra esterlina y comprar euro.

Precios de las criptos
Más


