
¡El cobre de Londres alcanza un máximo histórico! El arbitraje de aranceles provoca un short squeeze en el cobre de Londres, mientras que la reducción de producción de las grandes mineras aumenta la presión en la oferta.

El precio del cobre alcanzó un récord histórico en la Bolsa de Metales de Londres, impulsado tanto por las expectativas de aranceles como por las dificultades de suministro en las minas, reflejando las profundas contradicciones estructurales que enfrenta este metal industrial clave.
Este lunes, el contrato de futuros de cobre a tres meses, referencia de la Bolsa de Metales de Londres, llegó a subir un 0,8% durante la sesión, tocando los 14.533 dólares por tonelada, superando el máximo histórico anterior registrado en enero de este año, aunque posteriormente moderó su avance; al momento de la publicación, el cobre en Londres subía un 0,73%.
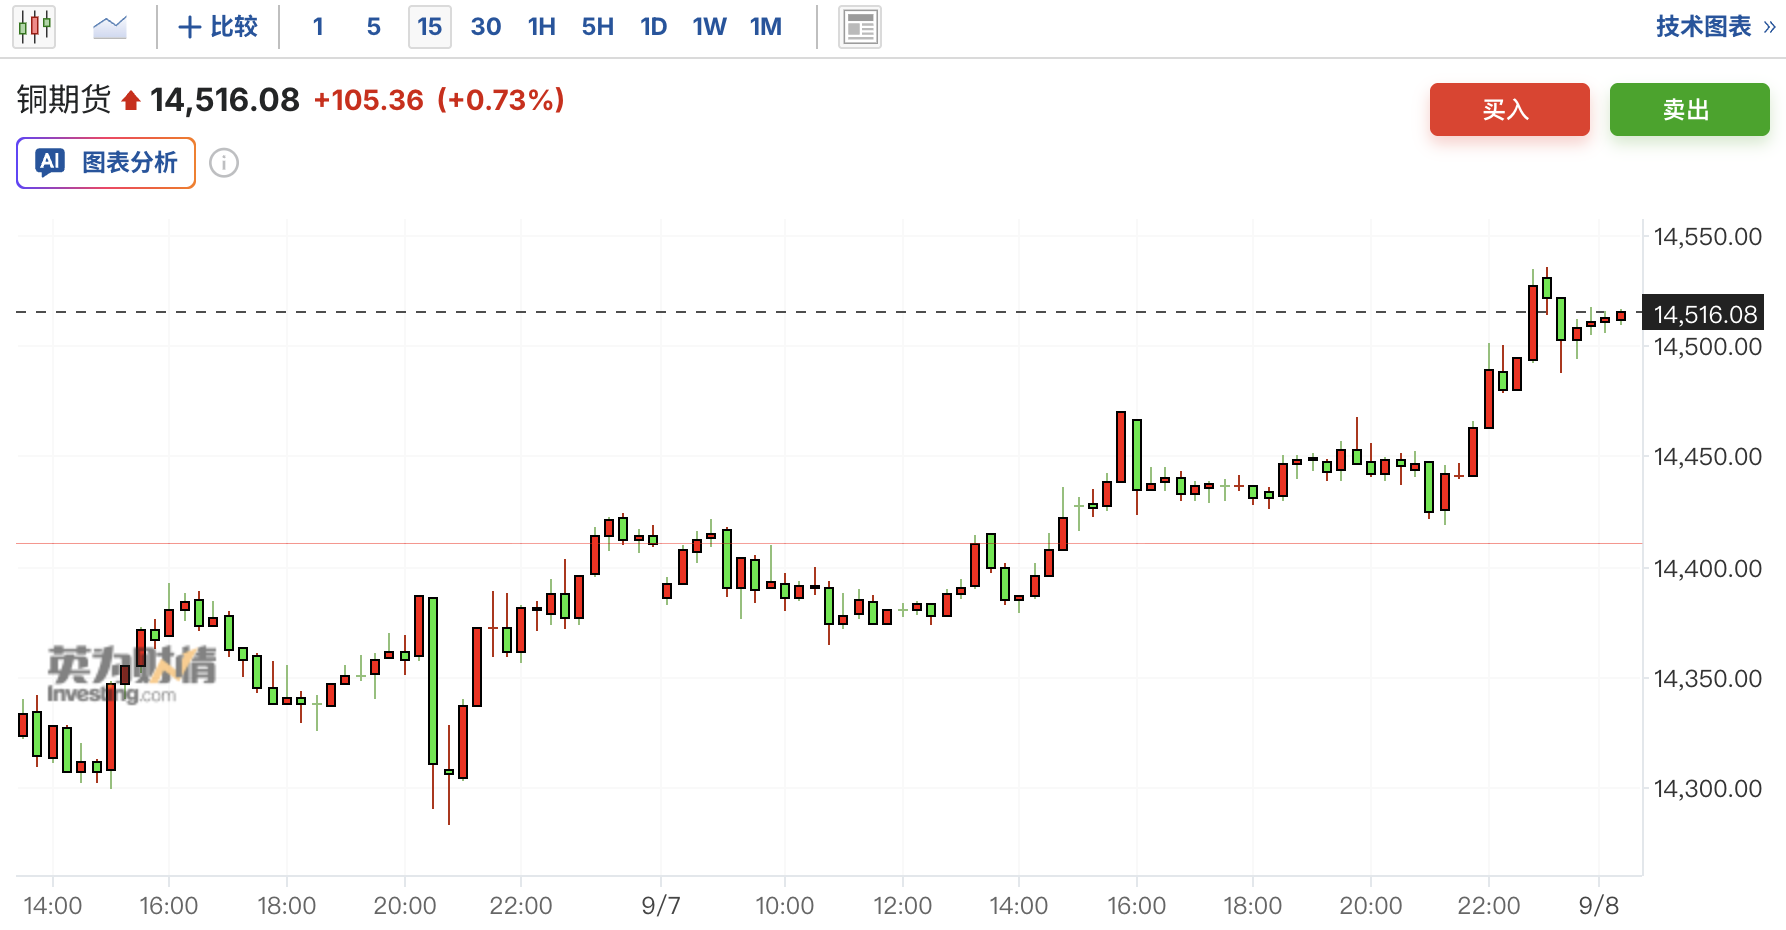
En lo que va del año, el cobre ya registró un incremento acumulado del 17%, y el avance en los últimos 12 meses alcanzó un 47%. Este récord se produjo en un contexto donde las bolsas estadounidenses estaban cerradas por el Día del Trabajo y en medio de una aversión generalizada al riesgo, lo que resalta la potencia de los factores que impulsan el precio.
Cristián Cifuentes, analista senior de Cesco, el centro chileno de estudios del cobre, señaló que“esta ola alcista está dirigida más que nada por la relocalización de metales a causa de los aranceles, y no por un repunte de la demanda final”, en esencia se trata de “una escasez localizada, no de un superávit global de demanda”.
Paralelamente, el suministro global de minas está bajo presión y, si la industria no logra recuperarse significativamente en la segunda mitad del año, la producción de cobre de minas a nivel mundial podría caer por primera vez de forma anual desde 2017.
Expectativa de aranceles impulsa el flujo masivo de metales hacia EE.UU.
El principal catalizador a corto plazo de este aumento del precio del cobre es la expectativa persistente de que la administración Trump amplíe los aranceles sobre el cobre. Desde que en febrero pasado Trump propusiera formalmente impuestos a la importación de cobre, los futuros de cobre en la Bolsa de Nueva York (Comex) se han mantenido con una significativa prima respecto al mercado londinense, abriendo grandes oportunidades de arbitraje para los operadores.
En lo que va de año, varias centenas de miles de toneladas de cobre fueron enviadas masivamente a Estados Unidos para aprovechar la diferencia de precios entre ambas plazas. Ya han pasado alrededor de dos meses desde la fecha en que el Departamento de Comercio de EE.UU. debía presentar al gobierno el informe sobre la necesidad de aranceles, pero el reporte sigue sin aparecer, y el mercado continúa valorando la posibilidad de nuevos impuestos a la importación de cobre primario.
Esta “operación-arancel” ha generado un efecto evidente de vaciado de inventarios a nivel global. En agosto, los inventarios físicos asociados a los contratos de cobre en la Bolsa de Metales de Londres descendieron a niveles críticamente bajos, lo que provocó una fuerte presión sobre los vendedores en corto.
Si bien posteriormente ingresaron nuevos cargamentos que aliviaron parcialmente la situación, el precio del cobre al contado en Londres continuó mucho más alto que el de futuros a tres meses, manteniendo al mercado en una situación de backwardation, lo que evidencia que la oferta inmediata sigue siendo ajustada.
Desbalance estructural en inventarios globales y caída abrupta de la oferta disponible a corto plazo
Si bien el volumen total de inventarios globales de cobre es relativamente abundante, su distribución geográfica se concentra ahora en Estados Unidos y, dentro de la vasta red internacional de depósitos de la Bolsa de Metales de Londres, la oferta disponible se ha reducido drásticamente.
Este desbalance estructural ha comprimido la liquidez de corto plazo en el mercado, colocando presión sobre quienes mantienen posiciones cortas e impulsando un alza más acelerada de los precios incluso cuando la demanda final sigue siendo moderada.
Michael Cuoco, responsable global de metales en StoneX Financial Inc., escribió en un informe que la combinación de un sostenido crecimiento en la demanda y los desafíos en la oferta “debería llevar a un mayor ajuste en el equilibrio entre oferta y demanda en el futuro, sosteniendo así precios altos para el cobre”.
Desde una perspectiva de largo plazo, el envejecimiento de las grandes minas a nivel global y la incapacidad de la oferta para seguir el ritmo de la demanda proveniente de centros de datos, energías renovables e infraestructura eléctrica, constituye el argumento estructural que los defensores de la tendencia alcista del cobre vienen remarcando desde hace años, y que sigue vigente.
Se acentúan los problemas de suministro en minas: exportaciones chilenas marcan el mínimo en más de un año
A pesar del fuerte aumento en los precios, que favoreció a las principales mineras del mundo, la presión sobre la oferta es cada vez más evidente.
Datos publicados este lunes muestran que los ingresos por exportaciones de cobre de Chile, el mayor productor mundial, cayeron en agosto a su nivel más bajo en más de un año. Si la industria no logra recuperarse en la segunda mitad del año, el suministro mundial de cobre proveniente de minas descendería por primera vez desde 2017.
Empresas como Rio Tinto Group, BHP Group, Glencore Plc y Zijin Mining Group han registrado destacados incrementos en sus ganancias en los últimos balances, con la actividad de cobre siendo clave en sus resultados.
Sin embargo, diversas grandes mineras han enfrentado este año diferentes problemas operativos, y la presión estructural en la oferta no se ha aliviado pese a los precios elevados.
Es relevante señalar que los altos precios del cobre pueden, en sí mismos, convertirse en una amenaza potencial para la demanda: los valores elevados podrían incitar a los compradores a buscar materiales sustitutos aguas abajo. No obstante, por ahora, estas presiones de demanda todavía no han frenado la escalada alcista del cobre.
Adicionalmente, el aumento de riesgos macroeconómicos y geopolíticos a nivel global, junto con el encarecimiento del financiamiento en Estados Unidos que afecta a la industria manufacturera intensiva en capital, también representan posibles factores adversos para el panorama del cobre.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Mientras aumenta la controversia sobre la IA, los fondos de cobertura compran acciones tecnológicas al ritmo más alto en 15 meses
En los últimos 11 días de negociación, los fondos de cobertura registraron compras netas en acciones TMT de EE.UU. en 10 ocasiones, reconstruyendo posiciones largas en tecnología a la velocidad más rápida en 15 meses. Sin embargo, una tormenta de políticas sobre IA estalló en el "peor momento": el llamado de los gigantes de IA para frenar el desarrollo fue rechazado, y la incertidumbre regulatoria golpeó directamente a Softbank y otras tecnológicas asiáticas. Cuando el entusiasmo alcista se encuentra con la semana de los bancos centrales más importantes, el sector tecnológico enfrenta una prueba difícil.
Seguimiento de la preventa de Apple: señales de demanda débil para la serie iPhone 18 Pro en el extranjero, evaluación positiva de Duo pero rezagada en hardware
Según una investigación de Jefferies, tras el lanzamiento del iPhone 18 Pro, los tiempos de espera para la entrega en los cuatro principales mercados (Estados Unidos, Reino Unido, Alemania y Japón) se acortaron entre 5 y 11 días respecto al año pasado, e incluso en Estados Unidos no hay que esperar. Considerando que la capacidad de producción se mantuvo igual, esto es una clara señal de debilidad en la demanda. Aunque los mercados de China continental y Hong Kong mostraron fortaleza contracorriente, persisten las sospechas de acaparamiento especulativo. El nuevo plegable Duo recibió comentarios positivos sobre su software, pero con un precio de 2.000 dólares, ofrece un cuerpo de 254 gramos y doble cámara, quedando rezagado en hardware frente a los modelos Android de la competencia. Jefferies mantiene su calificación de “rendimiento inferior al mercado”, con un precio objetivo que implica una caída del 21% respecto al precio actual.
Encuesta de bienestar de UBS: Elevance Health (ELV.US) lidera, empleadores estadounidenses se preparan para el aumento de los costos médicos
En la encuesta anual de gestión de beneficios para empleados realizada por UBS, Elevance Health (ELV.US) se convirtió en la compañía de seguros de salud estadounidense mejor calificada.


Precios de las criptos
Más


