
El líder en el trading de El Niño...

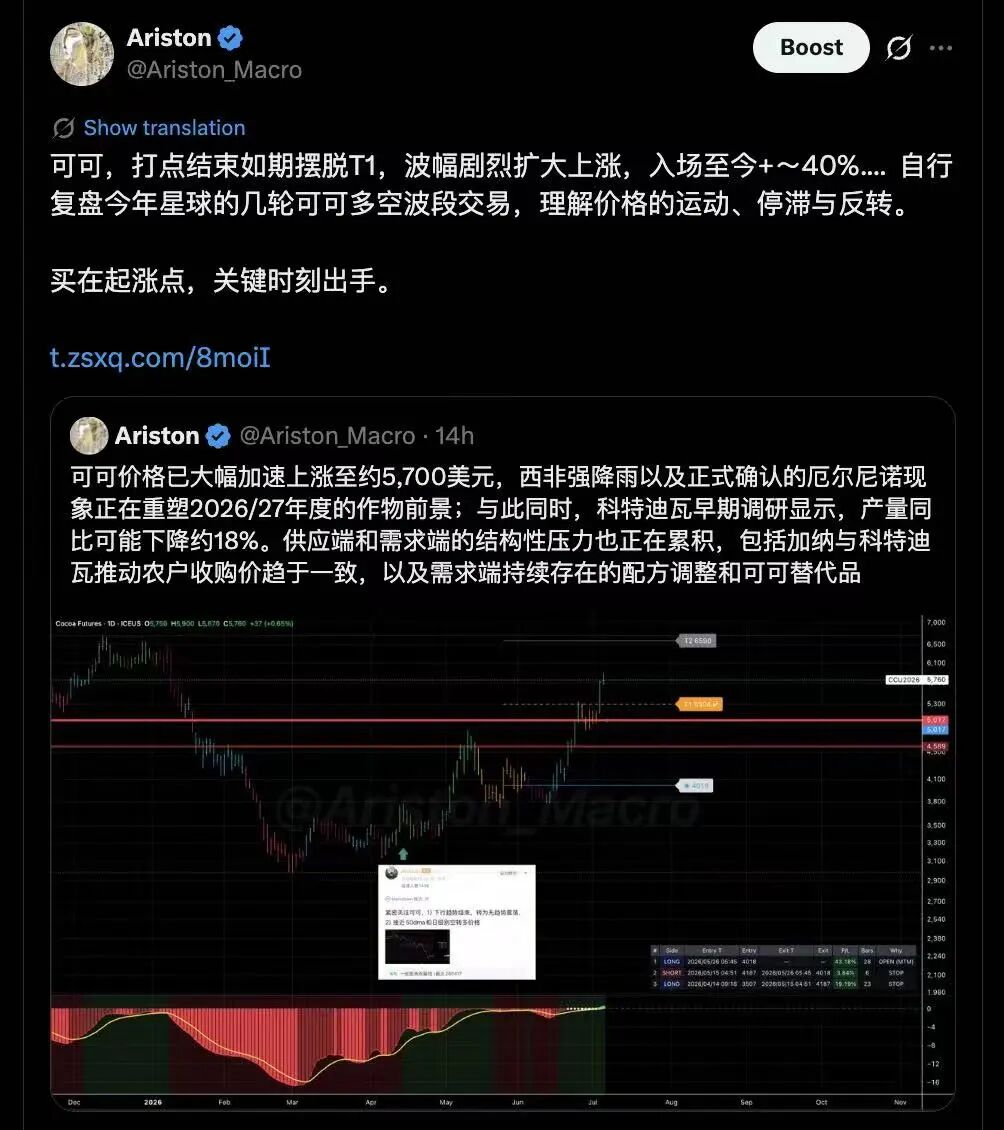
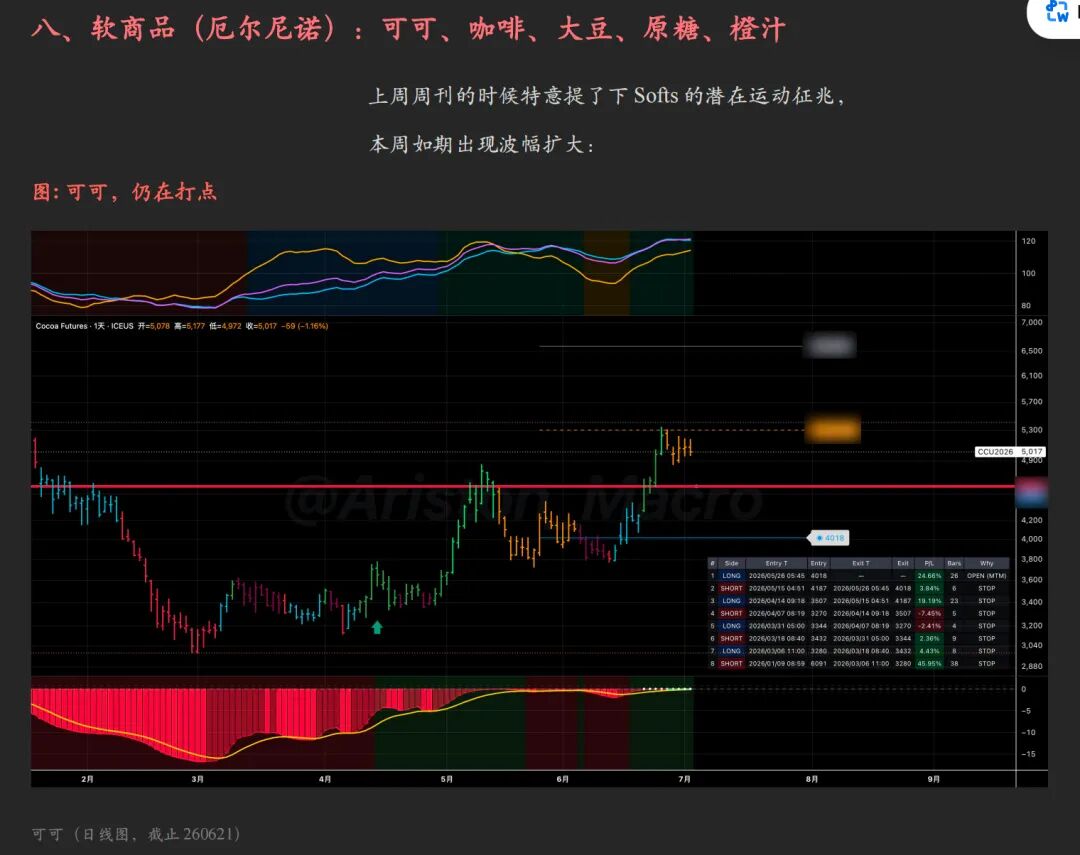
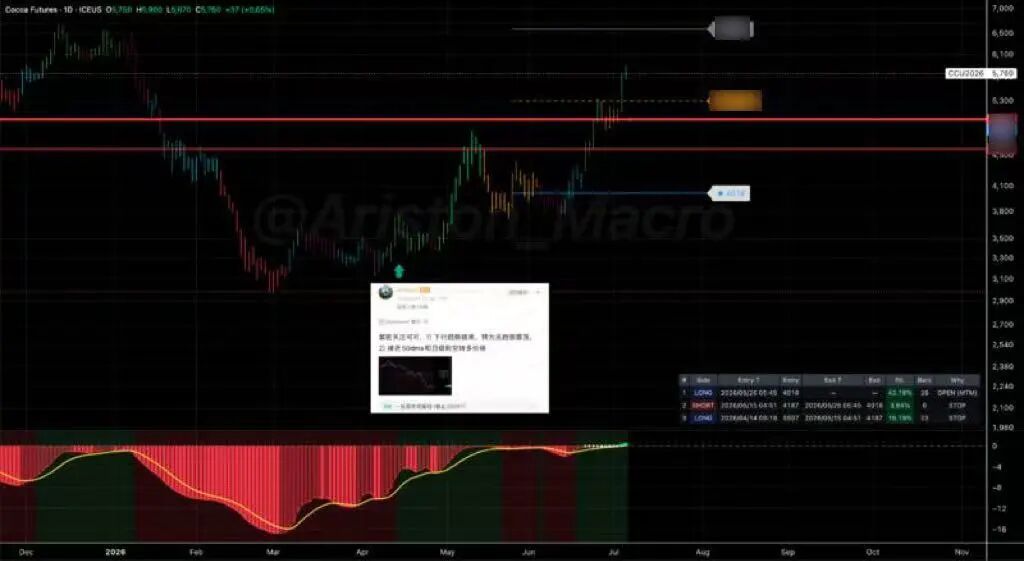
Lo más relevante en el plano macro es el clima:para la primera mitad de 2027 la temperatura global podría subir 1.8-2.0ºC sobre la base previa a la industrialización. Este nivel amplificará la demanda eléctrica en Asia y la presión por falta de hidroelectricidad,también elevará las fluctuaciones de altas temperaturas, lluvias y logística en América.
En concreto, primero, la sequía en Asia y Oceanía y la diferenciación de lluvias en otras regiones generarán impactos en commodities suaves y en el suministro alimentario regional. Segundo, monzones débiles y descenso en los niveles de embalses elevarán la demanda de termoeléctricas y LNG locales. Tercero, las restricciones de exportación y el comercio alternativo amplificarán la transmisión de precios globales. Cuarto, la mayor demanda de refrigeración sumada a la escasez de hidroelectricidad provocará picos de precios energéticos regionales. Quinto, los altos inventarios globales de cereales limitan la escasez sistémica, pero no pueden contener la escasez local ni la volatilidad de precios.
Asia meridional y sudeste asiáticoya muestran lluvias por debajo de lo normal y riesgos de altas temperaturas; commodities como rice, sugar, palm oil, coffee, cotton, pulses y la cadena alimentaria son los más sensibles.Australiatambién presenta lluvias inferiores a lo normal en casi todo el país, aumentando el riesgo de recorte en exportaciones de wheat y barley.
Latinoaméricaestá más diversificada: el norte seco afecta coffee, sugar y cultivos básicos;Asia meridionales el principal canal de transmisión del riesgo de commodities globales en el corto plazo. Los pronósticos actuales indican monzón bajo lo habitual y lluvias de aproximadamente el 90% de la media histórica, con alta probabilidad de déficit en ciertas zonas.
India, por su peso en rice, sugar, cotton, pulses y el comercio alimentario global, puede transformar rápidamente una escasez de producción en riesgo de restricciones a la exportación; si se aplica una prohibición de exportación o políticas de liberación de stocks, el impacto en precios se va a expandir desde el mercado local a la cadena global de comercio.
La sensibilidad climática también afecta la cadena logística, por ejemplo, las minas, puertos, ferrocarriles y rutas para el transporte de cobre, lo que genera un sesgo al alza basado en riesgo para metals.
Por supuesto, el clima y las noticias, al final, son una cuestión de precios: solo hay que estar atentos a los precios.
...
Para monitorear con más detalle el rumbo del giro tecnológico, revisen Planeta Diario
...
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Macron: Francia brindará ayuda militar a Arabia Saudita para proteger las instalaciones petroleras del puerto de Yanbu en el Mar Rojo
Macron afirmó que Francia enviará tropas a Yanbu y proporcionará sistemas de radar y de defensa. Subrayó que la misión de la operación es proteger las instalaciones de Yanbu y no intervenir en los conflictos regionales. El pasado viernes, dijo que tras la obstrucción del Estrecho de Ormuz, el oleoducto este-oeste de Arabia Saudita llegó a ser una ruta alternativa importante para el transporte, pero el suministro de crudo por dicho oleoducto se redujo considerablemente debido al ataque a Yanbu perpetrado por los hutíes de Yemen.
La desaceleración de los modelos de IA no necesariamente es negativa: las tres tendencias estructurales en los centros de datos tradicionales superan el aumento de las tasas de interés.
HSBC considera que la lógica de crecimiento de los centros de datos tradicionales está pasando de la iteración de modelos avanzados a la comercialización y expansión de la IA. El aumento de la demanda de procesamiento, la expansión del gasto de capital de las empresas de servicios en la nube, junto con restricciones más estrictas en energía y regulación, hacen que el escenario de oferta y demanda ajustada se mantenga hasta 2028. Incluso con el aumento de las tasas de interés, se espera que el crecimiento compuesto por acción de AFFO entre 2025 y 2028 alcance el 11%–12%, mostrando una fuerte resistencia en las ganancias.
¿Esta vez los bonos estadounidenses van a hacer colapsar las acciones estadounidenses?
El estratega de Bloomberg, Simon White, advirtió que el aumento de los rendimientos de los bonos del Tesoro de EE.UU. está pasando de un repunte "benigno" impulsado previamente por expectativas sobre las tasas de interés, a un incremento desordenado debido a la ampliación de la prima de plazo. Analistas del mercado señalan que el alza en las tasas de interés a largo plazo eleva tanto la tasa de descuento de las valoraciones de las acciones estadounidenses como el costo de financiamiento para las empresas, y además intensifica la presión de liquidación sobre los activos altamente apalancados. Si tasas de interés superiores al 5% se convierten en la nueva normalidad, las valoraciones de las acciones estadounidenses enfrentarán una presión continua a la baja.
Precios de las criptos
Más


