
El “plan de escape” de bitcoin

Fuente: The DeFi Report
Título original: ¿Es cierto que BTC "va rezagado" respecto a la liquidez global?
Traducción y recopilación: BitpushNews
¿Bitcoin realmente “va rezagado” respecto a la liquidez global?
Hola a todos los lectores.
Podemos utilizar muchas herramientas y marcos para entender el comportamiento del precio de bitcoin. Por ejemplo, MV = PQ, el modelo stock-to-flow, la relación entre el valor de la red y el volumen de transacciones, la relación entre el valor de la red y la Ley de Metcalfe, el precio realizado y la relación MVRV, el costo de producción, entre otros indicadores.
Sin embargo, en un mercado alcista, todo se reduce a la situación de liquidez.
En este informe, vamos a analizar la relación entre bitcoin y la liquidez global.
Bitcoin y la liquidez global
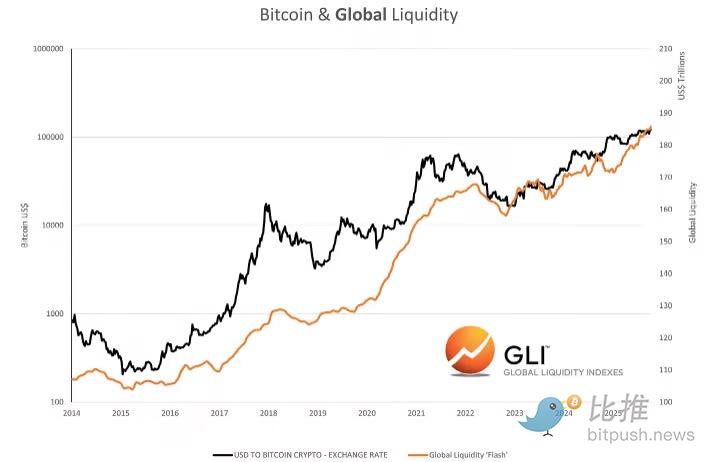
Fuente de los datos: Global Liquidity Indexes
Según Global Liquidity Indexes: “Los datos históricos muestran que los cambios en la liquidez suelen anticipar los cambios en los precios de los activos de riesgo, con un desfase de aproximadamente tres meses. Específicamente, un aumento en la liquidez global suele ir acompañado de un buen desempeño de los activos de riesgo, mientras que una disminución de la liquidez suele anticipar una tendencia de precios débil.”
Además, según Raoul Pal de Global Macro Investor, la liquidez global explica el 90% del comportamiento del precio de bitcoin.
¿Qué estamos viendo hoy?
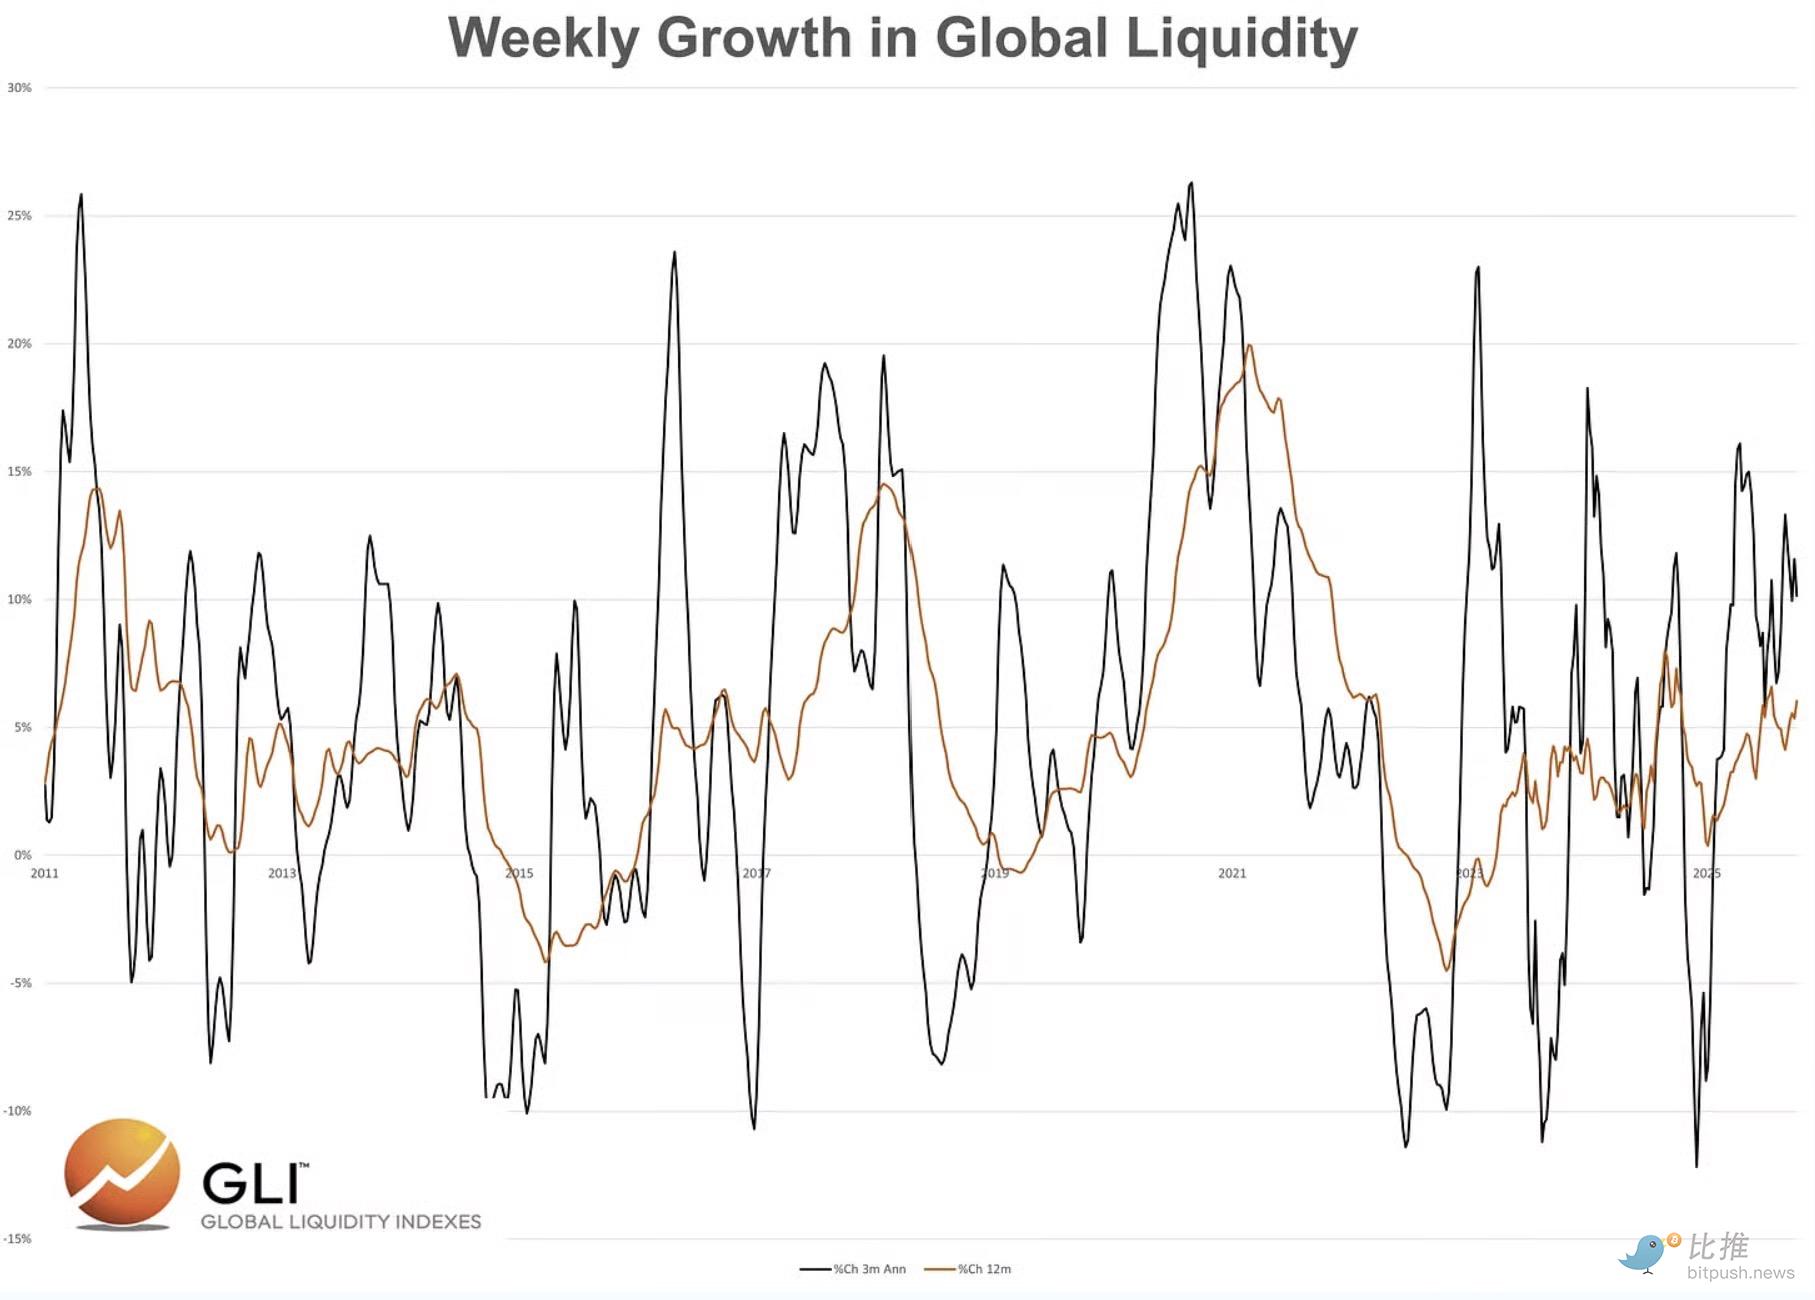
Fuente de los datos: Global Liquidity Indexes
-
La tasa de crecimiento anualizada a tres meses es actualmente del 10,2%
-
La tasa de crecimiento anual es actualmente del 6%
Por supuesto, ¿esto significa que bitcoin debería seguir subiendo, verdad?
Los datos y la narrativa llevan a esa conclusión. Sin embargo, en los dos ciclos anteriores, la liquidez global siguió expandiéndose incluso después de que bitcoin alcanzara su máximo...
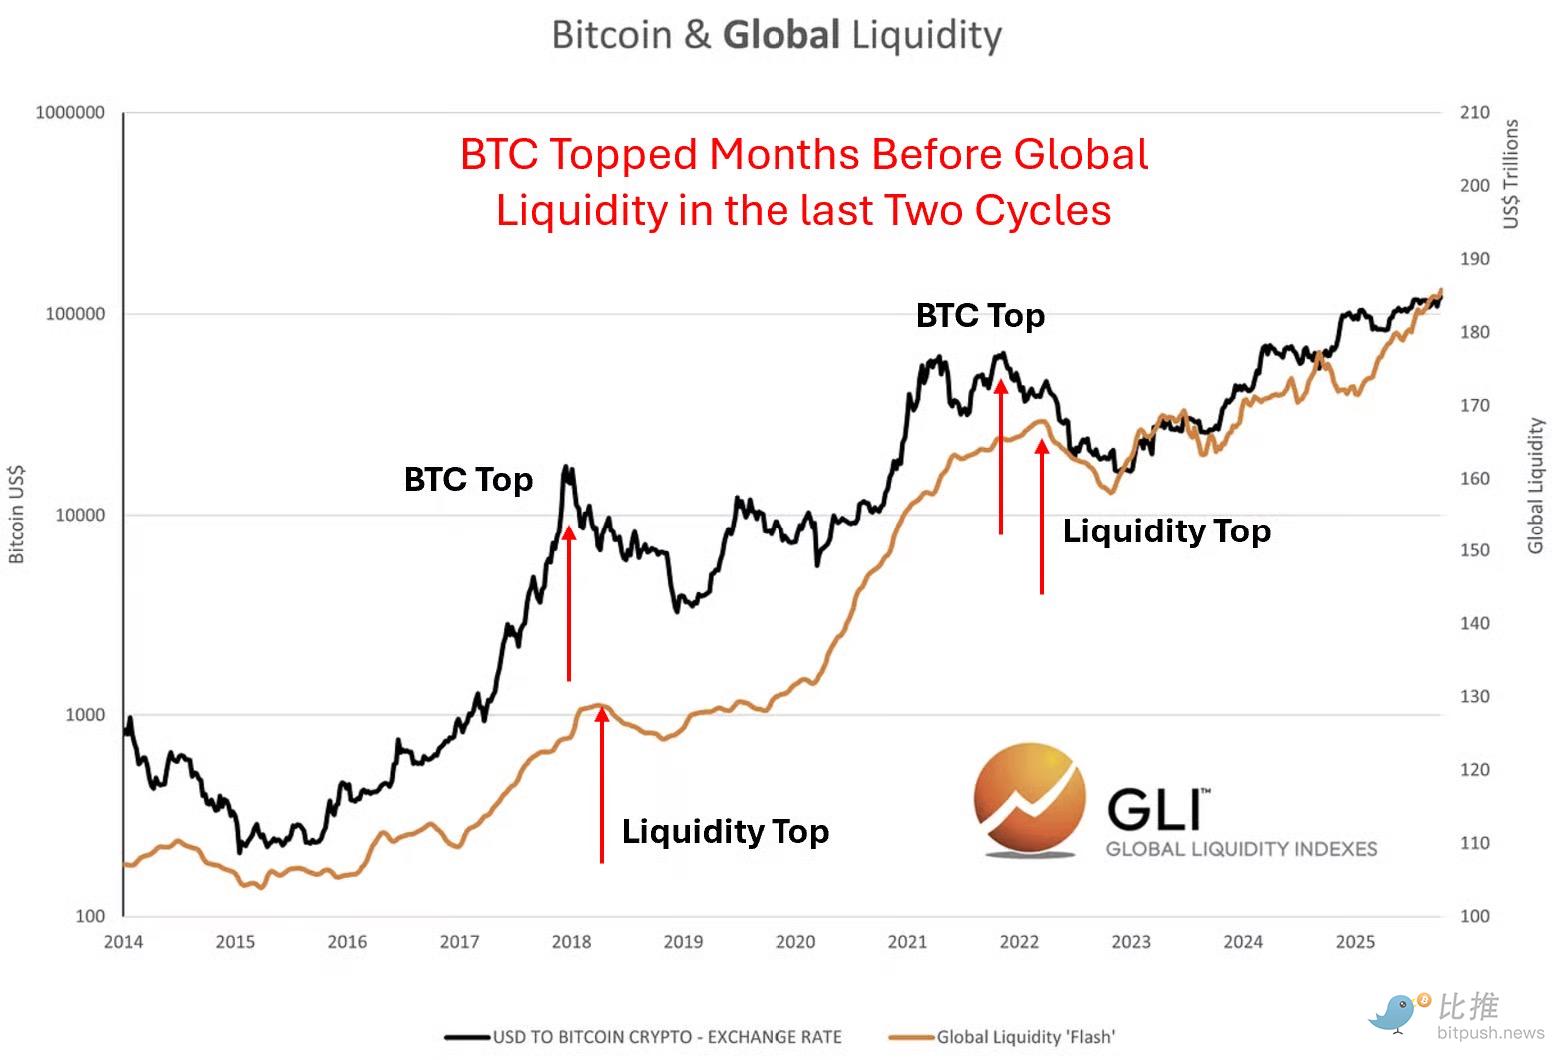
Fuente de los datos: Global Liquidity Indexes
Esto contradice la narrativa que nos han contado. Es decir, que bitcoin va rezagado respecto a la liquidez.
Pausamos aquí.
Y simplemente planteamos esta pregunta: ¿por qué bitcoin iría rezagado respecto a la situación de liquidez?
Después de todo, el mercado es prospectivo. Y dado que bitcoin cotiza las 24 horas del día, los 365 días del año, en mercados globales, ¿por qué iría rezagado respecto a las variables clave relacionadas con el precio que los participantes del mercado ya comprenden?
Por el contrario, creemos que bitcoin anticipa a la liquidez global, especialmente en los techos de los ciclos de mercado.
¿Por qué?
Creemos que el mercado reacciona anticipadamente al endurecimiento de la situación de liquidez. Está olfateando lo que va a pasar después.
Pero en los mínimos del mercado (mercado bajista), la liquidez global suele anticipar.
¿Por qué?
En un mercado bajista, el mercado tiende a esperar la señal de “todo seguro” por parte de las autoridades monetarias y fiscales.
Hay que aclarar que aún no hemos demostrado esto cuantitativamente (actualmente no tenemos los datos originales). Pero podemos ilustrar nuestro punto estudiando los gráficos.
Ahora bien. Si asumimos que la liquidez global volverá a expandirse después de que bitcoin alcance su máximo, nuestra tarea es identificar el catalizador que provocará la caída de la situación de liquidez global.
En el ciclo anterior, el catalizador fue la inflación y el hecho de que la Reserva Federal tuvo que subir las tasas rápidamente. Por eso el mercado “reaccionó anticipadamente” en noviembre de 2021. En ese caso, la contracción de la liquidez fue impulsada por los bancos centrales (política monetaria).
¿Cuál podría ser el catalizador hoy?
En este ciclo, la presión de endurecimiento podría no venir de la Reserva Federal (se espera que baje las tasas en octubre y diciembre), sino de la política fiscal.
Impacto fiscal esperado: aranceles + recortes de gastos BBB
1. Ingresos esperados por aranceles: 380 mil millones de dólares al año (suponiendo una tasa arancelaria del 13%). Abajo podemos ver el impacto hasta ahora.
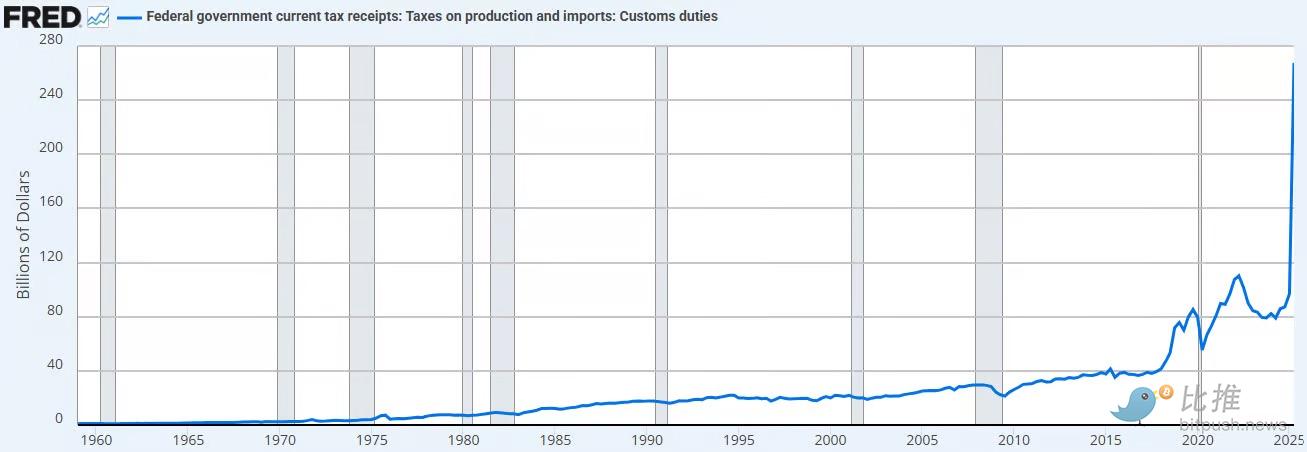
Fuente de los datos: FRED
Esto está extrayendo liquidez del sector privado (la economía) y devolviéndola a las arcas del sector público.
Creemos que esto es desinflacionario, si no deflacionario.
2. Recortes de gastos. La Oficina de Presupuesto del Congreso estima recortes de gastos de 1.2 a 1.3 billones de dólares en la próxima década (reforma de Medicaid, recortes en la asistencia SNAP, etc.).
Esto equivale a un posible recorte de gastos de 125 mil millones de dólares al año.
Si sumamos esto a los ingresos por aranceles, obtenemos un endurecimiento fiscal total de 505 mil millones de dólares al año.
Esto equivale al 1,7% del PIB.
Ahora bien. En 2026 también veremos una reducción efectiva de impuestos para las empresas. Exención de propinas. Y 35 mil millones de dólares anuales en nuevos gastos (infraestructura, defensa, hospitales rurales, NASA).
Esto podría ayudar a compensar el endurecimiento fiscal causado por los aranceles y los recortes de gastos.
¿Pero será suficiente?
Si bitcoin realmente vuelve a anticipar la liquidez en el techo, creemos que esto es, en última instancia, a lo que está “reaccionando anticipadamente”.
El endurecimiento de la política fiscal, que es negativo para la liquidez.
Vas a escuchar a Bessent mencionar esto a menudo en entrevistas. “Queremos que el sector privado impulse la economía.”
Creemos que esto sucederá. Pero el camino para lograrlo podría ser caótico. Por eso creemos que el gobierno de Trump aboga firmemente por recortes agresivos de tasas (para “transicionar” hacia la nueva economía).
Liquidez en el sector bancario
Además de los cambios fiscales que se están gestando, también observamos que la liquidez bancaria se está contrayendo.
Abajo, podemos ver el creciente desequilibrio entre la liquidez y las garantías disponibles en los bancos dealers en el mercado de financiamiento overnight. Esto indica una escasez cada vez mayor de liquidez en el mercado monetario a medida que los dealers buscan desesperadamente efectivo o garantías.
Esto es consistente con lo siguiente:
-
Endurecimiento fiscal
-
Continua contracción cuantitativa
-
Reconstrucción de la cuenta general del Tesoro
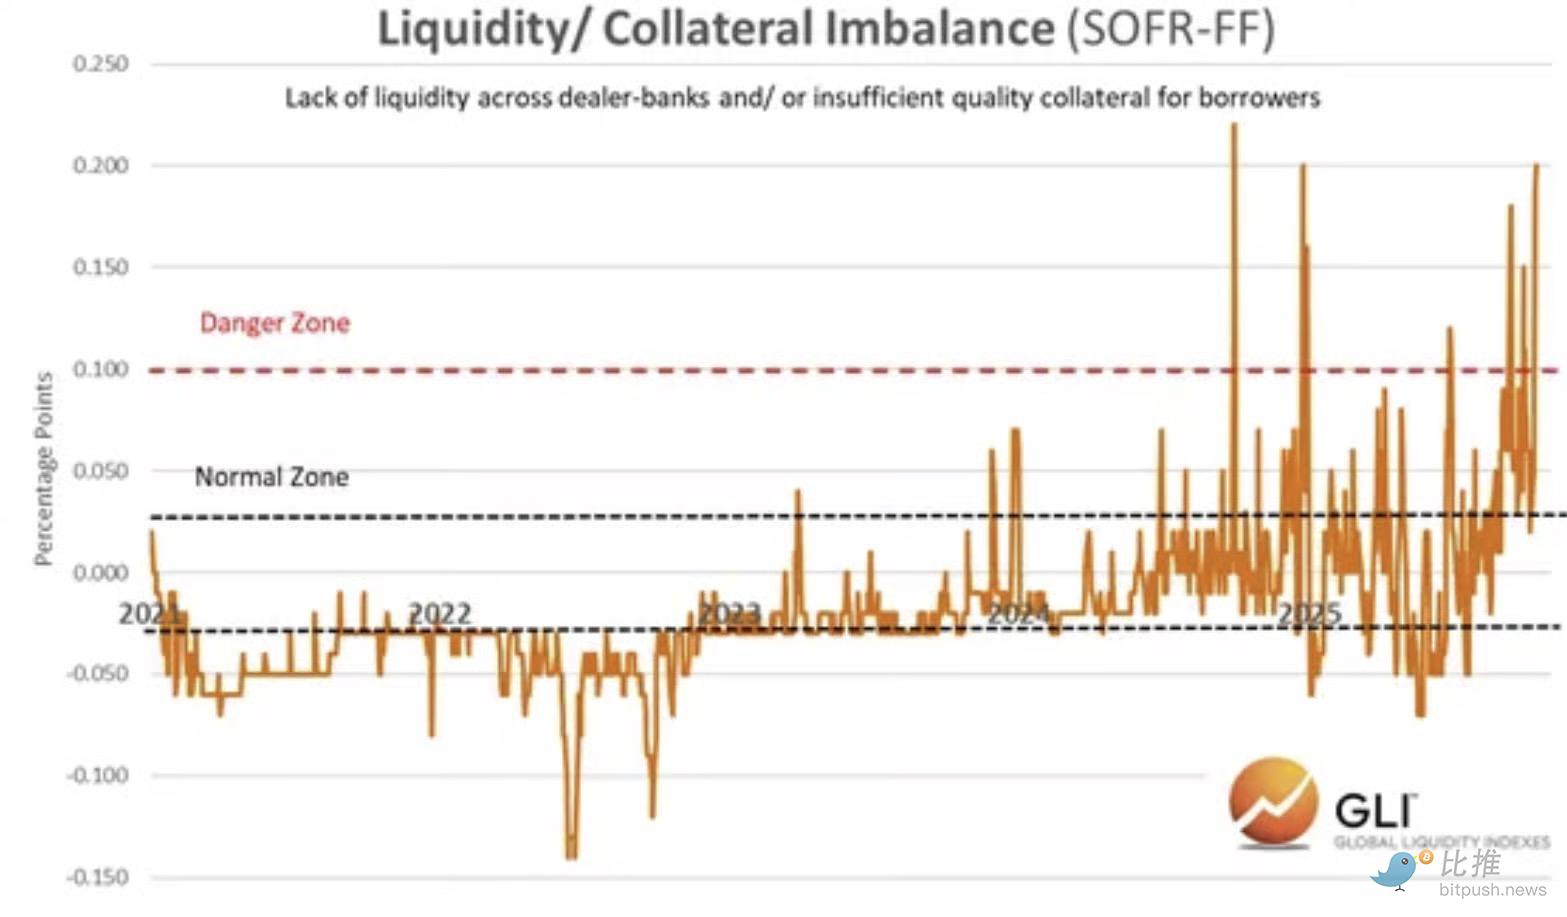
Fuente de los datos: Global Liquidity Indexes
A medida que esto avanza, las reservas bancarias están acercándose al “nivel de escasez” de la Reserva Federal.
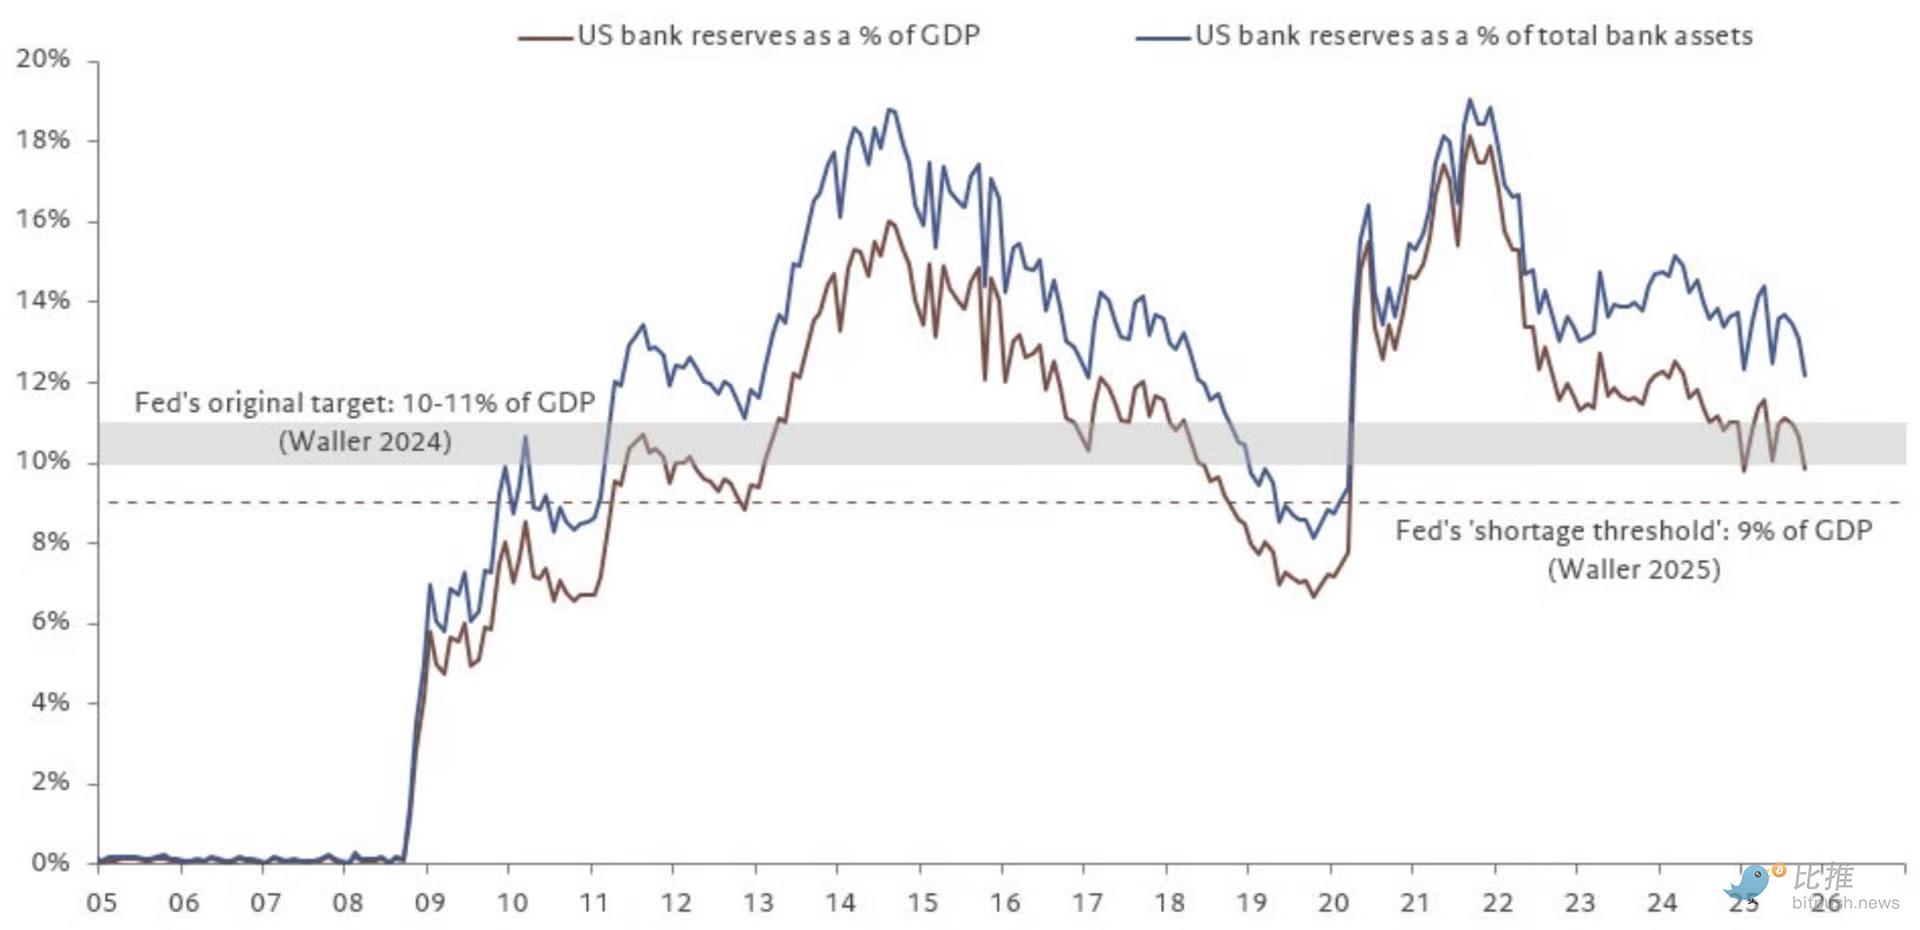
Fuente de los datos: @fwred
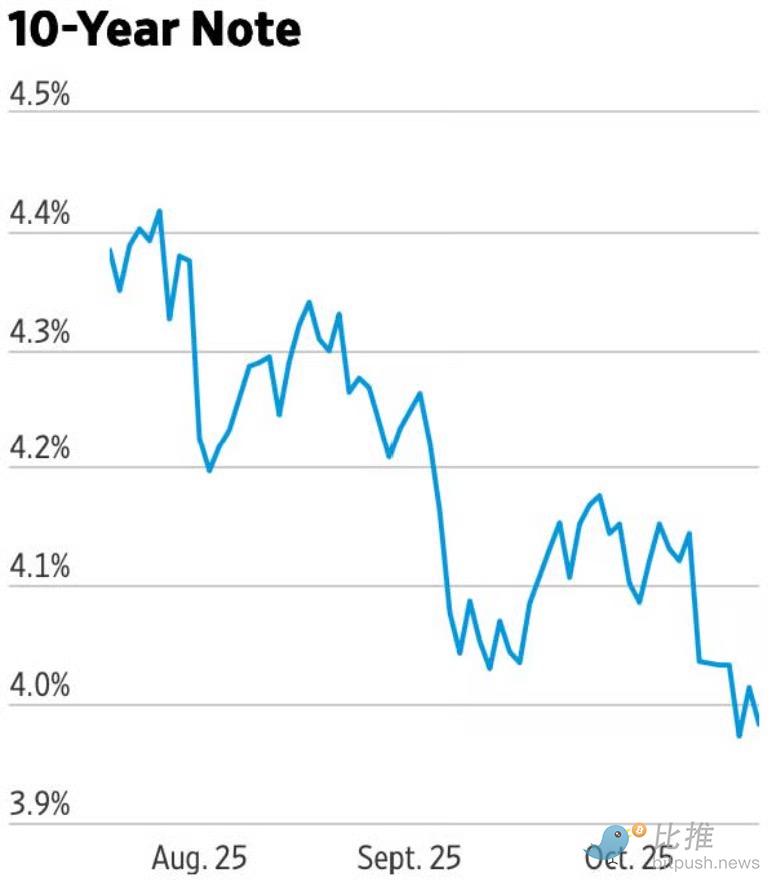
En resumen, parece que se está gestando un problema. El mercado de bonos también parece estar de acuerdo.
Pensamientos finales
Está claro que bitcoin “anticipó” la liquidez global en los techos de los dos ciclos anteriores. En el ciclo de 2021, bitcoin detectó la inflación y las subas de tasas. En ese momento, el gobierno de Biden estaba girando la economía hacia un modelo “fiscalmente dominante”, lo que impulsó la liquidez de bitcoin en este ciclo.
¿Y hoy?
Ahora estamos saliendo de la etapa de “dominancia fiscal”.
Nuestra conclusión es que, durante la transición, esto tendrá un impacto negativo en los activos de riesgo.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Anthropic lanza varias herramientas de IA para desafiar directamente a Microsoft Office mientras el día del roadshow de la IPO impulsa el mercado de oficinas corporativas
Anthropic lanzó Claude Meetings, que permite que Claude se una en tiempo real a videoconferencias de Google Meet y ejecute tareas, pasando de ser simplemente un registrador de la reunión a un colaborador activo. Se presentaron nuevas herramientas como Claude Whiteboards y Claude Sheets, que permiten la edición colaborativa de pizarras digitales y hojas de cálculo creadas y modificadas por AI. También se lanzó oficialmente Claude Data, que conecta los datos de las empresas con aplicaciones de terceros. El precio de las acciones de Microsoft cayó, llegando a perder más del 3% en algún momento.

Anthropic apunta a un objetivo de beneficio operativo a largo plazo del 35%, los fundadores planean recaudar 1.750 millones de dólares con una IPO, y Goldman Sachs estima ingresos de 685 mil millones de dólares para 2030.
En un video de presentación a inversores, ejecutivos de Anthropic revelaron que la compañía confía en alcanzar a largo plazo un margen operativo ajustado del 35% o superior, superando ampliamente el 15% del tercer trimestre de este año. Según el prospecto, los siete cofundadores planean vender cerca de 3,38 millones de acciones cada uno; calculado al precio medio de la IPO, cada uno obtendría alrededor de 250 millones de dólares en efectivo y mantendría cerca de 18.000 millones de dólares en acciones. Goldman Sachs estima que para 2030 los ingresos anuales de Anthropic serán casi 150 veces superiores a los del año pasado, con 586.000 millones de dólares provenientes de clientes empresariales y 100.000 millones de dólares de clientes no empresariales.

La IPO de Anthropic está a punto de fijar precio: Goldman Sachs pronostica ingresos de más de 685 mil millones para 2030, y los 7 fundadores cobrarán 1.750 millones de dólares en la IPO.
Goldman Sachs predice que los ingresos de Anthropic aumentarán de 4,600 millones de dólares en 2025 a 685,000 millones de dólares en 2030, creciendo más de 130 veces, aunque el flujo de caja libre no será positivo hasta 2030. El valor de la IPO es de aproximadamente 1.4 billones de dólares. Los siete cofundadores se embolsaron en total 1,750 millones de dólares, vendiendo cada uno alrededor de 250 millones de dólares en acciones, lo que representa solo el 1.5% de sus participaciones. Analistas opinan que el bajo porcentaje vendido no es suficiente para afectar la confianza de los inversionistas.
Precios de las criptos
Más


