
¿Con la llegada de la baja de tasas, ya es momento de celebrar?

La Reserva Federal redujo las tasas de interés en 25 puntos básicos, lo que provocó confusión en el mercado. La raíz del problema radica en la interferencia política detrás de la decisión y las divisiones internas dentro de la Reserva Federal. Como resultado, bitcoin recibió una atención inesperada. Resumen generado por Mars AI. Este resumen fue producido por el modelo Mars AI, cuya precisión y exhaustividad todavía se encuentran en una etapa de actualización iterativa.
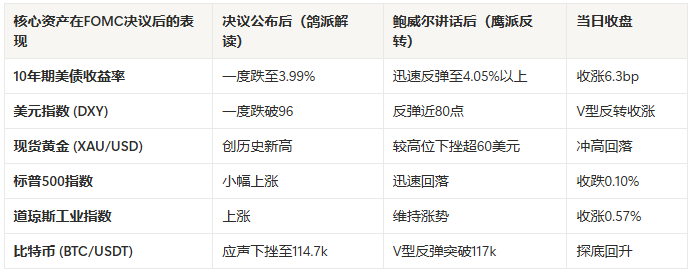
En la madrugada del 18 de septiembre de 2025, hora GMT+8, los operadores de Wall Street contenían la respiración. Cuando la Reserva Federal anunció, como se esperaba, una baja de tasas de 25 puntos básicos, la reacción inicial del mercado fue de manual: los rendimientos de los bonos del Tesoro estadounidense cayeron, el dólar se debilitó y los activos de riesgo celebraron. Sin embargo, apenas una hora después, cuando el presidente Jerome Powell subió al podio de la conferencia de prensa, todo se dio vuelta. El índice del dólar rebotó en forma de V, el oro se desplomó desde máximos históricos y las acciones estadounidenses mostraron resultados mixtos: el mercado quedó completamente confundido.
La raíz de este caos no fue la baja de 25 puntos básicos en sí. Después de todo, según la herramienta FedWatch de CME, la probabilidad de que el mercado esperaba esta baja llegó al 96%, prácticamente un hecho consumado. El verdadero detonante fue una obra de “unidad” cuidadosamente orquestada pero llena de fisuras detrás de la decisión. Especialmente el único voto en contra proveniente del “enviado especial” de la Casa Blanca, Stephen Miran, que fue como un rayo que rasgó el disfraz de “independencia” del núcleo del sistema financiero tradicional —la Reserva Federal— y, sin quererlo, le otorgó una inesperada coronación a bitcoin en un universo paralelo.
El giro hacia la “dependencia de datos”: ¿por qué era imprescindible bajar las tasas?
Antes de analizar lo “peculiar” de esta reunión, hay que dejar claro por qué la Reserva Federal pisó el acelerador de la flexibilización en este momento. La respuesta es simple: el mercado laboral está dando señales de alarma.
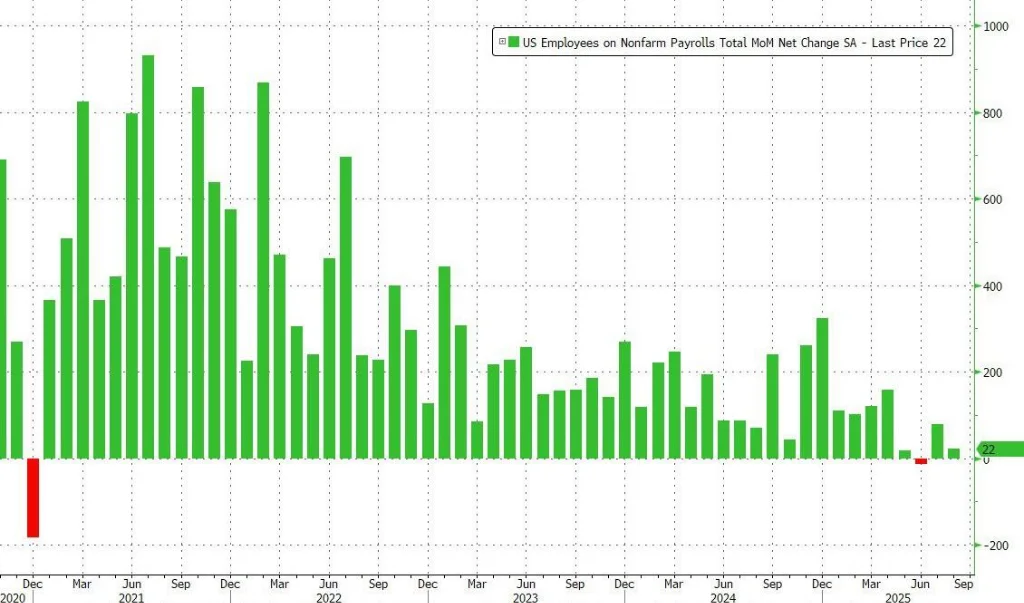
Los datos del Departamento de Trabajo pintan un panorama preocupante: en los tres meses hasta agosto, el promedio de nuevos empleos creados por mes fue de solo 29,000, el crecimiento más débil desde 2010 (excluyendo la pandemia). Indicadores más profundos muestran que las solicitudes iniciales de subsidio por desempleo alcanzaron su nivel más alto en casi cuatro años, y el número de desempleados de largo plazo (más de 26 semanas) llegó al punto más alto desde noviembre de 2021. El propio Powell ya había sentado las bases para esto a fines de agosto en el simposio de Jackson Hole, donde afirmó claramente: “El riesgo a la baja en el empleo está aumentando”. Esto demuestra que el equilibrio interno de la Reserva Federal ya se ha desplazado significativamente de combatir la inflación a defender su misión de “pleno empleo”.
Sin embargo, justo cuando el mercado pensaba que se trataba de un giro “dovish” lógico, tres grandes incógnitas llevaron esta reunión a un nivel de complejidad sin precedentes.
El dot plot dividido y el posible camino de las tasas
La primera incógnita, y la principal preocupación del mercado: ¿cuántas veces más bajarán las tasas este año?
Como la baja de 25 puntos básicos ya estaba completamente descontada, la verdadera atención de los operadores se centró en el “dot plot”, que anticipa el camino futuro de las tasas. A simple vista, la mediana del dot plot muestra que los responsables de la política monetaria esperan dos bajas más este año, sumando 50 puntos básicos. Esto parece una guía clara.
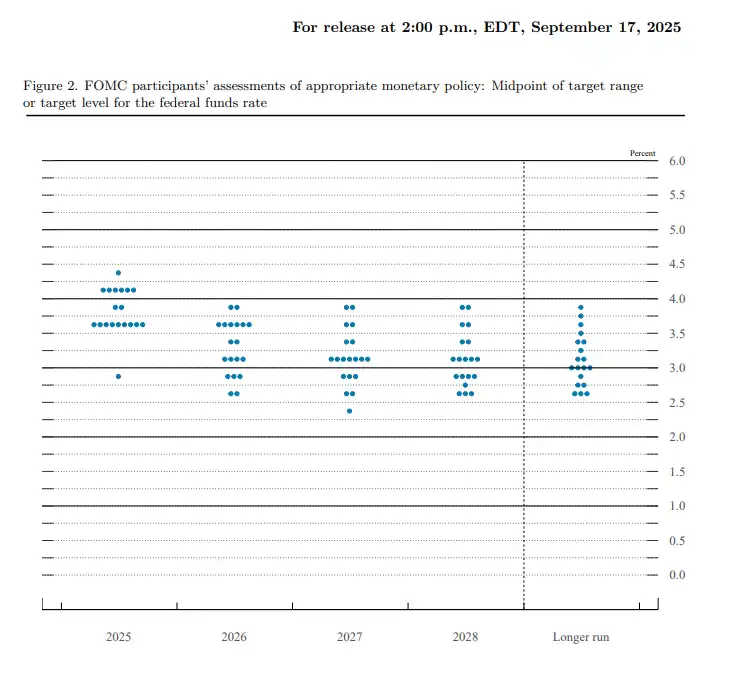
Sin embargo, al rasgar el “velo” de la mediana, se revela una gran división. De los 19 miembros con derecho a voto, 9 prevén dos bajas más, pero casi la misma cantidad (9) cree que habrá como mucho una baja adicional, e incluso hay quien apoya una suba de tasas. Más extremo aún, una de las proyecciones (el mercado sospecha que es de Miran) plantea que deberían bajarse 125 puntos básicos más este año. Los economistas de Goldman Sachs ya habían advertido que, aunque el dot plot podría señalar dos bajas, la previsión de que “la división será pequeña” era demasiado optimista. Esta distribución casi “esquizofrénica” de las proyecciones reduce mucho el valor orientativo del dot plot.
Esta ambigüedad oficial contrasta fuertemente con la agresividad del mercado. Los futuros de tasas de la CME muestran que los operadores, ignorando esta división, rápidamente asignaron una probabilidad superior al 70% a nuevas bajas en octubre y diciembre. Esto plantea dos caminos potenciales muy distintos: o la Reserva Federal se mantiene firme en su postura cautelosa y choca con las expectativas agresivas del mercado, generando una nueva ola de volatilidad; o la Reserva Federal, bajo presión política y del mercado, termina cediendo y abre un ciclo de flexibilización más rápido de lo esperado. Sea cual sea el camino, la incertidumbre será la tónica de los próximos meses.
La segunda incógnita es la “definición” de Powell. Bajo gran presión interna y externa, definió esta baja de tasas como una acción de “gestión de riesgos” (risk management). La sutileza de este discurso radica en que intenta bailar sobre dos huevos. Internamente, al admitir la debilidad del mercado laboral, legitima la baja de tasas; externamente, enfatiza el riesgo inflacionario, sugiriendo que la flexibilización posterior será cautelosa, respondiendo así a la presión de la Casa Blanca. Sin embargo, este intento de equilibrio total dejó al mercado en un estado de “esquizofrenia”. Como Powell admitió al final de la conferencia, “ya no hay caminos sin riesgo”. Si baja demasiado, teme la inflación; si baja poco, teme al presidente: este nudo, Powell no lo desató.
En medio del caos macro, la narrativa de bitcoin se “autocumple”
La tercera incógnita, y el verdadero “elefante en la sala” detrás de esta reunión, es la intervención política sin precedentes.
Stephen Miran, principal asesor económico de Trump, juró su cargo el día anterior a la reunión y obtuvo derecho a voto justo a tiempo, lo que fue visto ampliamente como una muestra directa del deseo de la Casa Blanca de votar a favor de una “baja de tasas significativa” en septiembre. Al mismo tiempo, el intento de Trump de despedir a la gobernadora de la Reserva Federal Lisa Cook fue frenado temporalmente por la corte, pero el litigio sigue en curso. Estos hechos ya no son rumores, sino una invasión descarada del poder ejecutivo sobre la independencia del banco central. El voto en contra de Miran es la prueba final de esta invasión.
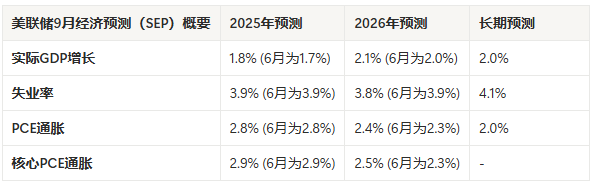
Mientras Wall Street sigue atormentado por el dot plot de la Reserva Federal y las contradictorias proyecciones económicas (bajan tasas pero suben la previsión de inflación futura), los creyentes del mundo cripto ven una narrativa mucho más grande y profunda. El 3 de enero de 2009, cuando Satoshi Nakamoto dejó la frase “The Times 03/Jan/2009 Chancellor on brink of second bailout for banks” en el bloque génesis de bitcoin, lo que criticaba era precisamente la fragilidad del sistema financiero centralizado ante las crisis y su desprecio por las reglas.
Dieciséis años después, la aparición de Miran lleva ese cuestionamiento del sistema del plano económico al político. Cuando la política monetaria del banco central más importante del mundo puede dejar de basarse completamente en datos y pasar a estar directamente influida por agendas políticas de corto plazo, la credibilidad a largo plazo de su moneda legal queda socavada. La idea de bitcoin de “el código es la ley” y “las reglas por encima del poder” se vuelve especialmente valiosa en este contexto. Su límite fijo de 21 millones, el ritmo predecible de emisión y el hecho de que no puede ser controlado por ninguna entidad única, conforman un “oasis de certeza” en contraste con el caos macroeconómico actual.
Riesgos a corto plazo tras la “caída de la bota”
Aunque el contexto macroeconómico brinda un fuerte respaldo al valor a largo plazo de bitcoin, para responder si “ya es momento de festejar”, hay que distinguir entre narrativa de largo plazo y trading de corto plazo. El rebote en V del mercado tras la baja de tasas es la muestra más clara del riesgo a corto plazo.
Primero, esta fue una baja de tasas excesivamente anticipada por el mercado. Cuando un evento tiene un 96% de probabilidad descontada, su ocurrencia difícilmente sea un nuevo catalizador alcista, sino que se convierte en una oportunidad ideal para tomar ganancias, es decir, el clásico “comprar con el rumor, vender con la noticia” (Buy the rumor, sell the news). Segundo, la ambigüedad del discurso de “gestión de riesgos” de Powell y la gran división en el dot plot no dieron al mercado una señal clara de que comienza un nuevo ciclo de flexibilización, lo que decepcionó a los especuladores que se adelantaron.
El comportamiento de bitcoin en el mercado mostró de manera aún más dramática la confusión y división del mercado. Como se ve en el gráfico, en el momento en que se anunció la decisión a las 2:00 (UTC+8), la reacción inicial fue de decepción: el precio de bitcoin cayó rápidamente hasta cerca de 114,700 dólares, en una típica movida de “vender con la noticia”. Sin embargo, a diferencia del oro y de las acciones estadounidenses principales, a medida que Powell hablaba en la conferencia de prensa, el mercado pareció interpretar señales más dovish, y bitcoin rebotó en V, superando con fuerza los 117,000 dólares (UTC+8), mostrando un comportamiento de “caída y recuperación” muy distinto al de los activos de riesgo tradicionales.
Esto demuestra claramente que, en el corto plazo, bitcoin sigue siendo visto por el mercado como un activo de riesgo de alta beta, con su volatilidad de precios altamente correlacionada con las expectativas de liquidez macroeconómica. Por lo tanto, la volatilidad del mercado podría intensificarse en el corto plazo, y cualquier dato de empleo o inflación que contradiga las expectativas del mercado podría desencadenar fuertes correcciones en los activos de riesgo, incluidas las criptomonedas.
Conclusión: el verdadero foco más allá del dot plot
Entonces, ¿la baja de tasas es motivo de festejo?
Desde la perspectiva del trading a corto plazo, la respuesta es negativa. Ante la incertidumbre sobre el camino futuro de la Reserva Federal y con el beneficio de la primera baja ya descontado, mantener la cautela y estar atentos a la volatilidad es la opción más sensata.
Sin embargo, desde la óptica de la inversión de valor a largo plazo y la narrativa macro, este espectáculo recién comienza. Cada intento de intervención política, cada contradicción y lucha en la toma de decisiones, es una alarma para el mundo descentralizado y un ladrillo más en la construcción del valor a largo plazo de los criptoactivos. En vez de predecir el caótico dot plot, conviene observar el “juego de poder” que se desarrolla dentro de la Reserva Federal. Porque su desenlace no solo decidirá el futuro del dólar, sino que también definirá en gran medida el verdadero papel del mundo cripto en el próximo ciclo macroeconómico.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
El oro cae por debajo de 4000 dólares, el yen sube hasta el nivel de resistencia y el mercado comienza a cuestionar los "activos refugio".
El oro cayó por debajo de los 4.000 dólares esta semana, tocando un mínimo de tres meses y mostrando una tendencia opuesta a los rendimientos de los bonos estadounidenses en un contexto de aumento de la aversión al riesgo a nivel global. Analistas atribuyen la debilidad del oro a la disminución de su carácter especulativo en el último año y al aumento de las expectativas de suba de tasas de interés. Al mismo tiempo, el yen japonés, gracias a una subvaluación estimada del 40%, se posicionó como la herramienta de cobertura preferida de Goldman Sachs, marcando una silenciosa reconfiguración en el panorama de los activos refugio tradicionales.
¡Francia respira después de una semana de crisis! Por ahora evita una rebaja de calificación por parte de Moody’s
Moody’s mantuvo la calificación de Francia —la segunda economía más grande de la eurozona— en Aa3, siete niveles por encima del grado “basura”, igualando la calificación del Reino Unido; la perspectiva de la calificación es negativa.
¡Sin rebaja en la calificación! Moody's no "echó más leña al fuego" y Francia "se salvó por poco"
Moody’s anunció que mantiene la calificación de Francia en Aa3, señalando que la estructura económica diversificada y las instituciones públicas sólidas respaldan la calificación actual. Sin embargo, la perspectiva se mantiene negativa, ya que la inestabilidad política seguirá limitando los esfuerzos por alcanzar una consolidación fiscal. Moody’s indicó que mantener la calificación Aa3 se basa en la hipótesis de que Francia finalmente aprobará un plan de reducción del déficit presupuestario, y espera que “los costos de financiamiento y las tensiones sociales se moderen en los próximos meses”.
¡El mercado estadounidense de recompra enfrenta un gran desafío con las nuevas regulaciones de liquidación para 2027! El Canadian Imperial Bank of Commerce advierte: la falta de preparación del mercado podría provocar fluctuaciones en las tasas de interés.
Estrategas del Banco Imperial de Comercio de Canadá advirtieron que, a medida que se acerca la fecha límite para la compensación central obligatoria en las operaciones de recompra de bonos del Tesoro de Estados Unidos, el avance en la preparación de los participantes del mercado sigue siendo lento. Esto podría llevar a que las instituciones financieras realicen los ajustes de cumplimiento justo antes de la fecha límite a finales de junio de 2027, lo que podría alterar la fijación de precios en el mercado y la capacidad de financiación, además de provocar un aumento temporal en las tasas de recompra.
Precios de las criptos
Más


