
¿Subirá el dólar en septiembre si la Reserva Federal aumenta las tasas de interés?

Tras la publicación de los datos de inflación de la semana pasada, el mercado ha consolidado aún más la expectativa de una subida de tipos en septiembre, y las principales instituciones de Wall Street han revisado sus informes pronosticando también una subida esa fecha. Tras la apertura del lunes, el índice del dólar continuó su tendencia alcista. Dado que el mercado ya ha valorado ampliamente este escenario, ¿podrá el dólar iniciar una nueva fase alcista tras concretarse esta subida de tipos?
La expectativa de subida de tipos ya está plenamente valorada: la subida de septiembre es una “flecha en el arco”
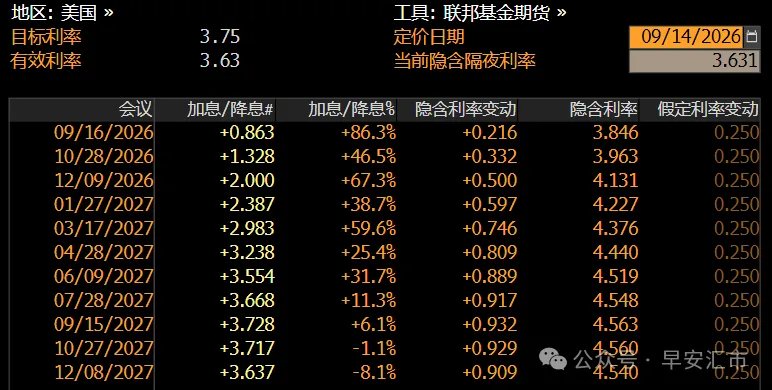
Según la valoración actual del mercado de futuros de tipos, la probabilidad de que la Fed suba 25 puntos básicos en septiembre se acerca al 90%, lo que se ha convertido prácticamente en consenso de mercado. Una vez confirmada la subida de septiembre, el mercado espera que en este ciclo de subidas de tipos haya al menos otras tres subidas, alcanzando una tasa terminal en torno al 4,56%.
“Comprar el rumor, vender la noticia”: ¿podrá el dólar mantener su impulso alcista?
1. La clave está en las señales de futuras subidas de tipos que muestre el dot plot
Actualmente, el mercado ya ha descontado en gran medida la subida de tipos. La medida en sí aporta poco impulso adicional para los alcistas. La reacción del dólar dependerá del dot plot y del tono de la conferencia de prensa del presidente de la Fed, Powell. Para que el índice del dólar supere con éxito y consolide los 100 puntos, la Fed deberá enviar señales de un ciclo continuo de subidas de tipos, y no dar la impresión de una única subida que marque el final.
2. Crece la preocupación por el déficit fiscal, un punto estructuralmente débil para el dólar
El deterioro de la situación fiscal de Estados Unidos se ha convertido en el factor clave detrás de la divergencia entre la rentabilidad de los bonos del Tesoro estadounidense y la trayectoria del dólar. Actualmente, el déficit fiscal federal de EE. UU. se acerca a los 2 billones de dólares, el gasto en intereses de la deuda nacional ha superado por primera vez el billón de dólares y los bonos de largo plazo ya están valorando el riesgo de una espiral de deuda.
Yellen está haciendo esfuerzos para estabilizar el mercado de bonos del Tesoro con distintas operaciones; sin embargo, Trump sigue avivando el fuego: la semana pasada propuso una iniciativa fiscal expansiva, y si los republicanos mantienen el control del Congreso, se planea otorgar un subsidio de 5.000 dólares a cada adulto estadounidense. Se estima que el coste superaría los 1,2 billones de dólares, aproximadamente el 4% del PIB, aumentando aún más el riesgo de déficit fiscal y la presión sobre la oferta de deuda nacional.
3. El Tesoro respalda los bonos a largo plazo: la “opción put” de Yellen
Ante la presión alcista sobre los bonos del Tesoro de largo plazo, el Departamento del Tesoro de EE. UU. ha enviado señales de estabilidad, proporcionando al mercado una especie de “opción put” de respaldo. El 9 de septiembre, el Tesoro anunció la recompra de 6.000 millones de dólares en bonos del Tesoro a 10 y 20 años, por debajo de las expectativas del mercado de 8.000 a 10.000 millones de dólares. Sin embargo, si la Fed continúa subiendo los tipos y el rendimiento de los bonos a 10 años supera el 5%, es probable que el Tesoro amplíe aún más las operaciones de recompra para frenar el rápido aumento de los rendimientos a largo plazo.
El FOMC de septiembre presenta riesgos asimétricos para el dólar
Escenario dovish: Si en septiembre no hay subida de tipos (evento poco probable) o la subida es dovish (valor mediano del dot plot en 4,125% o menos, es decir, menos de dos subidas futuras), podría resurgir la duda sobre la independencia y credibilidad de la Fed, provocando una fuerte caída del índice del dólar.
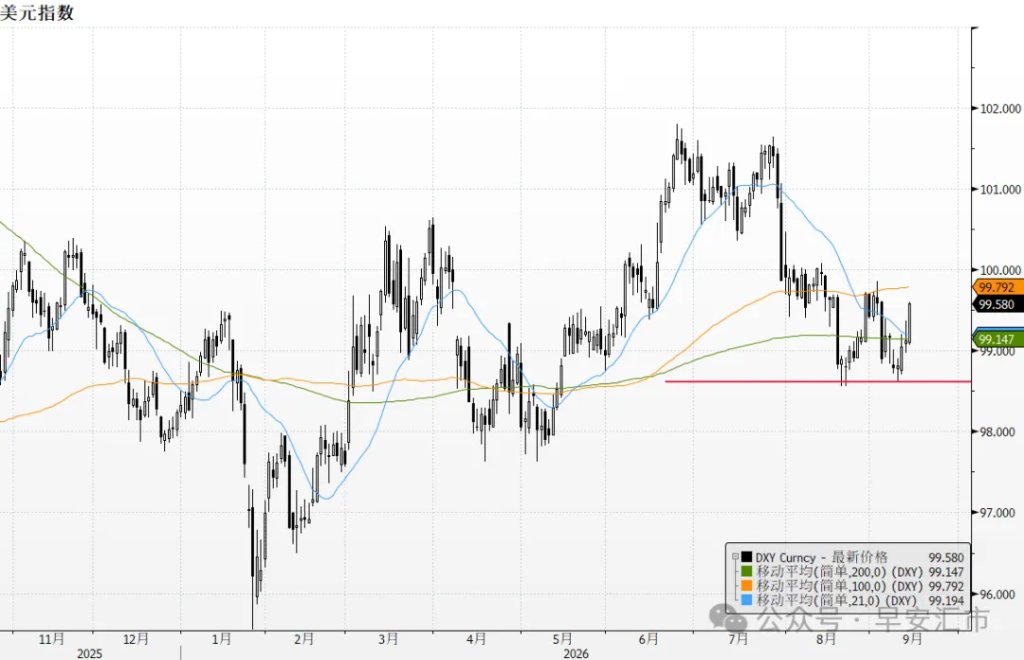
Escenario hawkish: Si en septiembre hay subida de tipos y el dot plot indica subidas continuas (valor mediano del dot plot en 4,375% o superior, es decir, tres o más subidas futuras), el índice del dólar podría testear la resistencia de los 100 puntos. Técnicamente, el índice formó un doble suelo en el nivel de 98,5, con una resistencia superior en la línea del cuello en 99,8.
En cuanto al yuan, actualmente la diferencia entre los rendimientos a 10 años entre China y EE. UU. ha alcanzado niveles históricos, lo que no favorece una apreciación sostenida del yuan, pero el abultado superávit comercial sigue impulsando la conversión de divisas por parte de las empresas. Se espera que, bajo la influencia de ambos factores, el USDCNY fluctúe cerca del nivel de 6,70 durante un tiempo.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
¡La competencia por los medicamentos orales para adelgazar se intensifica en Estados Unidos! Foundayo de Eli Lilly (LLY.US) capta el 30% de los nuevos pacientes, reduciendo la ventaja de primer movimiento de Novo Nordisk (NVO.US).
Eli Lilly anunció el lunes que su medicamento oral para la obesidad, Foundayo, ya ocupa más del 30% de la cuota de nuevos pacientes en el mercado estadounidense de tratamientos orales para la obesidad, reduciendo así la ventaja inicial de la danesa Novo Nordisk, que había logrado gracias a su comprimido oral Wegovy.

JPMorgan aumentó el precio objetivo de IREN a 65 dólares
VIX se dispara a 18 y el volumen de opciones se duplica: los operadores apuestan a que el riesgo de la inteligencia artificial es más aterrador que una subida de tasas por parte de la Reserva Federal.
Los operadores de opciones en el mercado de acciones estadounidense consideran que la controversia sobre la velocidad de desarrollo de la IA es más disruptiva que las subidas de tasas de la Reserva Federal. El volumen de opciones sobre el VIX se ha duplicado y los fondos están cubriendo frenéticamente el riesgo de gran volatilidad en las acciones tecnológicas.

Crypto prices
More


