
Palantir Highlights im Finanzbericht Q3 2026: Umsatz verdoppelt sich auf 2,313 Milliarden Dollar, erstmals übersteigen kommerzielle Einnahmen in den USA die aus Regierungsaufträgen, Jahresprognose deutlich angehoben
 2026/11/03 04:34
🔥 US-Aktien Hotspot Radar ist live! 3 Hauptthemen der US-Aktien + 6 ausgewählte Aktien + 7 Kalender mit Großereignissen: Wo liegen diese Woche die Chancen an den US-Märkten? Klicken Sie auf den Link und erhalten Sie eine vollständige Übersicht über 22 Handelsmöglichkeiten→
Kernpunkte
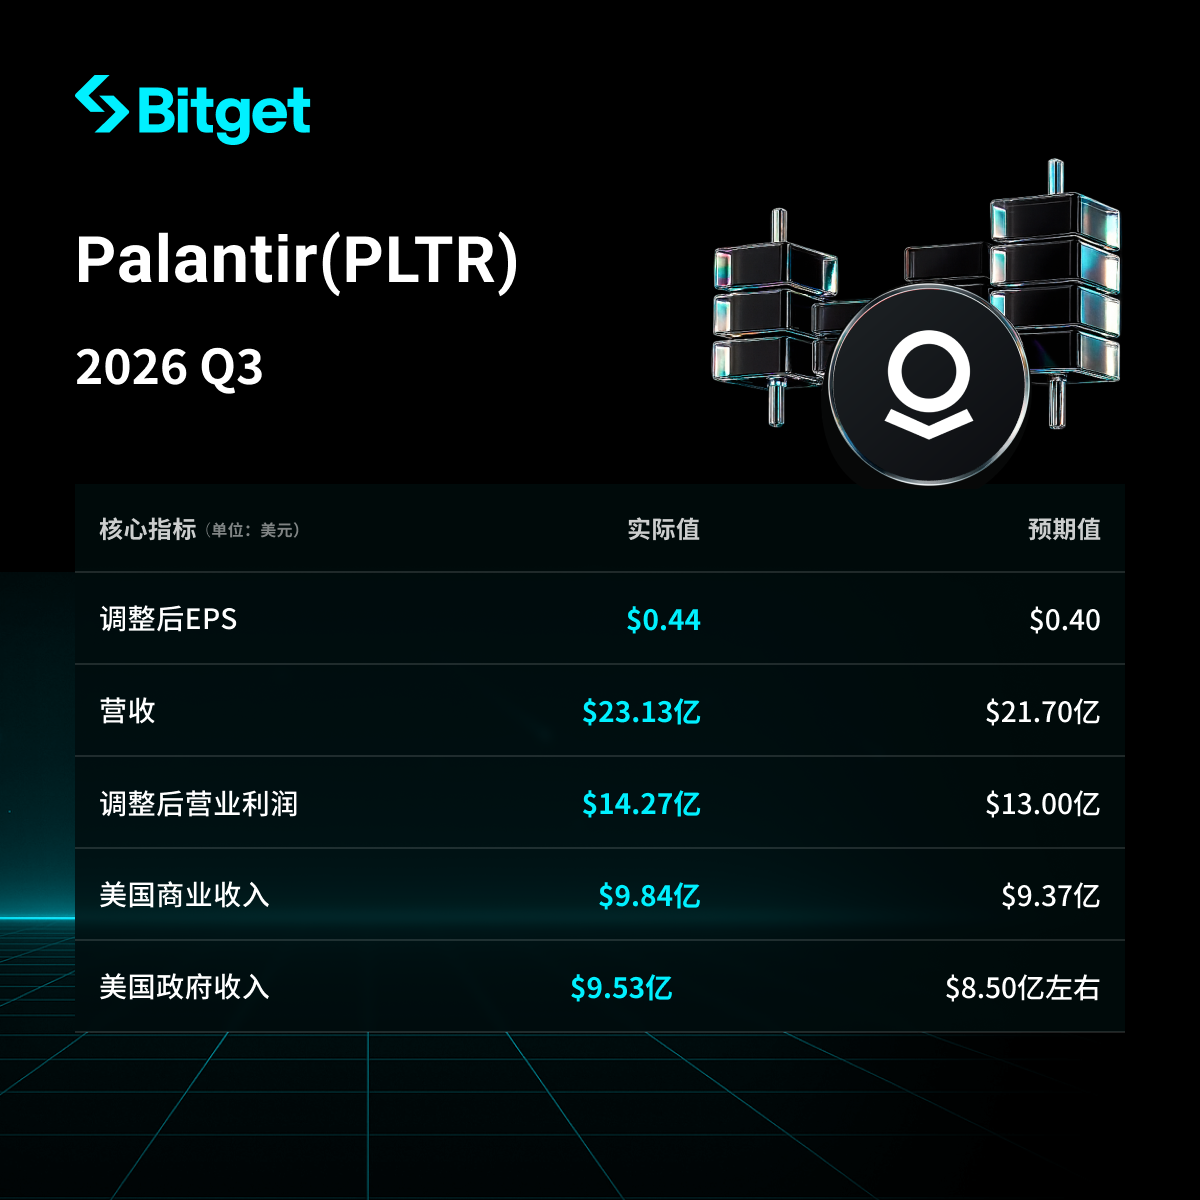
Palantir meldet für das dritte Quartal 2026 (bis zum 30. September 2026) einen Umsatzanstieg von 96% im Vergleich zum Vorjahr auf 2,313 Milliarden US-Dollar und überschreitet erstmals die Marke von 2 Milliarden US-Dollar, was die Markterwartungen von etwa 2,18 Milliarden US-Dollar deutlich übertrifft. Der bereinigte EPS liegt bei 0,44 US-Dollar und übertrifft ebenfalls die erwarteten 0,41 US-Dollar. Der kommerzielle Umsatz in den USA beträgt 984 Millionen US-Dollar (+148% YoY) und übertrifft zum ersten Mal in der Firmengeschichte die Einnahmen aus Regierungsverträgen (953 Millionen US-Dollar), was einen bedeutenden Wendepunkt in der Geschäftsstruktur markiert. Die Rentabilität ist sehr hoch: Die GAAP-Betriebsgewinnmarge liegt bei 47%, die bereinigte Betriebsgewinnmarge bei 62%, und die Rule of 40 erreicht 158%. Das Unternehmen hebt die Jahresprognose deutlich an, dennoch fällt der Aktienkurs nachbörslich um etwa 3%, was die Vorsicht des Marktes gegenüber hohen Bewertungen und der Nachhaltigkeit des Wachstums widerspiegelt.
Konkrete Analyse
1. Gesamtumsatz und Gewinnentwicklung
- Quartalsumsatz: 2,313 Milliarden US-Dollar (+96% gegenüber Vorjahr, +20% gegenüber Vorquartal), erstmals über 2 Milliarden US-Dollar, deutlich über den Markterwartungen von etwa 2,18 Milliarden US-Dollar.
- Bereinigter EPS: 0,44 US-Dollar, übertrifft die erwarteten 0,41 US-Dollar; auch GAAP EPS liegt bei 0,44 US-Dollar.
- GAAP-Betriebsergebnis: 1,085 Milliarden US-Dollar, Betriebsgewinnmarge 47%.
- Bereinigtes Betriebsergebnis: 1,427 Milliarden US-Dollar, bereinigte Betriebsgewinnmarge 62%.
- GAAP-Nettoergebnis: 1,128 Milliarden US-Dollar, Nettomarge 49%, +137% im Vergleich zum Vorjahr (Vorjahr: ca. 476 Millionen US-Dollar).
- Operativer Cashflow: 1,205 Milliarden US-Dollar; bereinigter freier Cashflow: 1,216 Milliarden US-Dollar.
- Jahresendbestand an Barmitteln, Zahlungsmitteläquivalenten und US-Staatsanleihen: 10,4 Milliarden US-Dollar.
- Rule of 40 Score: 158%.
2. US-Kommerzielle Geschäftsentwicklung (Haupttreiber)
- US-kommerzieller Umsatz: 984 Millionen US-Dollar (+148% gegenüber Vorjahr, +29% gegenüber Vorquartal), übertrifft die Markterwartung von etwa 937 Millionen US-Dollar.
- Zum ersten Mal in der Unternehmensgeschichte übersteigen die kommerziellen US-Umsätze die Einnahmen aus US-Regierungsverträgen (953 Millionen US-Dollar); das Management betrachtet dies als wichtigen Wendepunkt.
- Treiber: Starke Nachfrage nach AI-Plattformen (AIP) und Souveräne AI-Lösungen; deutlich verkürzte Verkaufszyklen; Expansion der Ausgaben bei bestehenden Kunden (Daten zur Net Dollar Retention werden in einigen Berichten erwähnt).
- US-kommerzieller verbleibender Umsatzwert (RDV): 6,517 Milliarden US-Dollar (+79% gegenüber Vorjahr, +4% gegenüber Vorquartal).
- US-kommerzieller Gesamtvertragswert (TCV): 1,463 Milliarden US-Dollar (+11% gegenüber Vorjahr).
3. Entwicklung anderer Geschäftsbereiche
- Gesamter US-Umsatz: 1,937 Milliarden US-Dollar (+119% gegenüber Vorjahr, +23% gegenüber Vorquartal).
- US-Regierungsumsatz: 953 Millionen US-Dollar (+96% gegenüber Vorjahr, +18% gegenüber Vorquartal), weiterhin hohes Wachstum, jedoch geringer als im kommerziellen Bereich.
- Umsatz außerhalb der USA: ca. 376 Millionen US-Dollar (hochgerechnet aus Gesamteinnahmen minus US-Umsatz), geringer Anteil.
- Vertragsabschlüsse: In diesem Quartal wurden 212 Verträge mit mindestens 1 Million US-Dollar, 107 Verträge mit mindestens 5 Millionen US-Dollar und 64 Verträge mit mindestens 10 Millionen US-Dollar Wert abgeschlossen.
- Gesamter Vertragswert (TCV): 2,918 Milliarden US-Dollar (+6% gegenüber Vorjahr).
| US-Kommerz | 9,84 | +148% | +29% | Erstmals höher als Regierungseinnahmen |
| US-Regierung | 9,53 | +96% | +18% | Behält hohes Wachstum |
| USA gesamt | 19,37 | +119% | +23% | — |
| Gesamtunternehmen | 23,13 | +96% | +20% | Erstmals über 2 Milliarden US-Dollar |
4. Vertragswert und zukünftiges Wachstum
- TCV dieses Quartals: 2,918 Milliarden US-Dollar (+6% YoY), US-kommerzieller TCV: 1,463 Milliarden US-Dollar (+11% YoY).
- US-kommerzieller RDV: 6,517 Milliarden US-Dollar (+79% YoY), bietet eine solide Grundlage für künftige Umsätze.
- CEO Alex Karp hebt im Aktionärsbrief hervor, dass sich die Unternehmensgröße gegenüber dem Vorjahr nahezu verdoppelt hat, was auf die "Sovereign AI-Bewegung" zurückzuführen sei, die Regierungen und Unternehmen dazu zwingt, zwischen technischer Autonomie und Abhängigkeit zu entscheiden – ein Trend, der "maßgeschneidert" für Palantir sei. Die kommerzielle Nachfrage ist "extrem hungrig", der Verkaufszyklus hat sich von Monaten/Jahren auf Tage/Wochen verkürzt.
5. Prognose für Q4 2026 und das Gesamtjahr
- Q4-Umsatzprognose: 2,649–2,653 Milliarden US-Dollar, deutlich über dem Marktdurchschnitt von etwa 2,46 Milliarden US-Dollar.
- Q4-bereinigtes Betriebsergebnis: 1,640–1,644 Milliarden US-Dollar.
- Jahresumsatzprognose erhöht auf 8,530–8,534 Milliarden US-Dollar (zuvor: 8,150–8,158 Milliarden US-Dollar), entsprechend etwa 91% Wachstum gegenüber Vorjahr, übertrifft Markterwartungen von ca. 8,2 Milliarden US-Dollar.
- Jahresprognose für bereinigtes Betriebsergebnis: 5,245–5,249 Milliarden US-Dollar.
- Jahresprognose für bereinigten freien Cashflow: 4,8–5,0 Milliarden US-Dollar.
- Jahresprognose für US-kommerziellen Umsatz: über 3,56 Milliarden US-Dollar (mindestens +143% gegenüber Vorjahr).
6. Markthintergrund und Anlegerbedenken
- Kernkonflikt: Wachstum und Rentabilität liegen deutlich über den Erwartungen; kommerzielle Geschäftsbereiche haben einen historischen Wendepunkt erreicht, aber der Aktienkurs sinkt nachbörslich um etwa 3,1%, was die Sensibilität des Marktes gegenüber den hohen Bewertungen und die Unsicherheit bezüglich der Nachhaltigkeit des Wachstums und der "beat-and-raise" Ausprägung widerspiegelt.
- Marktherausforderungen: Die Nachfrage nach AI-Software ist stark, aber der Wettbewerb nimmt zu; das Regierungsgeschäft wächst langsamer, bleibt aber eine wichtige Säule; das Bewertungsniveau berücksichtigt bereits zukünftiges Wachstum.
- Reaktion der Investoren: Nach Veröffentlichung des Finanzberichts schwankte der Aktienkurs, stieg kurzfristig und fiel dann wieder zurück – typisch für die "buy the rumor, sell the news"-Strategie. CEO Karp betonte die außergewöhnlichen Ergebnisse und erklärte, das Unternehmen wolle "den gesamten Markt erobern".
Haftungsausschluss
Dieser Inhalt dient nur als Referenz und stellt keine Anlageberatung dar.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Nach fünf aufeinanderfolgenden Zinserhöhungen tritt die australische Notenbank auf die Bremse? Der Vorsitzende der Australian Reserve Bank sendet ein "Abwarten"-Signal, der australische Dollar fällt daraufhin.
Die Reserve Bank of Australia hat den Leitzins auf 4,85% angehoben und damit ein 18-Jahres-Hoch erreicht, während Präsident Bullock jedoch Signale für eine beobachtende Haltung sendet; der australische Dollar fällt. Die hartnäckige Inflation und der größte Rückgang am Immobilienmarkt seit 40 Jahren bringen sie in eine schwierige Lage.
Hinter der Produktivität könnten Governance-Risiken verborgen sein! Goldman Sachs (GS.US) beschränkt die Nutzung fortschrittlicher KI-Programmierwerkzeuge durch nicht-technische Mitarbeiter
Berichten zufolge hat Goldman Sachs nach der Bewertung von Bedenken hinsichtlich Produktivität und Risiken einigen Mitarbeitern die Nutzung fortschrittlicher künstlicher Intelligenz (KI)-Werkzeuge, die speziell für Programmierung entwickelt wurden, untersagt.

Auf dem Markt existieren gleichzeitig zwei völlig entgegengesetzte Bärenmarkt-Logiken: „unzureichende Rechenleistung und überschüssige Rechenleistung“.
Goldman Sachs deckt das Dilemma des KI-Marktes auf: Stromknappheit und ein Überangebot an Rechenleistung sind zwei widersprüchliche Argumentationsstränge, die jedoch beide als Gründe für den Ausverkauf von KI-Investments dienen. Die Nachfrage bei Cloud-Anbietern bleibt stark, aber die Investitionsausgaben zielen auf 1,2 Billionen US-Dollar, während der Cashflow negativ ist und die hohe Verschuldung hinzukommt. Bis zum Jahresende könnte es zu einer Short Squeeze-Rallye kommen, aber auch diese Erholung könnte sich als Verkaufsgelegenheit erweisen.

Das Ergebnis für das dritte Quartal übertrifft die Erwartungen und der Jahresausblick wird angehoben! Grab (GRAB.US) erhält nach den Ergebnissen von Citi ein „Kauf“-Rating: Der Aktienkurs kann um mehr als 92% steigen.
Citigroup gibt Grab ein "Kaufen"-Rating mit einem Kursziel von 5,50 US-Dollar. Dieses Kursziel bietet gegenüber dem Schlusskurs von Montag (2,86 US-Dollar) ein Aufwärtspotenzial von über 92%.
Krypto-Preise
Mehr


