
Apple (AAPL) FY2026 Q4 Finanzausblick: iPhone Duo/18 Serie hält trotz Mengensenkung und Preiserhöhung das neue Geschäftsjahr stabil
 2026/11/01 12:44
🔥 US-Aktien Hotspot Radar jetzt live! 3 Hauptthemen der US-Aktien + 6 ausgewählte Einzeltitel + 7 Event-Kalender: Wo liegen diese Woche die Chancen bei US-Aktien? Klicken Sie auf den Link, um alle 22 Handelsrichtungen grafisch zu sehen→
1. Schneller Überblick über die Investment-Highlights
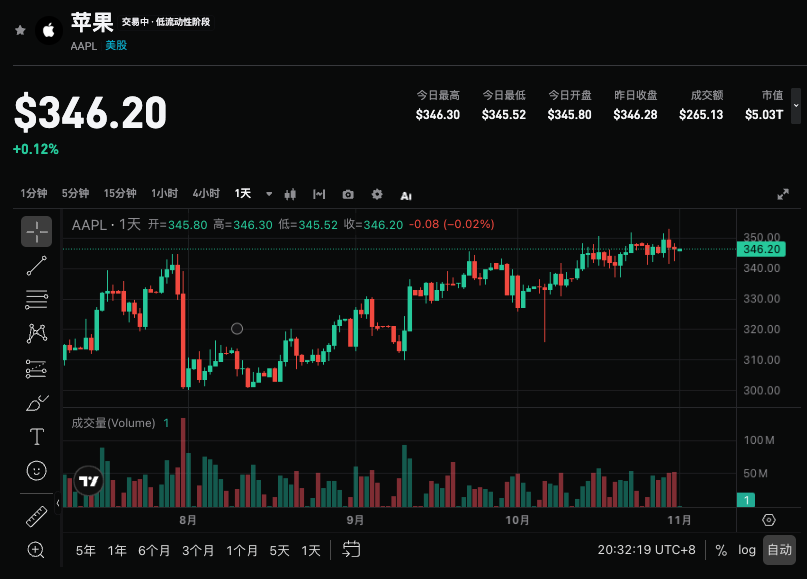
Apple (AAPL.US) wird am 2. November 2026 nach US-Ostzeit die Ergebnisse für das vierte Quartal des Geschäftsjahres 2026 veröffentlichen. Konsensprognose für den Gesamtumsatz beträgt ca. 113,322 Mrd. USD (+10,6 % im Jahresvergleich), Gewinn je Aktie 1,979 USD (+7,0 % im Jahresvergleich). Goldman Sachs schätzt den Umsatz auf 113,598 Mrd. USD (+11 % im Jahresvergleich), etwas über dem Konsens und am oberen Ende der Unternehmensprognose von 9 %–11 %; EPS 2,01 USD. Bewertung bleibt „Kaufen“ und das 12-Monats-Kursziel wird von 360 USD auf 390 USD erhöht. Im Fokus der Bilanz steht die Frage, ob das „weniger Stück, höhere Preise“-Modell der iPhone 18-Reihe aufgeht, wie stark die frühe Nachfrage nach dem Duo-Falt-Display ist und wie die Widerstandsfähigkeit des Servicegeschäfts angesichts Angebotsbeschränkungen sowie die Haltung zur Prognose für das nächste Quartal ausfällt.
2. Vier zentrale Fokus-Punkte
Fokus 1: Weniger Stück, höhere Preise und Struktur-Optimierung bei der iPhone 18-Serie
Das iPhone bleibt der wichtigste Wachstumstreiber. Goldman Sachs erwartet für Q4 beim iPhone einen Umsatz von 56,561 Mrd. USD (+15 % im Jahresvergleich), was dem Konsens und der Managementprognose „mid-teens“ entspricht. Die Auslieferungsmenge dürfte im Jahresvergleich um ca. 4 % sinken (auf ca. 57,3 Mio. Geräte), der Durchschnittspreis steigt um ca. 20 %, sodass das „weniger Stück, höhere Preise“-Modell entsteht. Hauptgrund für den Rückgang ist die Aufteilung des Veröffentlichungszyklus (Basismodell fehlt), eingeschränkte Speicher- und Komponentenversorgung in der Branche sowie Preisanstieg, der die Nachfrage dämpft; teilweise wird dies durch Residualeffekte von iPhone 17 und die Markteinführung der 18 Pro-Serie (besonders in China und Indien) abgefedert. Im Vergleich zu den stark gesunkenen Auslieferungen von Smartphones in der Branche (-20 % bis -22 %) steigt der Marktanteil von Apple von 18,2 % auf 22,4 % und zeigt relative Widerstandsfähigkeit. Beobachten sollte man, ob die tatsächliche Verkaufsstruktur sich weiter Richtung Pro/Pro Max verschiebt und ob die höheren Preise nur teilweise im Bruttogewinn kurzfristig reflektiert werden.
Fokus 2: Angebotsbeschränkungen, Lieferfristen und frühe Nachfrage-Signale beim Duo
Angebotsbeschränkungen sind der Schlüsselfaktor dieser Saison. Die Kapazitäten für Apples eigene fortgeschrittene SoC-Nodes sind angespannt, hinzu kommt, dass DRAM-Lieferungen die Montage des A20 Pro-Modells verzögern könnten und die Produktionseffizienz beim Duo weiterhin niedrig ist; das Management hat bereits einen deutlichen Anstieg der Restriktionen im Quartal angekündigt. Die Lieferverfolgung von Goldman Sachs zeigt, dass die globale Durchschnittslieferzeit der iPhone 18 Pro-Serie in den ersten 42 Tagen 24 Tage beträgt – etwas niedriger als beim Vorgängermodell und schneller zurückgehend; das Pro Max hält sich hingegen relativ stabil. Die Wartezeit für Duo-Vorbestellungen liegt in der ersten Woche global bei ca. 100 Tagen und ist in allen Regionen nahezu gleich, was auf eine starke frühe Nachfrage deutet: Der Verkauf der 18 Pro-Serie in China in der ersten Woche ist im Jahresvergleich um +12 % gestiegen und macht ca. 33 % des Quartalssmartphoneverkaufs in China aus; in Indien beläuft sich die erste Tages-Schätzung auf +15 % bis +28 %. Die Rückmeldung aus der Lieferkette zeigt, dass die Pro Max-Bestellungen um 10 %–15 % und Duo um 30 % erhöht wurden, der 18 Pro jedoch nach unten korrigiert wurde – insgesamt bleibt die Menge gleich, die Struktur ist stärker auf hochpreisige Modelle ausgerichtet. Die Lieferfristen hängen stark von Channel-Lager und Lieferkapazitäten ab; echte Nachfrage muss anhand der Aussagen des Managements im Earnings Call beurteilt werden.
Fokus 3: Widerstandskraft des Servicegeschäfts und Preisanpassung bei Mac/iPad
Die Dienstleistungen werden voraussichtlich um ca. 10 % im Jahresvergleich wachsen – im Einklang mit dem Konsens und der Unternehmensprognose (vorherige Prognose ca. 9,5 %, bereits berücksichtigt ist ein negatives Wechselkurs von ca. 2,5 Prozentpunkten gegenüber dem Vormonat). Goldman Sachs prognostiziert Service-Umsätze von ca. 31,521 Mrd. USD, darunter eine Wachstumsabschwächung im App Store auf ca. +2 %, TAC (Google-Beteiligung) ca. +11 %, Abos ca. +22 %. Beim Mac gibt es größere Meinungsverschiedenheiten: Goldman Sachs schätzt Umsätze von ca. 8,683 Mrd. USD, stabil im Vergleich zum Vorjahr, aber geringer als der Konsens von +12 %; die Stückzahl nimmt um ca. 12 % ab, wird aber durch eine durchschnittliche Preiserhöhung um ca. 18 % im Juni abgefedert. Beim iPad ist es umgekehrt: Umsatzschätzung ca. 7,398 Mrd. USD (+6 % im Jahresvergleich), höher als der Konsens von +1 %, ebenfalls profitierend von einer Preissteigerung um über 20 % im Juni. Die hohen Margen und installierte Basis im Service sind das Kernnarrativ für die Langfristperspektive; dieses Quartal sollte beobachtet werden, ob das Wachstum im App Store und den Abos weiter unter Druck gerät.
Fokus 4: Bruttomarge, Ausblick für das nächste Quartal und Spielraum für eine Neubewertung
Goldman Sachs erwartet eine Bruttomarge von 47,8 %, über dem Konsens von 47,5 % und nahe der Unternehmensprognose von 47 %–48 % (bereinigt um Zollrückerstattungen ca. 46 %–47 %). Die Betriebsausgaben werden im Bereich von 19,1–19,4 Mrd. USD erwartet. Entscheidend ist aber das nächste Quartal: Goldman Sachs ist für F1Q27 zurückhaltender (EPS 2,88 USD, Umsatz 151,2 Mrd. USD, Bruttomarge 46,8 %), alles unter dem Konsens und erwartet, dass die Umsatzprognose für das nächste Quartal nur einstellige Zuwachsraten vorsieht. Die Erhöhung des Kursziels resultiert vor allem aus dem stärkeren Vertrauen in den Upgrade-Zyklus nach dem Duo-Launch, die Bewertung steigt von 37x auf 40x (NTM+1Y), nicht aus einer Verbesserung der Ergebnisprognose. Die Aussagen im Earnings Call zu den Prognosen fürs Dezemberquartal und zum Tempo der Angebotsentspannung werden die kurzfristige Stimmung und die Bewertungsdynamik direkt beeinflussen.
3. Risiken und Chancen
Aufwärtstreiber:
- iPhone-Umsatz wächst deutlich über 15 %, die Optimierung in der Pro/Pro Max- und Duo-Struktur geht über Erwartungen hinaus und bestätigt das „weniger Stück, höhere Preise“-Modell.
- Services halten das zweistellige Wachstum, die Bruttomarge liegt nahe der oberen Unternehmensprognose und der Ausblick für das nächste Quartal ist relativ optimistisch.
- Starke frühe Nachfrage (Lieferfristen, regionale Verkaufszahlen) beim Duo stützt die Markterwartung eines neuen Austauschzyklus.
Abwärtsrisiken:
- Die Auslieferungsmenge fällt stärker als erwartet oder Preiserhöhungen dämpfen die Nachfrage, so dass der iPhone-Umsatz unter der „mid-teens“-Prognose bleibt.
- Angebotsbeschränkungen werden weiter verschärft oder es wird nur eine vorsichtige Prognose für einstellige Wachstumsraten gegeben, was die Sorgen ums Weihnachtsgeschäft verstärkt.
- Das Wachstum im App Store bremst weiter, Wechselkurs- und Kostendruck übersteigen die Erwartungen und belasten Bruttomarge und Ergebnisqualität.
4. Empfehlungen zur Handelsstrategie
Long-Argumentation: Wenn iPhone und Gesamtumsatz deutlich über dem Konsens liegen und die Bruttomarge stabil ist, das Management eine optimistische Haltung zur Duo-Nachfrage und zum Ausblick für das Dezemberquartal zeigt, könnte das „Hardware-Zyklus + Service-Stabilität“-Narrativ gestärkt und die Bewertungskorrektur sowie Kurszielerhöhung begründet werden.
Short-Risiko: Wenn die Kerndaten nur den Erwartungen entsprechen oder darunter liegen, das Management pessimistisch zu Angebotsbeschränkungen äußert oder der Ausblick für das nächste Quartal schwach ist, könnten Gewinnmitnahmen einsetzen – besonders bei bereits hohem Kursniveau.
Wichtige Daten:
- Gesamtumsatz und das entsprechende Wachstum, iPhone-Umsatz sowie Stück-/Preisstruktur
- Wachstum bei den Dienstleistungen, App Store-/Abo-Segment-Performance
- Bruttomarge und Umsetzungsstand der Betriebsausgaben
- Ausblick für das nächste Quartal (F1Q27) und Einschätzung der Angebotslage
Handelsempfehlung: Bei über den Erwartungen liegenden Ergebnissen und optimistischem Ausblick kann man nach einer Korrektur Positionen suchen; bei schwachen Daten oder vorsichtigem Ausblick ist auf kurzfristige Volatilität zu achten und das Kaufen auf Hochpunkt besser zu vermeiden. Positionsgröße und Stop-Loss sollten flexibel an die eigene Risikotoleranz angepasst werden.
Haftungsausschluss: Die obigen Inhalte dienen nur als Referenz und stellen keine Anlageberatung dar.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
In 90 Tagen um fast eine Billion gestiegen! Die außerbilanziellen Verbindlichkeiten von KI haben heimlich 4,1 Billionen US-Dollar überschritten
Der Boom im Bereich der KI-Infrastruktur führt derzeit zu enormen außerbilanziellen Verpflichtungen. Die entsprechenden Zusagen von sieben Technologieunternehmen belaufen sich bereits auf 4,11 Billionen US-Dollar, was innerhalb von etwa 90 Tagen um beinahe 1 Billion US-Dollar gestiegen ist und damit die bilanziellen Verbindlichkeiten deutlich übertrifft. Mietverträge für Rechenzentren, Abnahmeverpflichtungen und Bürgschaften wachsen weiterhin stark an, während die Kriterien der Ratingagenturen bisher nicht einheitlich sind. Der Markt beginnt sich Sorgen zu machen: Falls das Wachstum der KI-Einnahmen hinter der Erfüllung der eingegangenen Verpflichtungen zurückbleibt, könnten die enormen Ausgaben die Liquidität sowie die Bewertung der Unternehmen nachhaltig beeinträchtigen.


Lebenslange Narben: Goldman Sachs entdeckt, dass durch KI ersetzte Arbeiter oft Schwierigkeiten haben, neue Beschäftigung zu finden und häufig in das nächste Jagdrevier der KI geraten.
Die KI-bedingten Entlassungen breiten sich bereits in der gesamten Branche aus! Goldman Sachs warnt: Betroffene geraten in eine gefährliche "Einstellungsfalle" – nicht nur ist die Wiedereinstellung schwierig, sondern 75 % werden erneut innerhalb des KI-Ersatzbereichs landen. Noch gefährlicher ist: Sobald die Wirtschaft sich abschwächt, könnten Millionen aufgestaute KI-Entlassungen gleichzeitig zum Ausbruch kommen – der eigentliche Sturm der Arbeitslosigkeit steht erst am Anfang.

Krypto-Preise
Mehr


