
Höhepunkte des Intel Q3-Finanzberichts 2026: Umsatz im Jahresvergleich um 21 % gestiegen und im Rahmen der Erwartungen, Datenzentrum-Sparte wächst um 78 %, aber Prognose für Q4 deutlich unter den Erwartungen; Explosion in israelischem Werk erschüttert; Aktienkurs fällt nachbörslich um über 20 %.
 2026/10/30 03:25
Kernpunkte
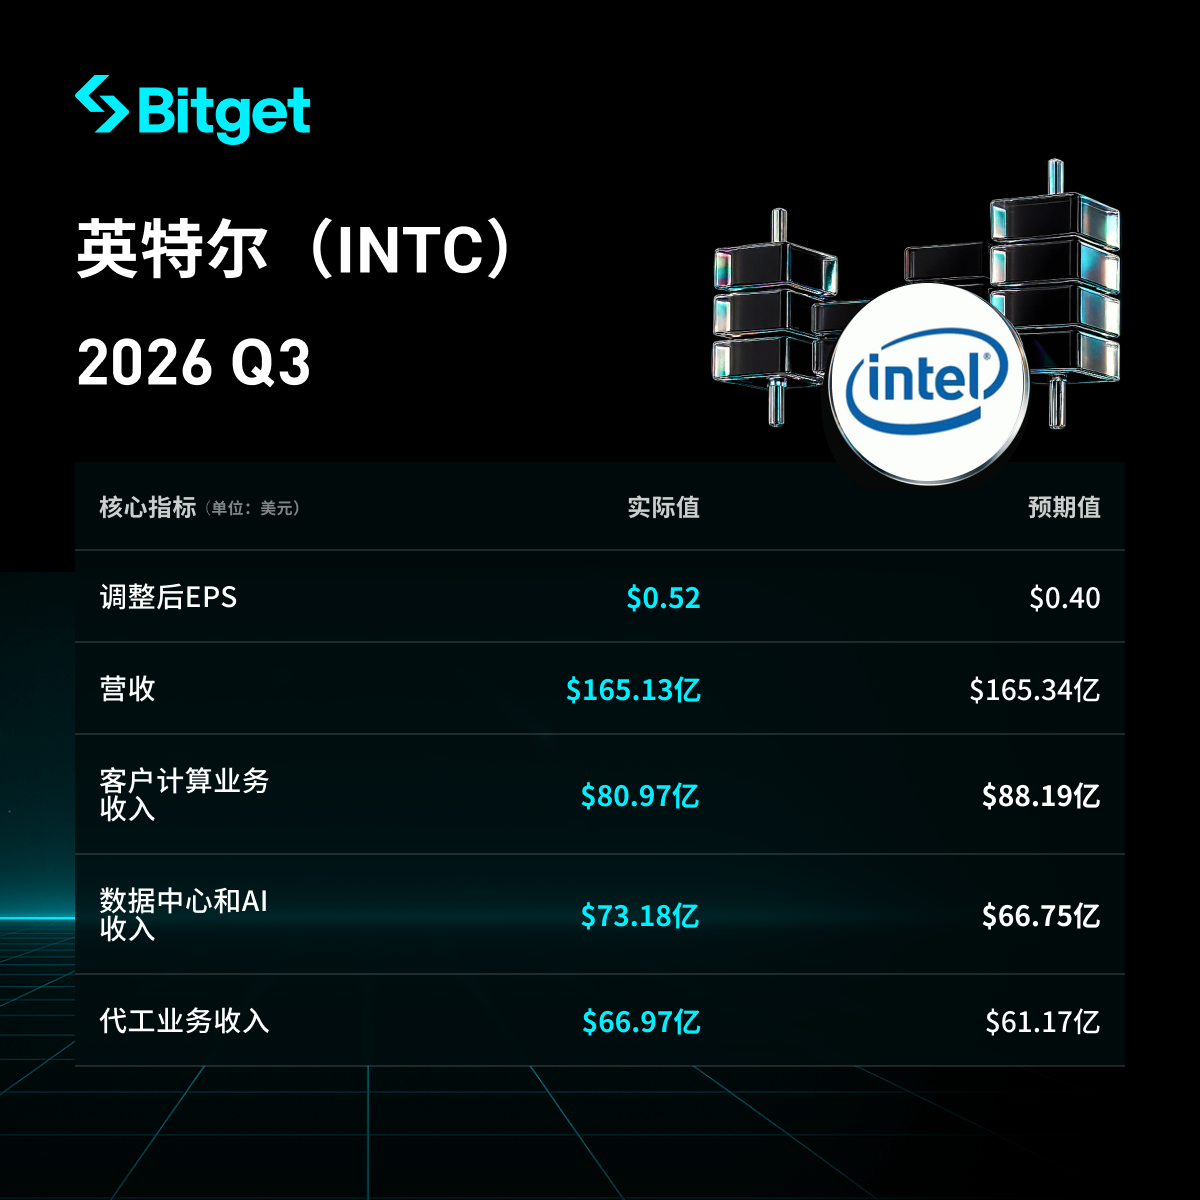
Intel erzielte im dritten Quartal 2026 einen Umsatz von 16,5 Milliarden US-Dollar, was einem Anstieg von 21% im Vergleich zum Vorjahr entspricht und den Markterwartungen entspricht. Der bereinigte Gewinn je Aktie beträgt 0,52 US-Dollar und übertrifft damit die Prognosen der Analysten von 0,41 US-Dollar. Das Geschäft mit Rechenzentren und AI zeigte eine starke Entwicklung, während das Client-Geschäft (PCs) zurückging. Die Prognose des Unternehmens für das vierte Quartal liegt deutlich unter den Erwartungen, hauptsächlich aufgrund einer rückläufigen PC-Nachfrage, steigenden Speicherpreisen und den Auswirkungen der Explosion im israelischen Werk. Der Aktienkurs fiel nach der Veröffentlichung der Prognose nachbörslich um mehr als 20%, zeitweise während des Handels um über 23%. Das Management bleibt für die langfristige Kapazitätserweiterung und das Foundry-Geschäft optimistisch, sieht aber kurzfristig erhebliche Herausforderungen.
Detailanalysen
-
Gesamtumsatz und Gewinnentwicklung
- Umsatz im dritten Quartal: 16,5 Milliarden US-Dollar, Anstieg um 21%, weitgehend erwartungsgemäß.
- Bereinigter Gewinn je Aktie (EPS): 0,52 US-Dollar, über den Analystenerwartungen von 0,41 US-Dollar.
- Gesamte Bruttomarge: Etwa 43% (durch spätere Werkereignisse beeinflusst, für Q4 wird ein weiterer Rückgang erwartet).
- Im Vergleich zu den Erwartungen: Umsatz im Rahmen der Prognosen, Gewinne übertroffen; aber die schwache Guidance bestimmte die Marktreaktion.
- Details zu Free Cash Flow und operativem Cash Flow wurden im Original nicht vollständig offengelegt. Der Hauptfokus liegt auf dem über den Erwartungen liegenden Gewinn.
-
Leistung des Rechenzentrum- und AI-Geschäfts
- Umsatz: 7,3 Milliarden US-Dollar, Anstieg um 78%, einer der stärksten Zuwächse der letzten Jahre.
- Schlüsselfaktoren: Expansion der AI-Server-Nachfrage und gesteigerte Nachfrage nach allgemeinen Prozessoren.
- Herausforderungen: Angebotsknappheit begrenzt weiteres Wachstum, darunter Produktionsausfälle im israelischen Werk und Probleme bei Rohstoffen. CEO Lip-Bu Tan erklärte: „Ich bin etwas enttäuscht darüber, dass wir die Kundennachfrage nicht erfüllen konnten.“
- Profitabilität: Im Original wurden keine genauen Segmentdaten zur Betriebsprofitabilität genannt, aber dieses Geschäft ist der Hauptwachstumstreiber.
-
Leistung anderer Geschäftsbereiche
- Client (PC-Chip) Geschäft: Umsatz 8,1 Milliarden US-Dollar, Rückgang um 5% im Vergleich zum Vorjahr, unter der Analystenerwartung von 8,98 Milliarden US-Dollar. Hauptgrund ist der Anstieg der Speicherpreise (durch Samsung, SK Hynix, Micron usw., welche durch AI-Server-DRAM-Nachfrage für Engpässe sorgen), was die Kosten für Laptops und Desktops erhöht und die Endnachfrage sowie die CPU-Auslieferung hemmt.
- Foundry-Dienstleistungen: Umsatz 6,7 Milliarden US-Dollar, Anstieg von 58%. Der CEO ist zunehmend zuversichtlich, externe Chiphersteller für Intel-Werke zu gewinnen.
- Weitere Bereiche: Die Gesamtperformance ist differenziert, das starke Rechenzentrum kompensiert die Schwäche im PC-Geschäft, wobei sich die Schwäche im PC-Markt voraussichtlich fortsetzt.
-
Investitionspläne
- Investitionsausgaben (CapEx) 2026: Auf 20 Milliarden US-Dollar angehoben (von der Juli-Prognose von 18 Milliarden US-Dollar).
- 2027: Erwartet eine signifikante weitere Erhöhung zur Erweiterung der Fertigungskapazitäten.
- Finanzierungsquelle: Im August erfolgte eine Aktienemission von 23 Milliarden US-Dollar zur Unterstützung des Foundry-Geschäfts.
- Hauptinvestitionsbereiche: Produktionskapazitäten, insbesondere Foundry und fortschrittliche Fertigungsprozesse (wie zugehörige 10nm Werke).
- Vergleich zu Wettbewerbern: Im Original wurden keine direkten Tabellenvergleiche gegeben, aber es wird auf den Verlust von Marktanteilen an AMD im Bereich PC und Server-Chips sowie den Wettbewerb mit NVIDIA bei AI-Beschleunigern hingewiesen; die Wiederherstellung bleibt unsicher.
Projekt Betrag/BeschreibungCapEx 2026 20 Milliarden US-Dollar (hochgestuft von 18 Milliarden US-Dollar) CapEx 2027 Erwartet signifikantere Steigerung Aktienemission Im August 23 Milliarden US-Dollar Hauptverwendung Fertigungskapazität und Foundry-Ausbau -
Q4-Prognose für 2026
- Umsatz: 15–16 Milliarden US-Dollar (Mittelwert etwa 15,5 Milliarden US-Dollar), unter Markterwartung von 17 Milliarden US-Dollar, einzelne optimistische Schätzungen lagen sogar über 18 Milliarden US-Dollar.
- Bereinigtes EPS: 0,25 US-Dollar, deutlich unter dem Marktkonsens von 0,43–0,45 US-Dollar.
- Bruttomarge: Erwartet bei 38%, belastet durch das Ereignis im israelischen Werk um ca. 200 Basispunkte.
- Jährlicher Vergleich: Umsatzprognose im Vergleich zu Q3 rückläufig, spiegelt anhaltende Schwäche auf dem PC-Markt und Lieferunterbrechungen wider.
- Weitere Auswirkungen: Das Werk Kiryat Gat in Israel (10nm-Technologie für Rechenzentrum-Chips) explodierte im Oktober, was zu etwa zwei Wochen Produktionsstopp und zwei Todesfällen führte; erwartet Reduktion des Q4-Umsatzes um ca. 300 Millionen US-Dollar; ähnliche Auswirkungen könnten bis ins erste Quartal des nächsten Jahres reichen. Die Wiederaufnahme der Serienproduktion ist für das Wochenende geplant. CFO David Zinsner betonte, dass die Verfügbarkeit der Wafer noch einzeln geprüft wird und die Auswirkungen längere Zeit andauern könnten.
-
Markthintergrund und Investorenbedenken
- Kernkonflikt: Schwache PC-Nachfrage (die voraussichtlich mindestens bis zur ersten Hälfte von 2027 anhalten wird; für 2026 wird ein Marktrückgang von 12% erwartet, für 2027 ein weiterer Rückgang von 10%) steht einem starken Rechenzentrum-AI-Bedarf gegenüber, aber die begrenzte Versorgung verhindert die vollständige Befriedigung der Kunden.
- Marktherausforderungen: Speicherpreisinflation (AI-bedingte DRAM-Knappheit) erhöht die Kosten für PCs und hemmt die Nachfrage; die Explosion im israelischen Werk sowie Rohstoffprobleme begrenzen das Angebot von AI-Chips; zusätzlicher Wettbewerbsdruck durch AMD und NVIDIA, was zum Verlust von Marktanteilen führt.
- Investorenreaktion: Der Aktienkurs fällt nachbörslich um über 20%, während des Handels sogar mehr als 23%, die schwache Guidance überlagert das über den Erwartungen liegende Q3-Ergebnis.
- Managementmeinung: Der CEO zeigt sich enttäuscht, dass die Nachfrage nicht gedeckt werden konnte und prognostiziert, dass Speicherprobleme bis 2027 eine branchenweite Herausforderung darstellen werden; für die Expansion des Foundry-Bereichs und langfristige Produktkapazitäten bleibt man optimistisch. Der CFO betont, dass die PC-Schwäche mindestens bis ins erste Halbjahr des kommenden Jahres anhält.
Haftungsausschluss: Die Inhalte dieses Artikels dienen nur als Referenz und sind nicht als Anlageempfehlung zu verstehen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
33,5 Milliarden Dollar! Diese Zahl von Amazon hat den Markt „erschreckt“.
Amazons Free Cashflow ist im dritten Quartal auf -33,5 Milliarden US-Dollar eingebrochen, mehr als das Vierfache über den Markterwartungen von -7,7 Milliarden US-Dollar, was auf einen doppelten Schlag durch Kapitalausgaben in Höhe von 77,3 Milliarden US-Dollar und neue Schulden in Höhe von 48,1 Milliarden US-Dollar in nur einem Quartal zurückzuführen ist. Obwohl das Wachstum von AWS mit 39,3 % den höchsten Stand seit fünf Jahren erreichte, blieb es dennoch unter den Erwartungen der Investoren und die Gewinnmarge ging sogar zurück. Die operative Gewinnprognose für das vierte Quartal liegt bei 31 Milliarden US-Dollar und damit deutlich unter den Erwartungen von Wall Street und Investoren. Das Kernproblem besteht darin, dass AWS für jeden verdienten Dollar nahezu 4 Dollar an neuen Ausgaben bindet.
Die japanische Zentralbank setzt ihre "hawkische Pause" um! Die Erreichung der Basisinflationsziele ebnet den Weg für eine Zinserhöhung im Dezember, während der Yen angesichts des KI-Verkaufsdrucks erneut als sicherer Hafen glänzt.
Die Bank of Japan hat den Leitzins unverändert gelassen und erstmals erklärt, dass der zugrunde liegende Inflationstrend das angestrebte Ziel erreicht hat. Die Bank of Japan hält den Leitzins weiterhin stabil und bestätigt erstmals, dass die zugrunde liegende Inflationsrate das 2%-Ziel erreicht hat. Dieser Meilenstein ebnet den Weg für eine mögliche Zinserhöhung bereits im Dezember.
Der Hedgefonds-Ansatz verstärkt derzeit das Risiko von Technologiewerten!
Hedgefonds vollziehen derzeit unbemerkt eine gefährliche Strategieänderung – sie wechseln von Short-Positionen auf einzelne Aktien zu Short-Positionen auf Indizes. Dieser Wandel treibt die Aktienkorrelationen rapide in die Höhe, während der einstige "Anti-Leverage"-Puffer, der die Volatilität gedämpft hat, verschwindet. Laut Daten von Goldman Sachs haben die Short-Engagements von Fonds auf Indizes und ETFs den höchsten Stand seit zehn Jahren erreicht. Der VIX steht vor dem Risiko eines ungeordneten Anstiegs, und die Anfälligkeit für tiefe Kursrückgänge sammelt sich langsam an.

Der Hype um KI-Handel kühlt deutlich ab, während Absicherungs-Käufe in US-Staatsanleihen strömen! Der „globale Anker für die Bewertung von Vermögenswerten“ steht vor dem ersten monatlichen Rückgang seit acht Monaten.
Am Freitag beschleunigte sich während der asiatischen Handelszeiten der Preisanstieg von US-Staatsanleihen, da US-Technologieaktien verkauft wurden und Investoren verstärkt in die als sicher geltenden US-Staatsanleihen flüchteten.
Krypto-Preise
Mehr


