
Höhepunkte des SK Hynix Q3-Geschäftsberichts 2026: Umsatz übersteigt erstmals 100 Billionen Won, das operative Ergebnis steigt im Jahresvergleich um 632 % auf ein Rekordhoch, und es wird eine epische Aktionärsrendite von etwa 100 Billionen Won angekündigt.
 2026/10/28 06:19
🔥 US-Aktien Hotspot Radar ist jetzt online! 3 Hauptthemen der US-Aktien + 6 ausgewählte Einzelaktien + 7 Kalender mit wichtigen Ereignissen – Wo liegen die Chancen diese Woche bei US-Aktien? Klick auf den Link, alles auf einen Blick 22 Handelsrichtungen→
Kernpunkte
SK hynix (SK hynix) lieferte im dritten Quartal 2026 (3Q26) ein Rekordergebnis: Der Umsatz überschritt erstmals die Marke von 100 Billionen südkoreanischen Won, das operative Ergebnis stieg im Jahresvergleich um etwa das Siebenfache und erreichte ein Allzeithoch, mit einer außergewöhnlich hohen operativen Gewinnmarge von etwa 80%. Dies wurde hauptsächlich durch die KI-getriebene Nachfrage nach HBM und Server-Speicher sowie durch steigende Produktpreise gestützt. Der Nettogewinn lag jedoch deutlich unter den Erwartungen, vor allem durch Wechselkursverluste und andere nicht-betriebliche Faktoren belastet. Gleichzeitig kündigte das Unternehmen für das Geschäftsjahr 2026 einen umfangreichen Aktionärrückvergütungsplan in Höhe von insgesamt etwa 100 Billionen Won (rund 75 Milliarden US-Dollar) an. Der Markt reagierte positiv auf die Ergebnisse und die Rückvergütung, der Aktienkurs stieg stark. Das Unternehmen bleibt optimistisch bezüglich langfristiger Knappheit und Nachfrage, erwartet einen anhaltenden Mangel bis mindestens 2030 und gab an, dass die Kapazität von DRAM/HBM praktisch bis 2029 ausverkauft ist.
Konkrete Analyse
1. Gesamtumsatz und Gewinnentwicklung
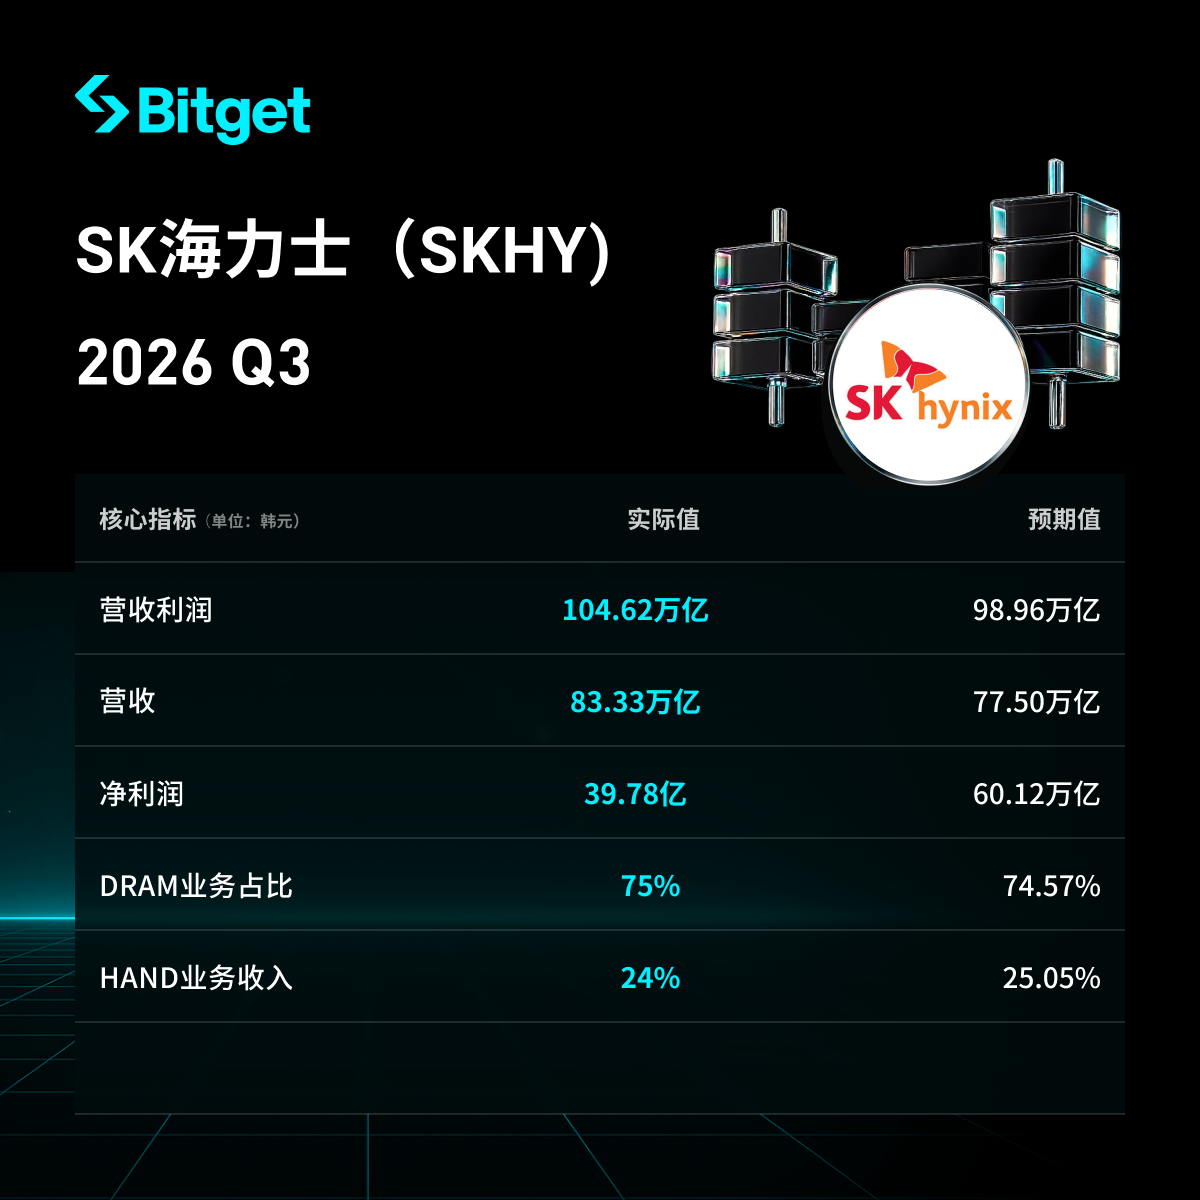
- Umsatz: 104,6155 Billionen Won, gegenüber dem Vorquartal +32% (Q2: 79,3187 Billionen Won), im Jahresvergleich +328% (Q3 2025: 24,4489 Billionen Won), erstmals Überschreiten der 100 Billionen Won in einem Quartal. Übertrifft die Markterwartungen (Futu zitiert etwa 97,34 Billionen Won, etwa 7% mehr; andere Konsenswerte wie FnGuide etwa 98,23 Billionen Won).
- Operativer Gewinn: 83,3338 Billionen Won, gegenüber dem Vorquartal +38% (Q2: 60,5426 Billionen Won), im Jahresvergleich +632% (Q3 2025: 11,3834 Billionen Won), Rekordwert. Übertrifft die Markterwartungen (Futu zitiert etwa 76,27 Billionen Won, etwa 9% mehr; LSEG SmartEstimate etwa 76,7 Billionen Won). Operative Marge etwa 80% (gegenüber Vorquartal +3-4 Prozentpunkte, gegenüber Vorjahr von etwa 47% deutlich gestiegen).
- Nettogewinn: 39,7756 Billionen Won, im Jahresvergleich +216% (Q3 2025: 12,5975 Billionen Won), gegenüber Q2 -58% (Q2: 93,9226 Billionen Won), Nettomarge 38%. Deutlich unter Markterwartungen (Futu zitiert etwa 60,73 Billionen Won, etwa 35% weniger).
- Sonstiges: Kassenbestand und liquide Mittel zum Quartalsende 114,5 Billionen Won (gegenüber Vorquartal +26,5 Billionen Won), Schulden 15,8 Billionen Won (gegenüber Vorquartal -2,8 Billionen Won), Netto-Cash 98,7 Billionen Won. Im dritten Quartal etwa 11,6-11,63 Billionen Won Wechselkursverluste (aufgrund des 12% Rückgangs des USD/KRW-Kurses, Won-Aufwertung) sowie Bewertungsverluste auf Investitionsvermögen und andere nicht-betriebliche Belastungen (Gesamtverluste aus nicht-betrieblicher Tätigkeit etwa 32,6 Billionen Won). Sechs Quartale in Folge Rekordwerte bei Umsatz und operativem Gewinn.
2. DRAM und HBM (Kernbereich KI-Speicher)
- DRAM-Ergebnisse wurden durch den deutlichen Anstieg beim Server-DDR5-Verkauf und den Beginn der HBM4-Auslieferungen getrieben.
- HBM4-Auslieferungen offiziell gestartet, für das vierte Quartal als Hauptprodukt erwartet; sowohl Auslieferungsmenge als auch Einkommen werden HBM3E übersteigen. Bis Jahresende plant das Unternehmen, die Kapazität des M15X Werks maximal zu erhöhen, um die HBM4-Produktion zu steigern.
- DRAM-Durchschnittspreis gegenüber dem Quartal um etwa 20% im oberen Bereich gestiegen.
- Das Unternehmen gab an, dass die Kapazität von DRAM und HBM bis 2029 praktisch ausverkauft ist (die nächsten drei Jahre). Die Nachfrage nach HBM ist etwa doppelt so hoch wie das Angebot. Langfristige Verträge (LTA) wurden mit 14 wichtigen Kunden (einschließlich globaler Cloud-Service-Anbieter) abgeschlossen und decken mehr als 50% der geplanten Kapazität für die Jahre 2027-2028 ab. Die Verträge laufen in der Regel fünf Jahre und enthalten marktbasierte Preismechanismen.
3. Performance anderer Geschäftsbereiche (NAND)
- Bei NAND wurde der Absatz von 321-Schicht-TLC-unternehmensweiten SSDs (eSSD) ausgebaut, zudem gab es umfassendes Wachstum bei hochwertigen Produkten für Rechenzentren.
- NAND-Durchschnittspreis gegenüber dem Quartal um etwa 20% im mittleren Bereich gestiegen.
- Für das vierte Quartal ist geplant, den Anteil des 321-Schicht-Verfahrens in der heimischen Kapazität auf mehr als die Hälfte zu erhöhen, um die Versorgung mit leistungsstarken und großen eSSD zu steigern. Mittel- bis langfristig soll NAND zu einer KI-Service-Kernlösung werden, basierend auf HBF und Systemoptimierung.
4. Aktionärrückvergütungsplan und Kapitalausblick
- Für das Geschäftsjahr 2026 sind insgesamt etwa 100 Billionen Won für Aktionäre vorgesehen: über 30 Billionen Won als Bardividenden + über 60 Billionen Won Aktienrückkauf und Vernichtung (einschließlich der im August angekündigten 40 Billionen Won Rückkauf, welcher kürzlich abgeschlossen und vernichtet wurde). Verpflichtung zur Rückgabe von mindestens 50% des freien Cashflows.
- Q3 im Detail: 14 Billionen Won Bardividenden (20.000 Won je Aktie – davon 10.000 Won für verbesserte Quartalsergebnisse, 10.000 Won aus Einmalsonderdividende aufgrund Kioxia-Investitionsertrag); neue 20 Billionen Won Rückkaufgenehmigung (etwa 10 Billionen Won für Aktionärrendite, vollständig vernichtet, weitere ca. 10 Billionen Won für Mitarbeitervergütung, nicht in der Aktionärrückvergütung enthalten). Größtenteils werden Kioxia-Investitionserträge durch Sonderdividenden an Aktionäre zurückgegeben.
- Investitionen: Für das kommende Jahr sind deutliche Steigerungen der Investitionen geplant (voller Betrieb der ersten Phase Yongin und Ausbau der Inlands- und Auslandsbasis), Umfang und Timing jedoch abhängig von Kundennachfrage, Produktwettbewerbsfähigkeit, Rentabilität und Effizienz. Das Unternehmen betont beschleunigtes Kapazitätswachstum, um die Wachstumsdynamik zu bewahren. Die zuvor angedachte Solidigm-Börsenlistung in den USA wurde aufgrund von Aktionärswiderstand und regulatorischer Prüfung zurückgestellt.
5. Zukunftsausblick und Nachfrageprognosen
- Der Mangel an Speicherchips wird voraussichtlich bis 2030 anhalten (aufgrund der technischen Komplexität fortschrittlicher Verfahren und langwieriger Neubauzeiten); das Angebots-Nachfrage-Ungleichgewicht bleibt bestehen. Quartalsgewinne sind noch nicht am Höhepunkt angekommen, ein Aufwärtstrend wird mindestens bis 2027 erwartet.
- Für 2027 wird ein Wachstum der DRAM-Marktnachfrage von etwa 20% im mittleren Bereich erwartet, NAND-Nachfrage im hohen zweistelligen Prozentbereich. Der KI-Datacenter-Infrastrukturmarkt wird stabil wachsen, kurzfristig durch Unternehmens- und persönliche KI getrieben, langfristig durch physische KI (Autonomes Fahren, Robotik usw.).
- HBM4 wird im vierten Quartal zum Mainstream. Mit steigendem Speichernpreis und zunehmender Knappheit wird erwartet, dass Auslieferungen von PCs und Smartphones zurückgehen. Das Unternehmen ist bezüglich der eigenen langfristigen Profitabilität sehr zuversichtlich und wird Kapazitätserweiterung und Produktwettbewerbsfähigkeit beschleunigen.
6. Markthintergrund und Bedenken der Investoren
- Zentrales Dilemma: Der KI-Superzyklus treibt eine starke Nachfrage und Preisentwicklung bei HBM ebenso wie bei hochwertigen Speicherprodukten, dennoch besteht eine erhebliche Differenz zwischen Nettogewinn und operativem Gewinn, hauptsächlich verursacht durch Wechselkursverluste, steuerliche/investmentbezogene Effekte im Zusammenhang mit Kioxia, einmalige nicht-betriebliche Faktoren sowie bilanzielle Auswirkungen umfangreicher Aktionärrückvergütungen. Investoren müssen zwischen operativer Qualität und Nettogewinn unterscheiden.
- Marktreaktion: Nach übertroffenen Ergebnissen und epischer Rückvergütung stieg der Aktienkurs intraday um bis zu ca. 9,4% (bzw. über 8%), outperformte KOSPI (der Tag plus ca. 6%). Nach Q2 war der Kurs unter Druck geraten, doch diesmal wurden Sorgen über ein zyklisches Hoch teilweise gemildert.
- Investorenfokus: Nachhaltigkeit der Knappheit, HBM-Wettbewerb (mit Samsung usw.), Dauerhaftigkeit der Kapitalrückvergütung, Einfluss von Wechselkursvolatilität auf die Gewinnqualität sowie mögliche Nachfragerückgänge durch Preisanstiege bei klassischen Endgeräten (PC/Smartphone). Analysen zeigen, dass jüngste Quartalsberichte aus der KI-Branche oft zwar die Erwartungen übertreffen, aber selten die zuvor euphorische Stimmung wieder entfachen, jedoch bieten langfristig fixierte Kunden und ausverkaufte Kapazitäten entsprechende Sichtbarkeit.
Haftungsausschluss: Die Inhalte dieses Artikels dienen ausschließlich als Referenz und stellen keine Anlageberatung dar.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
SK Hynix (SKHY.US) erzielt im dritten Quartal erstmals einen Umsatz von über 100 Billionen Won – warum hat sich der Nettogewinn gegenüber dem Vorquartal halbiert?
SK Hynix erzielte im dritten Quartal erstmals einen Umsatz von über 100 Billionen koreanischen Won, der Betriebsgewinn erreichte ein Rekordhoch, aber der Nettogewinn sank gegenüber dem Vorquartal um 58 %. Hauptgrund dafür ist, dass die Investitionserträge von Kioxia im zweiten Quartal außergewöhnlich hoch waren und es im aktuellen Quartal keine derartigen einmaligen Erträge gab. Die operative Geschäftsleistung bleibt dennoch stark.
Der Umsatz erreicht mit 1,4 Milliarden ein Rekordhoch – warum sinkt der Gewinn von Robinhood (HOOD.US) dennoch um 14 %?
Robinhoods Gesamtumsatz im dritten Quartal beträgt rekordverdächtige 1,424 Milliarden US-Dollar, aber der Nettogewinn ist im Jahresvergleich um 14 % gesunken. Die Einnahmen aus Kryptowährungen wurden halbiert, während die Anzahl der Event-Kontrakte um mehr als das Sechsfache gestiegen ist und die Kryptoeinnahmen überholt hat. Optionen sind nun die größte Stütze. Der Gewinn wurde durch Kreditausfälle, Bewertungsverluste und erhöhte Steuerbelastungen beeinträchtigt.
Fed-Entscheidung heute Nacht: Die Inflation wird immer heißer, aber die Zinserhöhung wird pausiert? Walsh steht vor einer Glaubwürdigkeitsprüfung
Die Inflation ist unerwartet stark gestiegen, doch der Markt ist überzeugt, dass die US-Notenbank vor den Zwischenwahlen stillhalten wird. Bei der heutigen Entscheidung könnten mehrere falkenhafte Gegenstimmen auftreten, das wahre Zentrum der Spannung ist jedoch die Pressekonferenz von Präsident Walsh: Kann er die Logik des „Aussetzens von Zinserhöhungen“ klarstellen und eine Wiederholung des Kommunikationsdesasters vom Juli vermeiden?
Auch die Verbündeten kaufen nicht mehr! In pro-amerikanischen Ländern sind die Käufe von US-Staatsanleihen in den ersten acht Monaten um 60 % eingebrochen, Japan um 99 % und Südkorea verzeichnete rekordverdächtige Nettoverkäufe.
Heutzutage werden selbst die engsten Partner Washingtons nicht mehr zuverlässig für das US-Defizit bezahlen.
Krypto-Preise
Mehr


