
Ölpreise und Euro resonieren, große Anlageklassen stehen vor einem Wendepunkt

Huitong Network, 6. Oktober—— Der globale Makromarkt erlebt derzeit einen klaren Wendepunkt in seinem Stil, die zuvor dominierende Kombination aus "hoher Inflation, hohen Renditen, starkem US-Dollar" löst sich rasch auf.
Der globale Makromarkt erlebt derzeit einen klaren Wendepunkt, die zuvor dominierende Kombination aus "hohe Inflation, hohe Renditen, starker US-Dollar" löst sich rasch auf.
Die Ölpreise haben kurzfristig ihren Höhepunkt erreicht und sind zurückgegangen, fundamentale Wendepunkte für den Euro tauchen auf, ausländische Institutionen sehen kollektiv einen hohen Wert in der US-Staatsanleihen-Allokation. Mehrere Signale wirken zusammen, wodurch der US-Dollar-Index und die US-Staatsanleihen-Renditen gleichzeitig sinken. Dies öffnet den Raum für eine Erholung von Gold und nicht-US-Währungen und verändert die Preisfindungslogik für große Anlageklassen temporär.
Wichtiger Wendepunkt im Ölmarkt: Energierisikoaufschläge gehen schnell zurück
Der Kernantrieb für die derzeitige globale hohe Inflation und die hohen Zinssätze stammt von Risikoaufschlägen im Energiebereich, ausgelöst durch geopolitische Konflikte im Nahen Osten.
Zuvor kontrollierten die Huthi-Rebellen in Jemen die Engstellen der Roten Meer Wasserwege, die Schifffahrt im Persischen Golf wurde eingeschränkt, und der Markt fürchtete eine globale Unterbrechung der Rohölversorgung. Dies trieb den Brent-Preis auf fast 100 US-Dollar und war der grundlegende Stützpfeiler für hohe Renditen und einen starken US-Dollar.
Doch aktuell hat sich die einseitige Panik im Ölmarkt vollständig umgekehrt, und mehrere positive Faktoren wirken gleichzeitig.
Die US-Energieministerin Granholm bestätigte ausdrücklich, dass die Dieselpreise bereits vor einigen Wochen ihren Höhepunkt überschritten haben. Auch wenn die Straße von Hormuz weiterhin ein Risikogebiet bleibt und die Ölpreise auf hohem Niveau schwanken, befinden sie sich insgesamt auf dem Rückweg.
Das Entscheidende ist, dass die extremsten Risiken im Markt beseitigt wurden.
Gleichzeitig setzen globale politische Maßnahmen ein: Die G7 hat offiziell angekündigt, insgesamt 100 Millionen Barrel Rohöl und Diesel aus strategischen Reserven freizugeben. Italien hat seine Teilnahme am Freigabeplan bestätigt, und die IEA wird auf der Sitzung am 14.–15. Oktober die endgültigen Details beschließen. Der Markt wechselt von "geopolitischer Versorgungsangst" zu "politisch abgesicherter Versorgung".
Die größte Veränderung im Markt ist aktuell: Ölpreise müssen nicht drastisch fallen, solange sie nicht weiter steigen und stabil zurückgehen, reicht dies, um die Inflationserwartungen weiter zu senken und den Risikoaufschlag herauszudrücken, wodurch die Basis für steigende Renditen langfristiger US-Staatsanleihen direkt zerstört wird.
Allerdings erklärte Irans oberster Sicherheitsbeamter Rezai, dass Iran die Straße von Hormuz nicht wegen Drohungen oder Druck öffnen wird. Da die andauernde Blockade aber die wirtschaftliche Situation im Inland weiterhin bedroht und das Ölangebot inzwischen deutlich gestiegen ist, sind die Ölpreise nicht stark zurückgegangen.
Mehrere fundamentale Vorteile für den Euro – Institutionen erwarten Umschwung
Die Kernlogik der anhaltenden Stärke des US-Dollars war bislang die Sorge über Europas hohe Abhängigkeit von Energie, Ölpreisspitzen treiben die Inflation und belasten die Wirtschaft, was eine US-Stärke und Euro-Schwäche in der Preisfindung verursacht.
Doch die Schere zwischen Stärke und Schwäche schließt sich schnell; der Euro erlebt dreifache fundamentale, industrielle und Markterwartungs-Erholung.
Hinzu kommt der fortgesetzte Rückgang der Ölpreise, was die Kosten für Energieimporte in Europa erheblich senkt und die Leistungsbilanz marginal verbessert und somit grundsätzliche Schwächen des Euro endgültig behebt.
Fundamentale und industrielle Vorteile wirken zusammen, sodass die Markterwartungen sich vollständig umkehren.
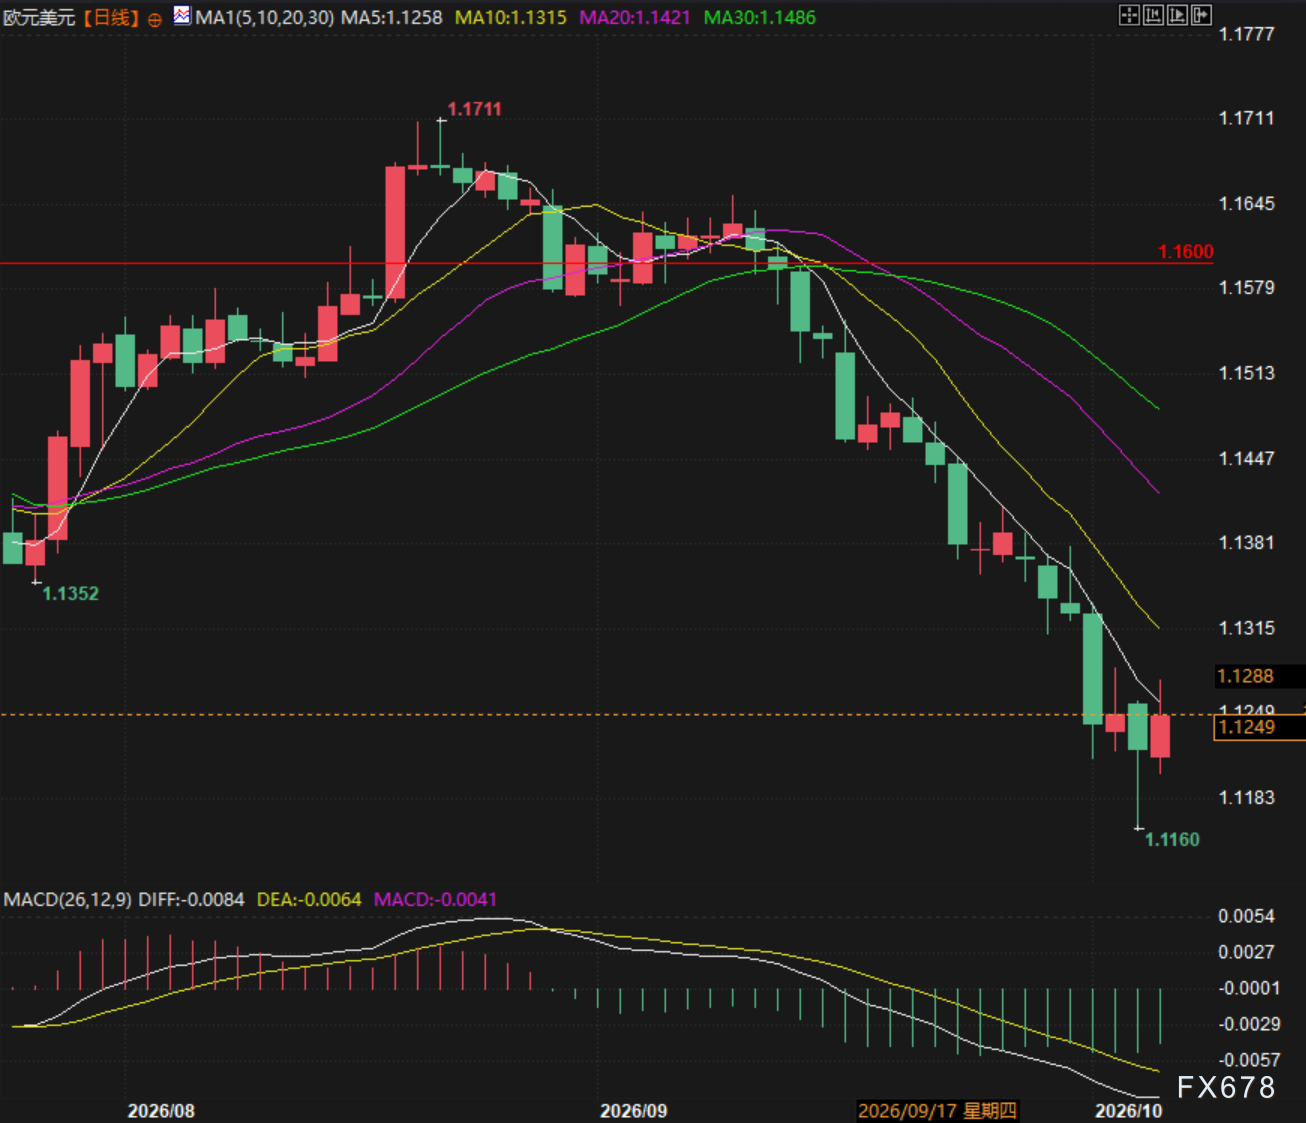
(Euro/US-Dollar Tageschart, Quelle: EasyHuitong)
Renditen langfristiger US-Staatsanleihen erreichen den Höhepunkt – ausländische Giganten positionieren sich
Zuvor fielen US-Staatsanleihen stark, die Renditen erreichten das höchste Niveau seit 24 Jahren, angetrieben durch Inflationsrisikoaufschläge und Sorgen um hohe Haushaltsdefizite. Die Marktstimmung war extrem pessimistisch.
Der globale Top-Asset-Manager PIMCO bestätigt als Erster den Wendepunkt. Senior-Berater Harrison sagte, dass die US-Anleihen nach dem starken Anstieg der Renditen dieser Runde einen äußerst attraktiven Wert für die Allokation bieten, und Institutionen haben aktiv auf längere Laufzeiten aufgestockt.
Institutionen beurteilen, dass unabhängig von möglichen Rückgängen bei US-Growth-Aktien oder einer Abschwächung der US-Wirtschaft, Anleihen den defensiven Wert betonen werden und die Aufwärtsbewegung langfristiger Zinssätze im Wesentlichen begrenzt ist.
Makrologik geschlossen: Doppelter Rückgang bei Zinssätzen und US-Dollar – Öffnung des Fensters für Gold und Wachstumswerte
Der Markt hat jetzt eine klare, vollständige makroökonomische Übertragungskette gebildet: Ölpreise fallen, verringern den Inflationsaufschlag → langfristige US-Staatsanleihen-Renditen erreichen den Höhepunkt und sinken → der gesamte Marktabschlag sinkt; gleichzeitig verbessert sich die europäische Wirtschaftserwartung und der Euro springt → der Dollar-Index gerät unter Druck und schwächt sich ab.
Schwacher US-Dollar + sinkende Realzinsen bieten die beste doppelte Unterstützung für Gold; zugleich führt der Rückgang des Abschlags zu einer umfassenden Neubewertung von stark wachstumsorientierten Technologie-Aktiva, das Gesamtbild wechselt vom "Inflationsschutz" zur "Erholung und Bewertungsanpassung".
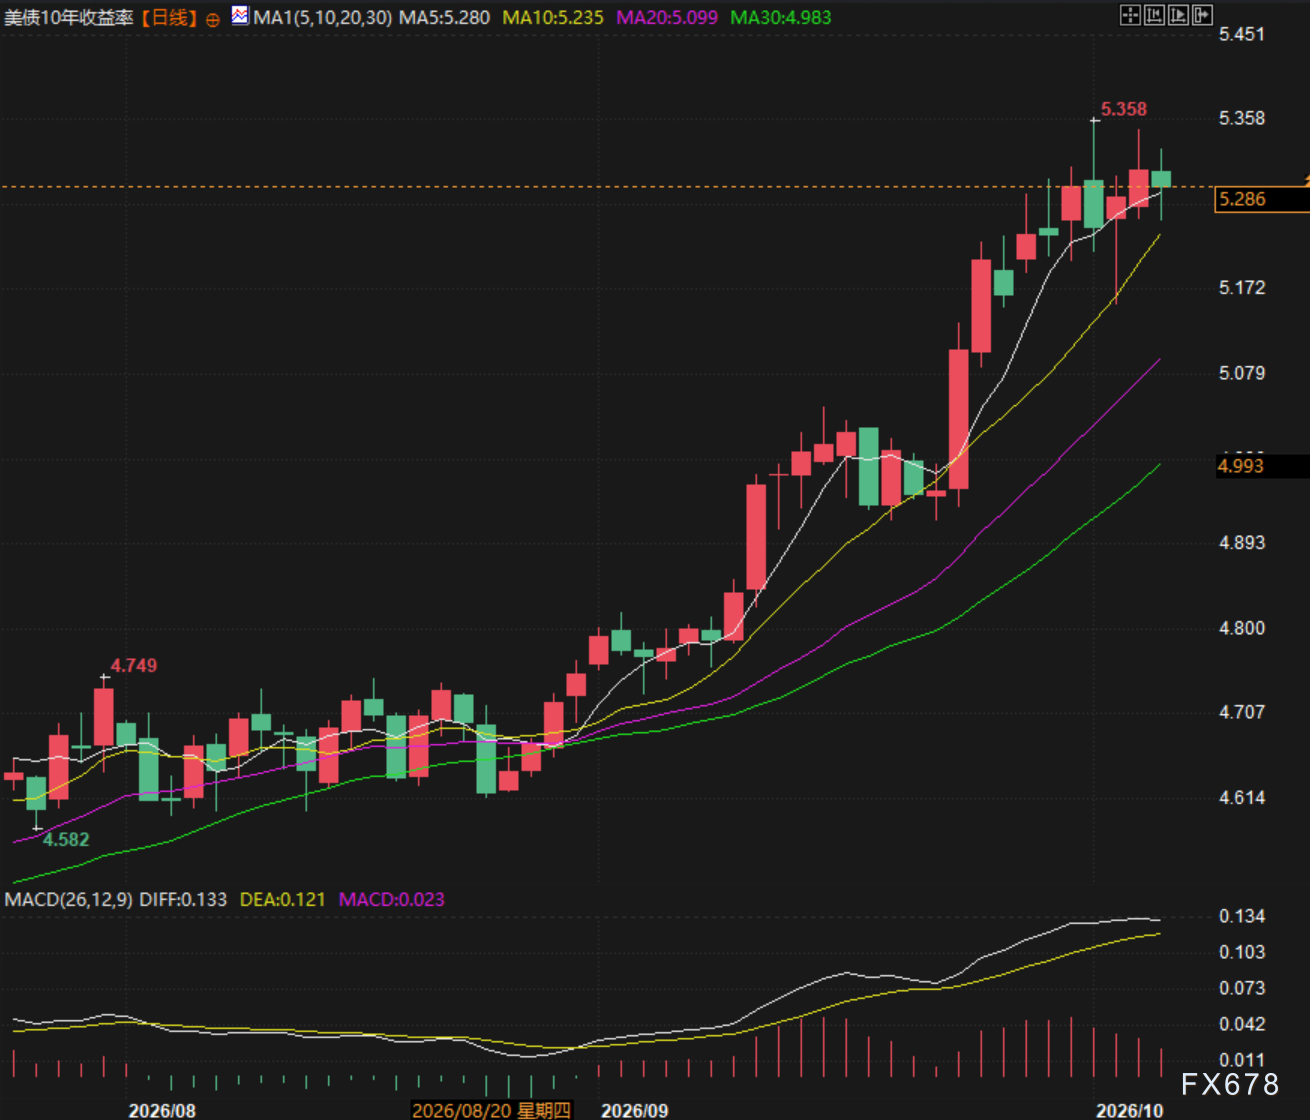
(US-Staatsanleihen 10 Jahre Tageschart, Quelle: EasyHuitong)
Zusammenfassung: Der Markt tritt in eine entscheidende, vorübergehende Wendepunktphase ein
Die zuvor dominierende Logik "geopolitische Inflation treibt Zinserhöhungen, starker US-Dollar unterdrückt Risikoaktiva" ist vollständig abgeflaut und die Hauptlinie des Handels dreht sich jetzt zu "Nachlassende Inflation, Zinshöchststand, schwacher US-Dollar".
Es braucht keine starke Rezession; allein das Abflauen geopolitischer Risiken, die Erholung der Versorgungserwartungen und eine Rückkehr der Bewertungen zur Rationalität reichen, um die Stilwende bei den Aktiva dieser Runde zu stützen.
Solange kurzfristig die Ölpreise nicht erneut stark steigen, bleibt die aktuelle positive Entwicklung erhalten und Gold, Euro, US-Staatsanleihen und Wachstumsaktiva erleben gleichzeitig einen klaren Wendepunkt auf der Long-Seite.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Interpretation neuer US-Aktien|PNIG.US, das leistungsstarke Mengxun Machinery, strebt den Wandel vom Händler zum Lösungsanbieter an, um wettbewerbsfähig zu bleiben
Die beeindruckenden Ergebnisse mit deutlich steigenden Einnahmen und Gewinnen geben Mengxun Machinery zweifellos eine starke Grundlage für den Börsengang an den US-Märkten.

Kaum auf KI gesetzt, schon vom Markt hart getroffen! Berkshire veröffentlicht heute Abend den Quartalsbericht, Abel steht vor einer wichtigen Prüfung seiner Transformation.
Greg Abel hat die Leitung von Berkshire Hathaway seit weniger als einem Jahr übernommen und hat bereits mit über 10,9 Milliarden US-Dollar auf den KI-Sektor gesetzt. Damit vollzieht er einen radikalen Bruch mit Warren Buffetts traditioneller Zurückhaltung gegenüber Technologieaktien. Doch der Aktienkurs von Alphabet ist bereits unter die Einstiegskosten gefallen und Bending Spoons setzt seinen Abwärtstrend fort – die große Wette auf KI wird nun von der Realität auf die Probe gestellt. Gleichzeitig wird für das dritte Quartal ein Rückgang des Gewinns pro Aktie um 6 % im Jahresvergleich erwartet, und das Aktienrückkaufprogramm dürfte von 4,5 Milliarden US-Dollar auf 1,6 Milliarden US-Dollar drastisch sinken. Wie die 358 Milliarden US-Dollar an Barmitteln eingesetzt werden, ist eine Bewährungsprobe für die Kapitalallokationsfähigkeiten des neuen CEOs.

Ist die KI-Blase geplatzt? Goldman Sachs: Die aktuelle Situation ähnelt eher 1998 als 2000.
Die Handelsabteilung von Goldman Sachs erklärt, dass die aktuelle Verkaufswelle eher einer Liquiditätskrise wie 1998 gleicht und nicht dem Platzen der Blase im Jahr 2000. Es handelt sich um eine zwangsweise Bereinigung von Hebelpositionen und nicht um die Widerlegung kommerzieller Logik. Der Markt bewertet die Finanzierung des Aufbaus und das Timing neu – nicht die grundlegende Nachfrage. Darüber hinaus sind die derzeit am meisten diskutierten Themen Strom und Genehmigungen tatsächlich die am wenigsten wichtigen; eine begrenzte Versorgung bedeutet nicht verschwundene Nachfrage. Die eigentliche Frage ist: Kann die Einnahmenseite letztlich die Angemessenheit des investierten Kapitals beweisen?

Tesla Cybertruck: Vom zerbrochenen Fenster bis zur Produktionspause, nach dreieinhalb Jahren ist Schluss
Der Cybertruck war seit seiner Vorstellung im Jahr 2019 kontinuierlich umstritten – bereits am Tag der Enthüllung scheiterte die Scheibentests, die Serienproduktion wurde um vier Jahre verschoben, der Preis stieg von 39.900 US-Dollar auf über 100.000 US-Dollar, und insgesamt gab es elf Rückrufaktionen. Einen Tag vor der Bekanntgabe der Produktionspause erhöhte Tesla den Preis erneut, was diesem von Dramatik geprägten Modell ein bemerkenswertes Ende setzte.

Krypto-Preise
Mehr


