
JP Morgan: Die versteckten Risiken am US-Aktienmarkt: Der Hebel ist zurück

Hallo zusammen, ich bin You Dou.
Wenn der Markt steigt, neigt man dazu, die Risikoeinschätzung zu verändern.
Nach einer Korrekturphase beschäftigen sich viele damit, wie sie möglichst wenig verlieren. Läuft der Markt wieder stärker, ändern sich die Fragen: Ist die Positionierung zu gering? Soll ich die zuvor verkauften Aktien zurückkaufen? Sollte ich etwas Hebel einsetzen, um die verpassten Gewinne auszugleichen?
Am 30. September veröffentlichte JPMorgan einen Bericht mit dem Titel „Flows & Liquidity“, dessen Untertitel „Equity vulnerabilities“ lautet, was sinngemäß „Schwachstellen des Aktienmarktes“ bedeutet.
Der Bericht diskutiert ein Problem, das leicht von einem Anstieg überdeckt wird: Nachdem in Juni und Juli Hebel abgebaut wurden, kehrten einige Positionen und Hebel zurück. Und manche Hebel blieben möglicherweise sogar durchgehend bestehen.
Nach der Lektüre habe ich mich vor allem gefragt, warum beide Dinge gleichzeitig geschehen können.
Wer hat im Juni und Juli wirklich Hebel abgebaut?
JPMorgan hatte Ende Juli festgestellt, dass der seit Juni gestartete Abbau von Hebel schneller voranschreitet als erwartet, und dass die zuvor übermäßigen akkumulierten Aktienpositionen und Hebel überwiegend abgebaut wurden.
Doch zwei Monate später stellte man fest, dass einige Überhitzungsindikatoren wieder auftauchten.
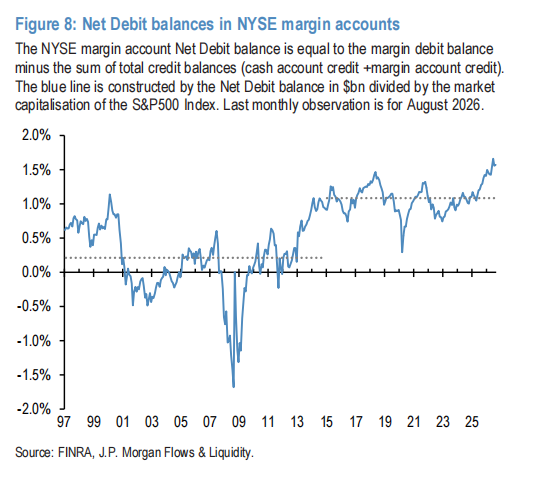
Besonders interessant ist hierbei das Margin-Konto.
Der Bericht verwendet die Netto-Kreditaufnahme in Margin-Konten im Verhältnis zur gesamten Marktkapitalisierung des S&P 500, um den Hebelgrad der US-Privatanleger zu beobachten. Dabei wird die Barguthaben im Konto abgezogen, deshalb ist diese Kennziffer nicht identisch mit der sonst in Nachrichten genannten Gesamtsumme der Margin-Schulden.
Bis August blieb dieser Indikator auf sehr hohem Niveau.JPMorgan ist der Ansicht, dass der Abbau von Hebel in den Margin-Konten im Juni und Juli fast keine spürbare Auswirkung hatte.
Hier muss präzisiert werden: Diese Konten beinhalten sowohl private als auch institutionelle Anleger. JPMorgan vermutet, dass die Mehrheit der Daten privater Investoren zuzuordnen ist und verwendet diese daher als Stellvertreter für den privaten Hebel. Es handelt sich nicht um eine Einzelbefragung der Konten von Kleinanlegern.
Doch die Unterschiede sind klar:Auch wenn der Markt Hebel abbaut, heißt das nicht, dass jede Gruppe ihren Hebel reduziert hat.
Einige Gelder haben ihr Risikoprofil angepasst, andere bleiben trotz hohem Kredit weiterhin im Markt. Anhand von Indexveränderungen sieht man diesen Unterschied kaum.
Auch abgezogene Gelder gehen wieder in den Markt.
Die Hebel in Margin-Konten sind kaum gesunken, andererseits steigt das Risiko bei einigen Institutionen wieder an.
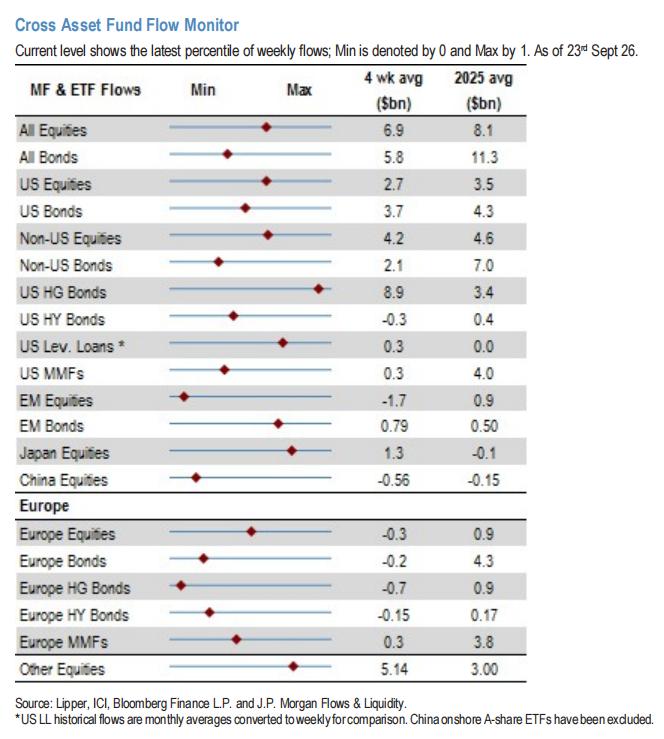
Der Bericht zeigt, dass die Gesamtpositionen von Asset-Managern und Hedgefonds in US-Aktien-Futures wieder ansteigen und sich nahe den Jahreshochs befinden.
Auch breiter gefasste Aktienpositionsindikatoren sind im September wieder in die Nähe früherer Hochs zurückgekehrt. Allerdings weist JPMorgan darauf hin, dass diese Kennziffer möglicherweise bereits im September ihren Höchststand erreicht hat. Ein „zurück auf hohem Niveau“ bedeutet nicht automatisch, dass alle Gelder permanent weiter erhöhen.
Auch Trendfolge-Fonds zeigen ähnliche Entwicklungen. Nach den Momentum-Signalen von JPMorgan haben Trendfolger wie CTA begonnen, Long-Positionen in Nasdaq und ausgewählten asiatischen Tech-Indizes aufzubauen, liegen aber noch weit unter früheren Extremwerten.
Hebel-ETFs bieten noch einen weiteren Blickwinkel.
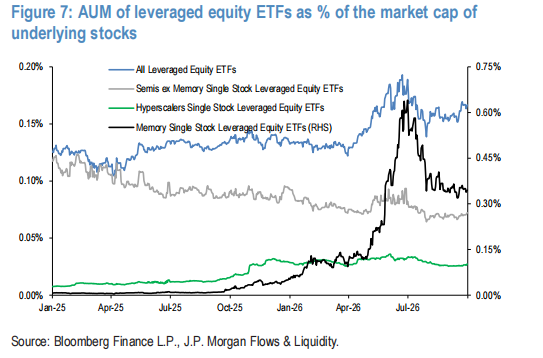
Der Bericht verfolgt das Verhältnis des Vermögens von Hebel-Aktien-ETFs im Vergleich zur Marktkapitalisierung der zugrundeliegenden Aktien. Dieser Indikator erreichte Ende Juli seinen Tiefpunkt und ist in den vergangenen Wochen wieder gestiegen, und liegt jetzt bei etwa 70% zwischen dem April-Tief und dem Juni-Hoch.
Die 70% beziehen sich auf die Position im Intervall zwischen Hoch und Tief, und nicht darauf, dass Hebel-ETFs 70% des Gesamtmarktes ausmachen.
JPMorgan warnt, falls dieser Wert weiter steigt, könnten Hebel-ETFs erneut die Quelle für Hebelabbau und ungewöhnliche Schwankungen werden.
Alle diese Hinweise zusammengenommen, wird die Marktstruktur verständlicher: Einige Gelder bleiben konstant mit hohem Hebel investiert, andere erhöhen nach der Anpassung wieder das Risikoprofil. Insgesamt ist nach Ansicht von JPMorgan die Überhitzung der Positionierungen und Hebel in dieser Runde dennoch geringer als im Juni und Juli.
Meiner Auffassung nach macht das den Markt empfindlicher gegenüber Schwankungen. Sobald unterschiedliche Anleger gleichzeitig ihr Risiko reduzieren müssen, könnten Verkaufsgründe nicht aus dem Unternehmensgeschäft stammen, sondern von den jeweiligen Risikolimits.
Auch die Kraft des Anstiegs kann erschöpft sein.
Im Bericht wird außerdem die Short-Coverage angesprochen.
Anfang September sank der Anteil von Leerverkäufen beim SPY auf ein historisches Tief, danach scheint er den Tiefpunkt erreicht zu haben. Auch die Short-Quote bei Halbleiter-ETFs wie SMH oder DRAM ist wieder normalisiert.
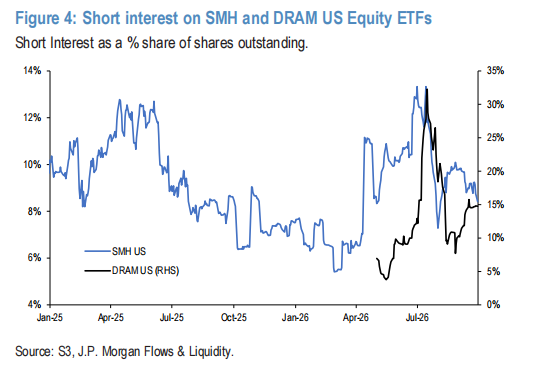
JPMorgan schließt daraus, dass die jüngsten Kurstreiber durch Short-Coverage inzwischen weitgehend erschöpft sind.
Leerverkäufer müssen beim Schließen ihrer Positionen Wertpapiere zurückkaufen. Dieser Kauf kann die Preise nach oben treiben, steht aber nicht unbedingt für eine Neubewertung des langfristigen Wertes durch frisches Kapital.
Wenn das Short-Covering abgeschlossen ist, braucht der Markt neue Käuferquellen um den Anstieg fortzusetzen.
Dies bedeutet natürlich nicht, dass der Markt sofort fällt, und ein niedriger Short-Anteil ist kein direktes Top-Indiz. Es erinnert aber daran, dass die bisherige Antriebskraft möglicherweise nicht weiterhin mit gleicher Intensität erhalten bleibt.
Trotz dieser Risiken bleibt JPMorgan bei Technologie optimistisch – warum?
Das ist der lesenswerte Teil dieses Berichts.
JPMorgan warnt zwar vor Risiken durch Positionierung und Hebel, bleibt aber für Technologie und AI-verwandte Branchen aufgrund der fundamentalen Entwicklung zuversichtlich.
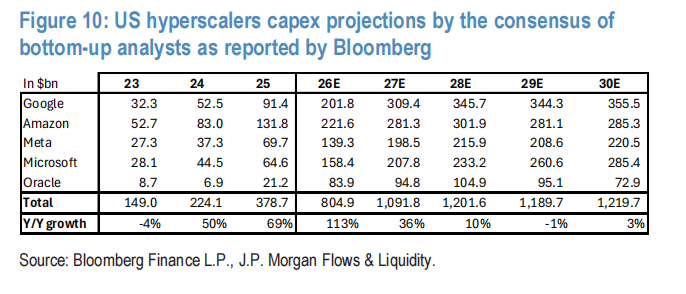
Sie führen drei Gründe auf:
Erstens, Speicherpreise steigen weiterhin und unterstützen so Speicherhersteller.
Zweitens, Analysten erhöhen konsequent die Prognosen für die Investitionen großer Cloud-Anbieter. Der Bericht fasst die Prognosen für Google, Amazon, Meta, Microsoft und Oracle zusammen: Für 2026 steigen die Gesamtprognosen von etwa 758 Milliarden Dollar am 1. Juli auf etwa 805 Milliarden; für 2027 von rund 925 Milliarden auf etwa 1,1 Billionen Dollar.
Dies sind Investitionsprognosen der Analysten, keine von den Unternehmen bestätigten Zusagen, und auch nicht ausschließlich AI-Investitionen. Dennoch zeigen sie, dass die Erwartungen an Infrastrukturinvestitionen weiter steigen.
Drittens, die Mietpreise für Nvidia Hopper-GPUs (repräsentativ für Rechenleistung) zeigen zuletzt Verbesserungen. JPMorgan meint, dies könnte die Perspektive von Monetarisierung für AI-Investitionen unterstützen und stellt die Sorgen über schnellen Wertverlust und rasche Abschreibungen von Geräten in Frage.
JPMorgan urteilt daher: Selbst wenn es erneut einen riskanten Rückgang wie im Juni/Juli gäbe, muss das die Tech-Hausse nicht brechen.
Dieses Urteil stammt von JPMorgan und ist keine Garantie für den zukünftigen Verlauf.
Für mich liegt der größte Wert des Berichts darin, zu beachten, dass man Unternehmensentwicklung und Marktpositionen gemeinsam betrachten muss.
Die AI-Nachfrage kann weiter steigen, Investitionen können steigen, aber gleichzeitig kann der Aktienkurs durch enge Positionierungen und abnehmenden Hebel stark schwanken.
Die Fortschritte im Unternehmensgeschäft und wie viel Schwankung das investierte Kapital aushält – beides beeinflusst den Preis.
Wer einen Anstieg als „das Risiko ist verschwunden“ missversteht, übersieht diese Ebene leicht.
Jetzt im vierten Quartal inspiriert mich der Bericht dazu, beim Blick auf den Markt nicht nur zu fragen, was in den Unternehmen geschieht, sondern auch, wie die Anleger ihre Assets halten.
Welche Gelder nutzen Hebel? Welche Positionen sind bereits am oberen Limit? Wenn die Volatilität plötzlich steigt, welche Käufe könnten zu Verkäufen werden?
Diese Fragen helfen vielleicht nicht, das Datum der nächsten Korrektur zu erraten, aber dabei, zu verstehen, warum auch ein von fundamentalen Faktoren gestützter Markt plötzlich schwer zu halten sein kann.
An eine gute Zukunft eines Unternehmens zu glauben und Schwankungen beim Halten seines Aktien zu verkraften sind zwei Aspekte, die gleichermaßen sorgfältig bedacht werden müssen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Die Bank von Japan schwenkt auf „Anti-Inflations“-Modus um! Kazuo Ueda deutet weiteren Spielraum für Zinserhöhungen an, Aufmerksamkeit richtet sich auf Maßnahmen im Dezember
Die Bank von Japan hat am Freitag den Leitzins unverändert bei 1,25 % belassen. Doch die Aussagen von Gouverneur Kazuo Ueda auf der anschließenden Pressekonferenz sendeten bedeutendere wirtschaftspolitische Signale als die eigentliche Zinsentscheidung.

Das riskante Setzen auf KI verbrennt die Cash-Cows – diesmal belohnt der Markt das „Geldverbrennen“ nicht mehr!
Der kostspielige Wettlauf um KI steht vor einer Profitabilitätsprüfung: Das Wachstum der Google-Suchmaschinenwerbung ist auf das niedrigste Niveau der letzten fünf Quartale gefallen, während Amazons Free Cashflow im Quartal auf -33,5 Milliarden US-Dollar eingebrochen ist – dennoch halten beide Unternehmen an Investitionsplänen von jeweils über 400 Milliarden US-Dollar fest. Da die zentralen Cash-Cow-Geschäfte ins Stocken geraten und Schulden sowie Finanzierungsbedarf rasant steigen, wendet sich der Markt von der Belohnung von KI-Investitionen zur kritischen Nachfrage nach Rendite – die Bewertungslogik der Technologieriesen steht vor einer Neubewertung.

Die Wall Street erkennt die Ambitionen von AWS, kann aber die Zukunft des Amazon-Werbegeschäfts nicht klar einschätzen.
Amazons Q3-Geschäftsbericht zeigt zwei Seiten: Der Auftragsbestand von AWS ist um 189 % auf 5,78 Billionen US-Dollar gestiegen, und der CEO hat selten versprochen, dass das Wachstum zwischen 2027 und 2028 über 40 % liegen und der Umsatz in fünf bis zehn Jahren die Billionenmarke erreichen wird. Allerdings fiel das Wachstum des Werbegeschäfts von 26 % drastisch auf 12 % zurück, und die Investitionsausgaben von 77,3 Milliarden US-Dollar übertrafen die Erwartungen deutlich, was zu einem 7 % Einbruch des Aktienkurses nachbörslich führte. Die großen Wall-Street-Banken behalten zwar ihre Kaufempfehlungen bei, geben aber zu, dass der strukturelle Risikofaktor der Auswirkungen von AI-Agenten auf das Werbeökosystem nach wie vor ein ungelöstes Problem ist.
Investitionen und Exporte bremsen gleichzeitig! Das französische BIP schrumpft im dritten Quartal unerwartet, Haushaltskonsolidierung wird immer schwieriger.
Unter dem Einfluss mehrerer Widerstände wie steigender Kreditkosten, gewalttätiger Proteste sowie politischer und haushaltspolitischer Unsicherheiten hat die französische Wirtschaft im dritten Quartal überraschend geschrumpft.

Krypto-Preise
Mehr


