
Ein leitender Fondsmanager sagt offen: Gold ist an die Kreditwürdigkeit der USA gekoppelt und somit die ultimative Absicherung, nicht US-Staatsanleihen.

汇通网 am 18. September berichtet—— Nach der Zinserhöhung durch die Federal Reserve sank die Rendite der 10-jährigen US-Staatsanleihen, dennoch bleibt Jeff Sarti, CEO von Morton Wealth, fest bei seiner positiven Bewertung von Gold. Er betont, dass Gold ein exklusives Absicherungs- und Versicherungsvermögen ist und den Schutzwert von US-Staatsanleihen deutlich übertrifft. Die hohe Schuldenlast und das hohe Defizit der USA begrenzen den Spielraum der Federal Reserve für Zinserhöhungen. Die fiskalischen Risiken werden zum Kernrisiko des Marktes; die Entwicklung des Goldpreises hängt nicht mehr allein von der Geldpolitik ab, sondern ist auf die fiskalische Bonität der USA ausgerichtet. Ein langfristiges Engagement in Gold ist von deutlichem Vorteil.
Die Federal Reserve setzt alles daran, die Inflation auf das Ziel von 2% zurückzuführen und bewirkt damit neues Vertrauen in die Zinskurve am langen Ende. Die Rendite der 10-jährigen US-Staatsanleihen fiel wieder unter die Marke von 5%. Allerdings vertritt Jeff Sarti, CEO von Morton Wealth, eine andere Meinung,
Gold ist kein renditeorientiertes Vermögen, sondern ein Absicherungs- und Versicherungsbaustein im Portfolio
Jeff Sarti erklärt, wenn er sich auf eine Anlage entscheiden müsste, würde er ohne Zögern Gold langfristig bevorzugen. Er erläutert, dass viele Investoren in den Fehler verfallen, Gold – das keine Zinserträge generiert – direkt mit den festen Erträgen von US-Staatsanleihen zu vergleichen. Der Hauptnutzen von US-Staatsanleihen besteht darin, dem Besitzer stabile Zinserträge zu liefern. Gold hingegen erfüllt eine grundlegend andere Funktion in der Vermögensallokation.
Er sagt,
Spielraum für Zinserhöhungen der Federal Reserve begrenzt – Schuldenfesseln schränken die Wahl der Politik ein
Die Federal Reserve hat diesmal eine Erhöhung des Leitzinses um 25 Basispunkte bekannt gegeben, der Federal Funds Rate liegt nun im Bereich von 3,75% bis 4,00%. Die um 2 Uhr morgens (Ostasiatische Zeit) veröffentlichte und „hawkische“ Zinserhöhung resultiert daraus, dass die Inflationsrate weiterhin deutlich über dem Ziel der Zentralbank liegt. Der Verbraucherpreisindex in den USA stieg im August um 0,4% gegenüber dem Vormonat und innerhalb von zwölf Monaten um 3,4%; die Kerninflation kletterte um 2,4% gegenüber dem Vorjahr.
Jeff Sarti sieht die Straffung der Geldpolitik durch die Federal Reserve als richtig an, bezweifelt jedoch, dass einzelne oder sogar aufeinanderfolgende kleine Zinsschritte von jeweils 25 Basispunkten die Inflation nachhaltig wenden können. Solche kleinen Zinserhöhungen sind seiner Meinung nach eher Marktrauschen; die wirklich wichtigen Signale kommen aus dem fiskalischen Bereich. Die aktuelle Schuldenlast der US-Wirtschaft und des Finanzsystems überschreitet alle bisherigen Inflationszyklen. Der jetzige Fed-Chef kann die aggressive Zinspolitik von Paul Volcker nicht reproduzieren –
Obwohl Zinserhöhungen die Finanzierungskosten für US-Unternehmen und die Bundesregierung erhöhen würden, kann die Federal Reserve die Inflation nicht einfach gewähren lassen. Die Politik bleibt zur Straffung gezwungen.
Fiskalische Probleme schwer lösbar – Anleihemarkt könnte den Staat zu mehr Disziplin zwingen
Jeff Sarti sieht das zentrale Problem des Marktes heute nicht mehr auf der monetären, sondern auf der fiskalischen Ebene. Die jahrelang vorherrschenden ultraniedrigen Zinsen ermöglichten es der US-Regierung, die fiskalischen Ausgaben zu steigern, ohne sofortigen Druck durch steigende Finanzierungskosten zu verspüren. Um diese Fehlentwicklung zu korrigieren, müssten die Ausgaben gekürzt werden, was unter den aktuellen Bedingungen in den USA jedoch äußerst schwierig umzusetzen ist.
Auf absehbare Zeit wird die USA sehr wahrscheinlich einen jährlichen Haushalt mit Defiziten im Milliardenbereich halten. Der Handlungsspielraum der Federal Reserve wird weiter eingeschränkt. Fiskalpolitische Anpassungen sind kurzfristig schwer durchsetzbar, die Geldpolitik ist zunehmend in der Zwickmühle und alle verfügbaren Optionen haben Nachteile. Letztlich könnte das Pricing den Anleihemärkten überlassen werden.
Fazit
Die Nachhaltigkeit der US-Finanzen und der Vertrauensstatus des US-Dollars werden zum Schlüsselfaktor für die Entwicklung des Goldpreises. Gold folgt nicht mehr nur den Schwankungen der Fed-Geldpolitik; vielmehr wird es zum Indikator der Marktstimmung und filtert kurzfristiges Rauschen heraus, um das Vertrauen internationaler Anleger in die Sicherheit von Dollar und US-Staatsanleihen zu bewerten. Kleine Zinserhöhungen können nur kurzfristig das Engagement der Federal Reserve beim Kampf gegen die Inflation demonstrieren – das grundlegende strukturelle Fiskalproblem bleibt ungelöst. Der langfristige Nutzen von Gold im Portfolio hängt nicht von einzelnen Zinsschritten ab, sondern davon, ob die USA ihre fiskalischen Aussichten wirklich verbessern können.
Jeff Sarti gibt abschließend folgenden Rat:
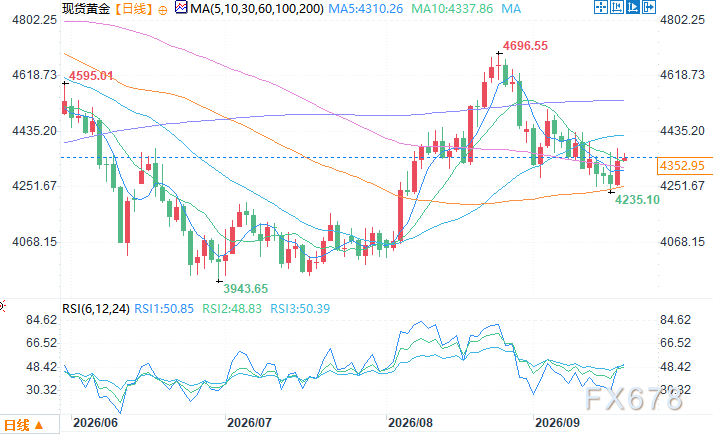
Tageschart des Spot-Goldpreises, Quelle: EasyExchange
Ostasiatische Zeit, 18. September, 9:50 Uhr: Spot-Goldpreis bei 4347,95 USD/Unze
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Der Hedgefonds-Magnat David Einhorn: In den nächsten 3–5 Jahren wird Gold den Nasdaq deutlich übertreffen.
David Einhorn ist der Ansicht, dass die finanzielle Situation der USA außer Kontrolle geraten ist, der Status des US-Dollars als Reservewährung untergraben wird und die Tendenz zur Entdollarisierung weiter zunimmt, was den langfristigen Wert von Gold stärkt. Gold ist die größte makroökonomische Long-Position von Greenlight Capital. Gleichzeitig warnt er davor, dass die derzeit den Nasdaq dominierenden großen Tech-Giganten von ihrem monopolistischen Modell mit geringem Asset-Einsatz zu kapitalintensiven Wettbewerbsbereichen wechseln. Die durch die KI-Investitionen verursachte Abschreibungsbelastung wird die Gewinne allmählich beeinträchtigen.
Krypto-Preise
Mehr


