
Die indonesische Rupiah im Sumpf

Indonesien, die größte Volkswirtschaft Südostasiens, hat seit Beginn dieses Jahres einen Rückgang des Jakarta Composite Index um 29% verzeichnet, während die indonesische Rupiah gegenüber dem US-Dollar um mehr als 6% abgewertet hat. In den letzten sechs Monaten erlebte Indonesien, das wiederholt von einer „Dreifach-Krise“ aus Aktien-, Anleihe- und Währungsmarkt betroffen war, einen Kampf um seinen „Schwellenmarkt“-Status. Im Januar dieses Jahres verkündete MSCI, jegliche Indexanpassungen bezüglich Indonesien einzufrieren, keine neuen indonesischen Einzeltitel mehr in den Emerging Markets Index aufzunehmen und eine bedeutende Warnung: Der indonesische Markt habe fundamentale Probleme in Bezug auf Investierbarkeit. Sollte Indonesien nicht fristgerecht nachbessern, drohe eine Herabstufung von einem Schwellenland zu einem Frontier Market.
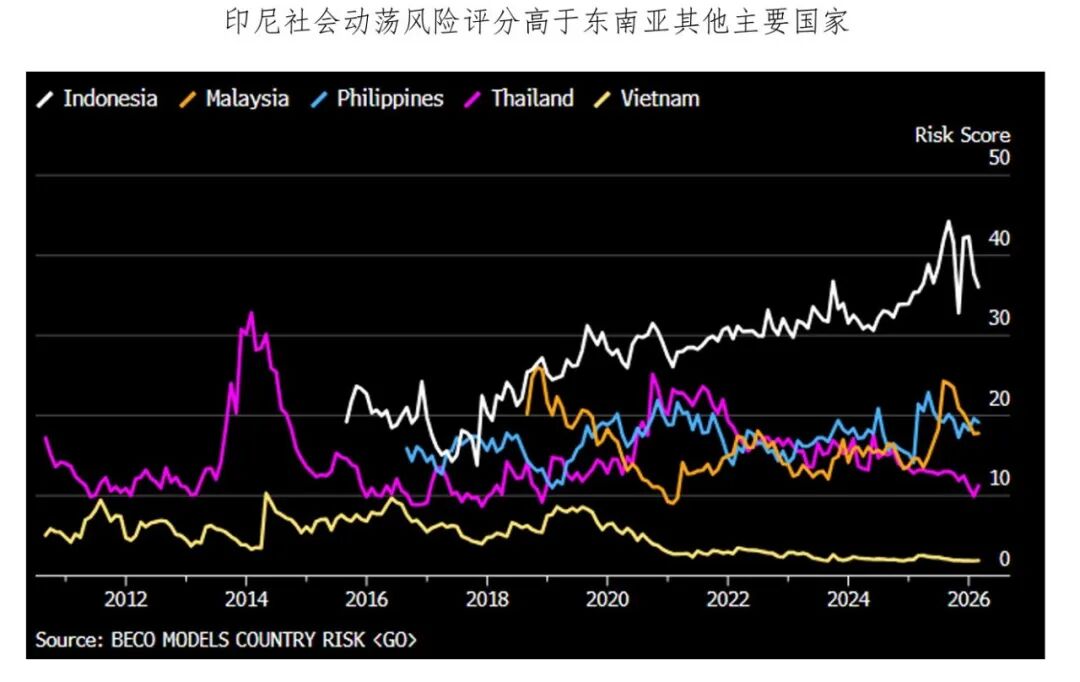
Vergangene Woche entschied sich MSCI in seinem abschließenden Urteil für eine Beibehaltung der Kategorisierung, senkte jedoch die Teilbewertung „Informationsfluss“ auf negativ. In weniger als einem Monat hat die Zentralbank Indonesiens die Zinsen um 100 Basispunkte angehoben, wodurch sich die Rupiah vom historischen Tief erholen konnte. Ist die Krise damit wirklich überwunden?
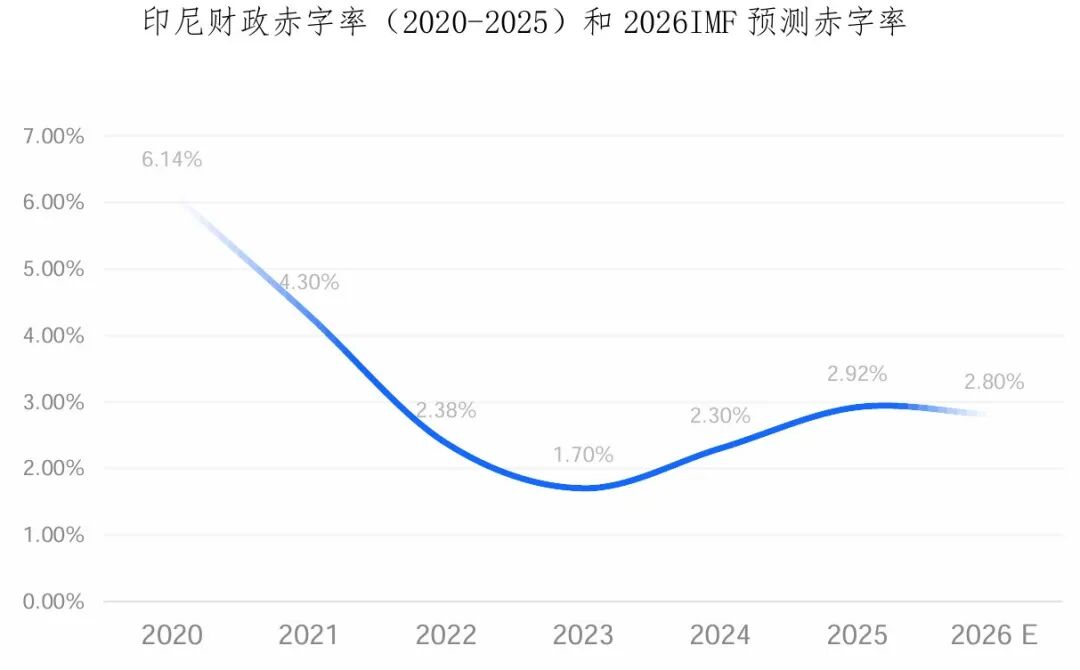
Das Haushaltsdefizit bleibt hoch, der Wechselkurs steht unter Druck. Das indonesische „Gesetz über den Staatshaushalt“ schreibt eine Obergrenze für das Haushaltsdefizit von 3% und eine Staatsverschuldungsquote von 60% vor. Im Jahr 2025 wird das Haushaltsdefizit Indonesiens auf den höchsten Stand seit der Pandemie steigen (während der Pandemie war die Obergrenze vorübergehend aufgehoben worden); der Anstieg der internationalen Ölpreise durch den US-iranischen Konflikt zwang zu höheren Treibstoffsubventionen bei gleichzeitiger Förderung nationaler Ernährungsprogramme und Infrastrukturentwicklung. Angesichts hoher Staatsausgaben und schwachen Einkommenswachstums bestehen am Markt Zweifel an der Haushaltsbilanz und Nachhaltigkeit Indonesiens.
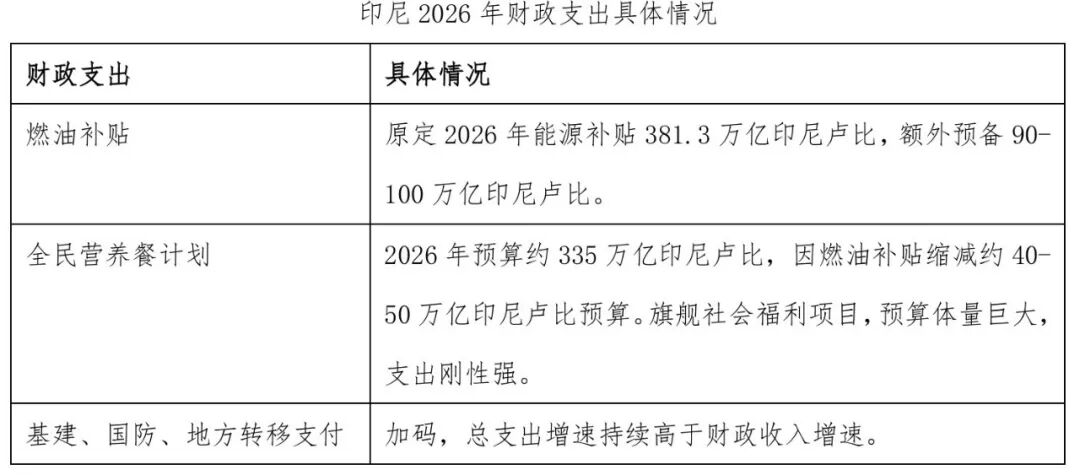
Öl-Nettoimport belastet den Wechselkurs seit dem US-iranischen Konflikt. Im Vergleich dazu sind Brasilien und Indonesien beide rohstoffexportierende Schwellenländer, jedoch entwickelt sich ihre Währung unterschiedlich. Ein Blick auf die Handelsstruktur: Brasilien profitiert dank Tiefsee-Öltechnik vom Ölhandel als Nettoexporteur; Indonesiens Güterhandel (überwiegend Kohle, Palmöl und Nickeleisenlegierungen) weist zwar einen Überschuss auf, bei Öl und Gas gibt es jedoch einen natürlichen Fehlbetrag – der Energiebedarf wird großteils durch Importe gedeckt. Der Anstieg der Ölpreise seit dem US-iranischen Konflikt hat die Währungen der beiden Länder weiter auseinanderdriften lassen.
In "Der Verteidigungskampf der asiatischen Währungen" haben wir bereits aufgezeigt, wie die indonesische Zentralbank seit Jahresbeginn durch direkte Intervention am Devisenmarkt und die Einführung makroprudenzieller sowie kapitalregulatorischer Maßnahmen – verbunden mit fortgesetzten Zinserhöhungen seit Mai – der Rupiah eine Atempause verschaffen konnte, ohne dass sich jedoch an den grundlegenden Ursachen der Schwäche etwas geändert hätte:
(1) Das Haushaltsdefizit ist ausgeweitet und bleibt hoch; Zinserhöhungen und Währungsabwertung werden den Haushaltsdruck voraussichtlich weiter erhöhen;
(2) Die jüngsten politischen Maßnahmen, wonach strategische Ressourcenexporte (Kohle, Palmöl, Titanlegierungen) von staatlichen Unternehmen exklusiv ausgeführt werden dürfen (diese Firmen sind Tochtergesellschaften des Staatsfonds und agieren als einzige offizielle Exportvermittler gegenüber ausländischen Abnehmern), wurden eigentlich eingeführt, um die Staatseinnahmen zu steigern – stoßen jedoch am Markt auf Kritik und könnten die Exporte belasten. Hinzu kommt, dass Indonesien seit Jahren Nettoimporteur von Energie ist, was die Handelsunsicherheit weiter erhöht.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Hohe Zinssätze sind nicht der „Terminator“ für US-Aktien? Gewinne sind es?
JPMorgan ist der Ansicht, dass das Wachstum der Gewinne der entscheidende Faktor für die Widerstandsfähigkeit der Bewertungen am US-Aktienmarkt ist. Daten seit 1950 zeigen, dass zwischen der Rendite von zehnjährigen US-Staatsanleihen und den Bewertungen des S&P 500 eine „umgekehrte U-förmige“ Beziehung besteht. Bei dem aktuellen Gewinnniveau würde eine Rendite von etwa 5 % bis 6 % die Bewertungen deutlich drücken. Solange das Gewinnwachstum über 15 % bleibt, besteht weiterhin Spielraum für Neubewertungen. Wenn die Zinsstrukturkurve im Bärenmarkt steiler wird, profitieren zyklische Sektoren wie Energie und Finanzen stärker; wenn sie sich abflacht, sind Technologiewerte relativ bevorzugt.
Die Investmentkunst der „Ausreißer“ im neuen Zeitalter von Börki

Chevron (CVX.US) sucht alternative Wege, um Lieferunterbrechungen im Nahen Osten abzusichern: Fokus auf Argentinien und das Mittelmeer zur Förderung des weltweiten LNG-Wachstums, strebt Vereinbarungen mit Indien an
Chevron richtet den Blick auf Argentinien und die Mittelmeerregion, strebt globales Wachstum im Bereich Flüssigerdgas an und plant eine Vereinbarung mit Indien.

Zunehmender Druck durch Energie- und Lebensmittelpreise könnte die Inflation wieder aufflammen lassen! Die Bank of England dürfte Schwierigkeiten haben, gelassen zu bleiben – Zinserhöhungserwartungen steigen rapide am Markt.
Der Aufwärtsdruck auf die Energiepreise, der durch den schwelenden Krieg im Nahen Osten verursacht wird, nimmt deutlich zu. Neue Risiken rücken ebenfalls näher und könnten dazu führen, dass die Inflation im größten Teil des kommenden Jahres weiterhin über dem 2%-Ziel der Bank of England bleibt.

Krypto-Preise
Mehr


