
JPMorgan: Gold ist kein effektives Absicherungsinstrument und sollte als Anlagevermögen betrachtet werden
Huitong Netz, 10. April—— Tai Hui stellt fest: „Gold hat keine Rolle als Absicherung gegen geopolitische Risiken gespielt. Seit langem glauben wir, dass Gold kein effektives Absicherungsinstrument ist; wenn man die Korrelation zwischen Gold und Aktien oder Risikoanlagen untersucht, erkennt man, dass diese Verbindung nicht stabil ist.“
Tai Hui, Chief Market Strategist für den asiatisch-pazifischen Raum bei der Vermögensverwaltung von JPMorgan Chase, erklärte, dass der starke Ausverkauf von Gold während des Krieges mit Iran seine Funktion als defensives Hedging-Instrument im Anlageportfolio der Investoren geschwächt habe. Anleger sollten Gold daher als Investment-Asset und nicht als Absicherungsinstrument betrachten.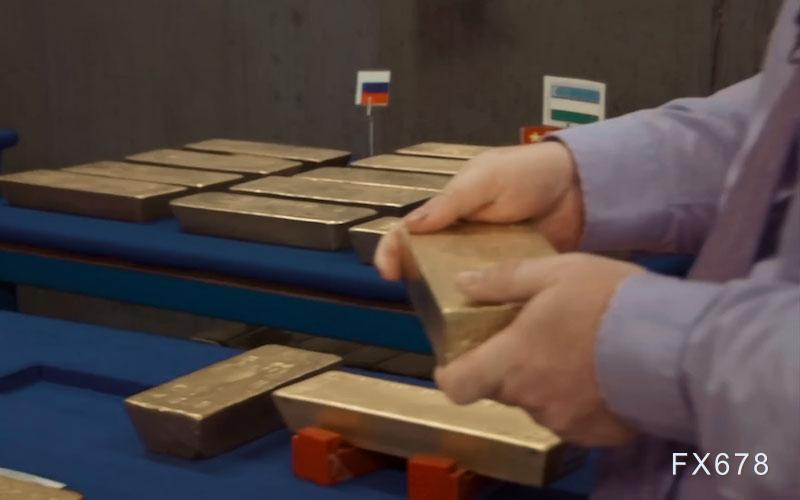
Tai Hui weist darauf hin: „Gold hat keine Rolle als Absicherung gegen geopolitische Risiken gespielt. Seit langem glauben wir, dass Gold kein effektives Absicherungsinstrument ist; die Korrelation zwischen Gold und Aktien oder Risikoanlagen ist nicht stabil.“
Schwache Entwicklung des Goldes während des Iran-Krieges: 24 % Einbruch in 20 Tagen
In den 20 Tagen nach dem Angriff auf Iran fiel der Goldpreis von einem Hoch von 5.415 US-Dollar pro Unze auf ein Tief von 4.100 US-Dollar – ein Absturz von 24 % zwischen Gipfel und Tal. Obwohl der Preis seither deutlich vom Tiefpunkt gestiegen ist, sammelt Gold trotz anhaltender Konflikte weiterhin kaum Auftrieb.
Tai Hui erklärt, dass Gold in den letzten 30 Jahren bei verschiedenen geopolitischen Ereignissen schlecht abgeschnitten hat, viele Investoren sehen es dennoch als ein Absicherungsinstrument für geopolitische Risiken.
„Wir können nicht einmal sagen, dass 70 % der geopolitischen Ereignisse Goldpreise steigen lassen“, betont er, „in Wirklichkeit ist es eher 50 zu 50 – so unsicher wie eine Münze zu werfen.“
Tai Hui hebt hervor, dass Gold selbst unabhängig von geopolitischen Schocks wie dem Iran-Krieg mit einer Reihe von Nachteilen konfrontiert ist.
„Seine Volatilität entspricht der von Aktien aus Schwellenländern“, betont er, „zudem generiert Gold keine Erträge. Offensichtlich war dies für Anleger in den letzten zwei Jahren womöglich unerheblich, aber die Haltekosten müssen berücksichtigt werden.“
„Wer Gold aus fundamentalen Gründen wie dem Kauf durch Zentralbanken und sogenannten Währungsabwertungs-Trades zur Verbesserung der Rendite hält, handelt nachvollziehbar. Aber wenn jemand glaubt, dass Gold hilft, Marktrückschläge auszugleichen, dann ist es kein sehr zuverlässiges Werkzeug.“
Trotz dieser Nachteile sagt Tai Hui, dass es durchaus gute Gründe gibt, Gold zu halten, darunter den langfristigen Bedarf der Zentralbanken, ihre Dollarabhängigkeit abzubauen und Reserven zu diversifizieren, sowie Anlagestrategien zum Schutz gegen das rapide Wachstum von Staatsverschuldung und Geldangebot.
„Da die Goldversorgung nur begrenzt wächst, hat Gold Investitionswert. Wir müssen aber klarstellen: Gold ist eine Investmentanlage, kein Hedge-Instrument.“ sagt er.
„Für uns bleibt Gold eine beachtenswerte Assetklasse in der Portfolioallokation – aber wir müssen wissen, wozu es dient: Es ist eher ein Instrument zur Renditeverbesserung als zur Risikosteuerung.“
JPMorgan geht weiterhin davon aus, dass der Aufwärtstrend von Gold anhält und Rückgänge nur temporär sind. Am 17. Februar äußerte das Senior-Thinktank der Bank, dass es zwar berechtigte Gründe gebe, den Anstieg von Gold anzuzweifeln, doch diese Zweifel seien nicht begründet.
Kriti Gupta, Executive Director bei JPMorgan Private Bank, und Global Investment Strategist Justin Biemann schrieben: „In den letzten fünf Jahren hat Gold einen starken Anstieg erfahren – über 170 %. Die Gründe sind vielfältig, aber der wichtigste Treiber scheint die neue Ära der geopolitischen Schwankungen und strukturellen Veränderungen zu sein, die Investoren dazu veranlasst hat, das Edelmetall zu kaufen.“
„Darüber hinaus treiben Sorgen über Währungsabwertung, Wirtschaftswachstum, Inflation und verantwortungslose Fiskalpolitik, die noch nicht vollständig in Staatsanleihen reflektiert ist, die Nachfrage nach Gold weiter an. Kein Wunder, dass Gold zu den bevorzugten Assets von Investoren in Zeiten mit Druck auf die Märkte gehört.“ ergänzten sie.
Gupta und Biemann stellen fest, dass die pessimistische Sicht auf Gold sich vor allem auf zwei Risiken konzentriert. Erstens könnten Zentralbanken die Goldkäufe der letzten Jahre einstellen.
„Der größte Preistreiber für Gold sind die Zentralbanken“, schrieben sie, „seit Russlands Angriff auf die Ukraine im Jahr 2022 hat sich der Nettoeinkauf von Gold verdoppelt. Nach der Einfrierung russischer Vermögenswerte durch die USA haben die Zentralbanken weltweit die Reservendiversifizierung und Abkehr vom Dollar vorangetrieben, und damit die Nachfrage nach Gold stark erhöht.“
Die Autoren betonen, dass abgesehen vom Internationalen Währungsfonds (IMF), die fünf Länder mit den größten Goldreserven weltweit die USA, Deutschland, Italien, Frankreich und Russland sind. „Was passiert, wenn diese strukturelle Nachfrage der Zentralbanken nachlässt? Noch schlimmer: Was, wenn sie sich entscheiden, Gold direkt zu verkaufen?“
Sie weisen darauf hin, dass dies kein Novum ist: „Zwischen 1999 und 2002 verkaufte Großbritannien durch eine Reihe öffentlicher Auktionen mehr als 50 % seiner Goldreserven und diversifizierte mit Fremdwährungen. Zeitgleich beschloss die Schweiz per Abstimmung, die Verknüpfung zwischen Schweizer Franken und Gold aufzuheben. Drei Monate nach der Verkaufsankündigung sank der Goldpreis um 13 % – umgerechnet auf den aktuellen Kurs entspricht das etwa 650 US-Dollar. Erst, als mehrere Zentralbanken das ‘Washingtoner Goldabkommen’ unterzeichneten, welches die Auswirkungen großer Verkäufe koordinierte und begrenzte, endeten die Verkäufe. Das Abkommen lief 2019 aus, da die Zentralbanken mittlerweile fast ausschließlich als Käufer und nicht mehr als Verkäufer auftraten.“
Das zweite große Risiko für den Gold-Aufwärtstrend ist, dass Privatanleger das Edelmetall aufgeben könnten.
„Vergessen Sie die Privatanleger nicht“, warnen Gupta und Biemann, „auch sie strömen weiterhin in den Goldmarkt. Ihre Hauptmotivation ist häufig das Absichern gegen steigende geopolitische Risiken und makroökonomische Unsicherheit.“
Aber Privatanleger haben ebenso plausible Gründe, Gold zu halten oder ihre Bestände sogar zu erhöhen.
Gupta und Biemann stellen fest: „Abgesehen vom Absichern kurzfristiger geopolitischer Risiken ist Gold auch ein langfristiges Diversifizierungsinstrument. Aufgrund seiner relativ niedrigen Korrelation mit anderen Assets kann Gold gegen Inflation absichern, sich während Markteinbrüchen besser entwickeln als andere Assets und die Gesamtschwankung des Portfolios reduzieren.“
Im Dezember vergangenen Jahres erklärte die Globale Forschungsabteilung von JPMorgan Chase, dass die erhöhte Nachfrage von chinesischen Versicherungsgiganten und der Kryptowährungsgemeinschaft die Goldpreise bis 2026 nach oben treiben würde.
Natasha Kaneva, Global Head of Commodity Strategy bei JPMorgan Chase, sagte: „Obwohl dieses Gold-Rallye weder linear ist noch sein wird, glauben wir, dass der Trend, der den Goldpreis jetzt wieder nach oben treibt, noch nicht zu Ende ist. Die langfristige Tendenz zur Diversifizierung der offiziellen Reserven und der Investoren auf Gold bietet weiterhin Entwicklungspotenzial.“
Die Bank stellt fest, dass ein schwächerer Dollar, fallende US-Zinsen, wirtschaftliche und geopolitische Unsicherheit traditionell allesamt positive Faktoren für den Goldpreis sind – und diese Faktoren haben in der aktuellen Rallye eine wichtige Rolle gespielt. Darüber hinaus ist Gold sowohl ein Absicherungsinstrument gegen Währungsabwertung als auch eine renditelose Alternative zu US-Staatsanleihen und Geldmarktfonds.
Die Preisausblick der JPMorgan Global Research basiert auf weiterhin starker Investorennachfrage und auf dem Goldbedarf der Zentralbanken – man erwartet, dass die durchschnittlichen quartalsweisen Goldkäufe der Zentralbanken 2026 bei 585 Tonnen liegen werden.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Der Kampf um das Amt des Präsidenten der Europäischen Zentralbank konzentriert sich auf die Fähigkeit zur Krisenbewältigung: Das französische Schuldenrisiko wird zum Prüfstein.
Der Kampf um das Amt des Präsidenten der Europäischen Zentralbank konzentriert sich zunehmend auf eine zentrale Frage: Welcher Kandidat ist am besten geeignet, den „Sheriffs“ des Anleihemarktes entgegenzutreten? Da die französische Schuldenproblematik die Erinnerungen an Turbulenzen in der Eurozone wachruft und die amtierende Präsidentin Lagarde sich auf einen vorzeitigen Rücktritt vorbereitet, könnten der Niederländer Klaas Knot und der Spanier Pablo Hernández de Cos schon bald während finanzieller Unruhen die Führung übernehmen.

Die Deutsche Bank, die vor zwei Wochen den "präzisen Höchstpunkt" vorhergesagt hat: Technologieaktien müssen noch um 5 % fallen, um den "Langfrist-Trendboden" zu erreichen
Vor zwei Wochen hat die Deutsche Bank die Bewertung von US-Technologieaktien und Large-Cap-Growth-Aktien herabgestuft. Seitdem haben sich Technologieaktien im Vergleich zu den übrigen Komponenten des S&P 500 um 12 Prozentpunkte schlechter entwickelt. Dennoch weist die Deutsche Bank darauf hin, dass Technologieaktien noch etwa 5 Prozentpunkte Abwärtspotenzial bis zum unteren Ende des langfristigen Trendkanals haben. Die Positionierung von institutionellen Anlegern kühlt schnell ab, und die Zeichen für eine Abwanderung von rund 30 Milliarden Dollar an Bottom-fishing-Kapital werden sichtbar. In der nächsten Zeit werden die Entwicklung der Quartalsberichte, die Kapitalflüsse und externe Risiken darüber entscheiden, ob die Anpassung bei einer strukturellen Rotation stoppen kann.

Goldman Sachs warnt: Egal, ob die Fed im Dezember die Zinsen erhöht oder nicht, der Markt ist möglicherweise auf beides nicht vorbereitet.
Goldman Sachs betrachtet eine Zinserhöhung im Dezember weiterhin als Basisszenario, aber der Markt preist eine Erhöhung mit etwa 90 % Wahrscheinlichkeit ein, wobei es zunehmend schwieriger wird, einen vollen Anstieg um 25 Basispunkte einzupreisen. Gleichzeitig wird erwartet, dass die KI-Investitionsausgaben im Jahr 2027 auf 1,6 Billionen US-Dollar steigen. Der Bedarf an Schuldenfinanzierung sowie das Risiko von Energieinflation bestehen weiterhin, und die Kreditspreads im Zusammenhang mit KI haben sich auf das breiteste Niveau im laufenden Jahr ausgeweitet. Der weitere Verlauf der US-Staatsanleihenrenditen bleibt somit weiterhin von einem ständigen Tauziehen zwischen bullishen und bearishen Kräften bestimmt.

Wann endet der Abwärtstrend beim KI-Handel? Der Markt blickt auf das "Gefangenendilemma" hinter Metas "gigantischer Anleiheemission"
Barclays ist der Ansicht, dass der Wettlauf der KI-Giganten um eine frühzeitige Finanzierung ein „Gefangenendilemma“ schafft. Die kollektive Emission von Anleihen wird die Finanzierungskosten erhöhen und die Verengung der Kreditspreads begrenzen. Mit dem zunehmenden Risiko von niedrig bewerteten Anleihen und der verstärkten Kreditdifferenzierung bei KI-Emittenten wird die Frage, ob das Angebot an Finanzierungsmöglichkeiten vom Markt absorbiert werden kann, zum Schlüssel für die Beurteilung, ob KI-Transaktionen Stabilität erreichen können.

Krypto-Preise
Mehr


