
Die Krise im Private-Debt-Markt weitet sich aus, der CLO-Markt wird zum nächsten potenziellen Risikobrennpunkt

Die Turbulenzen am Private-Credit-Markt haben sich von den BDCs (Business Development Companies) auf das breitere Kredit-Ökosystem ausgeweitet. Obwohl JPMorgan-CEO Dimon derzeit kein systemisches Risiko sieht, offenbaren die neuesten Forschungsberichte von Barclays und UBS einen übersehenen Schwachpunkt: die enge Verflechtung von Private Credit und dem Markt für Collateralized Loan Obligations (CLO).
Da BDCs mit massiven Rückgaben konfrontiert sind, könnte sich die Bewertung von Private Credit gezwungenermaßen von „modellbasiert“ auf „marktwertbasiert“ verschieben. Investoren müssen auf Nettovermögensverluste vorbereitet sein, die durch sinkende Preise der zugrundeliegenden Vermögenswerte (insbesondere Software/SaaS-Kredite) verursacht werden.
Unterdessen haben sich die Spreads von unbesicherten BDC-Anleihen bereits deutlich ausgeweitet, während die Preisbildung von Private-Credit-CLOs diese Realität noch nicht vollständig widerspiegelt. Barclays weist darauf hin, dass BDCs und Single-A geratete CLOs eine enge Vergleichbarkeit aufweisen. Mit steigenden Zahlungsausfällen bei Softwarekrediten könnte der CLO-Markt das nächste ausgelöste Risiko darstellen.
Die UBS warnt, dass ein Anstieg der Zahlungsausfälle bei Private Credit zu einem drastischen Rückgang bei Leveraged Loans und CLO-Emissionen führen wird. Da die Anlegerbasis im Public- und Private-Credit-Markt stark überlappt, könnte sich der Liquiditätsdruck rasch auf den weiter gefassten öffentlichen Kreditmarkt ausdehnen.
Krisenursprung: BDC-Rückgabewelle und Transparenzkrise bei Bewertungen
In den vergangenen zwei Monaten wurden private Kredit-bezogene Vermögenswerte abverkauft.
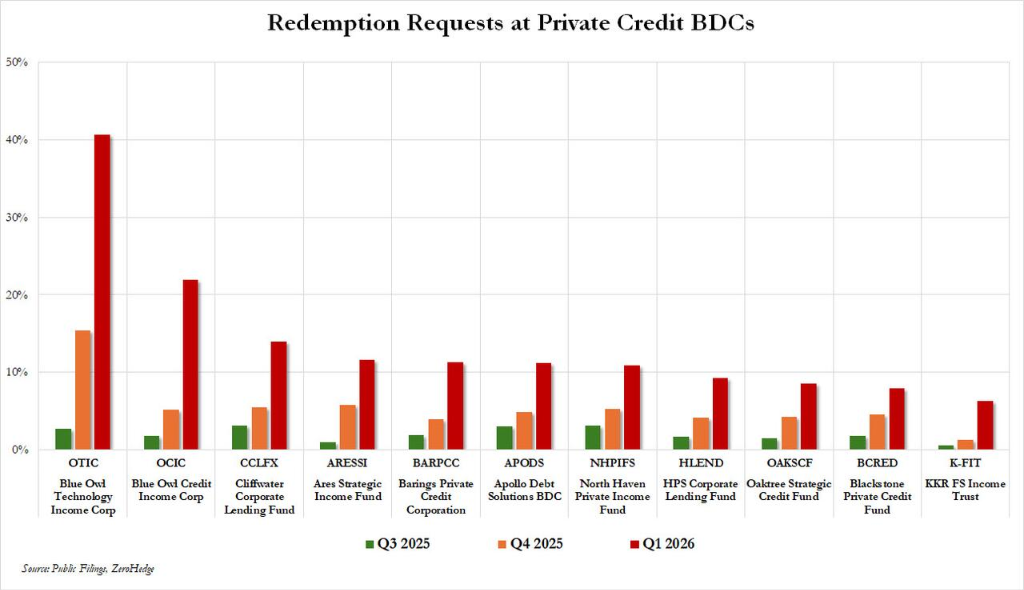
Anleger in zwei Private-Credit-Fonds von Blue Owl (Technology Income Fund und Credit Income Corp) forderten Rückgaben in Höhe von 41 % bzw. 22 %, was die Kurse mehrerer börsennotierter Private-Credit-/BDC-Wertpapiere auf historische Tiefststände fallen ließ.
JPMorgan-CEO Dimon warnte: „Private Credit leidet generell unter mangelnder Transparenz und einer fehlenden strengen Bewertung der Kredite“, wodurch die aktuellen tatsächlichen Verluste bereits über das Normalmaß hinausgehen.
Dimon warnte zudem, dass die Versicherungsaufsicht früher oder später strengere Ratings oder Abschreibungen fordern werde – falls Probleme auftreten, werden Privatanleger rechtliche Schritte einleiten.
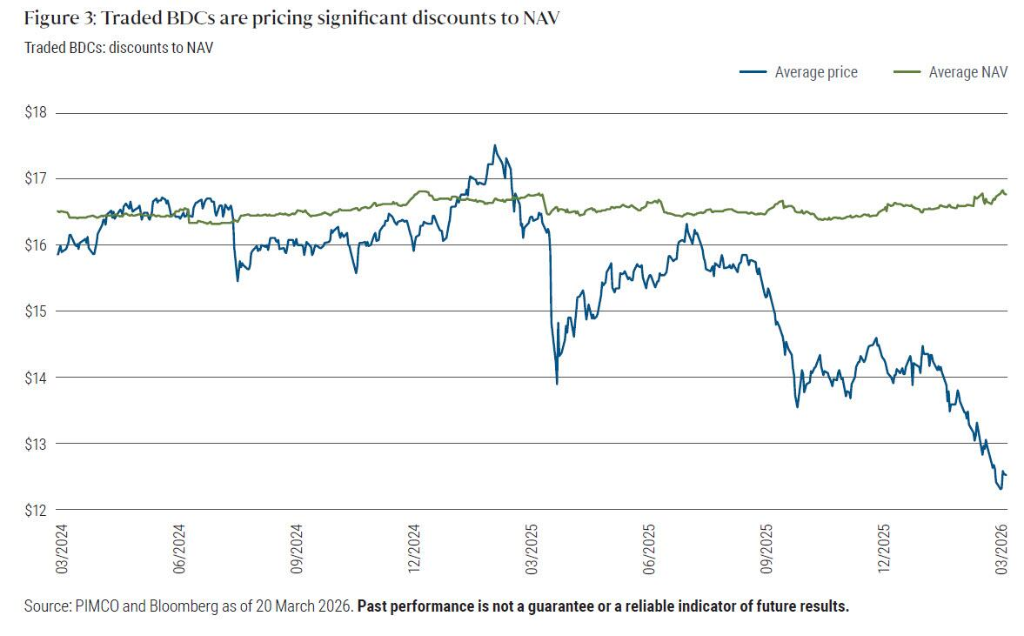
Wie aus den Pimco-Daten klar hervorgeht, werden börsengehandelte BDCs im Vergleich zum Nettoinventarwert (NAV) zu signifikanten Abschlägen gehandelt, und die Bewertungslücke zwischen öffentlichem und privatem Markt wächst stetig.
Dennoch meint Dimon auch, dass Private Credit „vermutlich kein“ systemisches Risiko darstellt, da das Segment im Kontext des Gesamtkreditmarktes relativ klein sei – eine Einschätzung, die vorher auch von Goldman Sachs vertreten wurde.
Barclays warnt: CLO-Preise klaffen massiv zur Realität auseinander
Barclays‘ Research hält jedoch dagegen: Dimons Einschätzung verkennt die enge Verflechtung zwischen Private Credit und CLO sowie anderen Derivatemärkten.
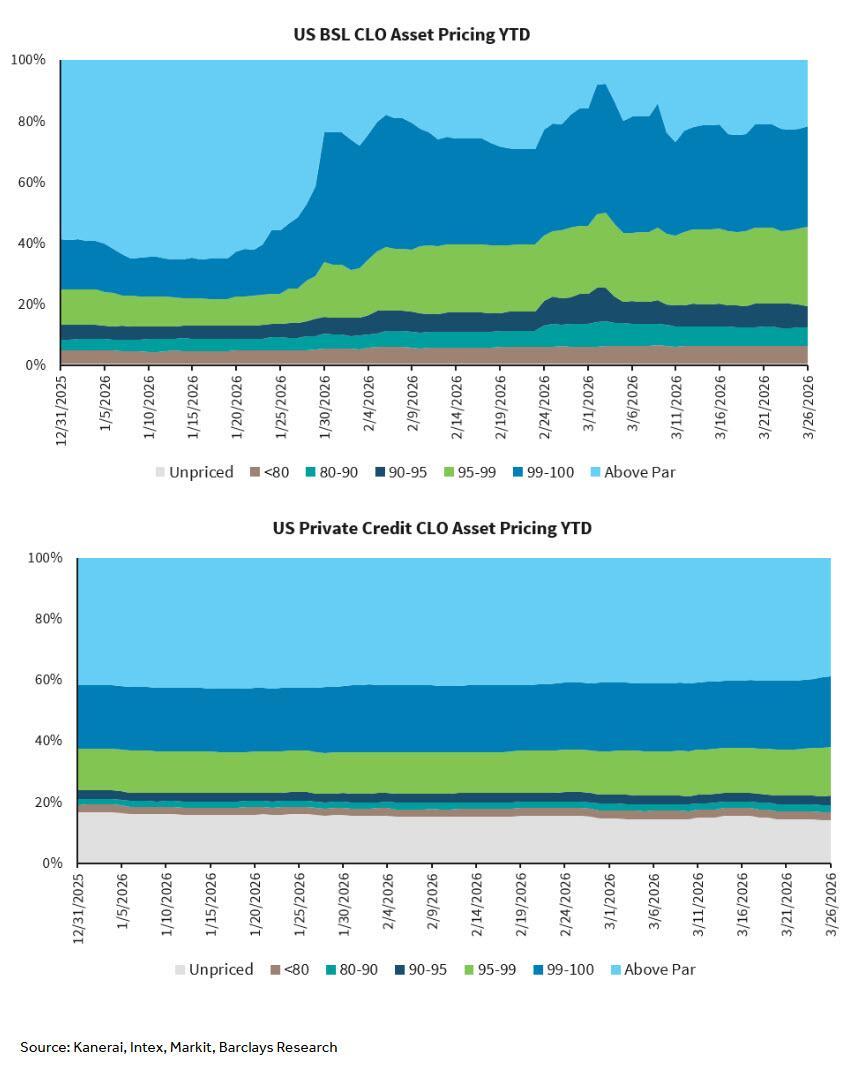
Kreditanalyst Gavin Zhu von Barclays verweist darauf, dass es im Vergleich zum massiven Abverkauf bei Broadly Syndicated Loan (BSL) CLOs noch keine vergleichbaren Bewegungen bei Private-Credit-CLOs gab.
Bislang gab es bei Private-Credit-CLOs dieses Jahr kaum Preisbewegungen: Über-Pari-Kredite sanken lediglich von 42 % auf 39 %, Kredite unter 95 von 7 % auf 8 %, und etwa 14 % der Kredite sind noch immer unbewertet.
Zum Vergleich: Bei US-BSLs fielen über-Pari-Kredite von 59 % auf 22 %, Kredite unter 95 stiegen von 13 % auf 19 %. Laut Barclays klafft die Preisbildung bei BDCs bereits weit von den Realitäten des CLO-Markts auseinander.
Asset Coverage Tests bei BDCs als Hauptlimit, Single-A-CLOs als bester Benchmark
Zur Messung des relativen Werts unbesicherter BDC-Anleihen hat Barclays ein systematisches Vergleichsmodell konstruiert.
Barclays stellt fest, dass die Spreads der BDC-Unsecureds dieses Jahr bereits um 80 Basispunkte (bp) gestiegen sind und nun bei rund 260bp liegen – deutlich schwächer als der Investment-Grade-(IG)-Index, der nur um 15bp auf 92bp stieg. Als geeignete Benchmark werden CLOs herangezogen.
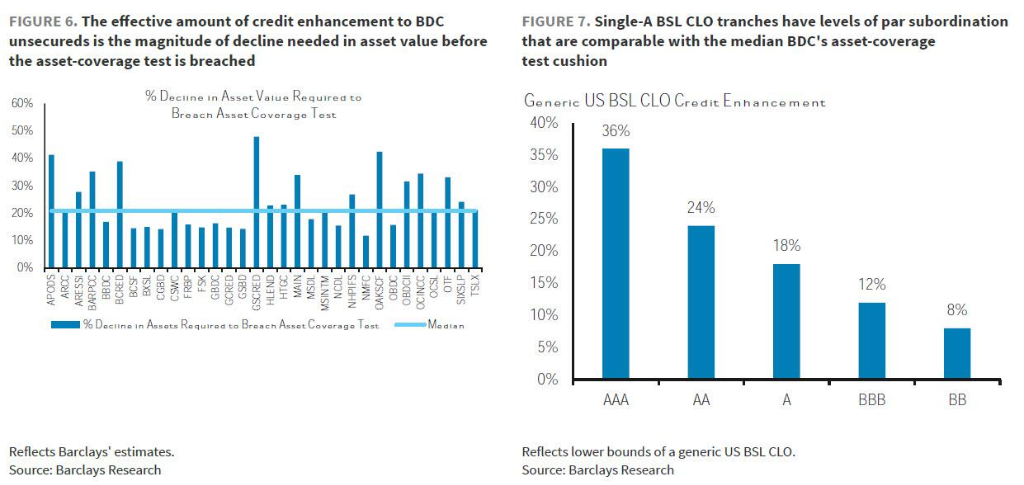
Nach dem Investment Company Act von 1940 unterliegen BDCs strengem Asset-Coverage-Test: Ihre Vermögenswerte müssen die Schulden zu mindestens 150 % decken (entspricht einer maximalen Verschuldungsquote von 2x).
Im Default-Fall dürfen BDCs keine neuen Anleihen mehr ausgeben oder Dividenden zahlen, zudem können sie den Status als Regulated Investment Company (RIC) und deren Steuervorteile verlieren. Derzeit liegt die durchschnittliche/mediane Regulierungs-Asset-Coverage-Quote von Investment-Grade-BDCs bei 205 %/191 %.
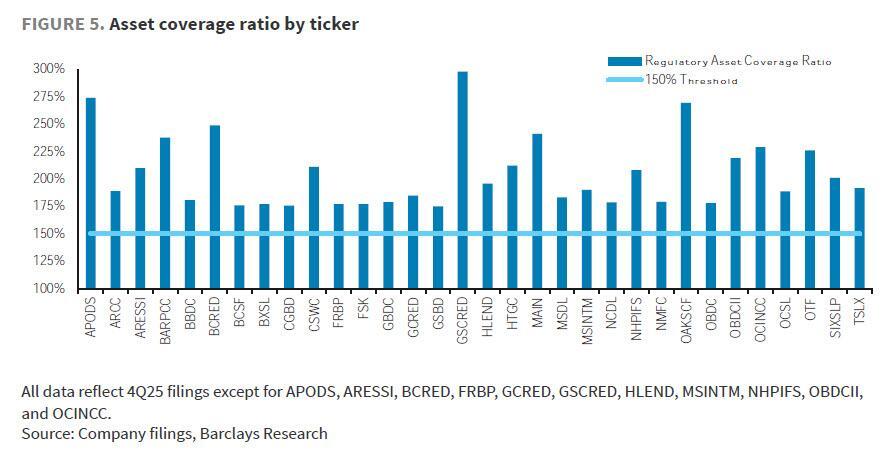
Barclays berechnet, dass die Median-BDC-Asset-Werte um 21 % fallen müssten, um die 150 %-Schwelle zu erreichen. Dieser Attachment Point entspricht der Single-A-Tranche in Standard-BSL-CLO-Strukturen. Folglich ist Single-A-CLO die beste Benchmark zur Bewertung von BDC-Unsecureds.
Quantitativer Schock durch Software-Darlehen und Relative-Value-Bewertung
Für die aktuelle durch KI-Disruption ausgelöste Wertminderung bei Software/SaaS-Assets präsentiert Barclays ein quantitatives Modell.
In US-BSL-CLOs beträgt die direkte Software-Exposure ca. 11–13 %, die Gesamt-Exposure rund 22 %. In der Annahme, dass der Preis solcher Kredite jeweils um 1 Punkt fällt (während Nicht-Software-Kredite gleichzeitig um 0,2 Punkte sinken), weitet sich der Spread der Single-A-CLO um 4bp aus.
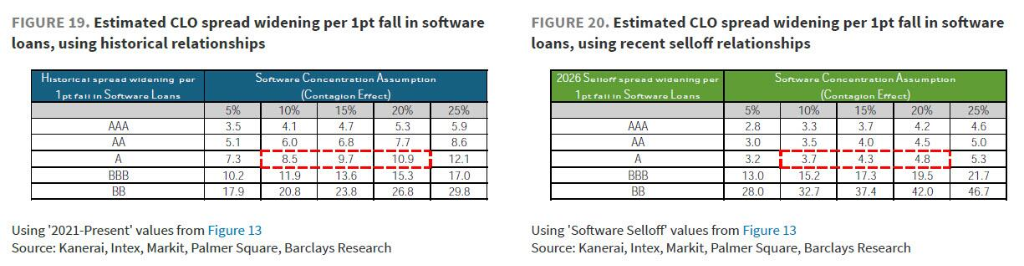
Zum Vergleich: Die Software-Exposure der BDCs ist sogar höher (ca. 20 %). Barclays modelliert: Bei gleicher Markterschütterung sollte sich der Spread der BDC-Unsecureds um 4,8bp ausweiten (ca. 20 % mehr als bei CLOs).
Das Research betont: Kürzlich stieg der Spread von Single-A-CLOs um ca. 20bp auf 195bp; seit Januar legte der Z-Spread der BDC-Unsecureds fast 75bp auf 270bp zu.
Nach dem Barclays-Modell bedeutet eine Ausweitung von Single-A um 20bp eine Ausweitung der BDCs um 24bp. Damit haben BDC-Unsecureds im Vergleich zu Single-A-CLOs ca. 50bp underperformed. Da Investoren das nächste Schwachglied am Kreditmarkt suchen, wird sich das Interesse zwangsläufig auf den bisher kaum betroffenen CLO-Markt richten.
UBS: Übertragungswege der Private-Credit-Krise auf CLOs und öffentliche Märkte
Das UBS-Credit-Team geht in seiner jüngsten Analyse auf sieben zentrale Kundenfragen ein; drei davon betreffen explizit Risiken für CLOs und die breiteren Märkte.
Frage 1: Was sind die potenziellen Auswirkungen steigender Private-Credit-Verluste auf strukturierte Finanzmärkte?
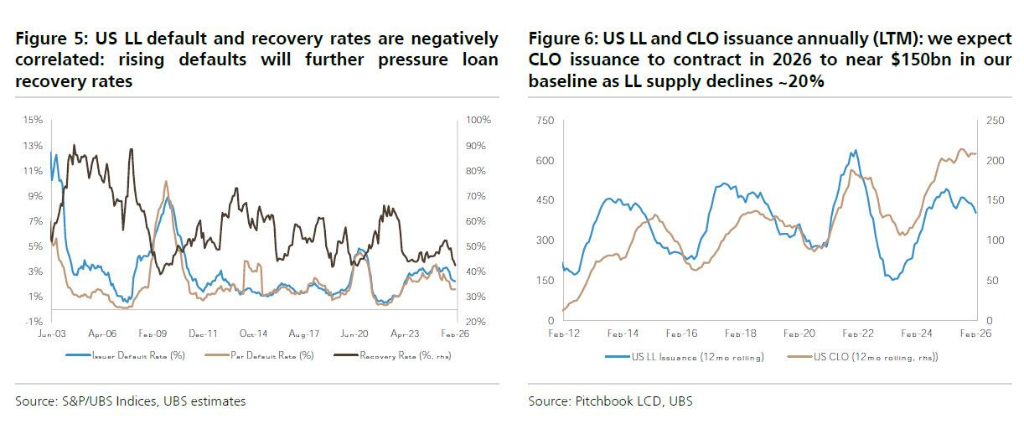
UBS erwartet, dass das Volumen von Leveraged Loans bis 2026 um etwa 20 % auf 360 Milliarden USD sinkt und das CLO-Emissionsvolumen von 208 Milliarden USD (2025) auf rund 150 Milliarden USD zurückgeht. In Stressszenarien könnten Leveraged Loans um 50–75 % zurückgehen und das CLO-Neugeschäft auf 100–110 Milliarden USD schrumpfen.
Aus Kreditsicht zeigt die Analyse von UBS, dass ca. 11–12 % der US- und europäischen Leveraged Loans in Branchen mit hohem KI-Disruptionsrisiko und schwachen Ratings liegen, etwa 8 % davon könnten in den nächsten zwei Jahren auf CCC herabgestuft werden. Das treibt die CCC-Konzentration in CLO-Portfolios, die bereits bei 4,5–5,5 % liegt, nah an das 7,5 %-Limit.
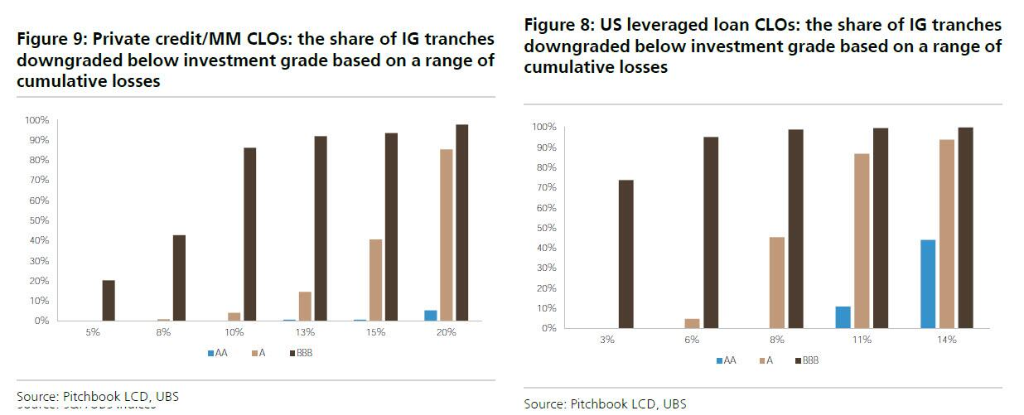
Zur Ratings-Stabilität: Stresstests von S&P zeigen, dass für US-Leveraged-Loan-CLOs bereits Verluste im niedrigen bis mittleren einstelligen Prozentbereich zum Downgrade auf BBB führen, für Midmarket-CLOs bei höheren einstelligen Werten. Die UBS-Basis-/Stresstests sehen für 2026 Verluste von: US-Leveraged Loans 2,6 %/6,75 %, Private Credit 7 %/12,4 % – und damit ein signifikantes Downgrade-Risiko im nächsten Jahr.
Frage 2: Welche Kanäle gibt es für Spillover von Private Credit in öffentliche Kreditmärkte?
UBS identifiziert vier primäre Übertragungskanäle:
- Investorenüberschneidungen: Versicherer, Auslandsanleger und Privatinvestoren sind sowohl im privaten als auch im öffentlichen Kreditmarkt stark engagiert;
- BDC-Bestände an Syndizierten Krediten: Im Schnitt halten BDC-Portfolios ca. 10 % in syndizierten Leveraged Loans – bei Netto-Rückgaben könnte es zu verstärkten Abverkäufen kommen;
- Bewertungs-Korrelation: Die Bewertungen von Private Credit sind stark mit globalen Leveraged Loans korreliert, Überschneidungen zwischen europäischen und US-Leveraged-Loan-Portfolios liegen kreditgewichtet bei rund 50 %;
- Emissionsmuster-Korrelation: US- und EU-Leveraged Loans sowie US-High-Yield-Bonds weisen historisch synchrone Emissionszyklen auf.
Frage 3: Wie entwickelt sich die Bewertung, wenn private BDCs Rückgabedruck erleben?
BDCs machen ein Drittel der Private-Credit-Anlagen aus (ca. 500 Mrd. USD von insgesamt ca. 1,5 Billionen USD), zwei Drittel davon sind privat und nicht börsengehandelt und tragen das Haupt-Rückgaberisiko.
UBS erwartet, dass Rückgabedruck bei BDCs die Bewertung von Private Credit von „modellbasiert“ zu traditionellen „market-to-market“-Methoden verschieben wird. Historisch gesehen sanken B3/B–-Darlehen im Fed-Zinszyklus 2022–23 auf 90 USD, während COVID kurzzeitig auf 80 USD, bei der High-Yield-Schieferölkrise auf 85 USD (Mitte) und während der Finanzkrise sogar auf 50 USD (Mitte).
UBS sieht diese historischen Daten als Anhaltspunkt für die künftige Mark-to-Market-Preisbildung von Private-Credit-Portfolios.
CLOs sind der nächste Dominostein in der Private-Credit-Krise
Die Analysen von Barclays und UBS zeichnen eine klare Kausalkette:
Stufe 1: Das KI-Disruptionsrisiko bei Software/SaaS-Unternehmen schwächt fortlaufend die BDC-Asset-Qualität, die Spreads unbesicherter BDC-Anleihen weiten sich stark aus, Rückgabedruck nimmt rapide zu;
Stufe 2: Zwischen BDCs und CLOs existieren enge strukturelle Verflechtungen, doch bisher reflektiert die Preisbildung von Private-Credit-CLOs kaum Stress – diese Lücke wird sich schließen;
Stufe 3: Nähert sich die CLO-Bewertung der Realität an, könnten CCC-Abstufungen, OC-Tests, rückläufige CLO-Emission u. a. ausgelöst werden – und über Anlegerüberschneidungen und Bewertungs-Korrelationen auf den öffentlichen Credit-Markt überschwappen.
Wie Barclays betont: Anleger, die nach dem nächsten Schwachpunkt im Kreditmarkt suchen, werden zwangsläufig auf CLOs fokussieren – einen Markt, der bislang vom BDC-Kollaps kaum betroffen war.
UBS warnt zudem: Sollte die KI-Disruption im Softwaresektor weiter anhalten und die Konjunktur schwächer werden, wird sich die Private-Credit-Krise verschärfen und über den CLO-Markt auf das gesamte Spektrum des öffentlichen Kreditmarktes ausweiten.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Der Kampf um das Amt des Präsidenten der Europäischen Zentralbank konzentriert sich auf die Fähigkeit zur Krisenbewältigung: Das französische Schuldenrisiko wird zum Prüfstein.
Der Kampf um das Amt des Präsidenten der Europäischen Zentralbank konzentriert sich zunehmend auf eine zentrale Frage: Welcher Kandidat ist am besten geeignet, den „Sheriffs“ des Anleihemarktes entgegenzutreten? Da die französische Schuldenproblematik die Erinnerungen an Turbulenzen in der Eurozone wachruft und die amtierende Präsidentin Lagarde sich auf einen vorzeitigen Rücktritt vorbereitet, könnten der Niederländer Klaas Knot und der Spanier Pablo Hernández de Cos schon bald während finanzieller Unruhen die Führung übernehmen.

Die Deutsche Bank, die vor zwei Wochen den "präzisen Höchstpunkt" vorhergesagt hat: Technologieaktien müssen noch um 5 % fallen, um den "Langfrist-Trendboden" zu erreichen
Vor zwei Wochen hat die Deutsche Bank die Bewertung von US-Technologieaktien und Large-Cap-Growth-Aktien herabgestuft. Seitdem haben sich Technologieaktien im Vergleich zu den übrigen Komponenten des S&P 500 um 12 Prozentpunkte schlechter entwickelt. Dennoch weist die Deutsche Bank darauf hin, dass Technologieaktien noch etwa 5 Prozentpunkte Abwärtspotenzial bis zum unteren Ende des langfristigen Trendkanals haben. Die Positionierung von institutionellen Anlegern kühlt schnell ab, und die Zeichen für eine Abwanderung von rund 30 Milliarden Dollar an Bottom-fishing-Kapital werden sichtbar. In der nächsten Zeit werden die Entwicklung der Quartalsberichte, die Kapitalflüsse und externe Risiken darüber entscheiden, ob die Anpassung bei einer strukturellen Rotation stoppen kann.

Goldman Sachs warnt: Egal, ob die Fed im Dezember die Zinsen erhöht oder nicht, der Markt ist möglicherweise auf beides nicht vorbereitet.
Goldman Sachs betrachtet eine Zinserhöhung im Dezember weiterhin als Basisszenario, aber der Markt preist eine Erhöhung mit etwa 90 % Wahrscheinlichkeit ein, wobei es zunehmend schwieriger wird, einen vollen Anstieg um 25 Basispunkte einzupreisen. Gleichzeitig wird erwartet, dass die KI-Investitionsausgaben im Jahr 2027 auf 1,6 Billionen US-Dollar steigen. Der Bedarf an Schuldenfinanzierung sowie das Risiko von Energieinflation bestehen weiterhin, und die Kreditspreads im Zusammenhang mit KI haben sich auf das breiteste Niveau im laufenden Jahr ausgeweitet. Der weitere Verlauf der US-Staatsanleihenrenditen bleibt somit weiterhin von einem ständigen Tauziehen zwischen bullishen und bearishen Kräften bestimmt.

Wann endet der Abwärtstrend beim KI-Handel? Der Markt blickt auf das "Gefangenendilemma" hinter Metas "gigantischer Anleiheemission"
Barclays ist der Ansicht, dass der Wettlauf der KI-Giganten um eine frühzeitige Finanzierung ein „Gefangenendilemma“ schafft. Die kollektive Emission von Anleihen wird die Finanzierungskosten erhöhen und die Verengung der Kreditspreads begrenzen. Mit dem zunehmenden Risiko von niedrig bewerteten Anleihen und der verstärkten Kreditdifferenzierung bei KI-Emittenten wird die Frage, ob das Angebot an Finanzierungsmöglichkeiten vom Markt absorbiert werden kann, zum Schlüssel für die Beurteilung, ob KI-Transaktionen Stabilität erreichen können.

Krypto-Preise
Mehr


