
Der Nettoverkaufsdruck an den US-Aktienmärkten nähert sich bereits dem Spitzenwert während des Corona-Crashs, Goldman Sachs: CTAs werden im kommenden Monat vollständig auf Kaufen umschwenken

Der Verkaufsdruck an den US-Aktienmärkten nähert sich historischen Höchstständen, doch die Bedingungen für eine Erholung bilden sich allmählich heraus.
Daten vom Goldman Sachs Prime Brokerage Desk zeigen, dass Hedgefonds nun schon sechs Wochen in Folge ihre globalen Aktienbestände verringern. Das Nettoverkaufsvolumen liegt in den letzten zehn Jahren auf dem dritten Platz und nähert sich den Höchstständen während des pandemiebedingten Absturzes. Gleichzeitig weisen Analysten von Goldman Sachs darauf hin, dass trendfolgende systematische Investoren (CTA) im vergangenen Monat insgesamt rund 190 Milliarden Dollar an Aktien verkauft haben und derzeit etwa 50 Milliarden Dollar Netto-Short-Positionen am globalen Aktienmarkt halten. Ihre Verkaufskraft scheint jedoch langsam zu erschöpfen.
Goldman Sachs ist der Ansicht, dass diese extremen Positionierungen dem Markt einen asymmetrischen Spielraum nach oben verschaffen. Das Institut schätzt, dass CTA im nächsten Monat – unabhängig von der Marktentwicklung – zu Netto-Käufern werden. Gleichzeitig wird erwartet, dass die saisonale Rebalancierung der Pensionsfonds Kaufimpulse bringt, und die negative Gamma-Positionen der Optionshändler von etwa 7 Milliarden Dollar werden zum Monatsende auslaufen, sodass mehrere technische Belastungen synchron nachlassen dürften.
Hedgefonds-Verkäufe nähern sich dem "Kapitulationssignal"
Das Prime Brokerage Team von Goldman Sachs betont im wöchentlichen Marktbericht bis zum 26. März, dass die jüngste Verkaufswelle der Hedgefonds breit gestreut ist und in den wichtigsten Regionen zu Nettoverkäufen geführt hat. In Europa stiegen die Short-Positionen bei makroökonomischen Produkten auf 11 % und erreichten damit ein Zehnjahreshoch.
Am US-Markt stellt das Goldman Sachs Team in einem separaten Bericht fest, dass "erste Kapitulationsanzeichen auftauchen", was darauf hindeutet, dass die pessimistischen Gefühle der Fonds fast am Limit sind. Im gleitenden Sechs-Wochen-Schnitt sind die Nettoverkäufe von US-Aktien der dritthöchste Wert der vergangenen zehn Jahre und nähern sich den Niveaus des pandemiebedingten Verkaufs, liegen aber noch unter dem Höchststand von April 2025 beim Zollschock am "Liberty Day".
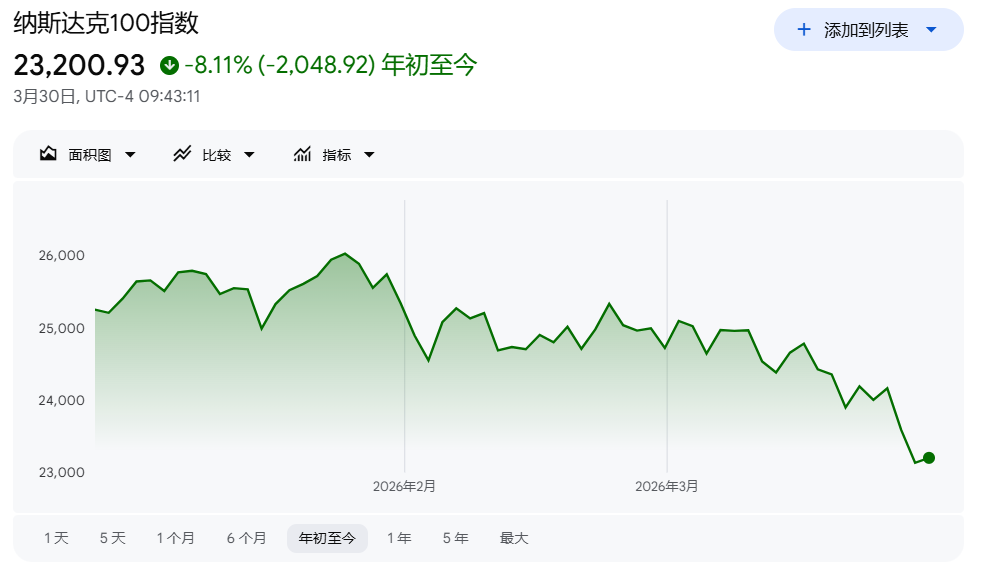
Aus Marktsicht vertieft sich die zuvor als moderat geltende Korrektur. Der Nasdaq 100 Index ist vom Höchststand um über 10 % gefallen und befindet sich nun offiziell im technischen Korrekturbereich; der S&P 500 nähert sich ebenfalls diesem Schwellenwert. Der europäische Stoxx 600 hat seit März fast 9 % verloren und steht kurz davor, das schlechteste Monatsresultat seit sechs Jahren zu erzielen.
CTA-Verkaufsdruck erschöpft sich, asymmetrische Erholung im Fokus
Die Positionsveränderungen der systematischen Investoren sind eine weitere Schlüsselvariable der aktuellen Marktlage. Analyst Cullen Morgan von Goldman Sachs erklärt, dass CTA im vergangenen Monat rund 190 Milliarden Dollar verkauft haben und derzeit etwa 50 Milliarden Dollar Netto-Shorts besitzen – aber ihre Verkaufskraft nimmt ab.
"Die systematischen Investoren gehen allmählich die Munition aus", schreibt Morgan, "die Asymmetrie deutet nach oben – wir erwarten, dass CTA im nächsten Monat in jedem Szenario Käufer sein werden."
Gleichzeitig zeigen Goldman Sachs-Modelle, dass Pensionsfonds im Zuge von Monats- und Quartals-Rebalancings Aktien kaufen werden. Zudem läuft die negative Gamma-Position der Optionshändler von etwa 7 Milliarden Dollar zum Monatsende aus, sodass dieser technische Druck automatisch verschwindet. Die Kombination dieser Faktoren bildet die Grundlage für eine potenzielle technische Erholung in kurzer Frist.
Geopolitische Lage bleibt der größte Unsicherheitsfaktor – Goldman Sachs lehnt "Boden-Timing" ab
Auch wenn die technischen Signale in Extreme gehen, bleibt Goldman Sachs vorsichtig bezüglich des tatsächlichen Markt-Bodens. Brian Garrett von Goldman Sachs schreibt in einem Kundenbericht: "Es fühlt sich an, als wären wir näher am Ziel als am Start, aber dieses Spiel hat keine klassischen 'Runden'.
Garrett stellt fest, dass derzeit niemand eine klare Timeline für den Krieg mit Iran liefern kann – eine Entspannung erfordert ein Konsens mehrerer Parteien, und dieses Zeichen ist derzeit nicht erkennbar.
"Auch wenn es als Sell-Side-Analyst erfreulich wäre, den Boden erfolgreich vorherzusagen – viele haben es versucht – aber ehrlich gesagt sind wir noch nicht so weit", erklärt Garrett.
Goldman Sachs Gesamturteil: Extreme Positionierungen und das Auslaufen technischer Belastungen öffnen asymmetrischen Raum nach oben, aber eine echte Trendwende hängt weiterhin von einer wesentlichen Entspannung der geopolitischen Lage ab.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Der Kampf um das Amt des Präsidenten der Europäischen Zentralbank konzentriert sich auf die Fähigkeit zur Krisenbewältigung: Das französische Schuldenrisiko wird zum Prüfstein.
Der Kampf um das Amt des Präsidenten der Europäischen Zentralbank konzentriert sich zunehmend auf eine zentrale Frage: Welcher Kandidat ist am besten geeignet, den „Sheriffs“ des Anleihemarktes entgegenzutreten? Da die französische Schuldenproblematik die Erinnerungen an Turbulenzen in der Eurozone wachruft und die amtierende Präsidentin Lagarde sich auf einen vorzeitigen Rücktritt vorbereitet, könnten der Niederländer Klaas Knot und der Spanier Pablo Hernández de Cos schon bald während finanzieller Unruhen die Führung übernehmen.

Die Deutsche Bank, die vor zwei Wochen den "präzisen Höchstpunkt" vorhergesagt hat: Technologieaktien müssen noch um 5 % fallen, um den "Langfrist-Trendboden" zu erreichen
Vor zwei Wochen hat die Deutsche Bank die Bewertung von US-Technologieaktien und Large-Cap-Growth-Aktien herabgestuft. Seitdem haben sich Technologieaktien im Vergleich zu den übrigen Komponenten des S&P 500 um 12 Prozentpunkte schlechter entwickelt. Dennoch weist die Deutsche Bank darauf hin, dass Technologieaktien noch etwa 5 Prozentpunkte Abwärtspotenzial bis zum unteren Ende des langfristigen Trendkanals haben. Die Positionierung von institutionellen Anlegern kühlt schnell ab, und die Zeichen für eine Abwanderung von rund 30 Milliarden Dollar an Bottom-fishing-Kapital werden sichtbar. In der nächsten Zeit werden die Entwicklung der Quartalsberichte, die Kapitalflüsse und externe Risiken darüber entscheiden, ob die Anpassung bei einer strukturellen Rotation stoppen kann.

Goldman Sachs warnt: Egal, ob die Fed im Dezember die Zinsen erhöht oder nicht, der Markt ist möglicherweise auf beides nicht vorbereitet.
Goldman Sachs betrachtet eine Zinserhöhung im Dezember weiterhin als Basisszenario, aber der Markt preist eine Erhöhung mit etwa 90 % Wahrscheinlichkeit ein, wobei es zunehmend schwieriger wird, einen vollen Anstieg um 25 Basispunkte einzupreisen. Gleichzeitig wird erwartet, dass die KI-Investitionsausgaben im Jahr 2027 auf 1,6 Billionen US-Dollar steigen. Der Bedarf an Schuldenfinanzierung sowie das Risiko von Energieinflation bestehen weiterhin, und die Kreditspreads im Zusammenhang mit KI haben sich auf das breiteste Niveau im laufenden Jahr ausgeweitet. Der weitere Verlauf der US-Staatsanleihenrenditen bleibt somit weiterhin von einem ständigen Tauziehen zwischen bullishen und bearishen Kräften bestimmt.

Wann endet der Abwärtstrend beim KI-Handel? Der Markt blickt auf das "Gefangenendilemma" hinter Metas "gigantischer Anleiheemission"
Barclays ist der Ansicht, dass der Wettlauf der KI-Giganten um eine frühzeitige Finanzierung ein „Gefangenendilemma“ schafft. Die kollektive Emission von Anleihen wird die Finanzierungskosten erhöhen und die Verengung der Kreditspreads begrenzen. Mit dem zunehmenden Risiko von niedrig bewerteten Anleihen und der verstärkten Kreditdifferenzierung bei KI-Emittenten wird die Frage, ob das Angebot an Finanzierungsmöglichkeiten vom Markt absorbiert werden kann, zum Schlüssel für die Beurteilung, ob KI-Transaktionen Stabilität erreichen können.

Krypto-Preise
Mehr


