
Der „Trump Pain Index“ erreicht Rekordwerte, während ganz Wall Street auf eine weitere TACO-ähnliche Trendumkehr wettet

„Trump Always Chickens Out“ – dieser Ausdruck bezieht sich darauf, dass der Präsident dazu neigt, sich zurückzuziehen, wenn politische Maßnahmen zu heftigen Marktschwankungen führen.
German Finance News bemerkte, dass diese Aussage letzte Woche erneut aufkam, als Trump den Zeitraum für die Aussetzung von Angriffen auf iranische Energieeinrichtungen verlängerte, um Zeit für Verhandlungen zu gewinnen, die darauf abzielen, den wichtigen Ölkanal der Region – die Straße von Hormus – wieder zu öffnen.
Daniela Hathorn, leitende Marktanalystin bei Capital.com, schrieb: „Aus Sicht der Marktstruktur sieht dies sehr nach der typischen ‚TACO‘-Dynamik aus: Trump signalisiert zunächst eine Eskalation, um dann angesichts wirtschaftlicher Konsequenzen zurückzurudern.“ „Das verstärkt die Ansicht, dass die US-Regierung aktiv nach einem Exit sucht, auch wenn der Weg zur Umsetzung momentan noch unklar ist“, fügte sie hinzu.
Nancy Tengler, CEO von Laffer Tengler Investments, erklärte, dass ihr Team zu Beginn der letzten Woche erkannt hatte, dass die Regierung zunehmend von den Auswirkungen des Iran-Konflikts auf die Märkte genervt war. Ihr Unternehmen kaufte am Freitag, dem 20. März, Call-Optionen auf den S&P 500 Index, um sich auf eine Erholung der Märkte bis Montag vorzubereiten.
Als Präsident Trump am Morgen des 23. März verkündete, angesichts „produktiver“ Verhandlungen den ursprünglich geplanten Angriff auf iranische Kraftwerke zu verschieben, zahlte sich dieser Handel aus. Das stellte einen Umschwung gegenüber den Drohungen von weniger als 48 Stunden zuvor dar. „Dieser Präsident – er achtet auf den Aktienmarkt. Er will die Zwischenwahlen gewinnen“, so Tengler.
Wall Street ist mit dem „TACO“-Skript bestens vertraut
Im April letzten Jahres, nachdem Trump einen groß angelegten Zollplan veröffentlicht hatte, erlebten Aktien und Anleihen einen gleichzeitigen Einbruch; doch als er den Plan auf Eis legte und stattdessen Einzelverhandlungen mit anderen Ländern startete, erholten sich die Märkte sofort. Bis zum Jahresende stieg der S&P 500 Index um etwa 37 %, erreichte mehrfach neue Allzeithochs und setzte die Rally bis ins Jahr 2026 fort.
Das „TACO“-Muster ist so bekannt, dass Analysten Werkzeuge wie den „Trump Pain Index“ von BCA Research entwickelt haben, um vorherzusagen, wann politische Umschwünge wahrscheinlich sind. Der Index verfolgt kurzfristige Aktienmarktbewegungen, langfristige Anleiherenditen, Hypothekenzinsen, Benzinpreise, Inflationserwartungen und die Zustimmung zum Präsidenten.
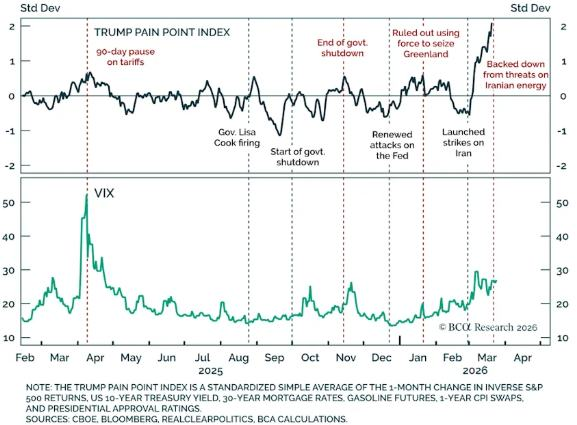
Allein in der vergangenen Woche erreichte der Index ein Niveau, das etwa zwei Standardabweichungen über dem Durchschnitt lag und stellte einen neuen Rekord dar. Das wirft die Frage auf: Wird die aktuelle „TACO“-Aktion diesmal die Märkte beruhigen?
„Er kann beliebig oft eine ‚TACO‘-artige Rückzugsbewegung machen, aber der letztendliche Umschwung des Index hängt vom Engagement Irans ab – und bis jetzt gibt es kaum Anzeichen, dass die Gegenseite dazu bereit ist“, schrieb Ole Hansen, Leiter der Rohstoffstrategie bei Saxo Bank.
Marktbedenken angesichts der Pattsituation
Die iranische Seite hat den US-Waffenstillstandsvorschlag abgelehnt, der eine vollständige Öffnung der strategisch wichtigen Straße von Hormus verlangt. Da diese essentielle Wasserstraße fast zum Erliegen gekommen ist, haben die USA Marines und Luftlandetruppen in die Region entsandt, was die Ölpreise weiter steigen ließ.
Felix-Antoine Vézina-Bourriel, Chefstratege bei BCA Research, betonte: „Obwohl der Konflikt sich scheinbar auf eine Form der Lösung zubewegt, ist es noch zu früh, aggressiv auf einen Rückgang der Ölpreise zu setzen.“
Seit Ausbruch des Krieges sind Brent-Rohöl-Futures um mehr als 40 % gestiegen, der S&P 500 Index hingegen fiel um etwa 7 %. Der Nasdaq und der Dow Jones sind kürzlich beide in eine Konsolidierungsphase eingetreten und haben von ihren Allzeithochs jeweils über 10 % verloren.
„Offen gesagt hätte ich erwartet, dass die Ölpreise noch stärker steigen und die Aktienmärkte noch deutlicher fallen“, kommentierte Trump in der Kabinettssitzung am vergangenen Donnerstag.
Da der Ölpreis die Marke von 105 US-Dollar pro Barrel überschreitet und die Rendite für 10-jährige US-Staatsanleihen weiter steigt, konzentrieren sich einige Strategen darauf, ihre Portfolios gegen Inflation und mögliche Zinserhöhungen zu schützen.
„Ich denke, man muss jetzt sehr vorsichtig sein“, sagte Tim Urbanowicz, Chief Investment Strategist bei Innovator Capital Management, letzte Woche. „Je länger die Ölpreise oben bleiben, desto wahrscheinlicher wird eine zähe Inflation. Einen einfachen ‚Ausstiegspunkt‘ sehen wir aktuell noch nicht.“
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
KI-Blase, Diesel-Schock, Renditen steigen! Hartnett von Bank of America warnt vor näherndem Stagflationsrisiko im Herbst
Der Chefstratege der Bank of America, Hartnett, hat eine dreifache Warnung ausgesprochen: Die Diesel-Crack-Spanne erreichte mit 102 US-Dollar pro Barrel ein Allzeithoch, die Rendite der 30-jährigen US-Staatsanleihe stieg auf den höchsten Stand seit 2007, und trotz des AI-Hypes ist die totale Faktorproduktivität (TFP) unter den langfristigen Trend gefallen – das Risiko der Stagflation im Herbst wächst. Er warnte, dass „ein gelassener Markt in Kombination mit einer harten Politik der Nährboden für Volatilität ist“ und betonte: „Es ist noch nicht zu spät, sich gegen die AI-Blase abzusichern.“
Drei Giganten warnen vor „Verlangsamung“: KI-Glaube wankt, Ölpreis über Hundert, Federal Reserve kurz vor Zinserhöhung – US-Aktien stehen vor der gefährlichsten Woche des Jahres
Die US-Notenbank könnte die Zinsen erhöhen, die Verlangsamung im Bereich der künstlichen Intelligenz trifft Chiphersteller hart, ein Angriff auf eine saudi-arabische Pipeline treibt die Ölpreise in die Höhe – in dieser Woche stehen die US-Aktienmärkte vor einem doppelten Stresstest durch Inflation und Risikobereitschaft.

Die Verlangsamung der KI-Entwicklung und der Anstieg der Ölpreise treffen die japanischen und südkoreanischen Chiphersteller am härtesten; SK Hynix fällt um über 5 %, SoftBank bricht um 11 % ein.
Die führenden Unternehmen im Bereich Künstliche Intelligenz fordern selten gemeinsam dazu auf, die Entwicklung fortschrittlicher Modelle zu verlangsamen. Die Aktienmärkte in Südkorea und Japan verzeichnen Rückgänge: Der KOSPI in Seoul fällt um mehr als 3 %, der Nikkei 225 sinkt um über 2 %, SoftBank bricht an einem Tag um 11 % ein, und SK Hynix verliert über 5 %. Gleichzeitig treibt die Schließung einer saudischen Pipeline den Brent-Ölpreis auf 107 US-Dollar, während ein stärker als erwarteter US-CPI die Wahrscheinlichkeit einer Zinserhöhung durch die Fed am Mittwoch auf über 90 % steigen lässt. Diese doppelte Belastung sorgt für Turbulenzen zum Auftakt an den asiatischen Märkten.
Krypto-Preise
Mehr


