
Die Kanarienvögel der privaten Kreditvergabe: Von Blue Owl bis zur Illusion der halbliquiden Produkte

Am 18. Februar gab Blue Owl, ein weltweit führendes Unternehmen im Bereich alternativer Vermögensverwaltung, bekannt, dass sein privates Kreditinstrument für Einzelanleger OBDCII die quartalsweise Rücknahme dauerhaft einstellt und stattdessen das Kapital schrittweise an die Investoren über Kreditrückflüsse, Asset-Verkäufe und Sonderausschüttungen zurückzahlt. Gleichzeitig verkündete Blue Owl, zur Bereitstellung der zugesagten Liquidität für Investoren und zur Schuldentilgung, den Verkauf von insgesamt rund 1,4 Milliarden US-Dollar an Direktkredit-Assets in seinen drei BDC-Vehikeln (OBDCII, dem börsennotierten BDC-Fonds OBDC und dem Technology Income Fund OTIC), wobei OBDCII rund 600 Millionen US-Dollar veräußert, was etwa 34 % seines Portfolios entspricht.
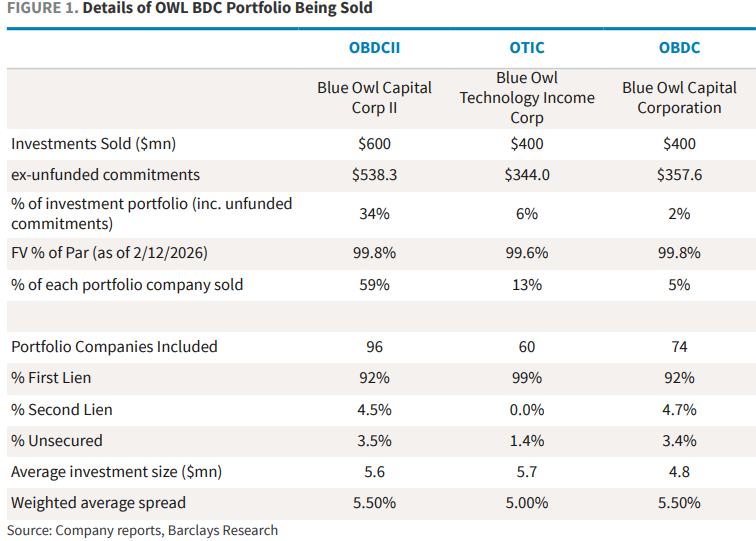
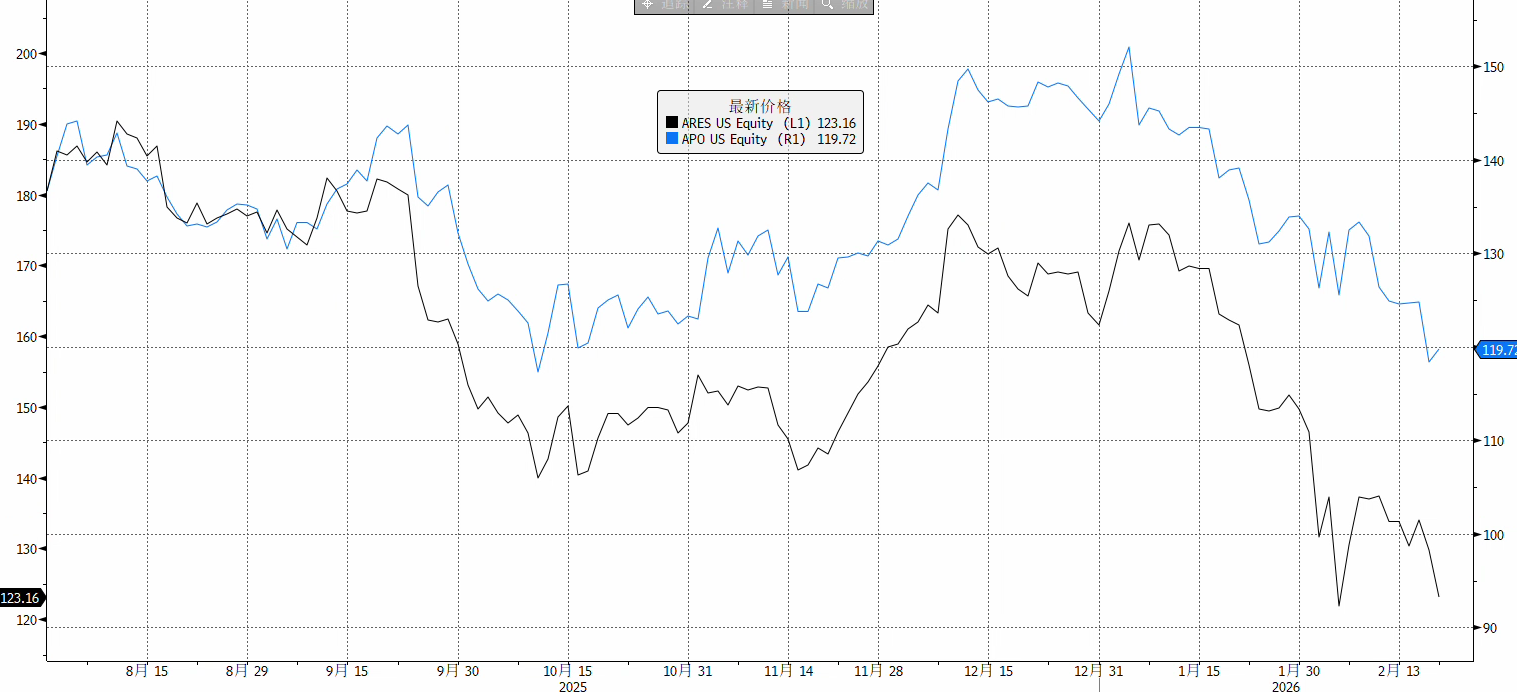
Die Märkte reagierten heftig auf diese Nachricht. Am 19. Februar fiel der Aktienkurs von Blue Owl intraday um fast 10 % auf den niedrigsten Stand seit zweieinhalb Jahren und schloss mit einem Minus von 5,9 %. Die Panik breitete sich rasch auf die gesamte Sparte alternativer Vermögensverwalter aus, die Aktien von Ares, Apollo, Blackstone, KKR und anderen Mitbewerbern verloren allgemein 3 % bis 6 %. Auch europäische Unternehmen wie CVC und Partners Group gaben nach.
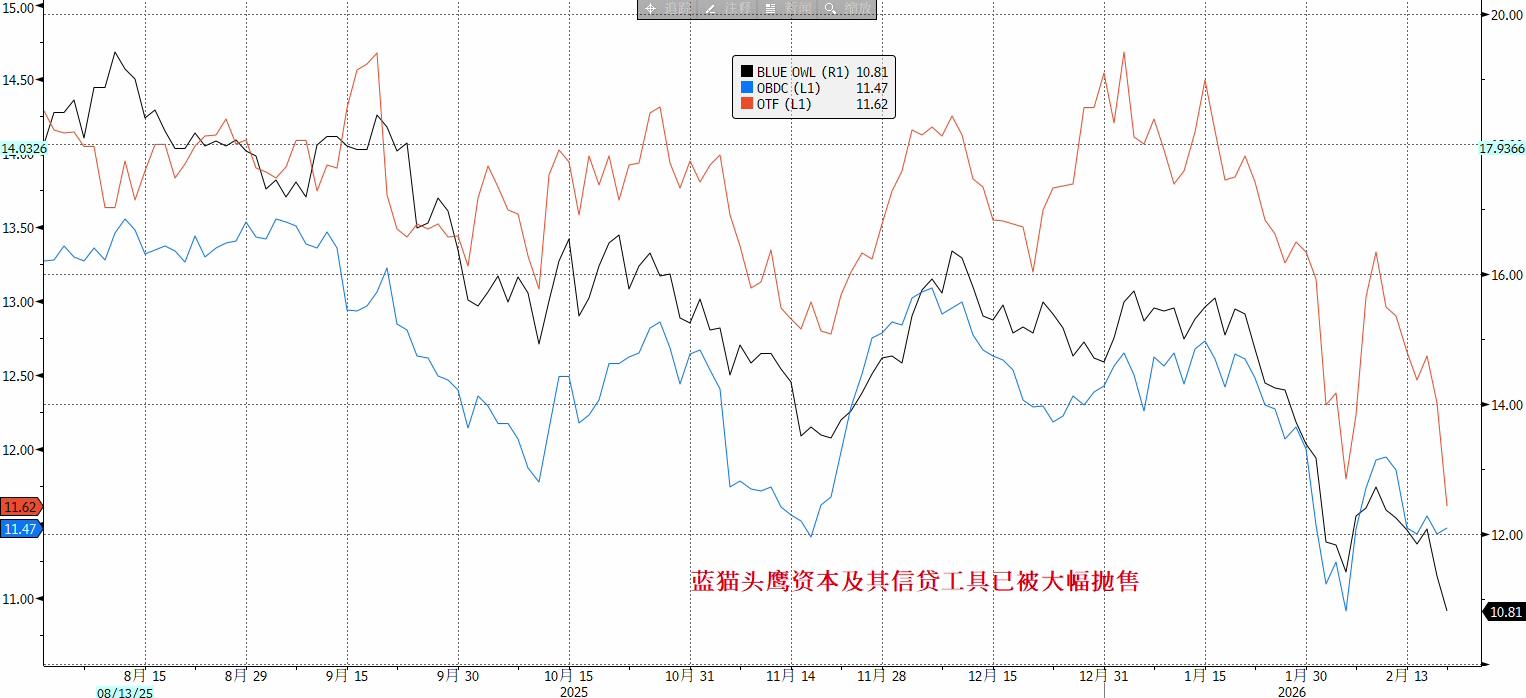
Noch einschneidender war, dass am 21. Februar der Hedgefonds Saba ein öffentliches Angebot unterbreitete, Blue Owl-bezogene BDC-Anteile zu einem Abschlag von 20 % bis 35 % auf den jüngsten Nettoinventarwert zu kaufen, womit die Fairness der Buchbewertungen offen infrage gestellt wurde. Obwohl dieses Angebot nicht bindend ist, liegt seine Symbolkraft darin, dass es eine deutliche Lücke zwischen dem von Sekundärmarktakteuren gebotenen Liquiditätspreis und dem von den Managern ausgewiesenen NAV gibt. Die Preise strukturierter Schuldverschreibungen, die mit Blue Owl verbunden sind, stürzten ab; eine von Citi emittierte Anleihe fiel unter 50 % des Nennwerts.
Insgesamt ist das Blue Owl-Ereignis keinesfalls nur ein Fehler im Liquiditätsmanagement eines einzelnen Unternehmens, sondern durchbricht direkt die Illusion der Halb-Liquidität von Produkten auf dem in den letzten Jahren auf 3 Billionen US-Dollar angewachsenen Markt für private Kredite. Dieser Vorfall könnte zum "Kanarienvogel in der Kohlemine" des Private Credit-Sektors werden – eine mögliche Wiederholung des Fonds-Freeze-Ereignisses der BNP Paribas im August 2007, das als Auftakt zur Finanzkrise gilt.
Vertrauenskrise des halb-liquiden Produktmodells
Das Blue Owl-Ereignis betrifft das empfindlichste Glied im Private Credit-Sektor: die Nachhaltigkeit des halb-liquiden Produktmodells. Diese Produkte versprechen Privatanlegern regelmäßige Rücknahmen (z. B. vierteljährlich), ihre Basis bilden jedoch nicht-öffentliche Kredite mit Laufzeiten von 5 bis 10 Jahren. Das Kernproblem besteht darin:
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Anti-Terror-Einheiten auf den Straßen, der Louvre geschlossen! Frankreich erlebt am Wochenende eine neue Welle von Protesten, Unruhen drohen sich auf Europa auszubreiten.
Frankreich ist in eine neue Welle gewaltsamer Proteste geraten, 70.000 Sicherheitskräfte wurden eilig eingesetzt, in mehreren Städten gilt eine Ausgangssperre, und Macron hat Fehler im Umgang mit der Situation eingeräumt. Die Finanzmärkte haben bereits Alarm geschlagen – der Spread zwischen französischen und deutschen Staatsanleihen ist auf den höchsten Stand seit der Eurokrise gestiegen, der PMI ist unter die Wachstumsschwelle gefallen, Luxusboutiquen wurden verbarrikadiert, der Louvre wurde geschlossen und die Stadtverwaltung von Paris rechnet mit Verlusten in zweistelliger Millionenhöhe. Das Unruhefeuer droht sich zudem auf Europa auszuweiten.

Einst kauften sie wie verrückt, doch jetzt ist das „Arsenal“ um 51 Billionen Won geschrumpft! Südkoreanische Kleinanleger können nicht mehr kaufen.
Innerhalb von vier Monaten ist der „Ammunitionsvorrat“ südkoreanischer Privatanleger um 36,5 % gesunken und hat das Niveau zu Jahresbeginn erreicht. Obwohl Privatanleger kumuliert Netto-Käufe von über 75 Billionen Won aufweisen und weiterhin Käufe tätigen, ist der Zufluss von frischem Kapital versiegt und die Auffüllung verläuft deutlich langsamer als der Verbrauch. Hinzu kommt, dass der KOSPI im Monatsverlauf um fast 20 % eingebrochen ist, ausländische Investoren weiterhin Nettoverkäufe tätigen und Sorgen über Kreditrisiken im Zusammenhang mit KI bestehen. Ohne die Unterstützung durch privates Kapital dürfte der südkoreanische Aktienmarkt kurzfristig kaum eine nachhaltige Erholung erfahren.
Die Auflösung des „Konsenshandels“ und die Geburt eines neuen Konsenses! Goldman Sachs erklärt: Warum institutionelle Anleger derzeit große Positionen in KI abbauen
Die extrem überfüllten Trades des "Long AI, Short alles" werden schmerzhaft aufgelöst – der Markt gibt sich nicht mehr mit einer "Geldverbrennungs-Erzählung" zufrieden. Die hyperskalierenden Cloud-Anbieter müssen neben den Kapitalausgaben von 1,1 Billionen US-Dollar nun echte und sichtbare Einnahmen erzielen. Ein Stromdefizit von 40-50 Gigawatt, steigende Kapitalkosten und der makroökonomische Paradigmenwechsel vom "Überausgaben-Zeitalter" wandeln AI-Trades von Glaubensfragen zu einem harten Monetarisierungstest.

Krypto-Preise
Mehr


