
Bel Fuse (NASDAQ:BELFA) erzielt im 4. Quartal des Geschäftsjahres 2025 besser als erwartete Umsätze

Der Anbieter von elektronischen Systemen und Geräten Bel Fuse (NASDAQ:BELFA) meldete
Ist jetzt ein guter Zeitpunkt, um Bel Fuse zu kaufen?
Bel Fuse (BELFA) Q4 CY2025 Highlights:
- Umsatz: 175,9 Millionen US-Dollar vs. Analystenschätzungen von 173,4 Millionen US-Dollar (17,4 % Wachstum gegenüber dem Vorjahr, 1,5 % übertroffen)
- Bereinigtes EPS: 1,98 US-Dollar vs. Analystenschätzungen von 1,10 US-Dollar (80,8 % übertroffen)
- Bereinigtes EBITDA: 37,59 Millionen US-Dollar vs. Analystenschätzungen von 34,13 Millionen US-Dollar (21,4 % Marge, 10,1 % übertroffen)
- Umsatzprognose für Q1 CY2026 liegt bei 172,5 Millionen US-Dollar im Mittelwert, über den Analystenschätzungen von 162,3 Millionen US-Dollar
- Operative Marge: 14,7 %, Rückgang von 18,1 % im gleichen Quartal des Vorjahres
- Free Cashflow-Marge: 14,9 %, Anstieg von 1,4 % im gleichen Quartal des Vorjahres
- Marktkapitalisierung: 2,91 Milliarden US-Dollar
"Bel lieferte ein starkes viertes Quartal ab, mit Umsätzen und Bruttomarge am oberen Ende unserer Prognose", sagte Farouq Tuweiq, Präsident und CEO.
Unternehmensüberblick
Bel Fuse (NASDAQ:BELF.A), gegründet vom damals 26-jährigen Elliot Bernstein während des Elektronik-Booms nach dem Zweiten Weltkrieg, liefert elektronische Systeme und Geräte für die Telekommunikations-, Netzwerk-, Transport- und Industriebranche.
Umsatzwachstum
Die langfristige Umsatzentwicklung eines Unternehmens kann auf dessen Gesamtqualität hinweisen. Jedes Unternehmen kann kurzfristigen Erfolg haben, aber Spitzenunternehmen verzeichnen über Jahre hinweg anhaltendes Wachstum. In den letzten fünf Jahren steigerte Bel Fuse seinen Umsatz mit einer soliden durchschnittlichen jährlichen Wachstumsrate von 7,7 %. Dieses Wachstum lag leicht über dem Durchschnitt im Industriesektor und zeigt, dass das Angebot bei den Kunden Anklang findet.
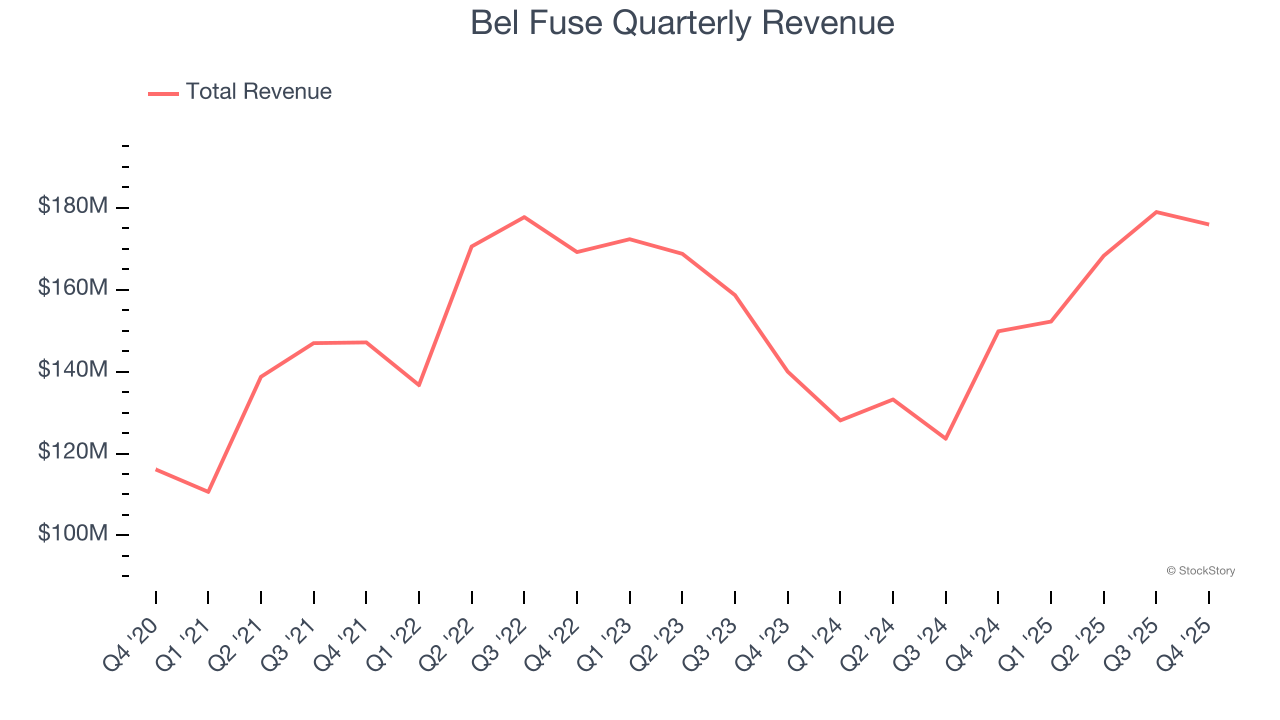
Bei StockStory legen wir den größten Wert auf langfristiges Wachstum, aber im Industriesektor kann eine Betrachtung über fünf Jahre Zyklen, Branchentrends oder die Nutzung von Katalysatoren wie neue Vertragsabschlüsse oder erfolgreiche Produktlinien übersehen. Die jüngste Entwicklung von Bel Fuse zeigt, dass die Nachfrage nachgelassen hat, da das annualisierte Umsatzwachstum von 2,7 % in den letzten zwei Jahren unter dem Fünfjahrestrend lag. Wir sind vorsichtig, wenn Unternehmen aus diesem Sektor eine Verlangsamung des Umsatzwachstums verzeichnen, da dies auf sich ändernde Kundenpräferenzen bei niedrigen Wechselkosten hindeuten könnte.
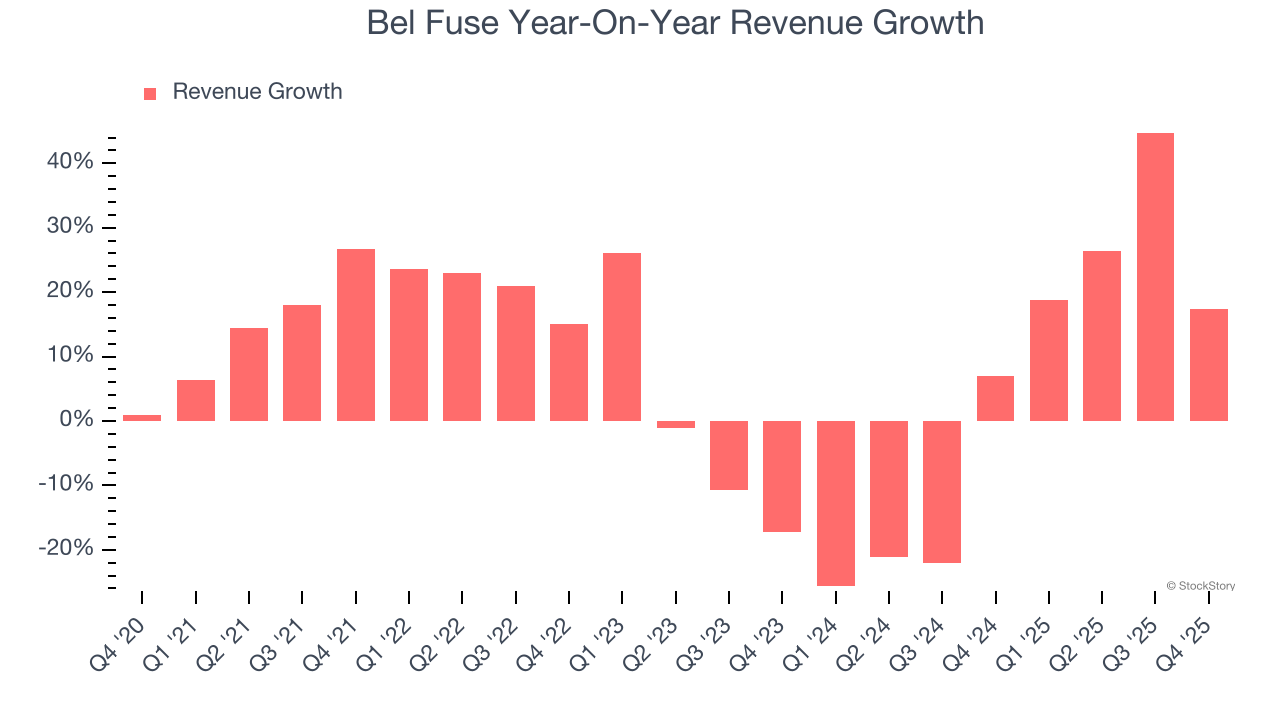
In diesem Quartal meldete Bel Fuse ein Umsatzwachstum von 17,4 % gegenüber dem Vorjahr, und die 175,9 Millionen US-Dollar Umsatz lagen 1,5 % über den Schätzungen der Wall Street. Das Management prognostiziert derzeit für das nächste Quartal ein Umsatzwachstum von 13,3 % gegenüber dem Vorjahr.
Blickt man weiter voraus, erwarten Analysten auf der Verkaufsseite in den nächsten 12 Monaten ein Umsatzwachstum von 5,9 %. Diese Prognose deutet darauf hin, dass neuere Produkte und Dienstleistungen für bessere Umsatzzahlen sorgen werden, bleibt aber dennoch unter dem Branchendurchschnitt.
Microsoft, Alphabet, Coca-Cola, Monster Beverage – sie alle begannen als wenig beachtete Wachstumsstories, die einen großen Trend nutzten. Wir haben den nächsten Kandidaten identifiziert: ein profitables KI-Halbleiterunternehmen, das von der Wall Street noch übersehen wird.
Operative Marge
Bel Fuse war in den letzten fünf Jahren ein effizientes Unternehmen. Es gehörte zu den profitableren Unternehmen im Industriesektor und konnte eine durchschnittliche operative Marge von 12,2 % vorweisen.
Betrachtet man die Entwicklung der Profitabilität, so stieg die operative Marge von Bel Fuse in den letzten fünf Jahren um 10,8 Prozentpunkte, da das Umsatzwachstum zu einem enormen operativen Hebel führte.
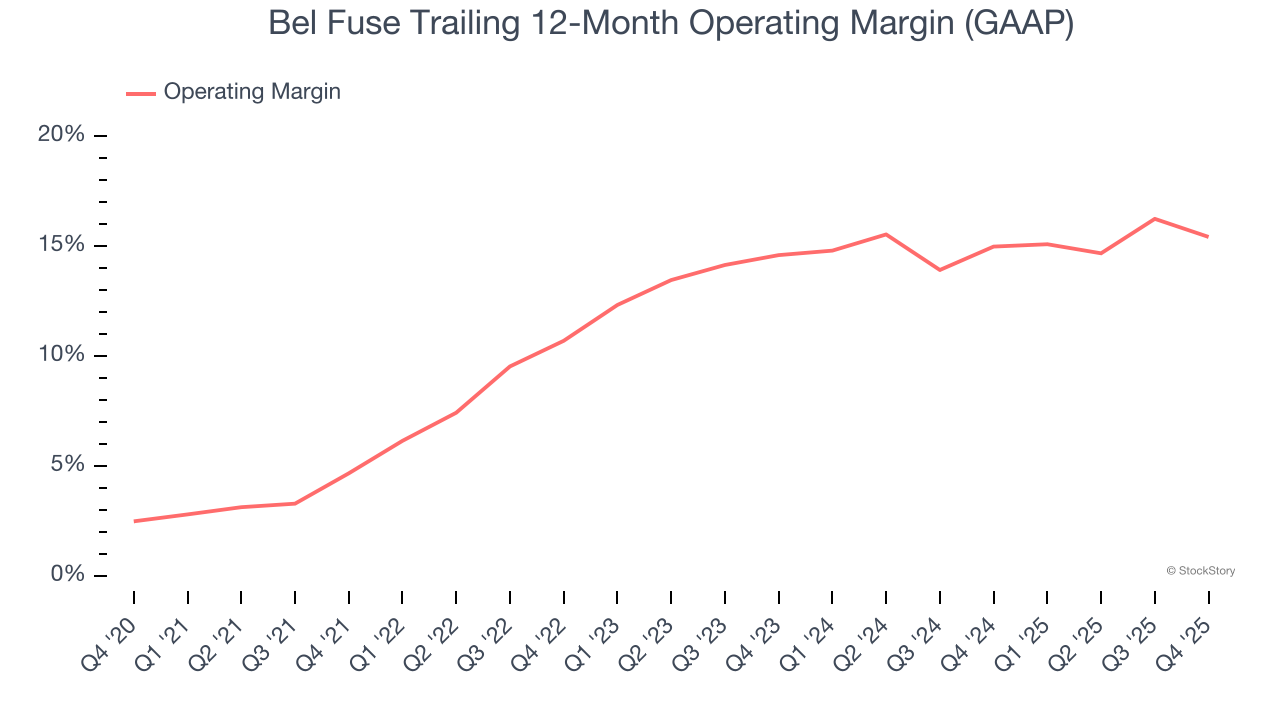
In diesem Quartal erzielte Bel Fuse eine operative Gewinnmarge von 14,7 %, ein Rückgang um 3,4 Prozentpunkte gegenüber dem Vorjahr. Im Gegensatz dazu stiegen Umsatz und Bruttomarge tatsächlich an, sodass anzunehmen ist, dass das Unternehmen weniger effizient war, weil die operativen Aufwendungen wie Marketing, F&E und Verwaltungskosten schneller stiegen als der Umsatz.
Gewinn je Aktie
Umsatztrends erklären das historische Wachstum eines Unternehmens, aber die langfristige Entwicklung des Gewinns je Aktie (EPS) weist auf die Profitabilität dieses Wachstums hin – ein Unternehmen könnte beispielsweise seinen Umsatz durch übermäßige Ausgaben für Werbung und Promotion künstlich erhöhen.
Der Gewinn je Aktie von Bel Fuse wuchs in den letzten fünf Jahren mit einer beeindruckenden durchschnittlichen jährlichen Wachstumsrate von 48,1 %, höher als das annualisierte Umsatzwachstum von 7,7 %. Dies zeigt, dass das Unternehmen mit seiner Expansion profitabler pro Aktie wurde.
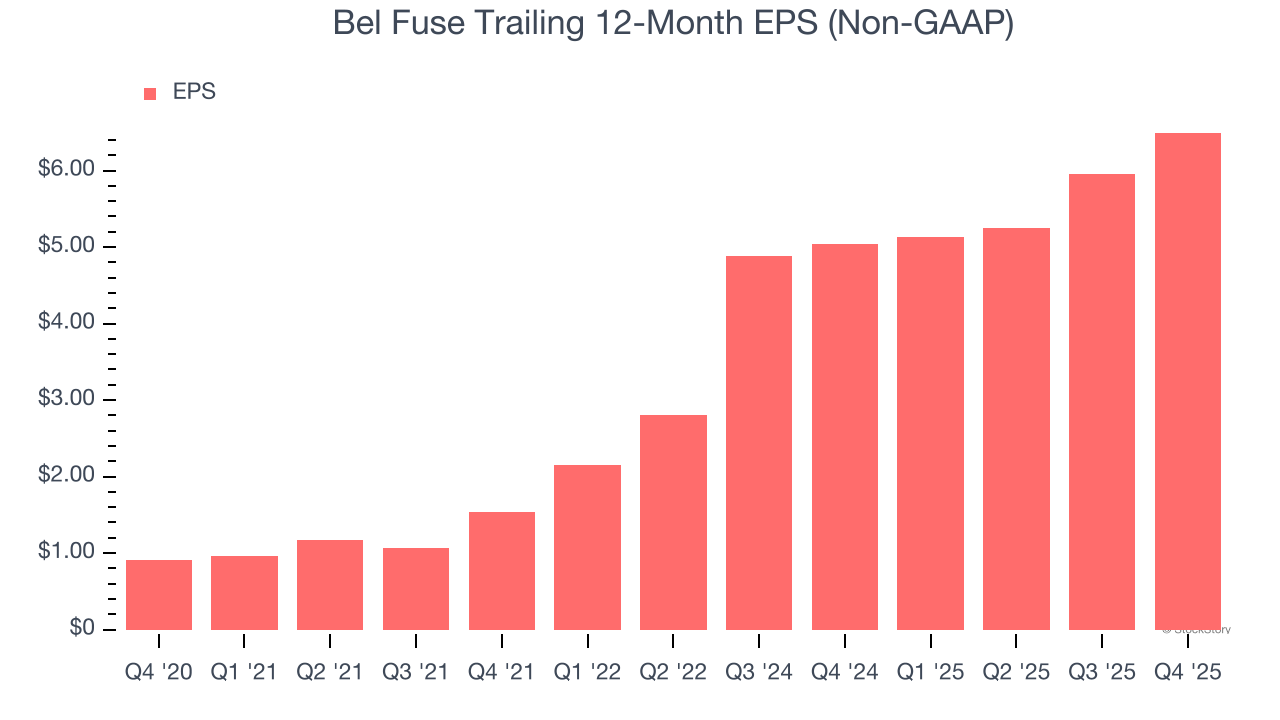
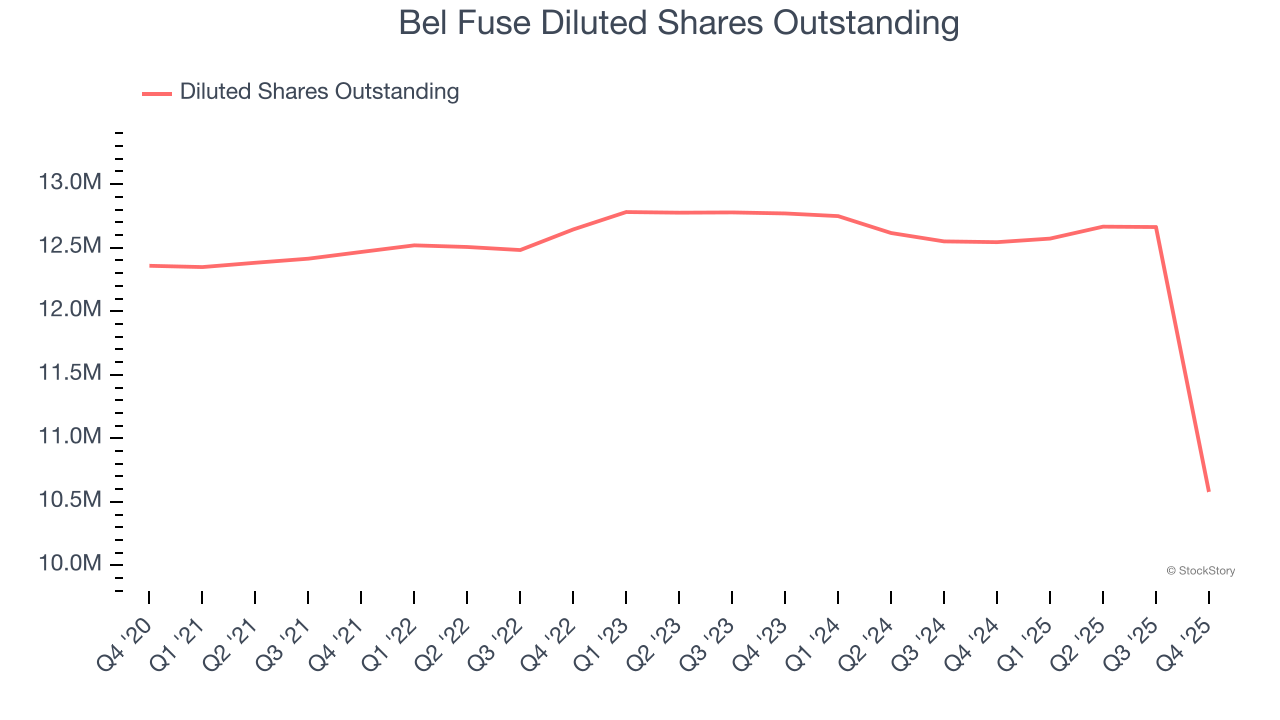
Wir können die Ergebnisse von Bel Fuse genauer analysieren, um die Treiber der Entwicklung besser zu verstehen. Wie bereits erwähnt, ist die operative Marge von Bel Fuse in diesem Quartal gesunken, hat sich in den letzten fünf Jahren jedoch um 10,8 Prozentpunkte erhöht. Die Aktienanzahl ist zudem um 14,4 % gesunken, und diese Faktoren zusammen sind für Aktionäre positiv, da steigende Profitabilität und Aktienrückkäufe das EPS-Wachstum im Vergleich zum Umsatzwachstum beschleunigen.
Wie beim Umsatz analysieren wir das EPS auch über einen kürzeren Zeitraum, um zu sehen, ob uns eine Veränderung im Unternehmen entgeht.
Bei Bel Fuse lag das einjährige annualisierte EPS-Wachstum mit 7,9 % unter dem Fünfjahrestrend. Wir hoffen, dass das Wachstum in Zukunft wieder anzieht.
Im vierten Quartal meldete Bel Fuse ein bereinigtes EPS von 1,98 US-Dollar, nach 1,45 US-Dollar im gleichen Quartal des Vorjahres. Dieses Ergebnis übertraf die Schätzungen der Analysten deutlich, und die Aktionäre sollten mit den Ergebnissen zufrieden sein. Für die nächsten 12 Monate erwartet die Wall Street, dass sich das Gesamtjahres-EPS von Bel Fuse auf 6,49 US-Dollar erhöht, was einem Wachstum von 3,9 % entspricht.
Wichtige Erkenntnisse aus den Q4-Ergebnissen von Bel Fuse
Es war erfreulich zu sehen, dass Bel Fuse in diesem Quartal die EPS-Erwartungen der Analysten übertreffen konnte. Wir waren auch begeistert, dass das EBITDA die Schätzungen der Wall Street deutlich übertraf. Insgesamt war dies aus unserer Sicht ein solides Ergebnis. Die Aktie blieb nach der Veröffentlichung mit 214,21 US-Dollar zunächst unverändert.
Ist Bel Fuse aktuell eine attraktive Investmentmöglichkeit? Das letzte Quartal ist wichtig, aber bei der Entscheidung, ob eine Aktie ein Kauf ist, zählen die langfristigen Fundamentaldaten und die Bewertung deutlich mehr.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Die Deutsche Bank, die vor zwei Wochen den "präzisen Höchstpunkt" vorhergesagt hat: Technologieaktien müssen noch um 5 % fallen, um den "Langfrist-Trendboden" zu erreichen
Vor zwei Wochen hat die Deutsche Bank die Bewertung von US-Technologieaktien und Large-Cap-Growth-Aktien herabgestuft. Seitdem haben sich Technologieaktien im Vergleich zu den übrigen Komponenten des S&P 500 um 12 Prozentpunkte schlechter entwickelt. Dennoch weist die Deutsche Bank darauf hin, dass Technologieaktien noch etwa 5 Prozentpunkte Abwärtspotenzial bis zum unteren Ende des langfristigen Trendkanals haben. Die Positionierung von institutionellen Anlegern kühlt schnell ab, und die Zeichen für eine Abwanderung von rund 30 Milliarden Dollar an Bottom-fishing-Kapital werden sichtbar. In der nächsten Zeit werden die Entwicklung der Quartalsberichte, die Kapitalflüsse und externe Risiken darüber entscheiden, ob die Anpassung bei einer strukturellen Rotation stoppen kann.

Goldman Sachs warnt: Egal, ob die Fed im Dezember die Zinsen erhöht oder nicht, der Markt ist möglicherweise auf beides nicht vorbereitet.
Goldman Sachs betrachtet eine Zinserhöhung im Dezember weiterhin als Basisszenario, aber der Markt preist eine Erhöhung mit etwa 90 % Wahrscheinlichkeit ein, wobei es zunehmend schwieriger wird, einen vollen Anstieg um 25 Basispunkte einzupreisen. Gleichzeitig wird erwartet, dass die KI-Investitionsausgaben im Jahr 2027 auf 1,6 Billionen US-Dollar steigen. Der Bedarf an Schuldenfinanzierung sowie das Risiko von Energieinflation bestehen weiterhin, und die Kreditspreads im Zusammenhang mit KI haben sich auf das breiteste Niveau im laufenden Jahr ausgeweitet. Der weitere Verlauf der US-Staatsanleihenrenditen bleibt somit weiterhin von einem ständigen Tauziehen zwischen bullishen und bearishen Kräften bestimmt.

Wann endet der Abwärtstrend beim KI-Handel? Der Markt blickt auf das "Gefangenendilemma" hinter Metas "gigantischer Anleiheemission"
Barclays ist der Ansicht, dass der Wettlauf der KI-Giganten um eine frühzeitige Finanzierung ein „Gefangenendilemma“ schafft. Die kollektive Emission von Anleihen wird die Finanzierungskosten erhöhen und die Verengung der Kreditspreads begrenzen. Mit dem zunehmenden Risiko von niedrig bewerteten Anleihen und der verstärkten Kreditdifferenzierung bei KI-Emittenten wird die Frage, ob das Angebot an Finanzierungsmöglichkeiten vom Markt absorbiert werden kann, zum Schlüssel für die Beurteilung, ob KI-Transaktionen Stabilität erreichen können.

Nach rekordverdächtigen Verkäufen von Hedgefonds empfiehlt Goldman Sachs, „selektiv“ in KI zu investieren, aber das Vertrauen bleibt begrenzt.
In den letzten acht Handelstagen haben Hedgefonds an sieben Tagen ihre Hebelwirkung reduziert, wodurch die Nettohebelung auf den niedrigsten Stand seit einem Jahr gesunken ist. Laut dem Goldman-Sachs-Strategen Louis Miller schafft der Rückgang des Momentum-Engagements, die starke Korrektur der Aktienkurse und die stabilen Gewinnerwartungen der führenden AI-Unternehmen Chancen für einen Einstieg in bestimmte Vermögenswerte. Pasquariello gibt jedoch zu, dass das Vertrauen in die Marktrichtung „begrenzt“ ist und die Kapitalrendite nach wie vor fraglich bleibt; Goldman Sachs empfiehlt eine selektive Positionierung im Bereich AI.

Krypto-Preise
Mehr


