
Warum Analysten nach dem SaaS-Schock immer noch großes Aufwärtspotenzial bei Salesforce sehen

Der Aktienkurs von Salesforce (NYSE: CRM) ist deutlich gefallen und bietet damit eine attraktive Value-Gelegenheit angesichts des breit angelegten Ausverkaufs von Software-Aktien in diesem Jahr. Das viel beschworene „SaaS-Apokalypse“-Szenario ist jedoch übertrieben, was auch Analysten zunehmend erkennen. Zwar kann KI SaaS-Aktien beeinflussen, aber nicht alle sind gleichermaßen gefährdet. Führende KI-Modelle expandieren in neue Branchen und bedrohen damit SaaS-Anbieter, die ihrerseits auf KI setzen, um ihren Kunden Mehrwert zu bieten.
Salesforce ist seit Jahren Vorreiter bei KI, maschinellem Lernen und Automatisierung. Das Ergebnis dieser Bemühungen gipfelte in der Kombination aus Data Cloud und Agentforce, welche eine einheitliche Plattform für CRM-Daten, Datenmanagement und Insights sowie KI-gestützte Ausführung ermöglicht. Für Unternehmen entsteht dadurch eine automatisierte End-to-End-CRM-Plattform, die sowohl intern als auch extern Effizienzsteigerungen bringt. Im Hinblick auf KI-Modelle hat Salesforce mit allen großen Modellen Partnerschaften geschlossen und deren Zugang sowie Anwendungen in die eigenen Plattformen integriert.
Analysten senken Kursziele: Reaktion des Marktes übertrieben
Die Aktivitäten der Analysten trugen zum Kursrückgang von Salesforce bei, da einige ihre Kursziele für Ende 2025 und Anfang 2026 nach unten korrigierten. Allerdings reagierte der Markt über, indem er deutlich unter das niedrigste veröffentlichte Ziel fiel. Das Aufwärtspotenzial beginnt Mitte Februar bei mindestens 15 % und reicht laut Konsensschätzungen bis zu 70 %.
Auch wenn die Entwicklung der Prognosen einen Kurs unterhalb des Konsenses nahelegt, ist das Minimum von 221 Dollar ein Ausreißer – die meisten Ziele liegen zwischen 235 und nahezu 400 Dollar, also deutlich über dem Konsens. Für Anleger bedeutet dies: Die Analysten sind zwar unsicher hinsichtlich der Zukunft, sehen aber weiterhin ein robustes Aufwärtspotenzial für diese Aktie im mittleren bis hohen zweistelligen Prozentbereich.
Zu den aktuellen Kommentaren zählen zwei Updates von Wedbush und Dan Ives. Darin bezeichnet er den Ausverkauf von SaaS-Aktien als übertrieben und sieht eine klare Kaufgelegenheit für SaaS-Werte. Im Hinblick auf Salesforce sieht er das Unternehmen nicht als Verlierer der KI-Revolution, sondern als zentralen Akteur – und hat es wieder in das Dan Ives Wedbush AI Revolution ETF (NYSEARCA: IVES) Portfolio aufgenommen.
Die Wiederaufnahme in das Dan Ives Wedbush AI Revolution ETF unterstreicht einen weiteren bullischen Faktor, der den Kursausblick stützt. Institutionelle Anleger, die 80 % der Aktien halten, akkumulieren im Jahr 2026 weiter. Daten von MarketBeat zeigen, dass sie im Verhältnis 2:1 in den vergangenen 12 Monaten gekauft haben und diesen Trend auch Anfang 2026 fortsetzen. Dies bietet eine solide Unterstützungsbasis und Rückenwind, der sich mit fallender Kursentwicklung verstärkt hat. Umgekehrt verkaufen Short-Seller – ein Risiko für diesen Markt – nicht in die Schwäche hinein. Der Short-Interest war in den letzten Monaten zwar erhöht, bleibt aber niedrig genug, um keine große Auswirkung zu haben.
Unterbewertete Salesforce-Aktie kann allein aufgrund der Bewertung dreistellig steigen
Ob mit Disruption oder ohne: Der Umsatz- und Gewinnausblick von Salesforce bleibt stark und der Markt bewertet das Unternehmen unter Wert. Schätzungen der Analysten setzen die Aktie auf etwa das 16-fache des diesjährigen Gewinns – ein attraktives Niveau – und auf weniger als das 7-fache der Prognose für 2035, was einen Kursanstieg von 200 % bis 400 % im Laufe der Zeit nahelegt. Blue-Chip-Tech-Aktien – auch Salesforce – werden üblicherweise näher dem 30-fachen ihres aktuellen Jahresergebnisses gehandelt. Was bislang fehlt, ist ein Katalysator, der mit dem anstehenden Quartalsbericht und der Prognose kommen könnte.
Der Bericht für das vierte Quartal des Geschäftsjahres 2026 wird für Ende Februar erwartet und dürfte die Konsensschätzungen wahrscheinlich übertreffen. Analysten haben ihre Prognosen bereits angehoben, doch der Konsens bleibt einstellig, obwohl das Unternehmen selbst eine Beschleunigung in den zweistelligen Bereich prognostiziert. Die Prognose wird entscheidend sein – jede Schwäche oder Stärke kann als Katalysator für Kursbewegungen wirken.
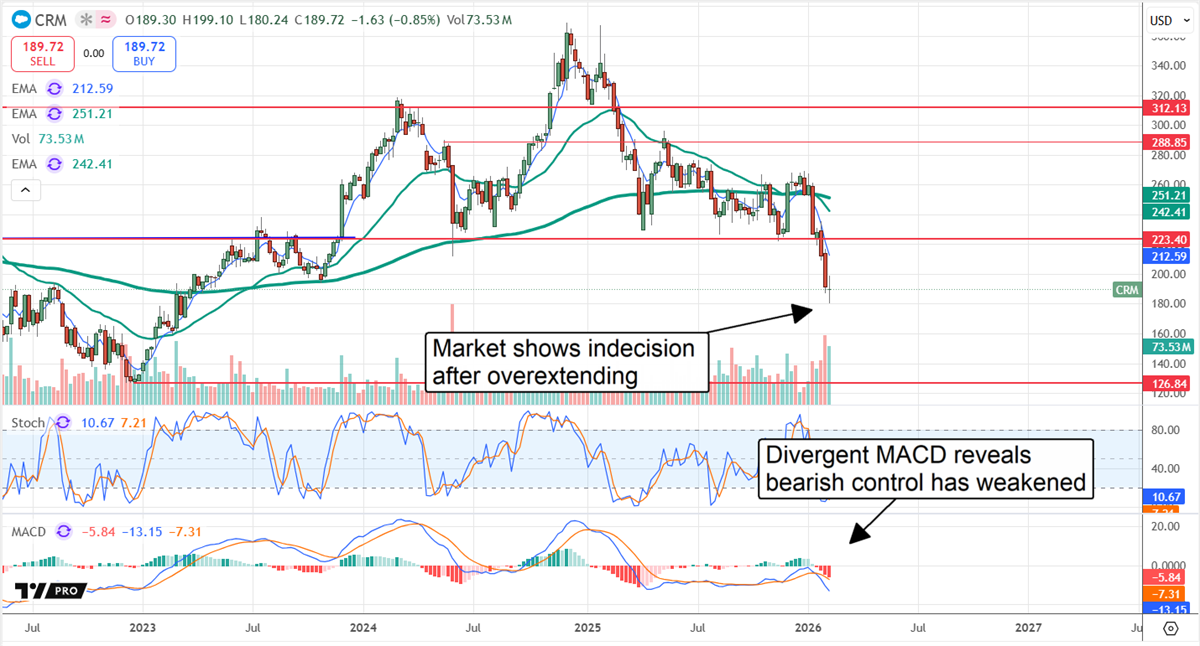
Die Kursentwicklung war zuletzt volatil. Der Markt fiel Anfang Februar auf neue Tiefststände und könnte weiter fallen. Allerdings zeigen sich zur Monatsmitte Anzeichen von Unsicherheit, sodass ein Boden erreicht sein könnte. In diesem Fall liegen die Widerstandsziele bei etwa 195 und 225 Dollar, während die entscheidende Unterstützung bei 180 Dollar liegt.
Wo sollten Sie jetzt 1.000 Dollar investieren?
Bevor Sie Ihren nächsten Trade durchführen, sollten Sie Folgendes wissen.
MarketBeat verfolgt täglich die Top-Analysten von der Wall Street sowie deren besten Aktienempfehlungen für ihre Kunden.
Unser Team hat die fünf Aktien identifiziert, die Top-Analysten ihren Kunden jetzt still und leise zum Kauf empfehlen, noch bevor der breite Markt darauf aufmerksam wird... und keine der bekannten Namen steht auf dieser Liste.
Sie sind überzeugt, dass diese fünf Aktien derzeit die besten Unternehmen für Investoren sind...
Sehen Sie sich die fünf Aktien hier an
Der Artikel „Why Analysts Still See Big Upside in Salesforce After the SaaS Scare“ erschien zuerst auf MarketBeat.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Der Kampf um das Amt des Präsidenten der Europäischen Zentralbank konzentriert sich auf die Fähigkeit zur Krisenbewältigung: Das französische Schuldenrisiko wird zum Prüfstein.
Der Kampf um das Amt des Präsidenten der Europäischen Zentralbank konzentriert sich zunehmend auf eine zentrale Frage: Welcher Kandidat ist am besten geeignet, den „Sheriffs“ des Anleihemarktes entgegenzutreten? Da die französische Schuldenproblematik die Erinnerungen an Turbulenzen in der Eurozone wachruft und die amtierende Präsidentin Lagarde sich auf einen vorzeitigen Rücktritt vorbereitet, könnten der Niederländer Klaas Knot und der Spanier Pablo Hernández de Cos schon bald während finanzieller Unruhen die Führung übernehmen.

Die Deutsche Bank, die vor zwei Wochen den "präzisen Höchstpunkt" vorhergesagt hat: Technologieaktien müssen noch um 5 % fallen, um den "Langfrist-Trendboden" zu erreichen
Vor zwei Wochen hat die Deutsche Bank die Bewertung von US-Technologieaktien und Large-Cap-Growth-Aktien herabgestuft. Seitdem haben sich Technologieaktien im Vergleich zu den übrigen Komponenten des S&P 500 um 12 Prozentpunkte schlechter entwickelt. Dennoch weist die Deutsche Bank darauf hin, dass Technologieaktien noch etwa 5 Prozentpunkte Abwärtspotenzial bis zum unteren Ende des langfristigen Trendkanals haben. Die Positionierung von institutionellen Anlegern kühlt schnell ab, und die Zeichen für eine Abwanderung von rund 30 Milliarden Dollar an Bottom-fishing-Kapital werden sichtbar. In der nächsten Zeit werden die Entwicklung der Quartalsberichte, die Kapitalflüsse und externe Risiken darüber entscheiden, ob die Anpassung bei einer strukturellen Rotation stoppen kann.

Goldman Sachs warnt: Egal, ob die Fed im Dezember die Zinsen erhöht oder nicht, der Markt ist möglicherweise auf beides nicht vorbereitet.
Goldman Sachs betrachtet eine Zinserhöhung im Dezember weiterhin als Basisszenario, aber der Markt preist eine Erhöhung mit etwa 90 % Wahrscheinlichkeit ein, wobei es zunehmend schwieriger wird, einen vollen Anstieg um 25 Basispunkte einzupreisen. Gleichzeitig wird erwartet, dass die KI-Investitionsausgaben im Jahr 2027 auf 1,6 Billionen US-Dollar steigen. Der Bedarf an Schuldenfinanzierung sowie das Risiko von Energieinflation bestehen weiterhin, und die Kreditspreads im Zusammenhang mit KI haben sich auf das breiteste Niveau im laufenden Jahr ausgeweitet. Der weitere Verlauf der US-Staatsanleihenrenditen bleibt somit weiterhin von einem ständigen Tauziehen zwischen bullishen und bearishen Kräften bestimmt.

Wann endet der Abwärtstrend beim KI-Handel? Der Markt blickt auf das "Gefangenendilemma" hinter Metas "gigantischer Anleiheemission"
Barclays ist der Ansicht, dass der Wettlauf der KI-Giganten um eine frühzeitige Finanzierung ein „Gefangenendilemma“ schafft. Die kollektive Emission von Anleihen wird die Finanzierungskosten erhöhen und die Verengung der Kreditspreads begrenzen. Mit dem zunehmenden Risiko von niedrig bewerteten Anleihen und der verstärkten Kreditdifferenzierung bei KI-Emittenten wird die Frage, ob das Angebot an Finanzierungsmöglichkeiten vom Markt absorbiert werden kann, zum Schlüssel für die Beurteilung, ob KI-Transaktionen Stabilität erreichen können.

Krypto-Preise
Mehr


