
Indiens US-Staatsanleihen-Bestände erreichen Fünfjahrestief, globale Zentralbanken verstärken Allianz zum Goldkauf
Die von Indien gehaltenen US-Staatsanleihen sind auf den niedrigsten Stand seit fünf Jahren gesunken, da das Land bestrebt ist, den Wechselkurs der eigenen Währung zu stützen und die Devisenreserven zu diversifizieren. Damit reiht sich Indien in einen breiteren Trend ein, bei dem einige der größten Volkswirtschaften ihre Bestände am größten Anleihemarkt der Welt – den US-Staatsanleihen – reduzieren.
Laut in der vergangenen Woche veröffentlichten US-Regierungsdaten sanken die von Indien gehaltenen langfristigen US-Staatsanleihen auf 174 Milliarden US-Dollar, was einem Rückgang von 26 % gegenüber dem Höchststand im Jahr 2023 entspricht. Den Angaben der indischen Zentralbank zufolge machen US-Staatsanleihen derzeit ein Drittel der indischen Devisenreserven aus, während es vor einem Jahr noch 40 % waren.
Da Gold und andere alternative Vermögenswerte einen immer größeren Anteil an den indischen Reserven einnehmen, spiegelt dieser Wandel die Maßnahmen größerer Halter wider und löst erneut Zweifel am US-Exzeptionalismus und der Rolle von US-Staatsanleihen als Reservevermögen aus. Trumps erneute Handelsdrohungen im Zusammenhang mit Grönland haben diese Unsicherheiten nur verstärkt und die Aussicht erhöht, dass auch europäische Regierungen damit beginnen könnten, ihre Bestände an US-Staatsanleihen abzubauen.
Win Thin, Chefökonom der Nassau 1982 Bank mit fast vierzig Jahren Markterfahrung, erklärte, dass dieser Wandel weitgehend darauf zurückzuführen sei, dass Länder ihre Exponierung gegenüber US-Dollar-Vermögenswerten verringern wollen, um Sanktionsrisiken zu reduzieren. „Indien hat noch Spielraum, seine Position in US-Staatsanleihen weiter abzubauen.“
Die indische Zentralbank hat auf die Bitte um eine Stellungnahme zu ihrem Abbau von US-Staatsanleihen nicht reagiert. Finanzministerin Nirmala Sitharaman erklärte im vergangenen September, die Zentralbank treffe „sehr umsichtig Entscheidungen“, um die Diversifizierung der Reserven zu erreichen.
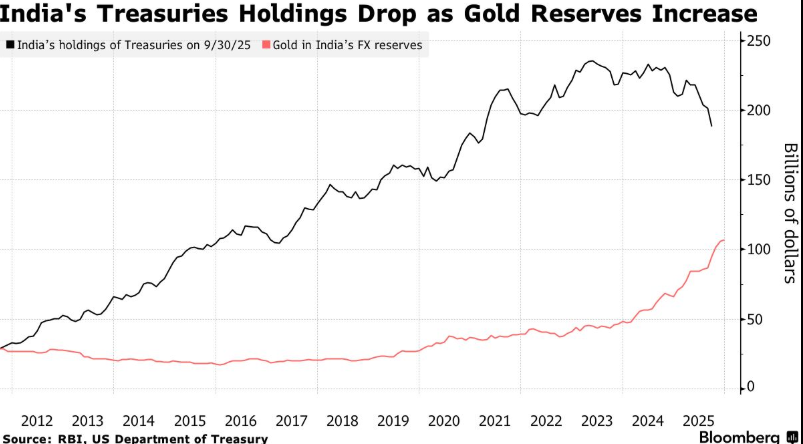 Während Indien US-Staatsanleihen reduziert, werden Goldbestände erhöht
Die Lehre für Mumbai (Finanzmärkte) und andere Bereiche stammt aus der Tatsache, dass die USA nach dem Ausbruch des Russland-Ukraine-Konflikts im Februar 2022 die russischen Devisenreserven eingefroren haben. Seitdem ist Indiens kontinuierlicher Kauf von russischem Öl ein Streitpunkt mit US-Präsident Trump geworden und führte zu hohen US-Zöllen auf das asiatische Land.
„Das Tempo, mit dem sich die Beziehungen zwischen den USA und Indien im vergangenen Jahr verschlechterten, hat viele überrascht und die politischen Entscheidungsträger dazu veranlasst, ihre Verwundbarkeit zu verringern“, sagt Shilan Shah von Capital Economics. Laut Bloomberg-Ranking war er im letzten Quartal der genaueste Prognostiker für den Rupien-Wechselkurs.
Ein Teil dieses Vorgehens ist darauf zurückzuführen, dass die indische Zentralbank bemüht ist, den angeschlagenen Wechselkurs der Rupie zu verteidigen. Da die USA auf indische Exporte Zölle von bis zu 50 % (die höchsten in Asien) erheben und dadurch ein Handelsabkommen verzögert wird, ist die Rupie auf ein Rekordtief gefallen. Durch den Verkauf von US-Staatsanleihen kann die indische Zentralbank die Erlöse zum Kauf von Rupien verwenden, um deren Wert zu stützen.
In der Investmentbranche haben Trumps globale Zollpolitik und die Nutzung des US-Dollars als Sanktionsinstrument Zweifel daran aufkommen lassen, ob US-Staatsanleihen weiterhin die beste Wahl sind. Die jüngste Razzia der USA gegen Venezuela hat diese Bedenken weiter verstärkt.
Nach Daten bis November letzten Jahres ist die indische Zentralbank kein Hauptinhaber von US-Staatsanleihen; ihre Bestände betragen nur ein Viertel der fast 683 Milliarden US-Dollar Chinas und liegen weit unter den 1,2 Billionen US-Dollar Japans. Außerdem liegt die Gesamtmenge der von Ausländern gehaltenen US-Staatsanleihen immer noch nahe dem historischen Höchststand. Dennoch verschärft Indiens Verkaufsverhalten die Debatte über die Rolle von US-Staatsanleihen in globalen Portfolios.
Goldkäufe
Die Zentralbanken weltweit müssen sich nun in einer immer komplexeren politischen Landschaft zurechtfinden, was den Druck auf die Reserveallokation erhöht. Obwohl der US-Dollar (und damit zusammenhängend US-Staatsanleihen) weiterhin das wichtigste globale Reservevermögen sind, rückt die Suche nach alternativen Anlagen unbestreitbar stärker in den Fokus.
Indiens Zentralbank verkauft US-Staatsanleihen zu einer Zeit, in der sie ihre Goldkäufe weiter ausbaut. Brasilien reduzierte im Oktober letzten Jahres seine langfristigen US-Staatsanleihen auf den niedrigsten Stand seit mindestens 2011. Und in dieser Woche genehmigte die polnische Zentralbank, der weltweit größte bekannte Goldkäufer, den weiteren Erwerb von 150 Tonnen Gold.
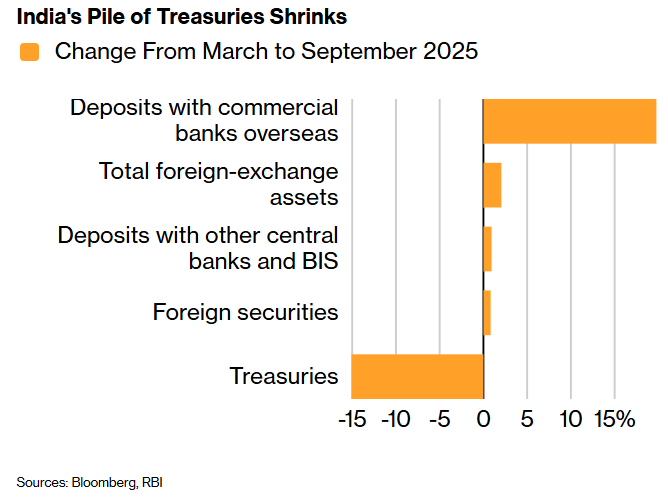 Indiens US-Staatsanleihe-Reserven schrumpfen
Es gibt auch Gründe anzunehmen, dass sich das Tempo des indischen Abbaus von US-Staatsanleihen verlangsamen könnte, etwa wenn sich die Rupie stabilisiert und dadurch weniger Interventionen nötig sind, oder wenn das ins Stocken geratene Handelsabkommen schließlich abgeschlossen wird und die Spannungen nachlassen.
Krishna Bhimavarapu, Volkswirt für den asiatisch-pazifischen Raum bei State Street Global Advisors, sagt: „Sollte ein Handelsabkommen erreicht werden, könnte die Notwendigkeit, die Währung aggressiv zu verteidigen, nachlassen.“
Immer mehr Marktbeobachter sind jedoch der Meinung, dass die Umschichtung in andere Vermögenswerte bereits im Gange ist. Eine im November letzten Jahres vom Thinktank Official Monetary and Financial Institutions Forum (OMFIF) durchgeführte Umfrage ergab, dass die überwiegende Mehrheit der Zentralbanken noch US-Dollar hält, aber fast 60 % der Zentralbanken planen, in den nächsten ein bis zwei Jahren nach Alternativen zu suchen.
„Dieser Trend ist inzwischen sehr deutlich“, sagt Michael Brown, Senior Research Strategist bei Pepperstone in London, im Hinblick auf Indiens Verkauf von US-Staatsanleihen. Ein Handelsabkommen „würde lediglich dazu führen, dass Indiens Bestände an US-Staatsanleihen stabil bleiben, aber nicht zu einem massiven Kaufrausch führen.“
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Die Deutsche Bank, die vor zwei Wochen den "präzisen Höchstpunkt" vorhergesagt hat: Technologieaktien müssen noch um 5 % fallen, um den "Langfrist-Trendboden" zu erreichen
Vor zwei Wochen hat die Deutsche Bank die Bewertung von US-Technologieaktien und Large-Cap-Growth-Aktien herabgestuft. Seitdem haben sich Technologieaktien im Vergleich zu den übrigen Komponenten des S&P 500 um 12 Prozentpunkte schlechter entwickelt. Dennoch weist die Deutsche Bank darauf hin, dass Technologieaktien noch etwa 5 Prozentpunkte Abwärtspotenzial bis zum unteren Ende des langfristigen Trendkanals haben. Die Positionierung von institutionellen Anlegern kühlt schnell ab, und die Zeichen für eine Abwanderung von rund 30 Milliarden Dollar an Bottom-fishing-Kapital werden sichtbar. In der nächsten Zeit werden die Entwicklung der Quartalsberichte, die Kapitalflüsse und externe Risiken darüber entscheiden, ob die Anpassung bei einer strukturellen Rotation stoppen kann.

Goldman Sachs warnt: Egal, ob die Fed im Dezember die Zinsen erhöht oder nicht, der Markt ist möglicherweise auf beides nicht vorbereitet.
Goldman Sachs betrachtet eine Zinserhöhung im Dezember weiterhin als Basisszenario, aber der Markt preist eine Erhöhung mit etwa 90 % Wahrscheinlichkeit ein, wobei es zunehmend schwieriger wird, einen vollen Anstieg um 25 Basispunkte einzupreisen. Gleichzeitig wird erwartet, dass die KI-Investitionsausgaben im Jahr 2027 auf 1,6 Billionen US-Dollar steigen. Der Bedarf an Schuldenfinanzierung sowie das Risiko von Energieinflation bestehen weiterhin, und die Kreditspreads im Zusammenhang mit KI haben sich auf das breiteste Niveau im laufenden Jahr ausgeweitet. Der weitere Verlauf der US-Staatsanleihenrenditen bleibt somit weiterhin von einem ständigen Tauziehen zwischen bullishen und bearishen Kräften bestimmt.

Wann endet der Abwärtstrend beim KI-Handel? Der Markt blickt auf das "Gefangenendilemma" hinter Metas "gigantischer Anleiheemission"
Barclays ist der Ansicht, dass der Wettlauf der KI-Giganten um eine frühzeitige Finanzierung ein „Gefangenendilemma“ schafft. Die kollektive Emission von Anleihen wird die Finanzierungskosten erhöhen und die Verengung der Kreditspreads begrenzen. Mit dem zunehmenden Risiko von niedrig bewerteten Anleihen und der verstärkten Kreditdifferenzierung bei KI-Emittenten wird die Frage, ob das Angebot an Finanzierungsmöglichkeiten vom Markt absorbiert werden kann, zum Schlüssel für die Beurteilung, ob KI-Transaktionen Stabilität erreichen können.

Nach rekordverdächtigen Verkäufen von Hedgefonds empfiehlt Goldman Sachs, „selektiv“ in KI zu investieren, aber das Vertrauen bleibt begrenzt.
In den letzten acht Handelstagen haben Hedgefonds an sieben Tagen ihre Hebelwirkung reduziert, wodurch die Nettohebelung auf den niedrigsten Stand seit einem Jahr gesunken ist. Laut dem Goldman-Sachs-Strategen Louis Miller schafft der Rückgang des Momentum-Engagements, die starke Korrektur der Aktienkurse und die stabilen Gewinnerwartungen der führenden AI-Unternehmen Chancen für einen Einstieg in bestimmte Vermögenswerte. Pasquariello gibt jedoch zu, dass das Vertrauen in die Marktrichtung „begrenzt“ ist und die Kapitalrendite nach wie vor fraglich bleibt; Goldman Sachs empfiehlt eine selektive Positionierung im Bereich AI.

Krypto-Preise
Mehr


