
Wo liegt eigentlich die Zukunft von Bitcoin-Treasury-Unternehmen?

Wer zuerst seine BTC-Bestände in ertragsbringende Vermögenswerte umwandelt, kann erneut einen nachhaltigen Aufschlag erzielen.
Wer es zuerst schafft, BTC-Bestände in ertragsbringende Vermögenswerte zu verwandeln, kann erneut nachhaltige Prämien erzielen.
Autor: Yue Xiaoyu
Kürzlich steht das Bitcoin-Treasury-Unternehmen MicroStrategy vor dem Ausschluss aus globalen Indexfonds. Das bedeutet, dass möglicherweise 8,8 Milliarden US-Dollar abgezogen werden, was einen enormen Schlag für den Bitcoin-Preis darstellen würde. Was ist also die Zukunft der Bitcoin-Treasury-Unternehmen? Wie sieht die Zukunft des DAT-Modells aus?
Das DAT-Modell ist nicht einfach nur, dass traditionelle Unternehmen Geld leihen, um Coins zu kaufen. Entscheidend ist vielmehr, dass die Interessen traditioneller Unternehmen mit dem Ökosystem dieses Tokens verknüpft werden.
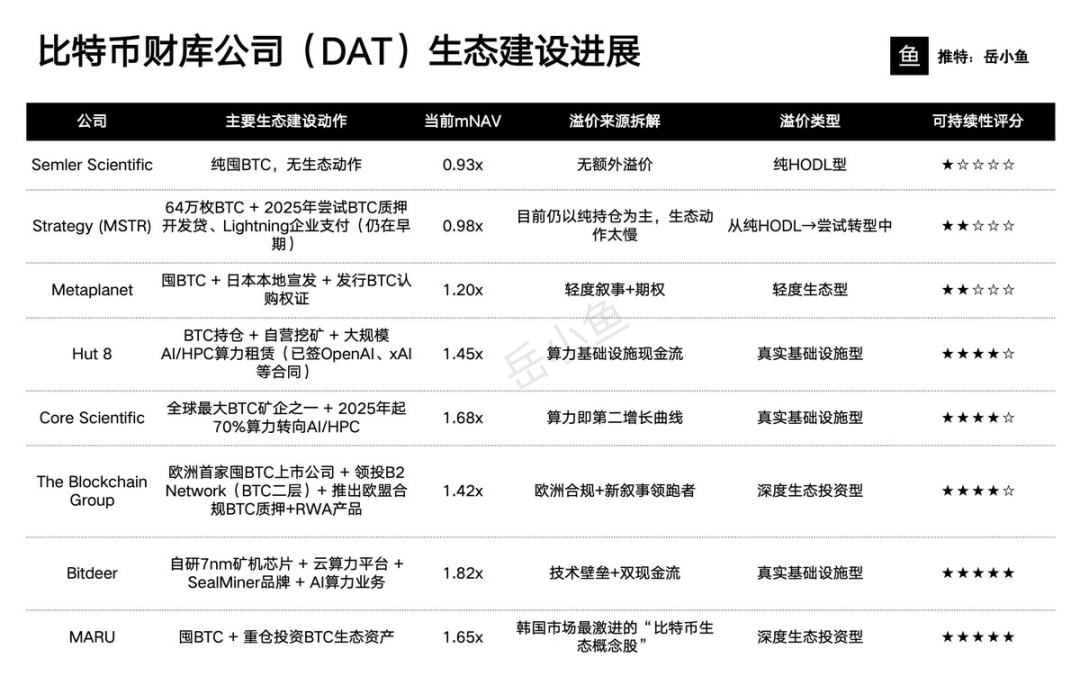
Weit über das hinaus, was viele wissen, sind tatsächlich bereits viele Bitcoin-Treasury-Unternehmen aktiv am Aufbau des Bitcoin-Ökosystems beteiligt. Der proaktive Aufbau des Bitcoin-Ökosystems ist derzeit einer der wenigen zuverlässigen Wege, wie DAT-Unternehmen ihren Unternehmenswert erneut steigern können. In Zeiten schwacher Märkte kann diese Methode sogar nachhaltigere Prämien schaffen als das bloße, törichte Horten von mehr BTC. Der Markt hat dies bereits mit echtem Kapital bewiesen. In der folgenden Tabelle sind einige Fortschritte führender Bitcoin-Treasury-Unternehmen beim Aufbau des Ökosystems aufgeführt.
Den Teufelskreis des reinen Haltens durchbrechen
Für Unternehmen, die nur Coins horten, gilt: Solange BTC nicht steigt oder die Finanzierungskanäle blockiert sind, kann das CPS (Bitcoin-Nachschub) nicht mehr wachsen, und der Preis wird zwangsläufig auf Null zurückgehen. Der Aufbau eines Ökosystems ist wie das Hinzufügen eines zweiten oder sogar dritten Motors, um Nachschub, technologische Barrieren und neue Wachstumserzählungen zu ermöglichen.
Tote Vermögenswerte in lebendige Erträge verwandeln
Beispielsweise verwandeln Hut 8, Core Scientific und Bitdeer ihre gehaltenen BTC plus Rechenleistung in HPC-Ressourcen, die an große KI-Modellunternehmen wie OpenAI und xAI vermietet werden können, mit einer jährlichen Rendite von 8-15 %, was direkte US-Dollar-Einnahmen generiert. Die Bewertungslogik des Marktes wird zu: BTC-Bestand (1,0x) + Wertsteigerungserträge (zusätzliche 0,5-1,0x Prämie).
Den neuen Narrativ-Zyklus ergreifen
Tatsächlich unterstützt das Bitcoin-Ökosystem weiterhin neue Narrative, von den ersten Ordinals-Protokollen bis hin zu späteren Bitcoin Layer2 und BTCFi. Solange Unternehmen bereit sind, in Kapital, Teams und Marken zu investieren und sich zu führenden börsennotierten Unternehmen dieser neuen Runde zu machen, sind Privatanleger und Institutionen bereit, erneut eine 2- bis 3-fache Prämie zu gewähren – MARU und Blockchain Group sind typische Beispiele.
Vom Kapitalspiel zur offenen Plattform
Die alte Logik: Prämie → Emission → Kauf von BTC → Aktienkurssteigerung (geschlossen, reflexiv, extrem fragil). Die neue Logik: BTC-Bestand + Ökosystem-Projektportfolio + externe Entwickler / Kapitalzufluss → Plattformwert → nachhaltige Prämie.
Zusammenfassung
Der Markt glaubt immer weniger daran, dass einfaches Horten von Coins eine Prämie aufrechterhalten kann.
Nur Unternehmen, die Bitcoin von totem Gold in ein lebendiges Ökosystem verwandeln, können das mNAV wirklich wiederbeleben. Wer es zuerst schafft, BTC-Bestände in ertragsbringende Vermögenswerte zu verwandeln, kann erneut nachhaltige Prämien erzielen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Der Kampf um das Amt des Präsidenten der Europäischen Zentralbank konzentriert sich auf die Fähigkeit zur Krisenbewältigung: Das französische Schuldenrisiko wird zum Prüfstein.
Der Kampf um das Amt des Präsidenten der Europäischen Zentralbank konzentriert sich zunehmend auf eine zentrale Frage: Welcher Kandidat ist am besten geeignet, den „Sheriffs“ des Anleihemarktes entgegenzutreten? Da die französische Schuldenproblematik die Erinnerungen an Turbulenzen in der Eurozone wachruft und die amtierende Präsidentin Lagarde sich auf einen vorzeitigen Rücktritt vorbereitet, könnten der Niederländer Klaas Knot und der Spanier Pablo Hernández de Cos schon bald während finanzieller Unruhen die Führung übernehmen.

Die Deutsche Bank, die vor zwei Wochen den "präzisen Höchstpunkt" vorhergesagt hat: Technologieaktien müssen noch um 5 % fallen, um den "Langfrist-Trendboden" zu erreichen
Vor zwei Wochen hat die Deutsche Bank die Bewertung von US-Technologieaktien und Large-Cap-Growth-Aktien herabgestuft. Seitdem haben sich Technologieaktien im Vergleich zu den übrigen Komponenten des S&P 500 um 12 Prozentpunkte schlechter entwickelt. Dennoch weist die Deutsche Bank darauf hin, dass Technologieaktien noch etwa 5 Prozentpunkte Abwärtspotenzial bis zum unteren Ende des langfristigen Trendkanals haben. Die Positionierung von institutionellen Anlegern kühlt schnell ab, und die Zeichen für eine Abwanderung von rund 30 Milliarden Dollar an Bottom-fishing-Kapital werden sichtbar. In der nächsten Zeit werden die Entwicklung der Quartalsberichte, die Kapitalflüsse und externe Risiken darüber entscheiden, ob die Anpassung bei einer strukturellen Rotation stoppen kann.

Goldman Sachs warnt: Egal, ob die Fed im Dezember die Zinsen erhöht oder nicht, der Markt ist möglicherweise auf beides nicht vorbereitet.
Goldman Sachs betrachtet eine Zinserhöhung im Dezember weiterhin als Basisszenario, aber der Markt preist eine Erhöhung mit etwa 90 % Wahrscheinlichkeit ein, wobei es zunehmend schwieriger wird, einen vollen Anstieg um 25 Basispunkte einzupreisen. Gleichzeitig wird erwartet, dass die KI-Investitionsausgaben im Jahr 2027 auf 1,6 Billionen US-Dollar steigen. Der Bedarf an Schuldenfinanzierung sowie das Risiko von Energieinflation bestehen weiterhin, und die Kreditspreads im Zusammenhang mit KI haben sich auf das breiteste Niveau im laufenden Jahr ausgeweitet. Der weitere Verlauf der US-Staatsanleihenrenditen bleibt somit weiterhin von einem ständigen Tauziehen zwischen bullishen und bearishen Kräften bestimmt.

Wann endet der Abwärtstrend beim KI-Handel? Der Markt blickt auf das "Gefangenendilemma" hinter Metas "gigantischer Anleiheemission"
Barclays ist der Ansicht, dass der Wettlauf der KI-Giganten um eine frühzeitige Finanzierung ein „Gefangenendilemma“ schafft. Die kollektive Emission von Anleihen wird die Finanzierungskosten erhöhen und die Verengung der Kreditspreads begrenzen. Mit dem zunehmenden Risiko von niedrig bewerteten Anleihen und der verstärkten Kreditdifferenzierung bei KI-Emittenten wird die Frage, ob das Angebot an Finanzierungsmöglichkeiten vom Markt absorbiert werden kann, zum Schlüssel für die Beurteilung, ob KI-Transaktionen Stabilität erreichen können.

Krypto-Preise
Mehr


