
Mehrere positive Faktoren überlagern sich, BTC stabilisiert sich vorübergehend, die Schwierigkeiten bleiben jedoch ungelöst (10.20~10.26)

Die Risikobereitschaft hat sich noch nicht erhöht, und die Liquidität am Kryptomarkt bleibt weiterhin äußerst angespannt.
 Die in diesem Bericht erwähnten Informationen, Ansichten und Einschätzungen zu Märkten, Projekten und Kryptowährungen dienen ausschließlich zu Referenzzwecken und stellen keine Anlageberatung dar.
Verfasst von 0xBrooker
Am Wochenende hielten die Delegationen der US-amerikanischen und chinesischen Handelsgespräche in Malaysia die fünfte Verhandlungsrunde des Jahres ab, um die letzten Vorbereitungen für das Ende des Monats geplante Treffen der beiden Staatsoberhäupter zu treffen.
Zuvor hatten beide Seiten, insbesondere die USA, wiederholt Signale ausgesendet, dass sie auf eine Einigung hoffen, und mit der kurzfristigen Verbesserung der Liquidität an den US-Finanzmärkten hat sich der Nasdaq nach zwei Wochen des Rückgangs und der Volatilität allmählich stabilisiert und ist nach der Veröffentlichung der US-CPI-Daten für September am Freitag auf ein neues Allzeithoch gestiegen. Am Sonntag gaben beide Seiten bekannt, dass sie einen „Konsens über den Rahmen des Abkommens“ erzielt haben, was BTC und den Kryptomarkt kollektiv nach oben trieb.
Die drei wichtigsten Faktoren, die den Markt belasteten – der Handelskonflikt zwischen den USA und China, die kurzfristige Finanzliquidität und die Inflationsdaten – haben sich allesamt verbessert und dazu beigetragen, dass die US-Aktienmärkte in dieser Woche neue Allzeithochs erreichten. BTC und der Kryptomarkt bleiben jedoch aufgrund der weiterhin gedämpften Risikobereitschaft und der Belastung durch historische Zyklen schwach, obwohl sie nach Unterstützung an der 200-Tage-Linie eine schwache Erholung zeigten und wieder über das „Trump-Tief“ stiegen, aber noch nicht in den Bullenmarkt zurückgekehrt sind. Innerhalb des Kryptomarktes fehlen weiterhin Hotspots, und Altcoins bleiben schwächer als BTC.
Die Kapitalzuflüsse bleiben schwach und können den Verkaufsdruck der Long-Term Holder kaum ausgleichen. Es bleibt abzuwarten, ob mit weiteren Zinssenkungen und der Entspannung des US-chinesischen Handelskonflikts wieder reichlich Kapital in den Markt fließt, um den Abwärtstrend umzukehren oder sogar das alte Zyklusmuster zu durchbrechen.
Politik, Makrofinanzen und Wirtschaftsdaten
Vor zwei Wochen eskalierte der Zollstreit zwischen den USA und China plötzlich, was zu erneuten Turbulenzen an den globalen Finanzmärkten führte. Danach sendeten beide Seiten, insbesondere die USA, wiederholt Signale der Annäherung und des Wunsches nach einer Einigung, was vom Markt allmählich als „Verhandeln durch Druck“ interpretiert wurde, woraufhin sich die Märkte stabilisierten.
Am Wochenende hielten die Delegationen beider Seiten in Malaysia die fünfte Verhandlungsrunde ab. Laut den Ankündigungen beider Seiten am Sonntag: Innerhalb von zwei Tagen wurden konstruktive Gespräche zu Themen wie Exportkontrollen, Verlängerung gegenseitiger Zölle, Fentanyl- und Drogenbekämpfungskooperation, weitere Handelsausweitung und 301 „Schiffsgebühren“ geführt und ein vorläufiger Konsens erzielt. Im Anschluss werden interne Genehmigungsverfahren eingeleitet. Das Treffen der beiden Staatsoberhäupter am Monatsende wird mit hoher Wahrscheinlichkeit wie geplant stattfinden.
Seit dem Shutdown der US-Regierung agiert der Markt ohne Wirtschaftsdaten und Arbeitsmarktdaten, bis am 24. Oktober endlich der erste wichtige Datensatz – der CPI – veröffentlicht wurde. Die Daten zeigen: Der US-CPI für September stieg im Jahresvergleich um 3 %, lag damit unter der Prognose von 3,1 %, aber über dem Vormonatswert von 2,9 %. Das bedeutet, dass die Wahrscheinlichkeit einer Zinssenkung der Fed im Oktober nahezu 100 % beträgt, und die Zinssenkungserwartung für Dezember liegt laut FedWatch bei 91,1 %. Der Zinssenkungszyklus kann fortgesetzt werden, was die zuvor bestehenden Sorgen am Markt beseitigte. Nach Veröffentlichung der Daten erreichten alle drei großen US-Aktienindizes neue Allzeithochs. Auch BTC setzte seine schwache Erholung fort, bleibt aber noch deutlich unter dem Allzeithoch.
Der Shutdown der US-Regierung führte zu kurzfristigen Liquiditätsproblemen. Nachdem Powell erklärte, dass die Fed das QT-Programm bald beenden werde, ließ dieser Druck auf den Markt nach.
US-Aktien aus den Bereichen KI und Technologie beginnen mit der Veröffentlichung der Q3-Geschäftszahlen. Die Zahlen von Tesla lagen unter den Erwartungen, schlossen aber dennoch im Plus, was zeigt, dass KI-Investitionen weiterhin vom Markt positiv bewertet werden. In der kommenden Woche werden weitere richtungsweisende Unternehmen ihre Berichte vorlegen, was genau beobachtet werden sollte.
Der US-Dollar-Index verzeichnete in dieser Woche eine Erholung um 0,39 % und schloss bei 98,547, was einem moderaten Niveau entspricht. Nach mehreren Wochen starker Anstiege begann Gold am Dienstag dieser Woche stark zu fallen und blieb anschließend schwach.
Kryptomarkt
Abgesehen von den Auswirkungen des makrofinanziellen Marktes bleibt BTC und der Kryptomarkt weiterhin vom historischen „Zyklusgesetz“ beeinflusst.
In dieser Woche wurden weiterhin über 130.000 BTC an Börsen eingezahlt, das Volumen ist im Vergleich zur Vorwoche leicht gesunken, aber der Nettoabfluss verringerte sich auf 2.775 Stück und erreichte damit den niedrigsten Stand der letzten Zeit. Dies zeigt, dass der Einfluss des Zyklusgesetzes auf den Markt beim Wechsel von alten zu neuen Zyklen sehr groß ist.
Die Long-Term Holder haben mehr als 39.000 BTC verkauft, was typischerweise in der Bestätigungsphase des Übergangs vom Bullen- zum Bärenmarkt geschieht. Zu diesem Zeitpunkt reicht die Kaufkraft der Short-Term Holder nicht mehr aus, um den Verkaufsdruck aufzufangen.
Im neuen Marktgefüge sind die Hauptkräfte, die den Verkaufsdruck aufnehmen, DATs-Unternehmen und BTC Spot ETF-Kapitalströme, die in dieser Woche ebenfalls schwach waren. Laut eMerge Engine belief sich der Gesamtzufluss in den Kryptomarkt in dieser Woche auf nur 943 Millionen, den niedrigsten Wert seit Monaten.
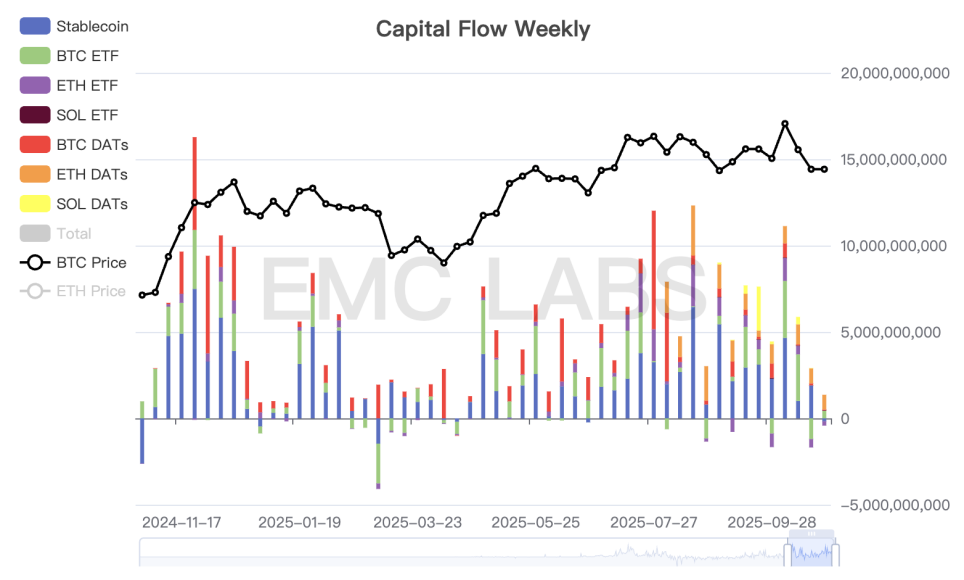
Wöchentliche Statistik der Kapitalzuflüsse in den Kryptomarkt
Hinter der schwachen Handelsaktivität steht der von uns in letzter Zeit immer wieder betonte Einfluss des „Zyklusgesetzes“ auf die Marktstimmung. Eine Änderung dieses Zustands erfordert entweder, dass die Long-Positionen im neuen Marktgefüge bei global steigender Risikobereitschaft aktiv kaufen und den Verkaufsdruck aufsaugen, oder dass das rücksichtslose Verkaufen von Long- und Short-Term Holdern den Bärenmarkt bestätigt.
Technisch gesehen konnte sich BTC in dieser Woche über der 200-Tage-Linie und dem „Trump-Tief“ (im Bereich von 90.000 bis 110.000 US-Dollar) behaupten und setzte eine schwache Erholung mit einem Wochenplus von 5,4 % fort. ETH konnte sich über der 120-Tage-Linie behaupten.
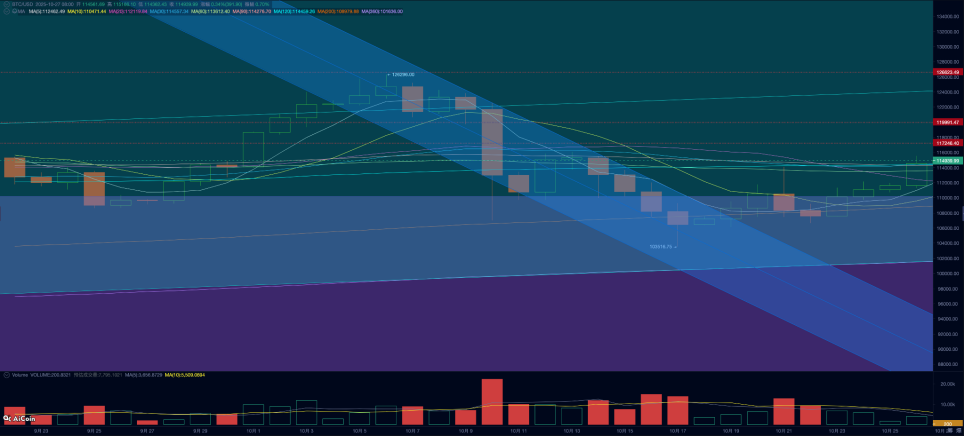
BTC-Preisentwicklung Tageschart
Die durch die erneute US-chinesische Konfrontation ausgelöste anhaltende Liquidation am Derivatemarkt führte zu einem nominalen Marktverlust von über 20 Milliarden US-Dollar. In letzter Zeit hat sich BTC zusammen mit den US-Aktien schwach erholt, aber das gesamte offene Kontraktvolumen bleibt niedrig, was zeigt, dass gehebeltes Kapital kurzfristig kaum eine treibende Kraft für die Erholung ist.
Basierend auf verschiedenen Einschätzungen glauben wir, dass das Verhalten von DATs und BTC Spot ETF-Kapitalströmen weiterhin die einzigen Kräfte sind, die die BTC-Erholung aufrechterhalten und sogar eine Rückkehr in den Bullenmarkt ermöglichen könnten.
Zyklusindikatoren
Laut eMerge Engine liegt der EMC BTC Cycle Metrics-Indikator bei 0 und befindet sich in einer Übergangsphase.
EMC Labs wurde im April 2023 von Krypto-Asset-Investoren und Datenwissenschaftlern gegründet. Das Unternehmen konzentriert sich auf die Forschung in der Blockchain-Industrie und Investitionen in den Crypto-Sekundärmarkt. Mit Branchenprognosen, Einblicken und Data Mining als Kernkompetenzen engagiert sich EMC Labs durch Forschung und Investitionen in die florierende Blockchain-Industrie und fördert das Ziel, dass Blockchain und Krypto-Assets der Menschheit zugutekommen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Der Kampf um das Amt des Präsidenten der Europäischen Zentralbank konzentriert sich auf die Fähigkeit zur Krisenbewältigung: Das französische Schuldenrisiko wird zum Prüfstein.
Der Kampf um das Amt des Präsidenten der Europäischen Zentralbank konzentriert sich zunehmend auf eine zentrale Frage: Welcher Kandidat ist am besten geeignet, den „Sheriffs“ des Anleihemarktes entgegenzutreten? Da die französische Schuldenproblematik die Erinnerungen an Turbulenzen in der Eurozone wachruft und die amtierende Präsidentin Lagarde sich auf einen vorzeitigen Rücktritt vorbereitet, könnten der Niederländer Klaas Knot und der Spanier Pablo Hernández de Cos schon bald während finanzieller Unruhen die Führung übernehmen.

Die Deutsche Bank, die vor zwei Wochen den "präzisen Höchstpunkt" vorhergesagt hat: Technologieaktien müssen noch um 5 % fallen, um den "Langfrist-Trendboden" zu erreichen
Vor zwei Wochen hat die Deutsche Bank die Bewertung von US-Technologieaktien und Large-Cap-Growth-Aktien herabgestuft. Seitdem haben sich Technologieaktien im Vergleich zu den übrigen Komponenten des S&P 500 um 12 Prozentpunkte schlechter entwickelt. Dennoch weist die Deutsche Bank darauf hin, dass Technologieaktien noch etwa 5 Prozentpunkte Abwärtspotenzial bis zum unteren Ende des langfristigen Trendkanals haben. Die Positionierung von institutionellen Anlegern kühlt schnell ab, und die Zeichen für eine Abwanderung von rund 30 Milliarden Dollar an Bottom-fishing-Kapital werden sichtbar. In der nächsten Zeit werden die Entwicklung der Quartalsberichte, die Kapitalflüsse und externe Risiken darüber entscheiden, ob die Anpassung bei einer strukturellen Rotation stoppen kann.

Goldman Sachs warnt: Egal, ob die Fed im Dezember die Zinsen erhöht oder nicht, der Markt ist möglicherweise auf beides nicht vorbereitet.
Goldman Sachs betrachtet eine Zinserhöhung im Dezember weiterhin als Basisszenario, aber der Markt preist eine Erhöhung mit etwa 90 % Wahrscheinlichkeit ein, wobei es zunehmend schwieriger wird, einen vollen Anstieg um 25 Basispunkte einzupreisen. Gleichzeitig wird erwartet, dass die KI-Investitionsausgaben im Jahr 2027 auf 1,6 Billionen US-Dollar steigen. Der Bedarf an Schuldenfinanzierung sowie das Risiko von Energieinflation bestehen weiterhin, und die Kreditspreads im Zusammenhang mit KI haben sich auf das breiteste Niveau im laufenden Jahr ausgeweitet. Der weitere Verlauf der US-Staatsanleihenrenditen bleibt somit weiterhin von einem ständigen Tauziehen zwischen bullishen und bearishen Kräften bestimmt.

Wann endet der Abwärtstrend beim KI-Handel? Der Markt blickt auf das "Gefangenendilemma" hinter Metas "gigantischer Anleiheemission"
Barclays ist der Ansicht, dass der Wettlauf der KI-Giganten um eine frühzeitige Finanzierung ein „Gefangenendilemma“ schafft. Die kollektive Emission von Anleihen wird die Finanzierungskosten erhöhen und die Verengung der Kreditspreads begrenzen. Mit dem zunehmenden Risiko von niedrig bewerteten Anleihen und der verstärkten Kreditdifferenzierung bei KI-Emittenten wird die Frage, ob das Angebot an Finanzierungsmöglichkeiten vom Markt absorbiert werden kann, zum Schlüssel für die Beurteilung, ob KI-Transaktionen Stabilität erreichen können.

Krypto-Preise
Mehr


