Wöchentlicher Marktausblick | Non-Farm Payrolls schüren Zinsschritt-Wetten neu, Öl baut Risikoprämie deutlich ab, US-Aktienindizes rotieren
Letzte Woche wurden die Märkte von drei Hauptthemen hin- und hergerissen. Die US-Arbeitsmarktdaten (Nonfarm Payrolls) für Oktober fielen weit besser aus als erwartet, was die Wetten auf eine Zinserhöhung der Federal Reserve im Dezember neu entfachte, den Dollar stärkte und die Renditen von Staatsanleihen nach oben trieb. Die internationalen Ölpreise fielen auf Wochensicht um etwa 13 %, was auf Erwartungen einer Deeskalation zwischen den USA und dem Iran sowie auf Bedenken hinsichtlich eines Überangebots zurückzuführen ist, wenngleich Tankerangriffe und Schifffahrtsrisiken in der Straße von Hormus den Rückgang begrenzten. US-Aktien verzeichneten eine teilweise Erholung, angeführt von einer starken Erholung bei Chip-Aktien nach massiven Verkäufen, aber der Nasdaq und der S und P 500 verbuchten dennoch einen vierten wöchentlichen Rückgang in Folge, mit einer deutlichen internen Divergenz bei den Indizes. Für CFD-Trader liegt der Fokus diese Woche nicht nur auf der Einschätzung der Richtung, sondern auch auf den Zusammenhängen zwischen dem Dollar, den Zinssätzen, dem geopolitischen Ölrisiko und der Rotation der US-Aktienindizes – sowie auf Volatilität und Liquiditätsrisiken rund um die Veröffentlichung wichtiger Daten.
1. Dollar und Zinssätze: Starke Nonfarm Payrolls beflügeln Wetten auf Zinsschritte im Dezember
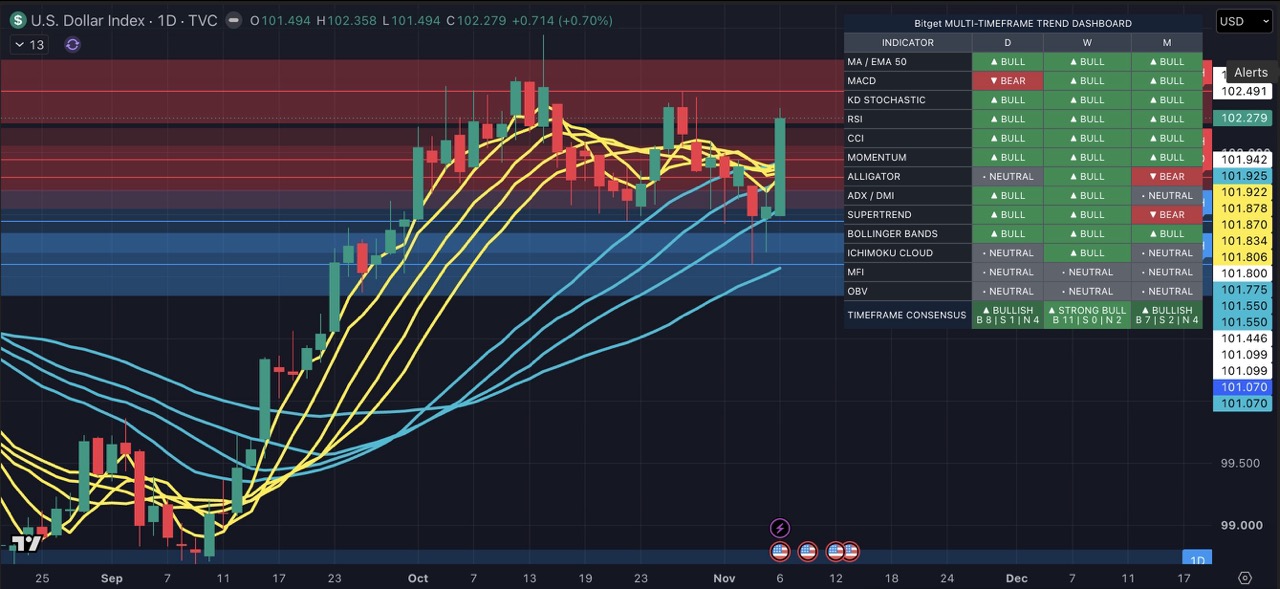
Die US-Arbeitsmarktdaten für Oktober stiegen um 165.000 und lagen damit weit über der Schätzung der Ökonomen von 65.000. Schätzungen nach verschiedenen Umfragemethoden lagen grob zwischen 59.000 und 65.000, und der tatsächliche Wert übertraf die Erwartungen deutlich. Die Stellengewinne im September wurden auf 60.000 nach oben revidiert, während die Arbeitslosenquote auf 4,1 % fiel. Die starken Beschäftigungsdaten zeigen, dass die US-Wirtschaft widerstandsfähig bleibt und geben der Fed mehr Spielraum für die Beibehaltung ihrer restriktiven Geldpolitik.
Nach Angaben des CME FedWatch-Tools stieg die Wahrscheinlichkeit einer Zinserhöhung um mindestens 25 Basispunkte bei der Dezember-Sitzung nach dem Bericht wieder auf fast 80 %, nachdem sie zuvor auf etwa 67 % gefallen war. Der ICE U.S. Dollar Index, der den Dollar gegenüber sechs wichtigen Währungen abbildet, sprang am Freitag um 0,77 % auf 102,26, sein größter Tagesgewinn seit dem 17. Juni. Er stieg auf Wochensicht um 0,3 % und schloss auf wöchentlicher Basis höher.
Wichtige Währungspaare reagierten im Gleichschritt. EUR/USD fiel um 0,67 % auf 1,11437, sein größter Tagesrückgang seit dem 1. Oktober, und verlor auf Wochensicht 0,1 %, was den dritten wöchentlichen Rückgang in Folge markiert. GBP/USD fiel um 0,71 % auf 1,3355, sein größter Tagesrückgang seit dem 23. September, und verlor auf Wochensicht fast 0,3 %, womit eine dreiwöchige Gewinnserie endete. USD/JPY stieg um 0,47 % auf 158,430, während der Yen auf Wochensicht um fast 0,6 % abwertete, sein größter wöchentlicher Rückgang seit der Woche vom 18. September.
Auch die Renditen von Staatsanleihen stiegen. Die Rendite der 10-jährigen Staatsanleihen stieg um 1,6 Basispunkte auf 4,85 %, während die Rendite der 2-jährigen Anleihen um 4,1 Basispunkte auf 4,52 % stieg. Kommentare von Fed-Vertretern unterstützten die Erwartungen an Zinsschritte. Der Präsident der New Yorker Fed, Williams, sagte, das Wirtschaftswachstum bleibe widerstandsfähig, aber die Inflation sei immer noch zu hoch. Der Präsident der Fed von St. Louis, Musalem, sagte, die Inflation bleibe eines der am genauesten beobachteten Themen. Die Präsidentin der San Francisco Fed, Daly, sagte, dass die Fed selbst nach einem „schmerzhaften“ Ausverkauf bei Tech-Aktien die Zinssätze möglicherweise noch weiter anheben müsse.
Beobachtung für das CFD-Trading: CFDs auf den Dollar-Index werden kurzfristig durch starke Nonfarm Payrolls und Zinsschritt-Wetten gestützt, aber der Dollar könnte seine Gewinne schnell wieder abgeben, falls sich die nachfolgenden Beschäftigungs- oder Inflationsdaten abschwächen. EUR, GBP und JPY reagieren äußerst empfindlich auf die politischen Erwartungen in den USA, und Spreads und Volatilität könnten sich rund um die Veröffentlichung von Daten ausweiten. Trader sollten einseitige Wetten vermeiden und dem Ereignisrisiko und der Positionskontrolle Vorrang einräumen.
2. Öl: Geopolitische Risikoprämie wird abgebaut, im Tauziehen mit dem Risiko von Angebotsausfällen
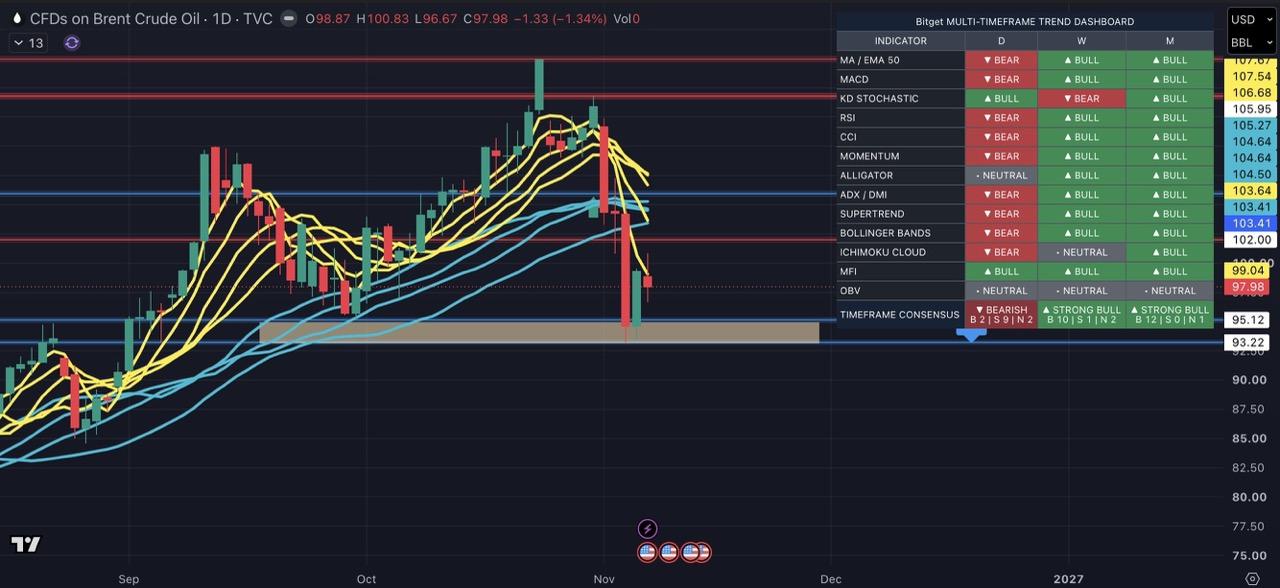
Die Ölpreise sind letzte Woche stark gefallen. Brent fiel von 113,43 $ am vergangenen Freitag auf 98,32 $, was einem Rückgang von 15,11 $ für die Woche oder etwa 13,3 % entspricht. WTI fiel von 104,12 $ auf 90,83 $, ein Rückgang von 13,29 $ oder etwa 12,8 %. Beide Benchmarks verzeichneten einen ihrer stärksten wöchentlichen Rückgänge in diesem Jahr.
Der Haupttreiber des Rückgangs war das Ergebnis der US-Zwischenwahlen, das die Erwartungen an eine Deeskalation im Konflikt zwischen den USA und dem Iran weckte. Nach dem großen Sieg der Demokraten erwarten die Märkte, dass das Weiße Haus möglicherweise unter größerem politischen Druck steht, die wirtschaftlichen Auswirkungen des Konflikts zu verringern und die Möglichkeit diplomatischer Bemühungen zur Entspannung zu erhöhen. Investoren erwarten auch, dass die Rohölexporte aus dem Nahen Osten Raum für eine weitere Erholung haben. Reuters stellte fest, dass die Ölpreise am Mittwoch um etwa 8 % auf ein Zweimonatstief fielen, was eine rasche Senkung der Erwartungen auf eine Eskalation des Nahostkonflikts und einen allmählichen Abbau der zuvor eingepreisten Risikoprämie widerspiegelt.
Auch die Fundamentaldaten von Angebot und Nachfrage zeigten Anzeichen einer Abschwächung. Die Prämie für Spot-Benchmarks für Rohöl aus dem Nahen Osten ist auf das Niveau vor dem Konflikt zurückgekehrt, was darauf hindeutet, dass die regionale Angebotsknappheit nachgelassen hat. Hohe Energiepreise haben begonnen, die Verbrauchernachfrage zu dämpfen, und der Markt zeigt allmählich Anzeichen dafür, dass das Angebot die Nachfrage übersteigen könnte. Analysten von Rystad Energy stellten fest, dass sich der Rohölmarkt allmählich in Richtung Überangebot verlagert, obwohl Qualitätsunterschiede bestehen bleiben, und Raffinerien sich entsprechend den Rohölsorten anpassen müssen, die ihre Anlagen verarbeiten können. Schifffahrtsbeschränkungen rund um die Straße von Hormus haben die Betreiber auch gezwungen, längere Routen und Ship-to-Ship-Transfers zu nutzen.
Die Angebotsrisiken sind jedoch nicht verschwunden. Ein griechisches Schiffsmanagementunternehmen sagte, am 5. November sei ein Öltanker im Persischen Golf explodiert, wobei ein Besatzungsmitglied getötet wurde. Es wird vermutet, dass der Vorfall durch einen Raketenangriff verursacht wurde. UKMTO-Daten zeigten, dass die Häufigkeit der jüngsten Tankerangriffe nahe an historischen Höchstständen bleibt. Der Iran erklärte am Donnerstag, dass drei weitere Tanker in der Straße von Hormus angegriffen worden seien, was Bedenken hinsichtlich der Sicherheit der Schifffahrt aufkommen ließ. Ein Kpler-Analyst stellte fest, dass Öl nicht auf 117 $ pro Barrel zurückkehren muss, damit die Energiekosten hoch sind, und selbst bei 93 $ sind die ursprünglichen Probleme nicht verschwunden.
Beobachtung für das CFD-Trading: Die entscheidende kurzfristige Variable für Rohöl-CFDs ist das Tauziehen zwischen dem „Abbau der geopolitischen Risikoprämie“ und dem „Risiko von Angebotsunterbrechungen“. Sollten die diplomatischen Gespräche zwischen den USA und dem Iran substanzielle Fortschritte machen, könnten die Ölpreise ihre Risikoprämie weiter reduzieren. Aber wenn die Tankerangriffe anhalten oder sogar Vergeltungsmaßnahmen auslösen, könnten Angebotsrisiken die Ölpreise wieder in die Höhe treiben. UKOUSD ist stark von Schlagzeilen getrieben und weist eine hohe Volatilität auf. Trader sollten der Positionskontrolle, den Stop-Loss-Einstellungen und dem Gap-Risiko rund um die Nachrichten besondere Aufmerksamkeit widmen.
3. US-Aktienindizes: Chip-Aktien erholten sich stark, aber die interne Indexdivergenz ist wichtiger
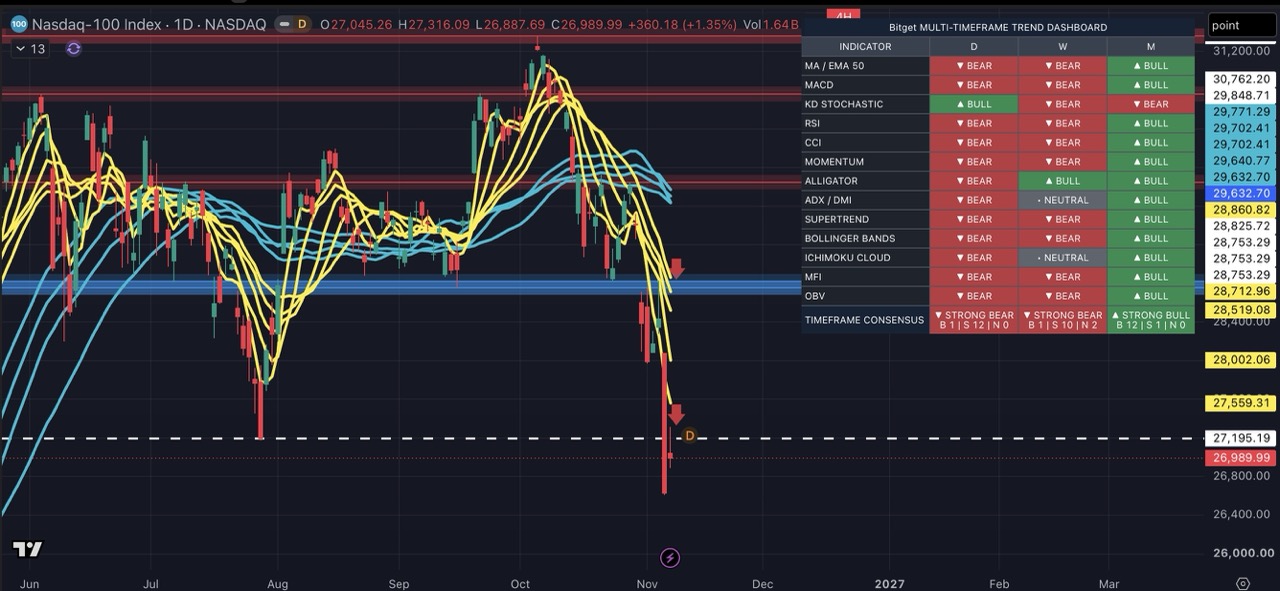
US-Aktien erholten sich am Freitag, aber es sah eher nach einer teilweisen Reparatur nach einem tiefen Ausverkauf aus als nach einer vollständigen Rückkehr der Risikobereitschaft. Nachdem Chip-Aktien am vorherigen Handelstag einen heftigen Ausverkauf erlitten hatten, kehrten Käufer von Kursrückgängen in den Halbleitersektor zurück.
Alle drei großen Indizes schlossen auf Wochensicht dennoch tiefer. Der Nasdaq fiel um 3,4 % und der S und P 500 sank um 2,7 %, wobei beide den vierten wöchentlichen Rückgang in Folge verzeichneten. Der Dow war mit einem wöchentlichen Rückgang von 0,9 % relativ widerstandsfähig. Dies zeigt, dass die Erholung bei den Halbleitern am Freitag den insgesamt schwachen Ton für die Woche noch nicht umgekehrt hat.
Die Schlagzeilen zu einzelnen Aktien waren auffällig: Intel stieg um mehr als 7,7 %, Lam Research um mehr als 8 %, IonQ stieg nach starken Quartalsergebnissen um mehr als 23 %, und auch Moderna und Tesla legten zu. Für CFD-Trader eignen sich jedoch Signale auf Indexebene besser zur Beurteilung von Kapitalströmen und Risikobereitschaft. Die starke Erholung im Philadelphia Semiconductor Index spiegelt eine kurzfristige Erholung der Stimmung im Halbleiterbereich wider, aber der vierte wöchentliche Rückgang von Nasdaq und S und P 500 in Folge erinnert die Anleger daran, dass der breitere Markt den Druck noch nicht vollständig abgeschüttelt hat.
Auf makroökonomischer Seite erhöhten starke Nonfarm Payrolls die Erwartungen an eine Zinserhöhung im Dezember, während die Renditen von Staatsanleihen und der Dollar im Gleichschritt stiegen. Die Rendite der 10-jährigen Staatsanleihen stieg auf etwa 4,86 %, was hoch bewertete Wachstumsaktien tendenziell belastet. Auf politischer Seite befürchten die Märkte nach den US-Zwischenwahlen, dass der Bau von Rechenzentren mit weiteren Einschränkungen konfrontiert werden könnte. Die Volatilität von KI- und Chip-Aktien resultiert nicht nur aus Gewinnen oder Aufträgen, sondern auch aus regulatorischen Erwartungen. Der neu gewählte Gouverneur von Texas sagte, dass vor dem Bau von Rechenzentren Gesetze zum Schutz der Einwohner erlassen werden sollten, und die damit verbundene Unsicherheit könnte sich weiterhin auf KI-bezogene Aktien auswirken.
Beobachtung für das CFD-Trading: Anstatt sich nur auf Intraday-Bewegungen bei einzelnen Aktien wie AMD, Nvidia oder TSMC ADR zu konzentrieren, sollten Trader ihre Perspektive auf die Indexebene heben. Der Philadelphia Semiconductor Index spiegelt die allgemeine Stärke des Halbleitersektors wider. Der Nasdaq ist ein Barometer für Technologie- und Wachstumsaktien und reagiert empfindlich auf Zinserwartungen und regulatorische KI-Nachrichten. Der S und P 500 kann zur Messung der Marktbreite verwendet werden. Der Dow kann verwendet werden, um die Risikobereitschaft im Verhältnis zu Technologieaktien zu vergleichen. Wenn sich der Markt von Einzelaktienbewegungen zu einer Indexrotation verlagert, ermöglichen CFDs auf US-Aktienindizes Tradern, Einschätzungen zur breiten Marktrichtung, zur Sektorstärke oder zur relativen Indexperformance direkter auszudrücken, ohne das Risiko von Unternehmensgewinnen oder Nachrichten-Gaps bei Einzelunternehmen einzugehen.
Checkliste für den CFD-Trading-Plan dieser Woche
1. Dollar-Index-CFDs: Beobachten Sie, ob die Wetten auf Zinsschritte anhalten und ob anstehende Daten zu Beschäftigung und Inflation sowie Kommentare von Fed-Vertretern die Rallye des Dollars abschwächen.
2. CFDs auf wichtige Währungspaare: EUR, GBP und JPY reagieren empfindlich auf die politischen Erwartungen der USA. Volatilität und Spreads können sich rund um die Veröffentlichung von Daten ausweiten, daher ist es ratsam, das Leverage zu reduzieren und die Positionsgröße zu kontrollieren.
3. Rohöl-CFDs (UKOUSD): Verfolgen Sie die Gespräche zwischen den USA und dem Iran, Tankerangriffe und Schifffahrtsrisiken in der Straße von Hormus genau. Vermeiden Sie schwere einseitige Positionen inmitten von nachrichtengetriebenen Bewegungen.
4. US-Aktienindex-CFDs: Beobachten Sie die relative Stärke des Philadelphia Semiconductor Index, des Nasdaq, des S und P 500 und des Dow. Wenn ein Index steigt, aber die meisten Konstituenten fallen, ist die Erholung nicht breit abgestützt.
5. Volatilität und Liquiditätsrisiko: Rund um die Veröffentlichung wichtiger Daten steigen die Risiken von Slippage und Spread-Ausweitungen, und das Risiko von Positionen mit Leverage steigt entsprechend. Legen Sie im Voraus einen Stop-Loss fest, steigen Sie schrittweise in Positionen ein und bewahren Sie sich Ihre Kapitalflexibilität.
Fazit: Erwartungen sind noch keine Gewissheit; Fokus auf Zusammenhänge und Risikokontrolle
Starke Nonfarm Payrolls haben die Märkte dazu veranlasst, die Wetten auf eine Zinserhöhung der Fed für Dezember neu zu bewerten. Der Dollar-Index schloss auf Wochensicht höher, EUR und GBP gerieten unter Druck, und die Renditen von Staatsanleihen stiegen. Öl befindet sich in einem heftigen Tauziehen zwischen Erwartungen einer Deeskalation zwischen den USA und dem Iran und den Risiken von Angebotsunterbrechungen. US-Chip-Aktien erholten sich stark, aber die interne Indexrotation und die schwache wöchentliche Performance erinnern Trader daran, nicht nur auf einzelne Aktien zu schauen. Für CFD-Trader liegt der Fokus diese Woche nicht nur auf der Richtung, sondern auch auf den Zusammenhängen zwischen dem Dollar, den Renditen, dem geopolitischen Ölrisiko und den US-Aktienindizes – sowie auf Volatilität und Liquiditätsrisiken rund um wichtige Nachrichten.
Möchten Sie den Dollar-Index, wichtige Währungspaare, Rohöl UKOUSD und US-Aktienindex-CFDs traden? Gehen Sie jetzt zu Bitget CFD, um an den Chancen der Volatilität von Produkten der traditionellen Finanzmärkte teilzuhaben. Bevor Sie Orders platzieren, legen Sie einen Stop-Loss und Positionsgrößen fest, behalten Sie die politischen Erwartungen der Fed, die Gespräche zwischen den USA und dem Iran sowie die Schifffahrtsrisiken in der Straße von Hormus genau im Auge und planen Sie Ihre Trades für diese Woche mit einer umfassenderen, anlagenübergreifenden Perspektive.
Alle Trading-Schulungen, die von Bitget bereitgestellt werden, dienen ausschließlich zu Schulungszwecken und sollten nicht als Finanzberatung angesehen werden. Die geteilten Strategien und Beispiele dienen nur als Referenz und spiegeln möglicherweise nicht die tatsächlichen Marktbedingungen wider. Das Trading mit CFDs birgt erhebliche Risiken, einschließlich des potenziellen Kapitalverlusts. Die bisherige Performance ist keine Garantie für zukünftige Ergebnisse. Bitte führen Sie gründliche Recherchen durch und stellen Sie sicher, dass Sie die damit verbundenen Risiken verstehen. Bitget ist nicht verantwortlich für Handelsentscheidungen, die von Nutzern getroffen werden.


- 1. Dollar und Zinssätze: Starke Nonfarm Payrolls beflügeln Wetten auf Zinsschritte im Dezember
- 2. Öl: Geopolitische Risikoprämie wird abgebaut, im Tauziehen mit dem Risiko von Angebotsausfällen
- 3. US-Aktienindizes: Chip-Aktien erholten sich stark, aber die interne Indexdivergenz ist wichtiger
- Checkliste für den CFD-Trading-Plan dieser Woche
- Fazit: Erwartungen sind noch keine Gewissheit; Fokus auf Zusammenhänge und Risikokontrolle