
Microsoft-un 2027-ci maliyyə ilinin 1-ci rüb maliyyə hesabatının əsas məqamları: Azure-un gəliri 48% artaraq gözləntiləri aşdı, kapital xərcləri nəzarətdədir, süni intellektə yatırımların gəliri yaxşıdır
 2026/10/29 04:34
Əsas Fikir
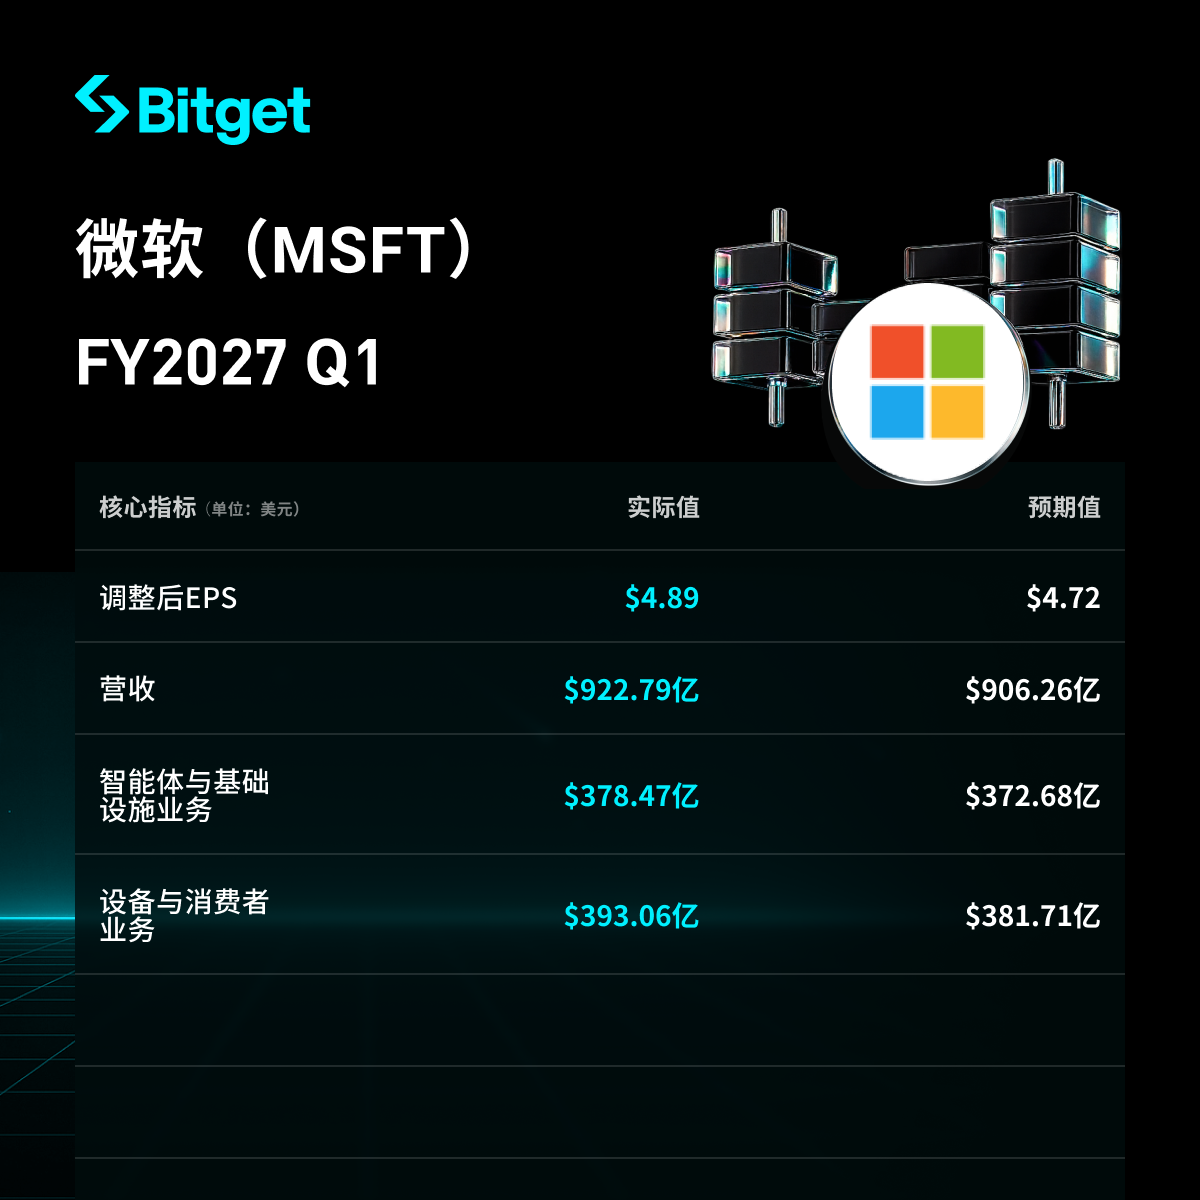
Microsoft-un 2027-ci maliyyə ilinin birinci rübü (2026-cı ilin 30 sentyabrına qədər olan dövr) nəticələri gözləntiləri ciddi şəkildə üstələyib. Gəlir illik müqayisədə 19% artaraq 92,279 milyard dollar təşkil edib, əməliyyat mənfəəti illik 21% artaraq 45,915 milyard dollar olub, qeyri-GAAP düzəliş edilmiş hər səhmə düşən gəlir isə 4,89 dollar ilə illik 18.4% artıb. Azure bulud gəliri təxminən 48% artaraq 33,165 milyard dollara çatıb, artım sürəti ötən rübdən daha yüksək olub və bazar gözləntilərini xeyli üstələyib, bu da ən böyük parlaq nöqtədir. Nağd kapital xərcləri 39,367 milyard dollar olub, illik müqayisədə iki dəfə artsa da, analitiklərin gözləntilərindən 14.3% aşağıdır, azad nağd pul axını illik müqayisədə 27% azalaraq 18,633 milyard dollar olmuşdur. Hesabat elan edildikdən sonra səhm qiyməti 5.7%-ə qədər artıb, bazar bunu AI yatırımlarının gəlirinin yaxşılaşması, kapital xərclərinin “kontroldan çıxmadığı” kimi şərh edir və “yalnız pul xərcləyir, amma gəlir əldə etmir” narahatlığını azaltmışdır.
Ətraflı Təhlil
1. Ümumi Gəlir və Mənfəət Performansı
- Gəlir: 92,279 milyard dollar, illik müqayisədə 19% artım (ötən rübdə 18%), analitiklərin gözləntisi 90,63 milyard dollar, 1.8% yüksək.
- Əməliyyat mənfəəti: 45,915 milyard dollar, illik müqayisədə 21% artım, analitiklərin gözləntisi 43,92 milyard dollar, 5.4% yüksək; əməliyyat mənfəəti marjası təxminən 49.8%, bazar gözləntisi təxminən 48.3%.
- Qeyri-GAAP düzəliş edilmiş hər səhmə gəlir (EPS): 4,89 dollar, illik müqayisədə 18.4% artım, təxminlərdən təqribən 3.4% yüksək.
- GAAP xalis mənfəət: 36,629 milyard dollar, illik müqayisədə 32% artım; Qeyri-GAAP xalis mənfəət: 36,422 milyard dollar, illik müqayisədə 18% artım. GAAP yüksək artımı əsasən OpenAI investisiyasının 207 milyon dollar xalis gəliri (EPS-ə təxminən 0.03 dollar təsir) ilə bağlıdır, ötən ilin eyni dövründə 3,086 milyard dollar xalis zərər idi.
- Qross mənfəət: 62,559 milyard dollar.
- Əməliyyat nağd axını: təxminən 58 milyard dollar, illik müqayisədə təxminən 29% artım.
- Azad nağd pul axını: 18,633 milyard dollar, illik müqayisədə 27% azalma (ötən ilin eyni dövründə 25,663 milyard dollar), əsasən yüksək kapital xərcləri ilə bağlıdır.
- Nağd vəsaitlər, nağd ekvivalentlər və qısamüddətli investisiyalar: 64,509 milyard dollar. Səhm gerialışı 4,379 milyard dollar, nağd dividendlər 6,757 milyard dollar, borc ödənişi 4,85 milyard dollar.
2. Azure və Bulud Biznesi Performansı
- Azure gəliri: 33,165 milyard dollar, illik müqayisədə təxminən 48% artım (valyuta təsirlərsiz təxminən 48%), ardıcıl 12.8% artım; analitiklərin 44.7%-45.2% gözləntilərini xeyli üstələyib, ötən rübdə 43% idi.
- Azure gəliri ilk dəfə 30 milyard dollar həddini keçib, bazar gözləntisi olan təxminən 32,2 milyard dolları təqribən 3% üstələyib.
- Microsoft buludunun ümumi gəliri: 63,9 milyard dollar, illik müqayisədə 30% artım (sabit valyuta ilə 31%), bazar gözləntisi 61,62 milyard dollar, 3.7% çox.
- Ötən maliyyə ilində (FY2026) Azure illik gəliri 101,94 milyard dollar idi, illik müqayisədə 40.4% artım; cari rübdə yüksək baza fonunda artım sürəti daha da artıb, bu da AI tələbinin güclü olduğunu göstərir.
- Microsoft 365 kommersiya bulud gəliri illik müqayisədə 17% artıb (sabit valyuta ilə 18%, düzəlmiş 18%/19%); istehlakçı bulud gəliri illik müqayisədə 17% artım.
- CFO Amy Hood bildirir ki: Microsoft buludunun gəlir artımı sürətlənir, gəlir, əməliyyat mənfəəti və EPS gözləntiləri üstələyir. Tələb hələ də təklifdən çoxdur.
3. Digər Biznes Bölmələrinin Performansı
- Agents və Infra bölməsi (yeni struktur, ümumi gəlirin 80%-dən çoxu): gəlir 76,795 milyard dollar, illik müqayisədə 25% artım; əməliyyat mənfəəti 40,558 milyard dollar, illik təxminən 24% artım.
- Azure: 33,165 milyard dollar
- Microsoft 365 bulud: 27,778 milyard dollar
- İstehsal və server lisenziyaları: 8,407 milyard dollar
- Sənaye həlləri: 5,337 milyard dollar
- Frontier və dəstək xidmətləri: 2,108 milyard dollar
- Devices və Consumer bölməsi: gəlir 15,484 milyard dollar, illik müqayisədə 3% azalma; əməliyyat mənfəəti 5,357 milyard dollar, illik cüzi artım.
- Axtarış və reklam gəliri (trafik əldə etmə xərcləri olmadan): illik müqayisədə 12% artım
- Xbox məzmun və xidmət gəliri: illik müqayisədə 2% azalma
- Windows OEM və cihaz gəliri: illik müqayisədə 22% azalma
- Microsoft 365 kommersiya yerlərinin artımı ötən rübdə 7%-dən 5%-ə azalıb. Kommersiya sifarişləri illik müqayisədə 12% azalıb (ötən rübdə illik 10% artım).
4. Kapital Xərcləri Planı
- Cari rübdə nağd kapital xərcləri: 39,367 milyard dollar, illik 103% artım, analitiklərin gözləntisi 45,93 milyard dollar (14.3% aşağı), həmçinin keçən rübdəki 41 milyard dollardan azdır.
- Əmlak və avadanlığın xalis dəyəri iyunun sonunda 313,076 milyard dollardan sentyabrın sonunda 346,844 milyard dollara yüksəlib; əməliyyat icarə hüququ aktivləri 24,177 milyard dollardan 30,178 milyard dollara yüksəlib.
- 2026-cı il üçün illik kapital xərcləri təlimatı: təqribən 170 milyard dollar, əvvəlki bazar gözləntilərindən bir qədər aşağıdır, bu da yatırımların ritminin idarə olunduğunu göstərir.
- Xərc strukturu: Ar-Ge xərcləri 9,047 milyard dollar, illik təxminən 11% artım; satış və marketinq xərcləri 5,716 milyard dollar, demək olar ki, sabit; ümumi və inzibati xərclər 1,881 milyard dollar, cüzi artım.
| Nağd kapital xərcləri | 39,367 milyard dollar (+103% YOY) | Gözlənilən 45,93 milyard dollar, 14.3% aşağı |
| Azad nağd pul axını | 18,633 milyard dollar (-27% YOY) | Ötən ilin eyni dövrü 25,663 milyard dollar |
| 2026-cı il illik təlimat | Təqribən 170 milyard dollar | Aşağı əvvəlki gözlənilənə nisbətən |
5. Növbəti Rüb Təlimatı
- İkinci maliyyə rübündə Azure gəliri 49%-50% artacaq (sabit valyuta), artım sürəti daha da yüksək olacaq, bu rübdəki 48%-dən çox.
- Şirkət ümumilikdə bulud biznesinin artımına pozitiv baxır, tələbin yenə də təklifdən yüksək olduğunu və AI ilə bağlı sifarişlərin güclü qalmasını vurğulayır.
- Kommersiya qalıq həyata keçirilmə öhdəliyi (RPO): 677 milyard dollar, illik 73% artım, analitiklərin gözləntisi olan 705,6 milyard dollardan 4% aşağı, ardıcıl olaraq demək olar ki, heç bir artım yoxdur (ötən rübdə 678 milyard dollar).
6. Bazar Fondu və İnvestor Narahatlıqları
- Əsas ziddiyyət: AI kapital xərclərinin yüksək olması davamlı yüksək artım və mənfəətin yaxşılaşmasına çevrilə bilərmi? Cari rübdə Azure-un sürətli artımı + kapital xərcləri gözləndiyindən aşağı + mənfəət marjası demək olar ki, 50%, bazar tərəfindən “AI xərcləri mübahisəsinə son” kimi şərh olunur.
- İnvestor narahatlıqları: Azad nağd pul axınının 27% azalması, kommersiya sifarişlərinin mənfi olması (-12%), RPO-nun ardıcıl olaraq durğun olması, yerlərin artımının 5%-ə azalması, bəzi sifarişlərin həyata keçirilmə sürətinin yavaşlamasını göstərir.
- Səhm qiyməti reaksiyası: Hesabatdan sonra səhm qiyməti 5.7%-6% artıb, bu, bazarın AI gəlirlərinə müsbət yanaşmasını əks etdirir. World Trade Securities CIO Nicholas Mugalli şərh edir: Microsoft eyni rübdə daha sürətli artım, yüksək mənfəət və gözlənilən kapital xərclərindən aşağı nəticə göstərdi.
- OpenAI investisiyası: Cari rübdə xalis gəlir 207 milyon dollar (EPS-ə təsir +0.03 dollar), ötən ilin eyni dövründə böyük zərərin xeyli yaxşılaşdırılması, AI ekosisteminə əlavə müsbət təsir göstərir.
İmtina
Bu məqalənin məzmunu yalnız referans üçün nəzərdə tutulub, heç bir investisiya məsləhəti deyil. Məlumatlar açıq maliyyə hesabatı və media xəbərlərinə əsaslanır, lütfən şirkətin rəsmi açıqlamalarına əsaslanın.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Citibank KLAC.US-un Q1 performansını qiymətləndirir: Ümumi bazar dəyərinin aşağı düşməsini nəzərə alaraq qazanc proqnozunu artırır, lakin hədəf qiyməti 275 dollara endirir
Citigroup bir araşdırma hesabatı yayımlayıb və KLA üçün "almaq" reytinqini qoruyub, lakin hədəf qiyməti 275 ABŞ dollarına endirib.
Federal Express (FDX.US) Q3 sonrası Goldman Sachs tərəfindən dəstəkləndi: Qısa müddətli kvartal dalğalanmaları və xərclər təzyiqləri davam etsə də, uzunmüddətli inkişaf yolu hələ də möhkəmdir.
Goldman Sachs Federal Express-ə “al” reytinqi verməyə davam edir, 12 aylıq hədəf qiyməti isə 390 dollar təşkil edir. Bu hədəf qiyməti şirkətin çərşənbə günü bağlanış qiyməti olan 304.58 dollarla müqayisədə təxminən 28% artım potensialına malikdir.


