
تجاوزت NVIDIA توقعات الربع الثالث للسنة المالية 2027: بلغت الإيرادات 115.8 مليار دولار بزيادة سنوية تجاوزت الضعف، ونمو مراكز البيانات بنسبة 110%، وبدء شحن Vera Rubin رسميًا، وتوجيهات الربع الرابع تشير إلى 130 مليار دولار!
 Bitget2026/11/18 06:08
🔥 رادار الأسهم الأمريكية الساخنة أصبح متاحًا! 3 محاور رئيسية لأسهم أمريكا + 6 أسهم مختارة + 7 تواريخ هامة للأحداث، أين تكمن فرص أسهم أمريكا هذا الأسبوع؟ اضغط على الرابط لرؤية 22 اتجاه تداول في صورة واحدة→
الرؤية الأساسية
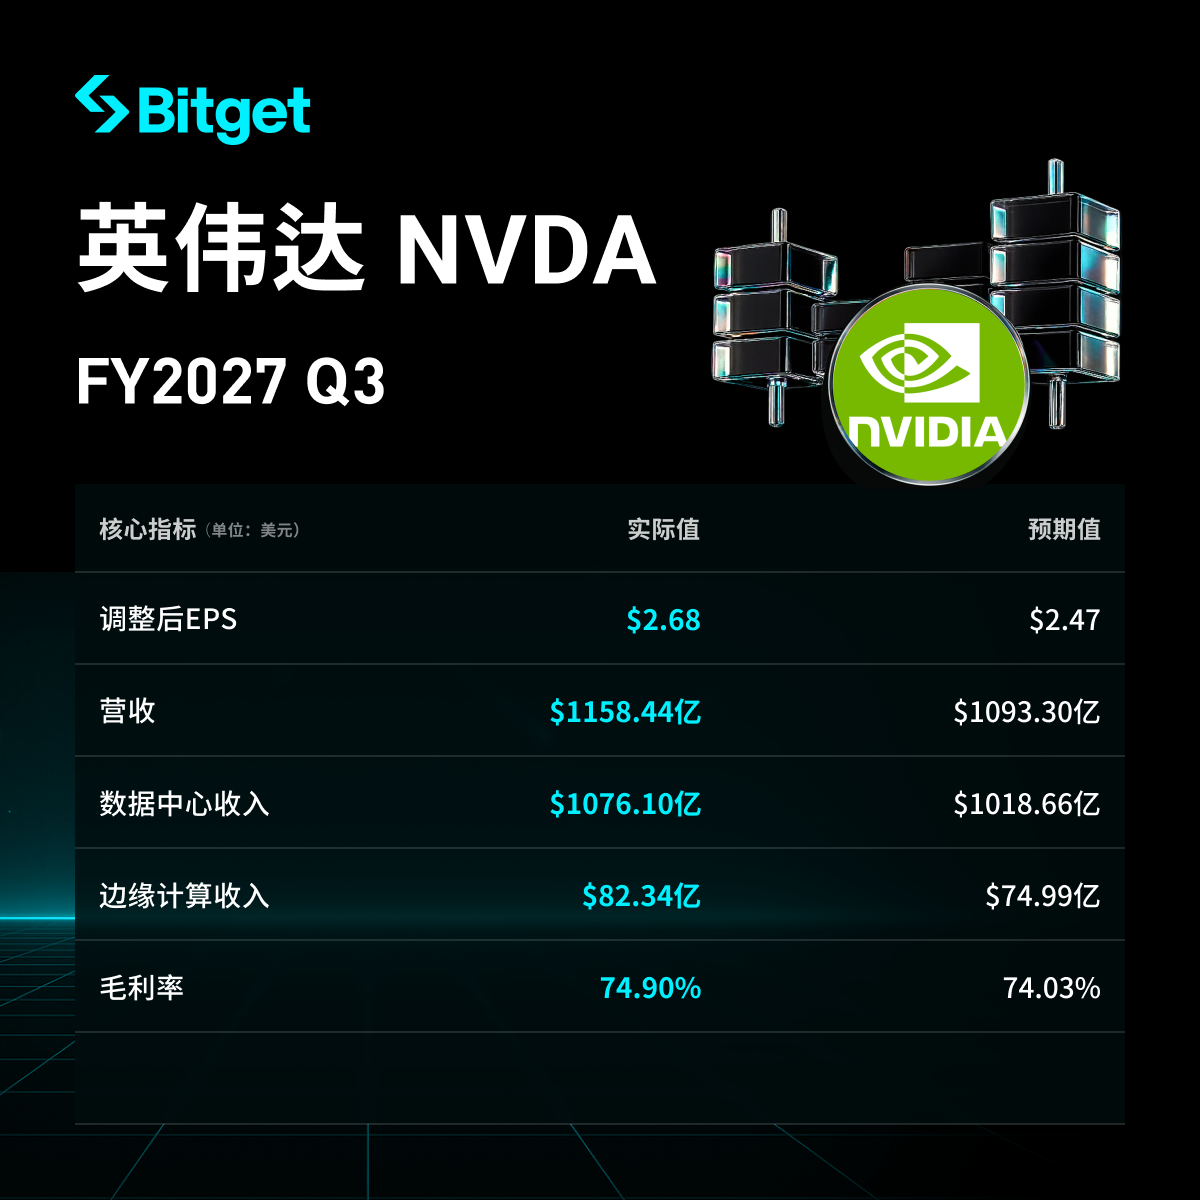
أعلنت NVIDIA عن نتائجها المالية للربع الثالث من السنة المالية 2027 والمنتهي في 25 أكتوبر 2026 في 17 نوفمبر 2026. بلغت الإيرادات الفصلية 115.8 مليار دولار، بزيادة سنوية قدرها 103% ونمو ربع سنوي 20%، متجاوزة بشكل ملحوظ توقعات الشركة المتوسطة البالغة 108 مليار دولار وتوقعات السوق. ساهم قطاع مراكز البيانات بمبلغ 107.6 مليار دولار (بنسبة نمو سنوي +110%)، ليبقى المحرك الأساسي للنمو؛ وبلغ صافي الربح وفقًا لمعايير GAAP 65.3 مليار دولار، وربحية السهم المخفضة وفقًا لمعايير GAAP بلغت 2.70 دولار. بدأت الشركة رسميًا شحن Vera Rubin NVL72، وقدمت توجيهًا لإيرادات الربع الرابع عند 130 مليار دولار بزيادة أو نقصان 3% (دون احتساب أعمال مركز البيانات في الصين). ارتفع سعر السهم بعد ساعات التداول بشكل كبير.
تحليل تفصيلي
1. أداء الإيرادات والأرباح الإجمالي
- إيرادات الربع: 115.8 مليار دولار، بزيادة سنوية +103% (57 مليار في نفس الفترة من العام الماضي)، وزيادة ربع سنوية +20% (96.2 مليار في الربع السابق).
- هامش الربح الإجمالي GAAP: 74.8% (انخفاض ربع سنوي 0.2 نقطة مئوية، وزيادة سنوية 1.4 نقطة)؛ هامش الربح غير GAAP: 74.9%.
- المصروفات التشغيلية وفقًا لمعايير GAAP: 9.2 مليار دولار؛ الدخل التشغيلي وفقًا لمعايير GAAP: 77.5 مليار دولار (بنمو سنوي +115%).
- صافي الربح وفقًا لمعايير GAAP: 65.3 مليار دولار (+105% سنويًا)؛ صافي الربح غير GAAP: 64.9 مليار دولار.
- ربحية السهم المخفضة GAAP: 2.70 دولار (+108% سنويًا)؛ غير GAAP: 2.68 دولار (+111% سنويًا).
- التدفق النقدي من العمليات: 48.25 مليار دولار؛ الإنفاق الرأسمالي (معدات، ملكية، أصول غير ملموسة): حوالي 4.42 مليار دولار؛ التدفق النقدي الحر حوالي 43.78 مليار دولار.
- عوائد للمساهمين: تم إرجاع 28.1 مليار دولار في الربع الحالي من خلال إعادة الشراء والأرباح؛ وافق مجلس الإدارة على تصريح بإعادة شراء إضافية بقيمة 150 مليار دولار ليصبح الباقي حوالي 227.3 مليار دولار. توزيع أرباح الربع القادم 0.25 دولار للسهم (بتاريخ 23 ديسمبر 2026).
2. أداء قطاع مراكز البيانات
- إيرادات مراكز البيانات: 107.6 مليار دولار، بنمو سنوي +110%، وربع سنوي +21%، وتمثل حوالي 93% من إجمالي إيرادات الشركة.
- التقسيم: الحجم الضخم (Hyperscale) 60.1 مليار دولار (+71% سنويًا، +23% ربع سنويًا)؛ سحابة الذكاء الاصطناعي، والصناعة، والشركات (AI Clouds, Industrial & Enterprise) 47.5 مليار دولار (+195% سنويًا، +18% ربع سنويًا).
- عوامل التحفيز: بدء شحن Vera Rubin NVL72 رسميًا (أسرع منتج تصعيد في تاريخ الشركة)، مع استمرار مساهمة معالجات Vera المستقلة ورقائق Blackwell Ultra؛ تم توزيعها لدى CoreWeave، Google Cloud، Microsoft Azure، Oracle Cloud Infrastructure، Nebius، وغيرها من الشركاء، وستبدأ SpaceX قريبًا.
- الصين: تم شحن منتجات مركز البيانات Hopper للصين بقيمة حوالي 2.4 مليار دولار هذا الربع.
3. أداء الأقسام الأخرى
- الحوسبة الطرفية (Edge Computing، وتشمل أجهزة الكمبيوتر المخصصة للألعاب والاستخدام الاحترافي وغيرها): 8.2 مليار دولار، بنمو سنوي +42%، وربع سنوي +14%.
- عوامل التحفيز: بيع قوي لمحطات عمل Blackwell ونمو في الطلب على الحوسبة الطرفية المتعلقة بالذكاء الاصطناعي الفعلي (Physical AI)؛ لكن ارتفاع أسعار الذاكرة والأنظمة لا يزال يضغط على طلب المستهلكين على أجهزة الكمبيوتر.
- تقسيم التقارير: الحوسبة والشبكات (Compute & Networking) 106 مليار دولار؛ الرسومات (Graphics) 9.8 مليار دولار.
4. عوائد المساهمين وتخصيص رأس المال
- إرجاع 28.1 مليار دولار للمساهمين هذا الربع (إعادة شراء + أرباح).
- تصريح إضافي لإعادة الشراء: وافق مجلس الإدارة في سبتمبر 2026 على زيادة الإذن بمقدار 150 مليار دولار (بدون تاريخ انتهاء)، مع بقاء حوالي 227.3 مليار دولار، مع خطة استخدام حتى السنة المالية 28.
- النقد والأوراق المالية القابلة للتحويل: حوالي 53.5 مليار دولار؛ زيادة المخزون إلى 39.7 مليار دولار لدعم تصعيد Rubin.
- لم يتم الكشف عن تفاصيل عن نفقات رأس مال إضافية كبيرة، مع استمرار التركيز على تصعيد المنتجات وتوسيع النظام البيئي.
5. توجيهات الربع الرابع من السنة المالية 2027
- الإيرادات: 130 مليار دولار ±3% (حوالي 126.1-133.9 مليار دولار)، وتشمل أسبوعًا إضافيًا؛ دون افتراض أي إيرادات من مركز البيانات في الصين.
- هامش الربح: من المتوقع لـ GAAP وغير GAAP أن يكون بين 71.0%-72.0% (أقل من هذا الربع).
- المصروفات التشغيلية: حوالي 11 مليار دولار للـ GAAP، و10.7 مليار دولار لغير GAAP.
- معدل الضريبة السنوي: من المتوقع 16%-18% لـ GAAP وغير GAAP (باستثناء العناصر المنفصلة).
6. خلفية السوق ومخاوف المستثمرين
- النقاط الأساسية: الإيرادات وربحية السهم فاقت التوقعات بشكل كبير، وبدء دور شحن Vera Rubin رسميًا، مما يؤكد استمرار قوة طلب البنية التحتية للذكاء الاصطناعي.
- النقاط الرئيسية: تم خفض توجيه هامش الربح في الربع الرابع إلى 71%-72%، مما يعكس تكلفة المنتجات الجديدة في البداية؛ تم استبعاد أعمال مركز البيانات في الصين من التوجيه؛ انتقال القيادة (استقال Jensen Huang، وتولت Colette Kress منصب الرئيس التنفيذي والمدير المالي المؤقت).
- رد فعل المستثمرين: ارتفعت الأسعار بعد الإغلاق، ليعكس السوق الأداء المتفوق والتوجيه الإيجابي، لكنه يظل منتبها إلى ضغوط هامش الربح مؤقتًا والقيود في الصين.
ملخص استثماري (للمراجعة فقط، وليس توصية): السعر الحالي للإغلاق 155.46 دولار، وبعد الإغلاق ارتفع إلى حوالي 163 دولار. المقاومة عند 159-163 دولار؛ الدعم عند 151 و148.8 دولار (القاع الأخير). يجب توخي الحذر إذا انخفض عن 150 دولار. يرجى الانتباه لهامش الربح ومخاطر الصين.
إخلاء المسؤولية: محتوى هذا المقال للمرجعية فقط ولا يشكل أي توصية استثمارية. جميع البيانات مستندة إلى التقارير المالية الرسمية لشركة NVIDIA والمعلومات المنشورة علنًا.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
سيناريو نهاية عام 2018: استمرار رفع أسعار الفائدة من قبل البنك الفيدرالي، انهيار الأسهم الأمريكية بنسبة 20% من أعلى مستوياتها في سبتمبر، مما أجبر البنك الفيدرالي على "تغيير الاتجاه" في يناير
يعتقد مدير التداول في Goldman Sachs أن سوق الأسهم الأمريكي الحالي يعيد سيناريو أواخر عام 2018 عندما شهدت السياسة النقدية تشديدًا وضغوطًا على الأسهم. فقد ارتفع مؤشر الشروط المالية لشركة Goldman Sachs حوالي 8 نقاط خلال أسبوعين، مسجلاً أعلى مستوى له في عام، كما أن عمليات البيع في السوق انتشرت من أسهم التكنولوجيا إلى القطاعات الدفاعية. تراجعت أسعار الذهب والأسهم في الوقت ذاته، ما قد يعكس قيام المستثمرين ببيع الأصول لجمع السيولة النقدية، ولهذا أصبح الذهب مؤشرًا رئيسيًا لمراقبة ضغوط السيولة.

تاجر من Goldman Sachs "يكرر سيناريو 2018": ما زلت أتذكر بوضوح "في يوم 24 ديسمبر، سألني العملاء لماذا انخفض السوق بهذا القدر؟ ولم أكن أعرف السبب إطلاقاً"
أشار برايان غاريت إلى أن تعديل سوق الأسهم الأمريكية الحالي يشبه الانهيار الذي حدث في الربع الرابع من عام 2018: حيث أن مؤشر S&P 500 قد أكمل 42% من الانخفاض الذي حدث في نفس الفترة من ذلك العام، كما أن مؤشر VIX يقترب من الذروة التي سبقت عطلة عيد الميلاد. وإذا تكررت نفس الوتيرة التاريخية، فقد تظهر القاع في يناير من العام المقبل، لكن أسواق الائتمان وسياسات الاحتياطي الفيدرالي لم تصدر بعد إشارات واضحة على تكوين القاع.
كادت Anthropic (ANT.US) أن تنخفض قيمتها بشكل كبير، بينما Claude يقترب من تحقيق إنجاز "الجبل المقدس الأول في مجال الرياضيات"! 17 مليون سطر من كود Lean لكتابة إثبات مرشح لحدسية ريمان
في توقيت الساحل الشرقي للولايات المتحدة يوم 20 نوفمبر، في اليوم التالي لإدراج Anthropic، بلغت أدنى قيمة سنوية للسهم خلال التداول 83.05 دولار، أي فقط بفارق 5 سنتات عن سعر الإصدار البالغ 83 دولار، وأغلق السهم في نهاية الجلسة عند 88.91 دولار، بانخفاض قدره 8.50%. في اليوم نفسه، أعلن عالم الرياضيات في الشركة، ليفينت ألبيرغ، على موقعه الشخصي، أنه مع Claude وجدوا برهاناً مرشحاً لمسألة ريمان التي شغلت الأوساط الرياضية لمدة 167 عاماً، كما نشروا حوالي 17 مليون سطر من الشيفرة الشكلية باستخدام Lean بشكل علني.

أسعار العملات المشفرة
المزيد


