
يقترب سعر الذهب من أعلى مستوى في أواخر أكتوبر، فلماذا خفضت Goldman Sachs السعر إلى 4150 دولارًا؟

الموجز المالي 9 نوفمبر—— قامت Goldman Sachs بخفض هدف الذهب لنهاية عام 2026 من 4650 دولار إلى 4150 دولارًا، ولهدف نهاية 2027 من 5400 دولار إلى 4800 دولار، بسبب السياسة النقدية المتشددة للاحتياطي الفيدرالي الأمريكي (بما في ذلك رفع محتمل للفائدة في ديسمبر) مما قلل الطلب على الذهب كأداة للتحوط من المخاطر السياسة. ومع ذلك، حافظ البنك على توقعات إيجابية طويلة الأجل، متوقعًا أن تشتري البنوك المركزية حوالي 60 طنًا شهريًا في عامي 2026 و2027، وهو أعلى بكثير من متوسط 17 طنًا قبل عام 2022، مما يمثل حوالي 15% من الارتفاع المتوقع حتى نهاية 2027.
يوم الاثنين (9 نوفمبر) خلال الجلسة الآسيوية، ارتفع سعر الذهب الفوري بشكل متذبذب متجاوزًا 1% ليصل إلى حوالي 4130 دولارًا للأونصة، بالقرب من أعلى مستوياته منذ أواخر أكتوبر.
قامت Goldman Sachs مؤخرًا بخفض توقعاتها لسعر الذهب، لتهبط هدف نهاية 2026 من 4650 دولارًا للأونصة إلى 4150 دولارًا، وهدف نهاية 2027 من 5400 إلى 4800 دولار للأونصة، وذلك لأن السياسة المتشددة المتزايدة للاحتياطي الفيدرالي الأمريكي قللت من الطلب الاستثماري على الذهب.
ذكر استراتيجيو البنك في تقرير صدر في 5 نوفمبر أن هذا الخفض يفترض أن موقف الاحتياطي الفيدرالي سيظل أكثر تشددًا — بما في ذلك رفع الفائدة المتوقع في ديسمبر — مما سيحد من الذهب كأداة للتحوط من تدهور العملة أو مخاطر السياسات الأوسع.
ويتوقعون أن ينخفض هذا الطلب على التحوط إلى ما يقارب المتوسط التاريخي، وليس إلى المستويات المرتفعة التي شهدناها في وقت سابق من هذا العام، ويرون أيضًا أن الاهتمام بخيارات الشراء للذهب قد تراجع.
مقارنة بعام 2022: مشتريات البنوك المركزية تشكل دعمًا أساسيًا، لكن أسعار الفائدة تقمع الطلب الاستثماري
قامت Goldman Sachs بمقارنة بيئة السوق الحالية بوضوح مع عام 2022: حينها شكلت مشتريات البنوك المركزية للذهب قاعدة قوية، لكن الارتفاع المتزامن في أسعار الفائدة أدى إلى قمع الطلب الاستثماري الخاص بشكل كبير.
يُعد الذهب أصلًا لا يدر عائدًا، لذا في سياق ارتفاع أسعار الفائدة، يزداد تكلفة الفرصة البديلة أمام الأصول ذات الفائدة مثل السندات والنقد، مما يؤدي إلى خروج الأموال من صناديق ETF وتقليص المراكز المضاربية.
الوضع الحالي يظهر أيضًا هيكل “مشتريات رسمية تشكل دعمًا قاعديًا، والطلب الاستثماري مكبوت” — مشتريات البنوك المركزية المستمرة وفرت دعمًا للسعر من الأسفل، بينما حدت سياسة الاحتياطي الفيدرالي الأكثر تشددًا من قدرة الأسعار على الصعود.
وهذا يعني أن الذهب من الصعب عليه استعادة حالة الطلب القوي الشامل على المدى القصير، وأن نطاق حركة السعر مقيد بشكل أساسي بمستوى الفائدة وليس فقط بمخاوف التحوط من المخاطر.
شدد الاستراتيجيون على أن هذا الهيكل يعني أن تحركات الذهب على المدى القريب ستكون أقرب إلى التقلبات والتنقل الجانبي بدلاً من اختراق اتجاهي، وأن على المستثمرين التمييز بين الدعم الهيكلي والرياح المعاكسة الدورية.
مشتريات البنوك المركزية: حوالي 60 طنًا شهريًا، أعلى بكثير من المتوسط قبل 2022، وتشكل المحرك الأساسي للارتفاع
رغم الضغط على الطلب الاستثماري على المدى القصير، حافظت Goldman Sachs على نظرتها الإيجابية على المدى الطويل، مرتكزة بشكل أساسي على الطلب من الجهات الرسمية.
وتتوقع أن تشتري البنوك المركزية حوالي 60 طنًا من الذهب شهريًا خلال عامي 2026 و2027، متجاوزة بكثير متوسط الـ 17 طنًا الشهري الذي كان قبل 2022؛ وبناءً على المعدل المتحرك المعدل موسمياً خلال ثلاثة أشهر، فإن حجم الشراء الفعلي الحالي قد وصل بالفعل إلى حوالي 85 طنًا شهريًا. وتعتبر Goldman Sachs أن هذه المشتريات المستمرة هي المحرك الرئيسي لتوقع ارتفاع السعر بحوالي 15% حتى نهاية 2027.
أشار الاستراتيجيون بشكل خاص إلى أن مخصصات الذهب لدى البنوك المركزية في الأسواق الناشئة (لا سيما الصين) لا تزال منخفضة مقارنة بأهدافها طويلة المدى المحتملة، وهناك مجال كبير لمزيد من الزيادات في المستقبل.
بالإضافة إلى ذلك، يتحول النقاش في السوق من “هل يجب امتلاك الذهب” إلى “أين يجب تخزين الذهب”، ما يعكس قلقًا عميقًا بشأن أمان الاحتياطيات والثقة الجيوسياسية. إن صلابة هذا الطلب الرسمي توفر قاعدة دعم هيكلية لسعر الذهب حتى مع ضغط أسعار الفائدة المرتفعة.
المسار والمخاطر: خفض الفائدة في أواخر 2027 محفز محتمل، لكن الرياح المعاكسة القريبة لا تزال موجودة
تتوقع Goldman Sachs أنه بمجرد بدء الاحتياطي الفيدرالي في خفض أسعار الفائدة — وهي ترى ذلك يبدأ في أواخر 2027 ويمتد إلى أوائل 2028 — سيحصل الذهب على دعم إضافي.
أما على المدى القريب، فيعتقد البنك أنه خلال الأشهر الثلاثة إلى الستة المقبلة، ستواجه صناديق السلع الاستشارية وصناديق التحوط الكلية رياحاً معاكسة ناجمة عن ارتفاع أسعار الفائدة وعدم اليقين في أسعار الطاقة وتشديد حدود المخاطر. كما حذر من أن ارتفاع أسعار النفط قد يدفع الأنظمة الاستثمارية القائمة على النماذج إلى بيع المزيد من الذهب.
وعلى صعيد المخاطر، قالت Goldman Sachs إنه إذا تم رفع أسعار الفائدة في مارس 2027، أو تم تأجيل التيسير، أو كانت معدلات الفائدة النهائية أعلى، فقد يكون سعر الذهب في نهاية 2027 عند حوالي 4660 دولارًا، أي أقل من الحالة الأساسية. وعلى العكس، فإن عودة القلق بشأن استدامة ديون الحكومات قد يدفع الأسعار للارتفاع أعلى من التوقعات الأساسية. ويأتي هذا التخفيض مباشرةً بعد انعكاس حاد في الذهب: ارتفع الذهب في عام 2025 بنسبة حوالي 64%، محققًا أفضل أداء سنوي منذ 1979، حيث سجل ذروته عند حوالي 5600 دولار في يناير، ثم تراجع إلى حوالي 4070 دولارًا في 6 نوفمبر، أي أقل بنحو 27% من القمة.
قالت Goldman Sachs إن المستثمرين الباحثين عن التعرض لمشتريات البنوك المركزية أو التحوط من المخاطر السياساتية على المدى الطويل قد يرون في هذا التراجع فرصة دخول محتملة.
الخلاصة
خفضت Goldman Sachs أهداف الذهب حتى نهاية 2026 و2027 إلى 4150 و4800 دولار على التوالي، والسبب الأساسي هو السياسات التشددية للاحتياطي الفيدرالي — بما في ذلك توقع رفع الفائدة في ديسمبر — التي قيدت الطلب على الذهب كتحوط من المخاطر السياساتية، ومن المتوقع تراجع الطلب التحوطي ليقترب من المتوسط التاريخي مع ضعف الاهتمام بخيارات الشراء. لكن البنك حافظ على وجهة نظر إيجابية طويلة الأجل: حيث من المتوقع أن تشتري البنوك المركزية حوالي 60 طنًا شهريًا في 2026-2027، أعلى بكثير من متوسط 17 طنًا قبل 2022، وحاليًا حوالي 85 طنًا/شهر، وتمثل هذه النسبة الجزء الأكبر من ارتفاع السعر المتوقع بنسبة 15% حتى نهاية 2027؛ في حين أن مخصصات البنوك المركزية في الأسواق الناشئة، خاصة في الصين، لا تزال منخفضة، ويتركز النقاش الآن على "مكان التخزين" بدلًا من "هل يجب الامتلاك". في الأشهر الثلاثة إلى الستة المقبلة، تشكل زيادة الفائدة، وعدم اليقين في أسعار الطاقة، وتشديد خطط المخاطر رياحًا معاكسة، كما أن ارتفاع النفط قد يحفز مزيدًا من البيع من قبل الأنظمة الآلية. ويُعد خفض الفائدة في أواخر 2027 محفزًا إضافيًا؛ وفي سياق المخاطر، إذا تم رفع الفائدة مبكرًا أو كانت الفائدة النهائية أعلى، فقد يكون السعر حوالي 4660 دولار في نهاية 2027، بينما قد يؤدي القلق بشأن استدامة الديون الحكومية لارتفاع السعر فوق السيناريو الأساسي.
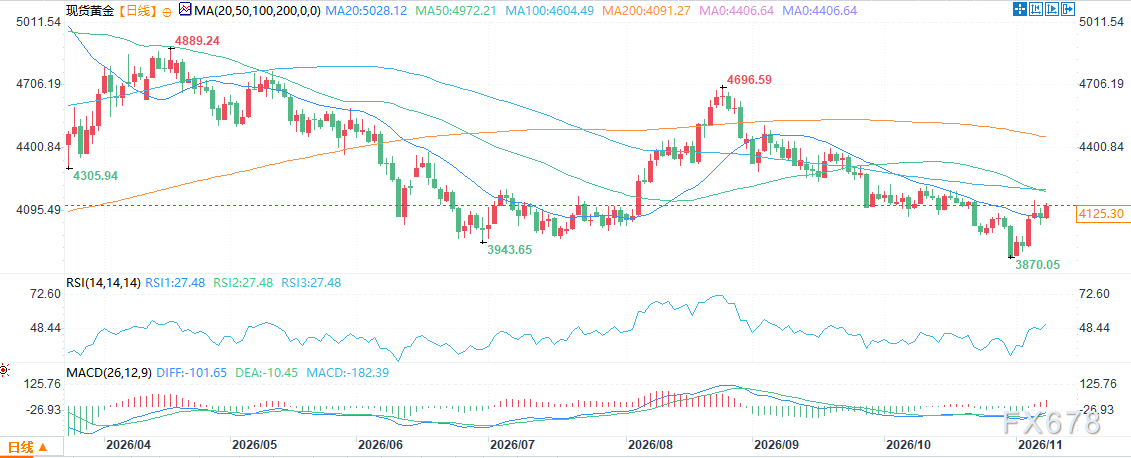
(الرسم البياني اليومي لسعر الذهب الفوري، المصدر: E汇通)
في الساعة 10:44 بتوقيت شرق آسيا، سجل سعر الذهب الفوري 4129.48 دولارًا للأونصة.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
رؤساء البنوك الفيدرالية يتخذون موقفاً متشدداً! يحذر جولسبي من أن موجة الاستثمار في الذكاء الاصطناعي قد تسبب فرط نشاط في الاقتصاد، بينما يدعم باركين استمرار رفع أسعار الفائدة
أدلى مسؤولان من الاحتياطي الفيدرالي يوم الاثنين بتصريحات حول آفاق الاقتصاد الأمريكي والسياسة النقدية، حيث أعرب كلاهما عن قلقهما إزاء استمرار ارتفاع التضخم.

أطلقت Anthropic أقوى نموذجين للذكاء الاصطناعي مع زيادة سرعة الإنتاج بنسبة 30%
شركة الذكاء الاصطناعي الناشئة Anthropic أطلقت نموذجين جديدين من الجيل التالي للذكاء الاصطناعي Claude Fable 5.2 وClaude Mythos 5.2.
بلغت الأرباح الصافية لشركة Western Oil (OXY.US) في الربع الثالث زيادة بنسبة 148% لتصل إلى 1.637 مليار دولار أمريكي، مع تخفيض إجمالي للديون بمقدار 10.4 مليار دولار أمريكي خلال العام.
بلغت إيرادات شركة Western Petroleum في الربع الثالث 6.567 مليار دولار، بزيادة حوالي 19% مقارنة بنفس الفترة من العام الماضي التي بلغت 5.519 مليار دولار، لكنها أقل من إيرادات الربع السابق البالغة 8.065 مليار دولار، بانخفاض نسبته حوالي 19% مقارنة بالربع السابق.
من المتوقع أن تبدأ جولة عروض Anthropic يوم الثلاثاء هذا الأسبوع، ويواجه تسعير الاكتتاب العام تحديًا كبيرًا بعد موجة بيع في مجال الذكاء الاصطناعي
إذا سارت العروض الترويجية بشكل جيد، من المتوقع أن تحدد Anthropic سعرها وتدرج في ناسداك خلال أسبوع 16 نوفمبر، وذلك قبل عطلة عيد الشكر الأمريكية في نوفمبر. ذكرت التقارير يوم الجمعة الماضي أنه بعد انخفاض أسهم الذكاء الاصطناعي، انخفضت قيمة Anthropic التي ناقشها بعض المستثمرين المحتملين إلى حوالي 1.2 تريليون إلى 1.3 تريليون دولار، حتى أن البعض يفكر في 1.1 تريليون، وهو أقل بكثير من حوالي 2 تريليون الذي ناقشه السوق في وقت سابق.
أسعار العملات المشفرة
المزيد


