
إليلي في حالة ارتفاع جنوني! GLP-1 تقود ISRG، DXCM، TMO إلى الأعلى، والأسهم الطبية الأمريكية تتحول من ملاذ آمن إلى منجم ذهب دائم
 2026/10/22 03:22
أولاً، وضع القطاع: الدفاع والنمو في نفس الوقت، وتركيز جديد على تدوير رؤوس الأموال
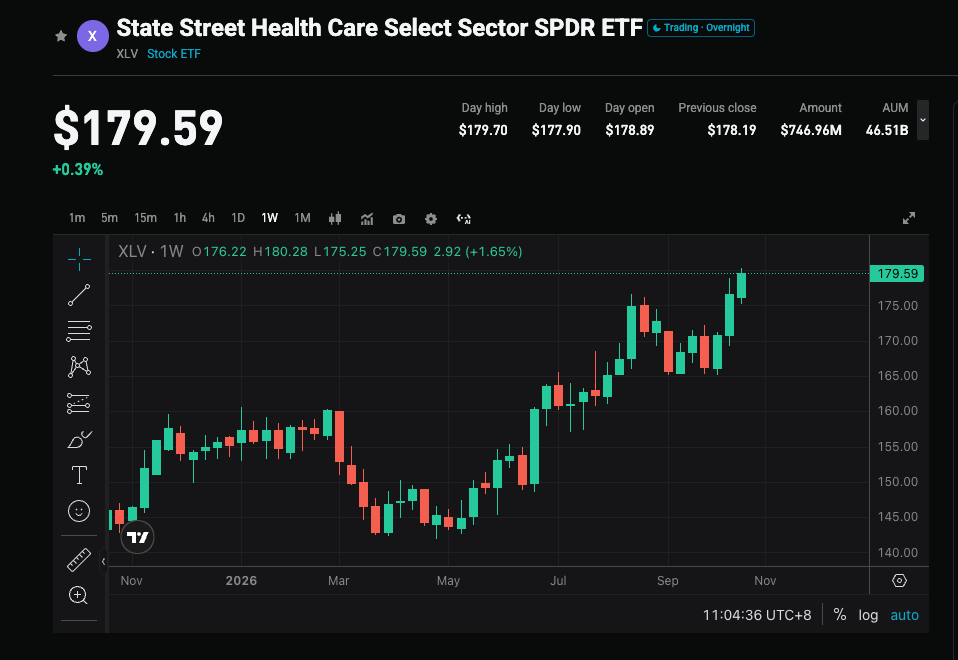
- النمو الانفجاري لـ GLP-1: تم إعادة تقدير سوق أمراض الأيض ليصل إلى 150 مليار دولار أمريكي. وبفضل tirzepatide، تجاوزت Lilly Novo Nordisk، لتؤكد مكانتها كرائدة في السوق.
- تصفية المخاطر السياسية بشكل مرحلي: التفاوض بشأن أسعار الأدوية وتهديد الرسوم الجمركية يبقى تحت السيطرة إجمالاً، وقد تم استيعاب التوقعات المتشائمة في السوق بشكل كامل.
- موجة الاندماج والاستحواذ لتعويض فجوة براءات الاختراع: لمواجهة انتهاء صلاحية براءات اختراع أدوية بقيمة تتجاوز 300 مليار دولار بين 2028 و2030، نشطت عمليات الاستحواذ في القطاع مجددًا، ويتوقع أن يقترب إجمالي الصفقات السنوية من هذا الرقم.
الرأي الأساسي: قطاع الأدوية ينتقل من كونه "أصل دفاعي" وحيد إلى مزج صفتي "الدفاع + النمو". القوة الحالية نابعة من سعي رؤوس الأموال نحو اليقين.
ثانياً، أهم الأهداف: الرواد يقودون، وظهور فرص في المسارات الفرعية
- شركات الأدوية الكبرى (Big Pharma): قاعدة مستقرة للمحفظة
Lilly (LLY): الرائدة المطلقة، بقيمة سوقية تتجاوز 1.1 إلى 1.2 تريليون دولار. بنسبة نمو سنوية تبلغ حوالي 19%، وما يقارب 60% خلال السنة الماضية. تقود مجموعة منتجات GLP-1 النمو القوي، ومن المتوقع أن يتجاوز CAGR مبيعاتها بين 2026-2028 نسبة 13%.AbbVie (ABBV): استمرار زيادة الطلب على Skyrizi وRinvoq في مجال المناعة، والسهم يقترب من مستواه القياسي.Johnson & Johnson (JNJ):تنويع متوازن للأعمال مع محاولة بلوغ عتبة الإيرادات البالغة 100 مليار دولار.Merck (MRK):على الرغم من مواجهة "جرف براءات Keytruda"، تظل خطوط تطوير الأورام وعمليات الاستحواذ جذابة.UnitedHealth (UNH): إصلاح هوامش الربحية في الإدارة الطبية واضح الفائدة.
- الأهداف ذات الحماسة العالية والمرونة
- الأجهزة الطبية وأدوات علوم الحياة
Intuitive Surgical (ISRG): رائدة الروبوتات الجراحية، مستفيدة من تزايد اختراق جراحات المناظير.Dexcom (DXCM) / Insulet: مستفيد مباشر من النمو في إدارة الأمراض المزمنة وتأثير تغلغل GLP-1 في متطلبات المراقبة.
- الدواء عبر AI ومنصات البيانات
Recursion / Tempus: أهداف متوسطة وصغيرة الحجم، تتمتع بمرونة عالية بسبب مراحل الإنجاز السريري والشراكات، لكن يجب الحذر من تقلباتها المرتفعة.
ثالثاً، استراتيجيات الاستثمار: اختيار السهم أكثر أهمية من اختيار القطاع
- الشيخوخة وتزايد عبء الأمراض المزمنة بشكل مستمر.
- لا يزال هناك مجال كبير للنمو الهيكلي للأدوية المبتكرة (الاستقلابية، الأورام، المناعية، والعلاج الجيني).
- تكنولوجيا الذكاء الاصطناعي تعزز فعالية اكتشاف الأدوية والتجارب السريرية.
- مركز المحفظة: تخصيص شركات الأدوية الكبرى مثل Lilly LLY وAbbVie ABBV وJohnson & Johnson JNJ، لتحقيق نمو مستقر وخصائص دفاعية.
- المحفظة الفرعية: تخصيص مراكز صغيرة لشركات التكنولوجيا الحيوية أو الأجهزة التي تتمتع بمحفزات واضحة، لاقتناص فرص العوائد الاستثنائية المرنة.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
تحدي اختيار الأصول الأمريكية في ظل ارتفاع أسعار الفائدة

هل تؤثر تشديد الرقابة على مراكز البيانات في الولايات المتحدة على أسهم البنية التحتية للذكاء الاصطناعي؟ مورغان ستانلي: التأثير محدود عام 2027 والمخاطر تتركز أكثر في 2028
تعتقد مورغان ستانلي أن عمليات البيع في أسهم البنية التحتية للذكاء الاصطناعي الناجمة عن الانتخابات النصفية الأمريكية ربما كانت رد فعل مبالغ فيه. إن مخاطر توسع مراكز البيانات بحلول عام 2027 محدودة، والطلب على قوة الحوسبة للذكاء الاصطناعي لا يزال قوياً. لقد بدأت بعض الأسهم التكنولوجية في إظهار فرص استثمارية، وتظل Microsoft الخيار المفضل.

حددت جولدمان ساكس خطوط الاتجاه الرئيسية، وخط الدفاع الأخير لناسداك في خطر
مؤشر ناسداك 100 يواصل الانخفاض للأسبوع الرابع، حيث يجري اختبار دقيق لخط الاتجاه الرئيسي الذي يربط أدنى نقاط لعامي 2025 و2026 (26630 نقطة). وعلى الرغم من قوة أرباح الربع الثالث، إلا أن ارتفاع مستويات الحذر في السوق وصعود مؤشرات الذعر دفع المستثمرين للتكيف مع توقعات التباطؤ المحتمل لعام 2028، مما أدى إلى استمرار تراجع أسعار الأسهم. ومع التدفق الهائل لرأس المال الأجنبي والاختلاف الكبير في التقييمات، ينتظر السوق اختبار بيانات مؤشر أسعار المستهلكين لهذا الأسبوع والتقارير المالية لعمالقة الرقائق الإلكترونية.

جولدمان ساكس يدعم Oracle (ORCL.US): المخاوف بشأن تمويل الذكاء الاصطناعي قد تكون مبالغ فيها، والمخاطر في المشاريع قيد الإنشاء يمكن السيطرة عليها
واصلت جولدمان ساكس تقييم "شراء" لشركة Oracle، مع تحديد هدف سعر لمدة 12 شهرًا بقيمة 206 دولار.

أسعار العملات المشفرة
المزيد


